指标与交易方法词典 · 交易方法
趋势跟随交易详解:规则、信号与局限
要点速览
- 趋势跟随是一套基于规则的交易方法:顺着已经形成的价格方向入场,在该方向结束时离场,而不是试图预测顶部和底部。
- 经典实现方式是双均线交叉和 N 根 K 线突破,通常配合以 ATR 倍数为基础的波动率止损。
- 它的胜率通常偏低,依靠少数几笔大额盈利获利,因此仓位管理和离场纪律比入场精准度更重要。
- 在所研究的 SOL/USDT 4 小时样本中,仅有 11.7% 的收盘价位于 EMA 50 之上,唯一一次 EMA 20/50 交叉在 6 根 K 线后为 -5.81%、18 根后为 -4.65% —— 这只是一个示例,并非优势的证据。
趋势跟随不是一个指标,而是一种决策方式:你假设正在进行中的价格走势,在任意时刻延续的概率都高于反转,于是建立一套机械化规则,让自己始终站在这个方向上,直到证据发生改变。其余的一切——移动平均线、突破通道、ATR 止损——都只是服务于这一个想法的管道。
交易者之所以重视它,一方面是因为它是少数几种在多个市场、数十年间拥有长期公开业绩记录的方法;另一方面是因为它对自己做不到的事情足够诚实。趋势跟随者并不知道顶部在哪里。这套技术接受大量小额亏损,换取偶尔留在一波超大行情中的机会——而这恰恰是加密货币市场历史上反复呈现的收益分布形态。
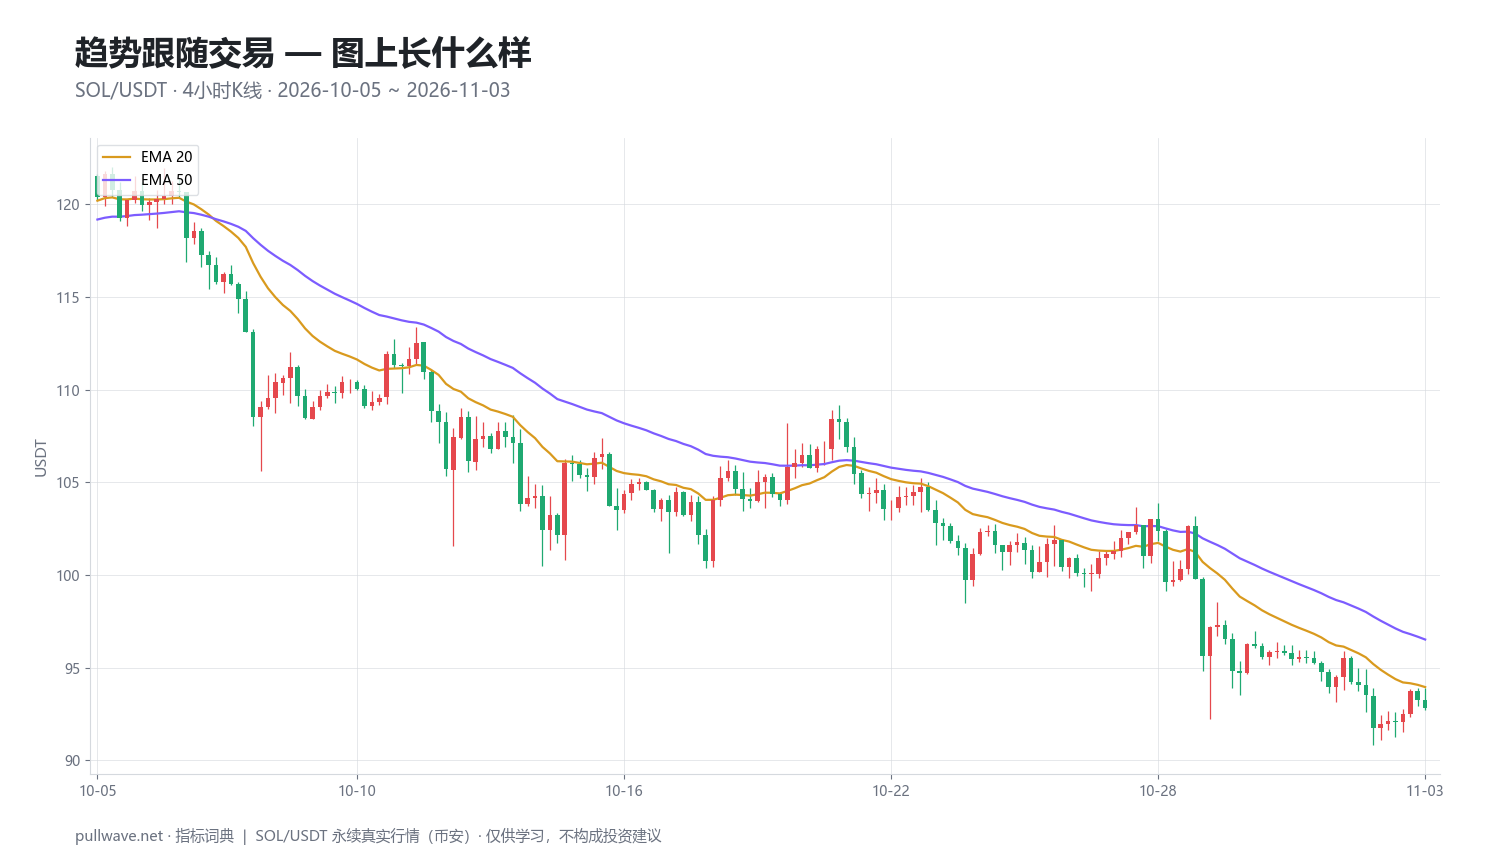
图 1 展示了该方法应用在真实 SOL/USDT 4 小时 K 线上的情形:快速指数移动平均线(EMA 20)与慢速指数移动平均线(EMA 50)叠加在价格之上,市场状态由两条均线的上下关系定义。请注意,这两条线对「价值」只字未提,它们只描述方向与持续性。
什么是趋势跟随?
趋势跟随是一种系统化方法:入场、离场与仓位规模由近期价格行为的方向和波动率决定,而不是由预测、估值或新闻决定。其核心规则刻意保持简单——定义趋势,在趋势存续期间参与,当定义被破坏时平仓。
无论具体规则如何,以下三个组成部分始终存在:
- 趋势过滤器 —— 对「上涨」或「下跌」的客观定义(均线关系、价格突破 N 日高点、回归线斜率)。
- 入场触发 —— 过滤器状态发生改变的那一刻,或者在已确认状态内部出现的回调。
- 离场规则 —— 一个允许随价格移动的止损,让盈利奔跑、亏损受限。
被刻意省略的是止盈目标。限制上行空间,等于砍掉了分布中唯一能为亏损买单的那部分,这正是多数经典趋势系统采用移动止损而非固定目标离场的原因。
背后的思想(理论与历史)
概念源头是道氏理论(Dow Theory),出自查尔斯·道在 1900—1902 年前后为《华尔街日报》撰写的社论,后由威廉·彼得·汉密尔顿和罗伯特·雷亚整理成体系。道氏将市场描述为由主要趋势、次级趋势和短暂趋势构成,并主张在出现明确的反向信号之前,应假定趋势依然有效。这句「在被证伪之前假定延续」就是整套哲学的一句话概括。
机械化版本通常归功于理查德·唐奇安(Richard Donchian)。他在 20 世纪中期开始发表系统化规则,1949 年推出了最早公开发行的管理期货基金之一,并推广了 5/20 均线系统以及以他命名的通道突破法。20 世纪 70—80 年代,艾德·塞科塔(Ed Seykota)构建了最早的一批计算机化趋势系统;1983—1984 年,理查德·丹尼斯与威廉·埃克哈特开展了著名的「海龟」实验,向一群新手传授了以突破为基础、带有明确波动率仓位管理的趋势系统。海龟规则后来被广泛公开,至今仍是理解各个部件如何组合的有用参考。
它为什么会有效?学术金融把这种效应称为时间序列动量(time-series momentum):Moskowitz、Ooi 和 Pedersen 在 2012 年《Journal of Financial Economics》的论文中记录了数十个期货市场上的该现象,相关研究(例如 AQR 的《A Century of Evidence on Trend-Following Investing》)更把考察区间回溯了一个多世纪。常见的行为学解释包括:对新信息反应不足、行情吸引关注后的羊群效应,以及风险管理资金流——止损出场、追加保证金和强制平仓——在行情启动后机械性地推动其延伸。在加密市场中,永续合约上的连环爆仓(liquidation cascade)就是最后这一机制极其直白的版本。
但这些都不能让趋势变得可预测。它们只说明趋势平均而言具有持续性,这是一个弱得多、也脆弱得多的论断。
如何计算
计算方式取决于你选择的过滤器。最常见的、也是下文示例所采用的,是双指数移动平均线状态法。
分步说明:
- 在固定周期上选择一个快速回看期(此处为 20 根 K 线)和一个慢速回看期(此处为 50 根)。
- 计算各自的平滑系数:
k = 2 / (N + 1)。20 根对应 0.0952;50 根对应 0.0392。 - 用前 N 个收盘价的简单平均作为 EMA 初始值,此后每收一根新 K 线更新一次。
- 定义趋势状态:快线在慢线之上为 +1,在其之下为 -1。
- 状态发生改变的那根 K 线即产生信号。两次信号之间的所有时间都属于「保持当前状态」。
``` k = 2 / (N + 1) EMA_t = Close_t * k + EMA_(t-1) * (1 - k)
state_t = +1 if EMA20_t > EMA50_t else -1 signal = bar where state_t != state_(t-1) ```
突破变体则用通道取代均线:
Upper_t  = highest High over the last N bars (excluding the current bar)
Lower_t  = lowest  Low  over the last N bars (excluding the current bar)
long state  starts when Close_t > Upper_t
short state starts when Close_t < Lower_t
还有风险层,它是方法本身的组成部分,而不是可选附加项:
TR_t     = max(High-Low, |High-Close_prev|, |Close_prev-Low|)
ATR_14   = Wilder's smoothed average of TR over 14 bars
stop     = entry -/+ 2 * ATR_14   (trailed in the trade's favor only)
units    = (account_risk_in_currency) / (2 * ATR_14 * contract_value)
平均真实波幅(ATR)这一项承担两项工作:让止损距离与当前噪音水平成比例,并在波动率扩张时自动缩小仓位——而在加密市场,波动率扩张是常态。
默认参数与变体
| 组成部分 | 常见默认值 | 存在理由 |
|---|---|---|
| 快速均线 | 20 | 日线上约等于一个月;4 小时图上略多于三天 |
| 慢速均线 | 50 | 足够长以过滤大部分噪音,又足够短能在一波行情内转向 |
| 通道突破 | 20 根入场,10 根离场 | 唐奇安/海龟惯例:慢进快出 |
| 止损 | 2 × ATR(14) | 怀尔德最初的 ATR 周期;2 倍可将止损置于常规噪音之外 |
| 单笔风险 | 权益的 0.5%–1% | 使长串连亏仍可承受 |
20/50 这对参数是从股票和期货图表分析中继承下来的惯例,而不是定律。更慢的组合(50/200)信号更少、周期更长、假突破大幅减少;更快的组合(9/21)反应更早但震荡损耗更多。有些交易者干脆用「单条均线加斜率条件」取代交叉,或用平均趋向指标(ADX)要求趋势强度达到最低门槛后才接受信号。
一条实务规则:回看期越短,结果就越依赖交易成本和资金费率,因为往返交易次数上升的速度快于每笔平均收益的增长。
如何解读
先看状态,其次看斜率,第三看间距。
- 状态:哪条均线在上方。这就是规则所定义的你当前所处的市场环境。它只告诉你系统允许你做哪个方向,仅此而已。
- 斜率:两条均线同时上行、同时下行,还是走平。走平且不断互相缠绕的均线是区间震荡的典型特征,而区间正是这套方法持续失血的地方。
- 间距:快慢线之间的距离,最好以 ATR 为单位衡量。宽而扩张的间距意味着行情在加速;间距收窄则是衰竭的最早证据,往往远早于交叉出现。
交叉从构造上说永远是滞后的。快速 EMA 需要在慢速 EMA 另一侧积累若干根收盘价,交叉才会完成,所以你永远买不到最低点、卖不到最高点。这种滞后正是过滤的代价;信号更早的系统信号也更多,而多出来的那些大多是噪音。
交易者如何使用
1. 作为环境过滤器而非入场触发。 用 EMA 状态决定允许交易的方向,再用另一套更短周期的工具寻找入场点。当更高周期方向明确、你不想逆势而为时有效;在横盘市场中失效,因为过滤器每隔几天就翻转一次,只会让你的交易成本翻倍。
2. 交叉入场配合移动止损。 最纯粹的形式:状态改变时入场,在反向状态改变或触及 ATR 移动止损时离场,以先到者为准。在能走出持续数周行情的市场中有效——历史上重大突破之后的加密市场就属于此类;在震荡整理期失效,一连串小额亏损累积的速度往往超出多数交易者的预期。
3. 确认趋势内的突破入场。 先要求 EMA 状态成立,再只在价格沿该方向突破 N 根 K 线极值时入场。当波动率扩张且突破有后续跟进时有效;在低波动压缩阶段失效,突破常常在几根 K 线内就回落到区间内部。
4. 回调至快线入场。 在状态保持不变的前提下,等待价格回撤至快速 EMA 附近,再依据恢复信号行动。在有序、稳定的趋势中有效,且止损比突破入场更紧;在从不回调的凌厉趋势中失效(你只会错过行情),在真正的趋势尾声也失效——那次「回调」其实就是反转。
这四种用法的现实预期都是:胜率远低于 50%,但平均盈利是平均亏损的数倍。如果你无法接受连续亏损六七笔,那么无论规则多好,这套方法在心理上都行不通。
真实 SOL 图表实例
样本区间为 币安 SOL/USDT 永续合约,4 小时 K 线,2026 年 10 月 5 日至 2026 年 11 月 3 日,使用 EMA 20 与 EMA 50。
这段行情的特征可以用一个统计数字概括:只有 11.7% 的收盘价位于慢速 EMA 之上。这是一段单边、以下跌为主的时期,而这正是趋势过滤器被设计用来让你站对方向的环境。区间内最后一根 K 线的收盘价为 92.81。
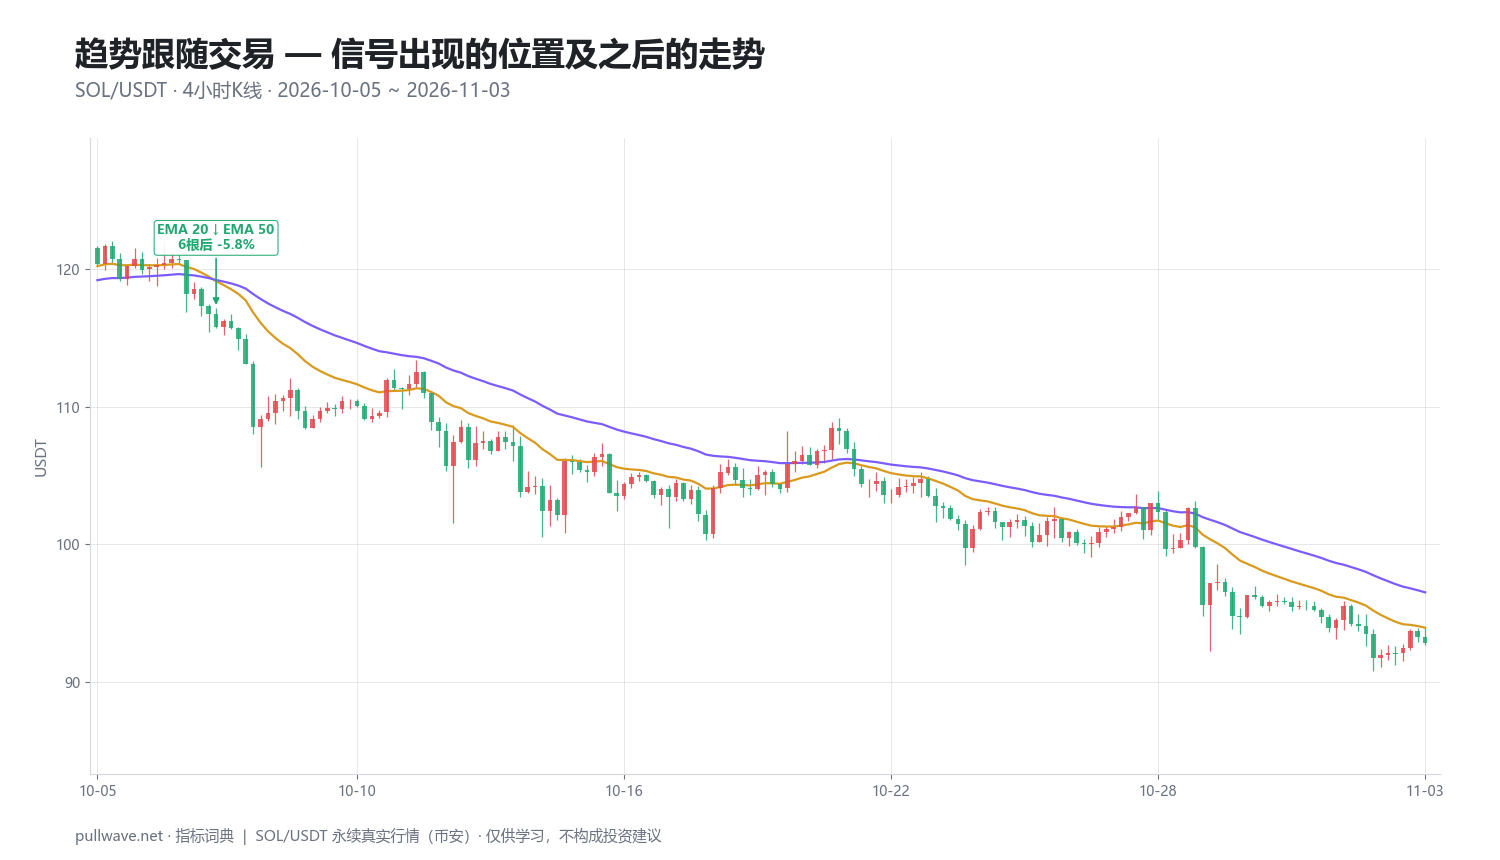
图 2 标注了信号以及 6 根和 18 根 K 线之后的实测结果。整个区间内状态只改变了一次:2026 年 10 月 7 日 16:00 UTC,EMA 20 下穿 EMA 50,价格为 115.81。
从该根 K 线起测得的结果:
| 信号 | 日期(UTC) | 价格 | 6 根 K 线后 | 18 根 K 线后 |
|---|---|---|---|---|
| EMA 20 ↓ EMA 50 | 2026-10-07 16:00 | 115.81 | -5.81% | -4.65% |
两个时间跨度上,价格都朝信号指示的方向运行——按此口径为 1 中 1。但有三点需要诚实看待。第一,样本只有一个事件,单次观测无法推断可靠性。第二,18 根 K 线的结果(-4.65%)弱于 6 根 K 线的结果(-5.81%),说明价格在两个检查点之间出现了反弹。使用紧凑移动止损的交易者很可能在这波反弹中被扫出场,实际收益远小于表面数字,扣除成本后甚至可能亏损。第三,价格在区间末尾收于 92.81,比信号价低约 20%,因此固定 K 线数的快照低估了持仓到区间结束所能获得的收益。决定结果的几乎全部是离场规则,而不是入场。
这就是趋势跟随的一个缩影:一次信号、一段漫长的持有状态,以及高度依赖交叉本身并不决定的那些选择的结果。在 7×24 小时的永续合约市场中,约 26 天的资金费率同样会产生影响,而这些百分比并未将其计入。
常见错误
- 在区间震荡中使用该方法。 这是亏损的最大来源。如果均线走平且相互缠绕,趋势的定义就没有被满足,硬要接单会把趋势系统变成噪音发生器。
- 加上止盈目标。 限制盈利却让亏损跑到止损,等于把这套方法赖以生存的盈亏分布完全颠倒。
- 在历史数据上优化回看期。 去年表现最好的 23/47 组合只是曲线拟合。参数邻域内的稳健性,远比回测曲面的峰值重要。
- 忽视成本与资金费率。 在带杠杆的 4 小时加密图表上,手续费加资金费率可能吞掉预期优势中相当可观的一部分,参数越快越明显。
- 凭信心而非波动率决定仓位。 没有基于 ATR 的仓位规模,一笔在波动率飙升期间开立的交易,就能抹掉十几笔正常交易的收益。
- 在回撤期放弃系统。 趋势系统大部分时间都处于前期权益高点之下。连亏之后更换规则,通常意味着在那波本该弥补亏损的行情中空仓。
与其他工具的组合
趋势跟随回答的是「往哪个方向?」。它不回答「有多强?」「超买超卖到什么程度?」「风险有多大?」,因此天然的搭档正是用来填补这些空白的工具。
- ADX 或波动率比值可以为系统设门槛:只在趋势强度超过阈值时接受信号,这能剔除一部分区间内的反复打脸,代价是入场更晚。
- ATR 实际上是必需的,既用于设置止损,也用于计算仓位。把 ATR 视为策略的一部分而非附加件,是稳健实现与脆弱实现之间最清晰的分界线之一。
- 更高周期的方向一致性 —— 在交易 4 小时状态之前先检查日线状态 —— 可以过滤掉许多逆势信号,但也会大幅减少机会数量。
- 永续合约的成交量或持仓量(open interest)有助于区分一次由新增头寸支撑的突破,和一次仅由迅速瓦解的空头挤压(short squeeze)推动的突破。
- 相对强弱指数(RSI)等振荡指标在这里最好用于描述性判断,例如识别趋势已经走得过远,而不是用作对抗趋势状态的反转信号。
切忌不断堆叠过滤器。每增加一个,都会同时剔除亏损交易和盈利交易;超过某个临界点,系统的交易频率会低到无法让其统计优势(如果存在的话)显现出来。
常见问题
Q. 加密货币趋势跟随策略的最佳均线参数是什么?
不存在普遍最优的参数组合。20/50 EMA 是一个合理且被广泛使用的默认值,因为它慢到足以忽略大部分日内噪音,又快到能在一波典型行情内完成转向。50/200 这类更慢的组合震荡损耗更少,适合波段持仓;9/21 这类更快的组合反应更早,但在计入手续费和资金费率后,假信号会多得多。
Q. 趋势跟随在加密货币 7×24 小时市场中有效吗?
逻辑可以迁移,但机制有所不同。没有周末休市,多日行情会在低流动性时段中展开,波动率聚集也比传统期货更极端。这通常意味着需要更宽的 ATR 止损、在同等风险下更小的仓位,以及更有理由用更高周期作为过滤器。
Q. 趋势跟随系统的胜率应该是多少?
经典趋势系统公开的结果通常显示胜率在 30%–45% 区间,盈利来自少数几笔超额大赢家。高胜率往往是一个警告信号,说明利润被过早兑现,而这会抹掉该方法所依赖的厚尾。仅凭胜率评判这类系统是有误导性的。
Q. 趋势跟随与动量有什么区别?
在实务中两个词常常重叠,但学术上区分时间序列动量(资产自身的过去收益预测其未来收益,这正是趋势跟随所利用的)与截面动量(cross-sectional momentum)(将不同资产相互排序,买入相对最强、卖出相对最弱)。单一市场的均线系统属于时间序列动量;在二十个代币之间轮动则属于截面动量。
Q. 趋势跟随适合哪个时间周期?
更长的周期通常信噪比更好、成本拖累更低,这也是日线和周线主导经典文献的原因。4 小时这类日内周期信号更多,但在带杠杆的永续合约上更容易受到手续费、资金费率和爆仓风险的侵蚀。正确的选择是:你能够持续跟踪、并能忍住不干预地持有的最慢周期。
Q. 如何减少均线交叉的来回打脸?
常见做法包括:要求两条均线在接受交叉前达到最小间距、要求趋势强度指标确认、等待 K 线收盘而非盘中就行动,以及与更高周期保持一致。每一种做法在减少假信号的同时也会剔除一些真信号,因此改进是一种权衡,而不是免费的收益。
要点总结
- 趋势跟随是一套规则框架,而非指标:定义趋势、在其持续期间参与、在定义被破坏时离场,并且绝不对盈利设上限。
- 其有据可查的历史从道氏理论,经唐奇安的机械系统和 1983—84 年海龟实验,一直延伸到现代时间序列动量研究;这种效应是平均意义上持续的,而非在任何单笔交易上可靠。
- 计算很简单——两条 EMA、一个状态,加上基于 ATR 的止损和仓位——但决定大部分结果的是风险层,而不是入场。
- 市场环境决定一切:这套方法在持续的单边行情中赚取回报,在区间中持续失血,所以强度过滤器或更高周期检查值得为之放弃一些机会。
- 在所考察的 SOL/USDT 4 小时样本中,11.7% 的收盘价位于 EMA 50 之上,唯一一次发生在 115.81 的 EMA 20/50 交叉,在 6 根 K 线后为 -5.81%、18 根后为 -4.65% —— 这是单一市场上的单个示例,其非单调的路径恰恰说明了离场规则有多重要。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。