指标与交易方法词典 · 交易方法
RSI 背离详解:信号、规则与局限
要点速览
- RSI 背离是指价格创出新的波段高点或低点,而 14 周期 RSI 并未同步确认。
- 常规背离提示趋势动能衰竭,隐藏背离则提示回调后趋势延续。
- 它是判断市场环境的辅助工具,而非入场触发器——强趋势中背离可能反复出现多次后行情才真正转向。
- 在 2026 年 10 月 SOL/USDT 4 小时图的三次看涨背离样本中,两次在 6 根 K 线后上涨,但三次在 18 根 K 线后全部走低。
RSI 背离,指的是价格走势与相对强弱指数(RSI, Relative Strength Index)之间的背道而驰。价格跌出了新的波段低点,但 RSI 对应的低点却更高;或者价格创出新的波段高点,而 RSI 的高点反而更低。行情仍在延续,但推动这段行情的动能,已经明显小于上一个波段。
交易者之所以重视背离,是因为它是少数能够衡量「一段看似完好的行情内部正在恶化」的常用方法之一。同时,它也是散户交易中被滥用最严重的信号之一:在强趋势里,同一个方向的背离可能出现三四次,而价格依旧一路向前。正因如此,本文在失效条件上花费的篇幅,与在交易设置上花的一样多。
什么是 RSI 背离?
RSI 背离是把价格图上的两个波段点,与 RSI 线上对应的两个波段点做比较。如果价格的波段方向与 RSI 的波段方向相反,就构成背离;如果两者方向一致,说明价格与动能相互印证,没有可解读的信息。
背离共有四种类型,分属两大家族:
| 类型 | 价格 | RSI | 常见解读 |
|---|---|---|---|
| 常规看涨背离 | 更低的低点 | 更高的低点 | 下跌动能衰减;可能见底 |
| 常规看跌背离 | 更高的高点 | 更低的高点 | 上涨动能衰减;可能见顶 |
| 隐藏看涨背离 | 更高的低点 | 更低的低点 | 上升趋势中的回调;偏向延续 |
| 隐藏看跌背离 | 更低的高点 | 更高的高点 | 下降趋势中的反弹;偏向延续 |
常规背离(也称经典背离)是一种反转论据;隐藏背离则是延续论据,只有在你已经确认存在趋势时才有意义。两者使用完全相同的测量方式,区别只在于价格波段与 RSI 波段之间的相对方向。
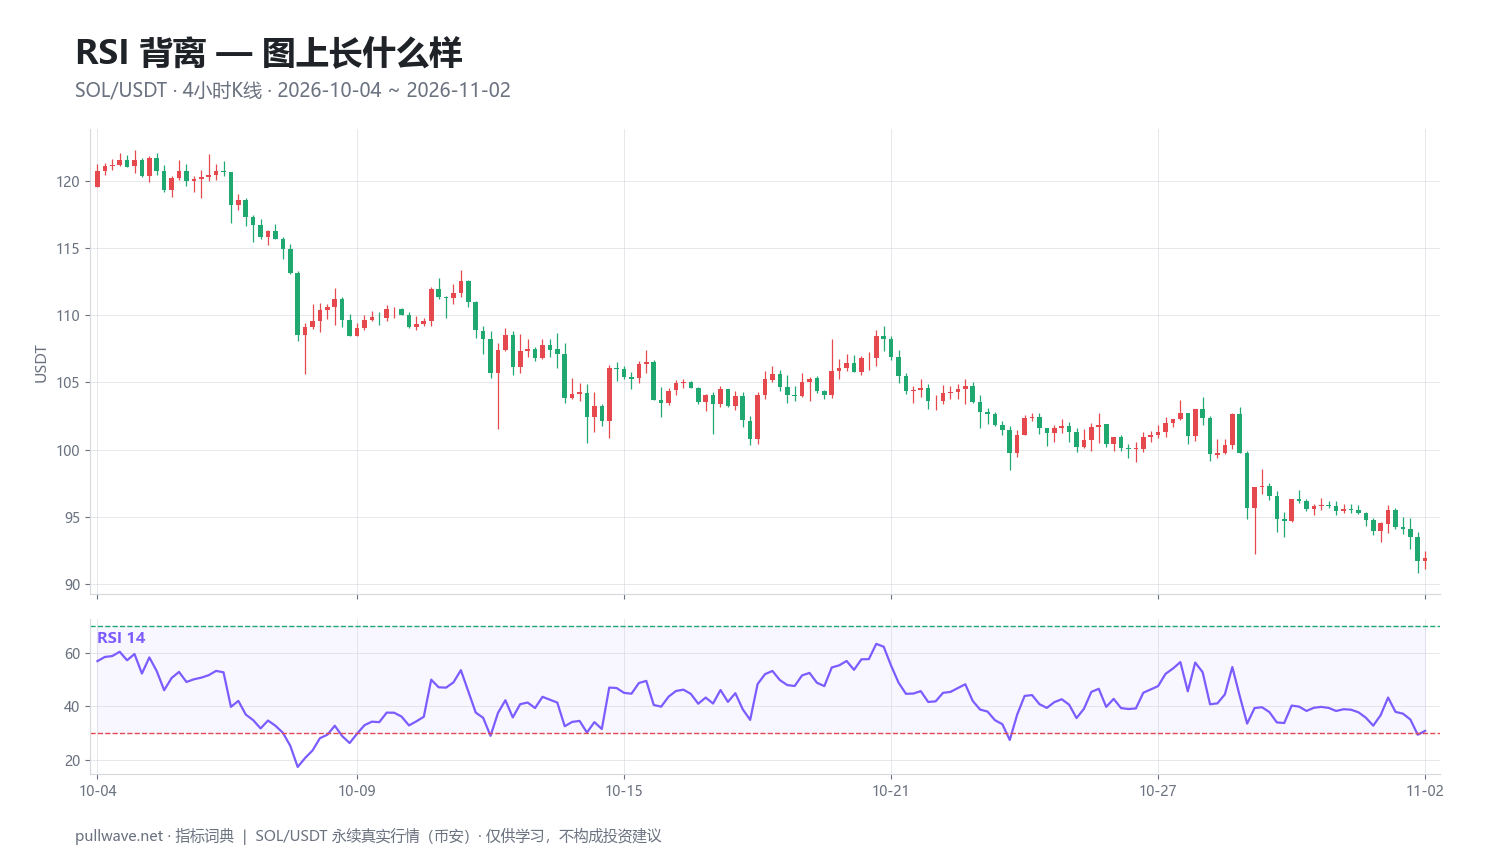
图 1 展示的是 SOL/USDT 永续合约 4 小时 K 线,下方副图为 RSI(14),时间窗口与后文案例一致。注意 RSI 副图本身也有自己的峰与谷;所谓背离分析,就是把两个面板对照着读,而不是单独看其中任何一个。
背后的理念(理论与沿革)
相对强弱指数由 J. Welles Wilder Jr. 创立,1978 年发表于《New Concepts in Technical Trading Systems》一书,同年还在《Commodities》杂志上刊登了配套文章。Wilder 设计 RSI 的目的,是把平均上涨收盘幅度与平均下跌收盘幅度之间的平衡,标准化为 0–100 的有界区间,从而让不同品种、不同价位之间的动能可以相互比较。
Wilder 在书中直接讨论过背离,把价格与 RSI 的不一致视为转折点临近的强烈警告——他尤其看重所谓的「失败摆动」(failure swing):RSI 未能突破前一个极值,随后又跌破中间的枢轴点。背离作为一个独立概念其实早于 RSI 出现,在二十世纪更早的时候就已被用于动量震荡指标和成交量指标。
隐藏背离(延续型)以及「背离在趋势市与震荡市中表现截然不同」这一认识,通常归功于后来的实践者,最常被提到的是 Andrew Cardwell,他提出了 RSI 区间规则以及「正向与负向反转」(经典背离的镜像形态)。其中部分术语的确切来源已难以考证,因此应把它们视为被广泛接受的实践经验,而非有据可查的历史定论。
其背后的逻辑其实很简单。RSI 衡量的是回溯窗口内上涨幅度均值相对于全部波动均值的比例。如果价格创出新低,但造成这个新低的抛售规模更小、速度更慢,那么 RSI 在机制上必然打出一个更高的低点。这并不是预测,而是对「这段行情是怎么走出来的」的客观描述。
如何计算
背离的识别分两步:先计算 RSI,再比较波段点。第一步,用大白话说:
- 对每根 K 线,计算相对前一根收盘价的变化。正的变化是涨幅,负的变化是跌幅(以正数记录)。
- 在回溯周期内对涨幅和跌幅分别取平均。Wilder 的做法是首个数值用简单平均,之后每根 K 线采用他自己的平滑方式(等价于 alpha = 1/周期 的指数平均)。
- 用平均涨幅除以平均跌幅,得到相对强度 RS。
- 把 RS 转换为 0–100 的有界数值。
``` change_t = close_t - close_(t-1) gain_t = max(change_t, 0) loss_t = max(-change_t, 0)
AvgGain_t = (AvgGain_(t-1) * (n-1) + gain_t) / n # Wilder 平滑, n = 14 AvgLoss_t = (AvgLoss_(t-1) * (n-1) + loss_t) / n
RS_t = AvgGain_t / AvgLoss_t RSI_t = 100 - (100 / (1 + RS_t)) ```
第二步,是找出背离本身。波段点通常用分形规则定义:若某根 K 线的最低价低于其左侧 k 根和右侧 k 根 K 线的最低价,则该点为波段低点。然后用相同的 K 线索引去读取 RSI 数值。注意:波段点只有在形成后的第 k 根 K 线才能被确认——这种滞后是方法内建的,无法消除。
``` swing_low(i) = low_i == min(low[i-k : i+k]) swing_high(i) = high_i == max(high[i-k : i+k])
对连续确认的波段低点 (i, j),j > i,且 (j - i) <= max_gap: if low_j < low_i and RSI_j > RSI_i -> 第 j 根 K 线出现常规看涨背离 if low_j > low_i and RSI_j < RSI_i -> 第 j 根 K 线出现隐藏看涨背离
(波段高点则将比较条件镜像,得到看跌背离) ```
max_gap 这个约束很重要。相隔 200 根 K 线的两个波段,在 14 周期震荡指标上已经没有可比性,因为期间 RSI 早已完整重置了好几次。下文案例采用 k = 5(左右各 5 根 K 线),配对最大间距为 40 根 K 线。
默认参数与变体
RSI 周期:14。 这是 Wilder 大多数指标的默认值。在 1970 年代的日线数据中,14 个周期大约覆盖半个月的交易——足够长以平滑噪音,又足够短以在一个波段内作出反应。这个数字本身并无玄机;它能流传下来,是因为它在多数市场中表现尚可,也因为几乎所有人都在用,使它产生的水平位被广泛关注。
更短的周期(7–9) 会让 RSI 摆动更剧烈,产生远多得多的背离候选,其中绝大多数是噪音。更长的周期(21–25) 信号更少、更慢、通常也更干净,但确认偏晚。如果你缩短周期,应当收紧而不是放松其他过滤条件。
波段定义:左右各 3 到 5 根 K 线 是常见做法。左右各 3 根会找到更多枢轴点和更多背离;左右各 5 根找到的更少,且要在事后第 5 根 K 线才确认。这一个参数对背离数量的影响,比 RSI 周期还要大。
配对窗口:20 到 60 根 K 线。 通常只比较连续确认的波段,并剔除距离过近(相隔不足约 5–10 根,通常是同一个波段被重复识别)或过远的配对。
价格参照:收盘价还是影线。 用收盘价做波段比较,信号会比用最高价/最低价少,因为加密市场影线很长,经常制造出实体从未确认的「更低低点」。无论选哪一种,都要保持一致——RSI 本身基于收盘价构建,用 RSI 的收盘数据去对比价格影线,在构造上就带有一点错配。
如何解读
先看趋势,而不是先看震荡指标。在你交易的周期上先标注价格处于趋势还是区间,因为同一个背离在两种环境下含义完全不同。
然后按以下顺序解读:
- RSI 的波段位于何处? 第二个 RSI 低点在 28 的看涨背离,信息量远大于第二个低点在 45 的那种。极值区域很重要;出现在区间中部的背离往往是噪音。
- 两个波段相隔多少根 K 线? 同一结构内相邻的波段才具可比性;跨越一大段盘整两侧的波段通常不具可比性。
- 价格结构是否确认? 背离本身只是「动能减弱」的警告。结构性突破——看涨背离后前高被有效突破,或 RSI 跌破/突破其中间枢轴(Wilder 的失败摆动)——才把警告变成可检验的东西。
- 这种情况是否已经出现过一次? 同方向背离反复出现,是你在逆势而非抓转折的最明确信号。
交易者如何使用它
1. 成熟行情内部的衰竭警告。 在一段延伸行情之后,常规背离被用作收紧止损、减小仓位或停止加仓的理由。有效的情形:行情已经走得很伸展,且背离出现在 RSI 极值区、靠近明显结构位。失效的情形:趋势年轻而强劲;趋势早期的背离司空见惯,通常最终顺趋势方向化解。
2. 为既有水平位提供确认。 许多交易者从不单独依据背离行动——他们用它来给已经标注好的水平位、区间边界或更高周期区域「评分」。有效的原因:它能过滤掉那些动能仍在加速冲击的水平位。失效的原因:如果水平位本身选得差,背离救不了一个糟糕的位置。
3. 用隐藏背离过滤回调。 在确立的上升趋势中,价格的更高低点配上 RSI 的更低低点,说明这次回调在价格上很浅、在动能上却很深。有效于干净、持续、回撤规律的趋势。严重失效于区间市场——那里的「趋势」只是错觉,隐藏背离只不过标记了震荡区的中部。
4. 离场与降风险工具。 用看跌背离来分批了结多单,而不是用来开空,会改变盈亏结构:一个假信号损失的是上涨空间,而不是本金。这是在最多市场环境下仍然成立的用法——这本身也说明了背离作为入场触发器有多不可靠。
对加密市场而言:市场 7×24 小时运行,没有交易时段结构来锚定波段,4 小时和日线图往往比 5 分钟和 15 分钟图产生更连贯的背离。在永续合约上,背离交易经常被加着杠杆逆势执行——这是最糟糕的组合,因为背离的典型失效模式是「最终方向对了,但人先被清算了」。仓位管理必须假设信号会在真正兑现前反复出现。
SOL 真实图表案例
时间窗口为币安 SOL/USDT 永续合约 4 小时 K 线,2026-10-04 至 2026-11-02,使用 RSI 14,波段点定义为左右各 5 根 K 线,波段配对最大间距 40 根 K 线。窗口内最后收盘价为 91.95。结果分别在信号后第 6 根和第 18 根 K 线衡量。
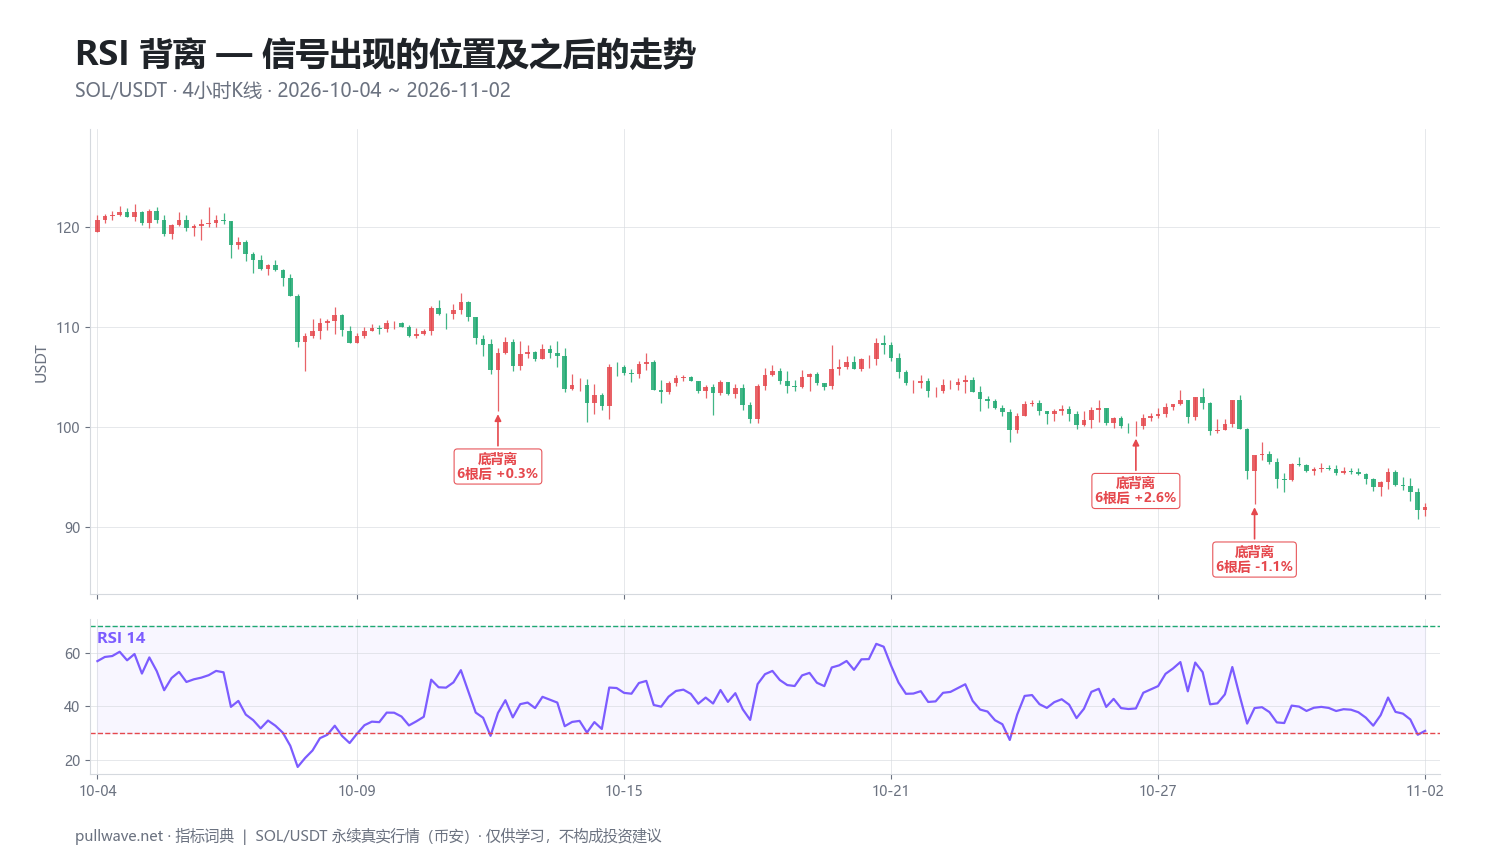
图 2 在同一张图上标出每个检测到的信号,并标注 6 根和 18 根 K 线之后的涨跌幅。扫描在该窗口内共发现三个信号,全部为常规看涨背离:
| 日期(UTC) | 信号 | 价格 | +6 根 | +18 根 |
|---|---|---|---|---|
| 2026-10-13 00:00 | 看涨背离 | 107.42 | +0.34% | −1.99% |
| 2026-10-27 08:00 | 看涨背离 | 100.08 | +2.63% | −3.55% |
| 2026-10-30 00:00 | 看涨背离 | 97.19 | −1.06% | −1.70% |
三个信号中有两个(2/3)在 6 根 K 线后上涨,最好的一次涨了 +2.63%。但三个信号在 18 根 K 线后全部走低,而信号价格本身更能说明问题:107.42,然后 100.08,再到 97.19,窗口收于 91.95。每创一个新低,动能确实都在继续衰减,震荡指标也确实每次都发出了提示,可价格依然一路下行。
这正是常规背离在下降趋势中的教科书式失效模式,值得细细体会。每一个单独的信号在技术上都是正确的——下跌动能确实小于上一个低点。这些信号带来了小幅反弹,严格止损的交易者或许能抓住;而任何押注波段反转并持有的人则会亏损。第三个信号甚至连短线反弹都没能产生。
一个市场、一个周期、一个月内的三个信号,样本量太小,无法证明关于 RSI 背离的任何普遍结论。它只是对一种特定行为的说明:在持续的下降趋势中,看涨背离往往在越来越低的价格上反复出现。换一个窗口——比如区间市场,或是一轮恐慌抛售的末端——结果很可能完全不同。
常见错误
- 在强趋势中交易第一个背离。 第一个最诱人,历史上也最不可靠。如案例所示,背离经常成簇出现。
- 凭肉眼画线以迎合既有偏见。 如果你必须跳过某个波段才能「画出」背离,那它就不是背离。先定义波段规则(左右各 k 根),再去看图。
- 忽视 RSI 所处的位置。 两个低点都在 40 以上的看涨背离,证据很弱。震荡指标应当位于或接近行情真正被拉伸的区域。
- 比较相隔过远的波段。 在 14 周期 RSI 上超过约 40–60 根 K 线,两个读数描述的已是不同的市场环境。
- 把背离当成触发器而非条件。 没有结构性确认和失效位,就无从进行风险管理。信号本身不会告诉你在哪里算错。
- 忘记确认滞后。 左右各 5 根 K 线时,第二个波段要在形成后 5 根 K 线(4 小时图上即 20 小时)才被确认。忽略这一滞后的回测会严重高估结果。
- 在逆势信号上使用高杠杆。 背离的典型失效就是趋势中的一连串警告。杠杆会把「提前了」变成「被清算了」。
与其他工具的结合
背离只回答一个很窄的问题——动能是否仍在扩张?——所以它最适合与回答不同问题的工具搭配。
市场结构。 更高的高点与更高的低点,或对前一波段的干净突破,能为背离提供它本身缺乏的确认。看涨背离之后紧跟着突破最近的波段高点,这种情形远比单独的背离清晰得多,并且自带明确的失效点。
更高周期趋势。 在依据 4 小时背离行动前先看一眼日线,可以过滤掉大部分逆势信号。更高周期上一条简单移动平均线,就足以决定你究竟该找常规(反转)背离还是隐藏(延续)背离。
成交量与波动率。 创新低过程中成交量萎缩,支持动能衰竭的解读;成交量放大则给出相反的论据。平均真实波幅(ATR)之类的波动率指标,有助于确定仓位规模,并把失效位放在正常噪音之外,而不是放在某个整数关口上。
支撑与阻力。 出现在无人问津、从未测试过的位置上的背离很弱;出现在已被多次防守的水平位上的背离则干净得多。水平位提供风险定义,背离提供「这次赶来的卖方比以前更弱」的证据。
背离不适合搭配的,是更多震荡指标。把 RSI、MACD 和随机指标(Stochastic)的背离叠加在一起,并不等于三重确认——它们都是同一条价格序列的函数,在构造上本就大概率彼此一致。
常见问题
Q. 加密市场中用于背离的最佳 RSI 参数是什么?
没有在所有环境下都最优的参数,但 RSI 14 在 4 小时和日线加密图表上仍是实用的默认值,因为它是大多数市场参与者在看的参数,而且在灵敏度与噪音之间取得了平衡。7 或 9 之类的更短周期会产生多得多的背离候选,在 7×24 小时的市场里其中大部分是噪音。如果你要改变 RSI 周期,应当同时调整波段定义和过滤条件,而不是只改一项。
Q. 常规背离与隐藏 RSI 背离有什么区别?
常规背离是价格创出更极端的波段(更低低点或更高高点)而 RSI 没有,被解读为趋势可能衰竭。隐藏背离正好相反——RSI 创出更极端的波段而价格没有——被解读为既有趋势内部的回调,因此带有延续倾向。两者使用相同的测量方法,差别只在价格波段与 RSI 波段的相对方向。
Q. RSI 背离在 5 分钟、15 分钟这类低周期上有效吗?
任何周期都能检测到背离,但信号质量通常随周期缩短而下降,因为 5 分钟加密数据上的 14 周期震荡指标,反应的是微观结构噪音,而不是参与度的实质性变化。认真使用背离的交易者,大多把它锚定在 4 小时或日线图上,低周期只用于执行。你会看到多得多的信号,而其中能够兑现的比例要低得多。
Q. 为什么 RSI 背离经常失效?
因为「动能衰减」和「趋势反转」是两回事——趋势完全可以在动能降低的情况下延续很久,尤其是在由持续清算或持续现货抛压驱动的时候。在强趋势中,同一个背离往往在越来越差的价格上反复出现,就像上文 SOL 案例里的三次那样:价格从第一个信号的 107.42 一路走到窗口结束时的 91.95。更好的做法是把背离视为提高警觉的「条件」,而不是逆势行动的「信号」。
Q. 背离的两个波段之间应该相隔多少根 K 线?
常见做法是至少相隔 5–10 根(否则很可能是把同一个波段测了两次),在 14 周期 RSI 上不超过约 40–60 根。超出这个范围,震荡指标在两次读数之间已经完全重置,比较就失去意义。本文案例使用左右各 5 根 K 线定义波段,并把配对限制在相隔 40 根 K 线以内。
Q. RSI 背离可以单独使用吗?
它可以被单独识别出来,但它不提供入场价位、不提供失效点,也不包含任何趋势环境信息,因此作为独立系统很难做风险管理。实践中,大多数交易者把它当作市场结构和预设水平位之上的过滤器或确认条件,或者作为已有持仓的降风险提示。这样使用时,假信号损失的是机会,而不是本金。
要点回顾
- RSI 背离是把两个价格波段与对应的两个 RSI 波段作比较;常规背离提示衰竭,隐藏背离提示延续。
- 一旦固定三个参数,计算就是确定性的:RSI 周期(常用 14)、波段定义(常用左右各 3–5 根 K 线),以及配对波段之间的最大距离。
- 市场状态决定信号价值:在区间市场和成熟极值处,它富有信息量;在年轻而强劲的趋势中,它会反复出现并误导人。
- 在展示的 SOL/USDT 4 小时窗口中,三次看涨背离在 6 根 K 线后分别为 +0.34%、+2.63% 和 −1.06%,但在 18 根 K 线后分别为 −1.99%、−3.55% 和 −1.70%——都是持续下跌中转瞬即逝的反弹,而且样本量远不足以推广结论。
- 背离是条件,不是触发器:把它与市场结构、更高周期背景和明确的失效位结合使用,并且在逆势信号上要格外警惕杠杆。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。