指标与交易方法词典 · 指标词典
布林带详解:公式、参数与实战用法
要点速览
- 布林带由20周期移动平均线加上下各2个标准差的轨道组成,波动放大时轨道张开,市场平静时收窄。
- 约翰·布林格于1980年代初开发该指标,并强调触带只是“相对高低”的定义,不是买卖信号。
- 20/2默认参数的真实包含率约为88–90%的收盘价,而非正态分布推导出的95%。
- 在SOL/USDT 4小时图的一个月样本中,90.6%的收盘价落在轨道内;9次触带后6根K线有7次均值回归,但18根后仅剩5次。
布林带(Bollinger Bands)是一条波动率包络线:中间是一条移动平均线,上下各有一条距离它若干个标准差的轨道。由于标准差在每根K线上都会重新计算,所以市场变得嘈杂时轨道张开,市场转为平静时轨道收窄。它是少数几个能回答“这波价格变动相对于近期行情算不算大?”而不只是“价格是涨还是跌?”的指标之一。
交易者看重它,是因为它把绝对价格转换成了相对价格。收盘在121这个数字本身毫无意义;但收盘价高于上轨,就说明价格处于它自身近期分布的高位区间。在加密市场——已实现波动率可以一周内翻三倍、随后又迅速塌缩——这种相对视角往往比任何固定百分比通道都更有用。
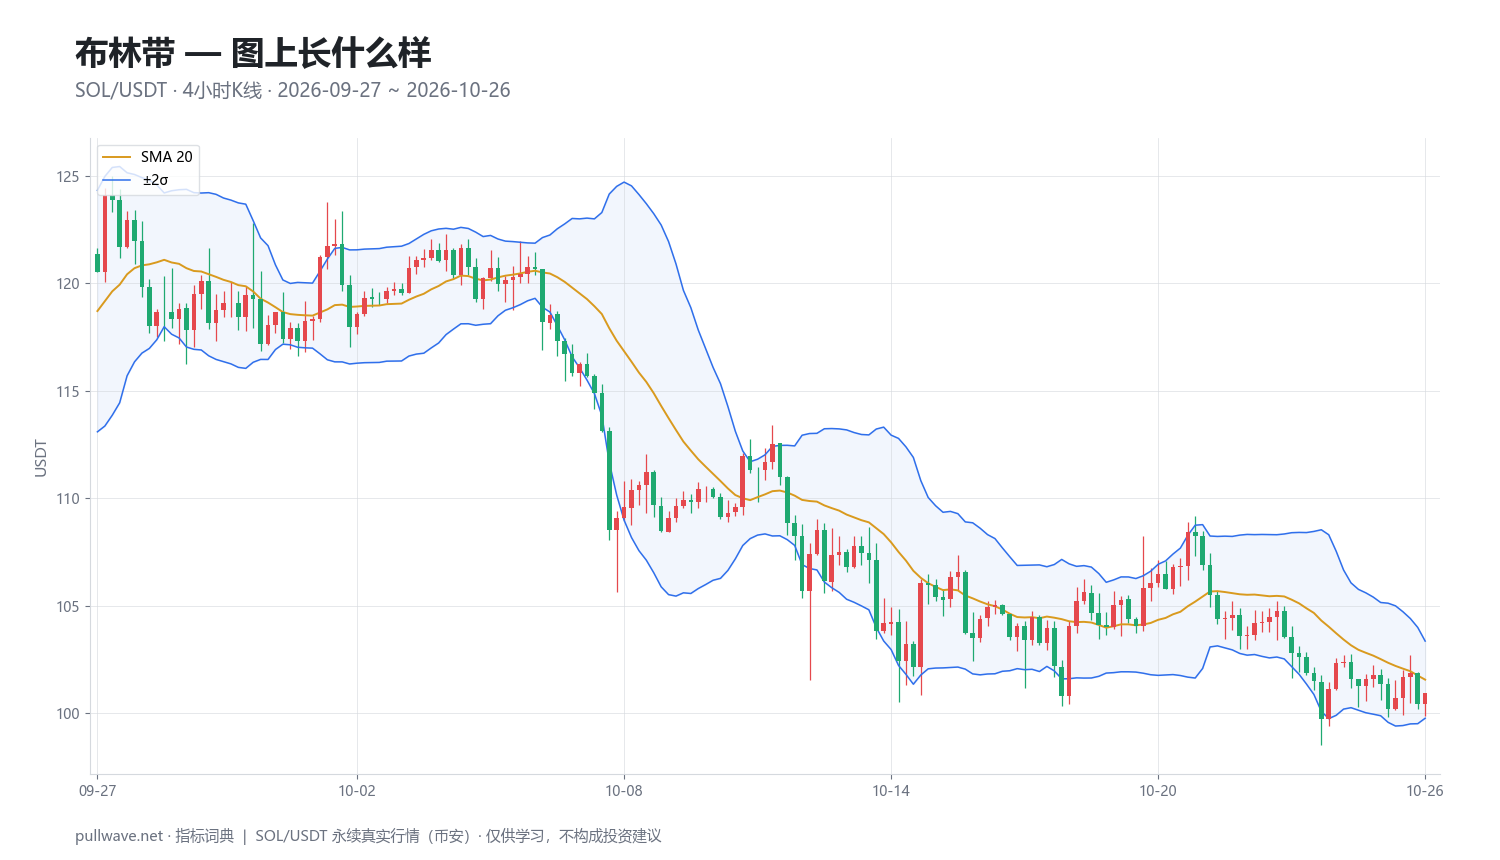
图1展示的是真实SOL/USDT 4小时K线上的布林带,采用标准的20周期、2个标准差设置。注意观察:行情平静时包络线收窄,而在那几根急跌K线附近迅速张开——轨道描绘的是波动率的画面,而不是一种预测。
什么是布林带
布林带是直接叠加在价格图上的三线指标:
- 中轨 —— 收盘价的简单移动平均线,默认20周期。
- 上轨 —— 中轨加上同一组20个收盘价的2个标准差。
- 下轨 —— 中轨减去2个标准差。
中轨刻画趋势;上下轨之间的距离刻画波动率。两者共同构成一个动态区间,它包含了大部分、但有意不包含全部的价格行为。采用20/2默认设置时,真实市场数据中通常约有85–90%的收盘价落在轨道内——在下文使用的SOL样本窗口中,这一比例是90.6%。
还有两个由约翰·布林格本人定义的配套读数,可以把视觉判断变成具体数字:%b(价格在轨道内的位置,0代表下轨,1代表上轨)和带宽(Bandwidth)(轨道宽度占中轨的比例)。真正熟练使用这个工具的人,花在这两个数值上的时间和花在轨道本身上的时间差不多。
背后的理念(理论与历史)
约翰·布林格(John Bollinger)是一位同时持有CFA和CMT资格的市场技术分析师,他在1980年代初开发了布林带。他本人说过,这个名字并不是他自己起的——那是他在美国金融新闻网(Financial News Network)主持技术分析节目期间,在直播中被叫出来的。后来他在《布林线》(Bollinger on Bollinger Bands,McGraw-Hill,2001年)一书中完整阐述了整套框架,包括%b、带宽、挤压(Squeeze)以及他那份著名的使用规则清单。
在他之前,交易轨道就已经存在。百分比包络线——把移动平均线上下平移一个固定百分比——很常见;切斯特·凯特纳(Chester Keltner)在1960年的著作《How to Make Money in Commodities》中描述过一种基于波动率的通道。1970年代所谓的Bomar轨道则试图调整宽度,让设定比例的数据留在轨道内。这些方法的共同问题都在宽度上:固定4%的包络线在恐慌行情里太窄,在死水般的市场里又宽得离谱。
布林格的贡献在于用标准差让数据自己决定宽度——这个度量能自动且迅速地对波动率做出反应。它的底层逻辑在精神上是统计性的,但在事实层面并不严格成立:价格被视为围绕自身均值的一个分布,而轨道标记出这个分布的边缘。布林格明确指出,市场收益率并不服从正态分布,所以教科书里“两个标准差覆盖95%”并不适用——20/2的真实包含率更接近88–89%,他把轨道视为高位与低位的相对定义,而不是概率边界。
这个区别很重要。上轨处的“高”,指的是相对于过去20根K线而言的高。它不代表估值过高,也不代表反转即将发生。
计算方法
以20周期、2个标准差设置为例,逐步计算:
- 取最近20个收盘价。
- 求它们的平均值。这就是中轨(20周期简单移动平均线)。
- 对这20个收盘价,分别减去该平均值并求平方。
- 把20个平方差求平均,再开平方根。这就是该窗口内价格的标准差。
- 中轨加上2 × 标准差,得到上轨。
- 中轨减去2 × 标准差,得到下轨。
- 每出现一根新K线就重复一次,因此三条线都在移动。
``` Middle = SMA(Close, 20)
sigma = sqrt( SUM( (Close_i - Middle)^2 ) / 20 ) i = 1..20 (population)
Upper = Middle + 2 * sigma Lower = Middle - 2 * sigma
%b = (Close - Lower) / (Upper - Lower) Bandwidth = (Upper - Lower) / Middle ```
有一个技术细节可以解释不同平台之间的细微差异:第4步的除数可以是20(总体标准差)或19(样本标准差)。布林格指定使用总体标准差版本,这也是大多数图表软件采用的方式,下文SOL案例同样如此。样本版本会让轨道略微变宽一点。这对交易而言并非实质性差异,但它解释了为什么两张图可能相差几美分。
默认参数与常见变体
| 参数 | 默认值 | 设定理由 |
|---|---|---|
| 周期 | 20 | 约等于日线图上的一个月;足够长以保持稳定,又足够短以适应变化。布林格认为这是通用性良好的长度。 |
| 标准差倍数 | 2 | 把多数收盘价留在轨道内,同时让尾部依然可见。与20周期均线搭配合理。 |
| 均线类型 | 简单移动平均线(SMA) | 标准差计算中用的是同一条均线,因此用SMA可以让数学逻辑内部保持一致。 |
| 价格输入 | 收盘价 | 收盘价是最有意义的价格;部分交易者使用典型价格 (H+L+C)/3。 |
布林格本人的建议是:周期和宽度应当同步调整。缩短均线,就应该收窄轨道;拉长均线,就应该放宽轨道——他给出的大致搭配是10周期配1.9个标准差、50周期配2.1个标准差。原因在于包含率:窗口越短,均值越不稳定,此时用2个标准差会让太多价格行为逃到轨道之外。
实务中常见的变体:
- 更短的参数(10/1.9)用于加密日内短线,因为5分钟图上的20周期均线可能显得迟钝。
- 更长的参数(50/2.1)用于日线图上的波段背景判断。
- 3个标准差作为额外的外层轨道,用来区分“拉伸”和“极端”。
- 把带宽和%b画在副图里,这样挤压和轨道内位置可以被量化测量,而不是靠眼睛估。
要抵制住反复调参、直到历史图上信号看起来漂亮为止的冲动。把20/2改成别的数字并不会创造出新的信息,只会改变触碰轨道的频率。
如何解读
把三条线当作三条彼此独立的信息来读。
轨道宽度 = 波动率状态。 轨道窄,意味着近期波幅被压缩。轨道宽,意味着市场已经在动。带宽跌到数月低位,就是布林格所说的挤压(Squeeze)——它陈述的是波动率很低、因此在某个时点很可能扩张,但完全不提供方向信息。
中轨 = 趋势。 中轨的斜率,以及价格是否持续站在它上方或下方,是图表上最简单的趋势读数。在健康的上升趋势中,回调往往在中轨附近就止住,而不会跌到下轨。
轨道位置 = 相对价格。 收盘价跑到轨道之外本身并不是信号;它说明价格处在自身近期分布的极端位置。在强趋势里,价格可以“沿轨而行”(walk the band),一根接一根地贴着上轨收盘而趋势继续——这也正是为什么“把每一次触带都当成反转”是新手用这个工具时代价最昂贵的错误。
布林格还描述过W底与M头,这是从阿瑟·梅里尔(Arthur Merrill)的形态研究中改造而来:第二个低点价格更低,但%b却更高(没有那么深地插入下轨),说明卖压正在衰减;高点处则是镜像逻辑。
交易者的实际用法
1. 区间内的均值回归。 当带宽处于中等水平、中轨走平时,跑到轨道外的收盘价往往会向均线方向回弹。有效场景:横盘、多空平衡、没有新消息的市场。失效场景:趋势行情中会错得很惨——触带是行情的起点而不是终点,而杠杆会让这种错误代价高昂。
2. 先挤压、后突破。 带宽收缩至局部极值,随后价格果断收在轨道之外,轨道开始张开。交易者把这种张开当作新波动率状态已经启动的确认。有效场景:挤压是真实的,且突破伴随成交量和波幅的扩张。失效场景:挤压后的第一次推升只是扫流动性后反转——这在加密市场的周末清淡时段和资金费率结算前后很常见。
3. 借中轨做趋势延续。 在已确立的趋势中,交易者把中轨当作回调预期止住的动态区域,并把沿轨而行视为强势证据。有效场景:中轨斜率明确。失效场景:斜率转平时,中轨不再扮演支撑,而开始扮演区间的中心线。
4. 用于波动率定仓,而非产生信号。 很多资深使用者根本不交易触带。他们读带宽来决定仓位大小和止损距离——轨道越宽,止损就越宽、同等风险下的仓位就越小。这是该指标在各种市场状态下最稳健的用法,也最适用于使用杠杆交易永续合约的人:把止损设在正常轨道宽度之内,等于邀请噪音来爆你的仓。
真实SOL图表案例
下面的样本窗口是币安SOL/USDT永续合约,4小时K线,2026-09-27至2026-10-26,采用标准的20周期SMA与2个总体标准差。窗口内最后一个收盘价是100.91,有90.6%的收盘价落在轨道内——接近布林格所说的典型包含率。窗口内共有9次收盘价跑到轨道之外,我们分别追踪其后6根K线和18根K线的表现。
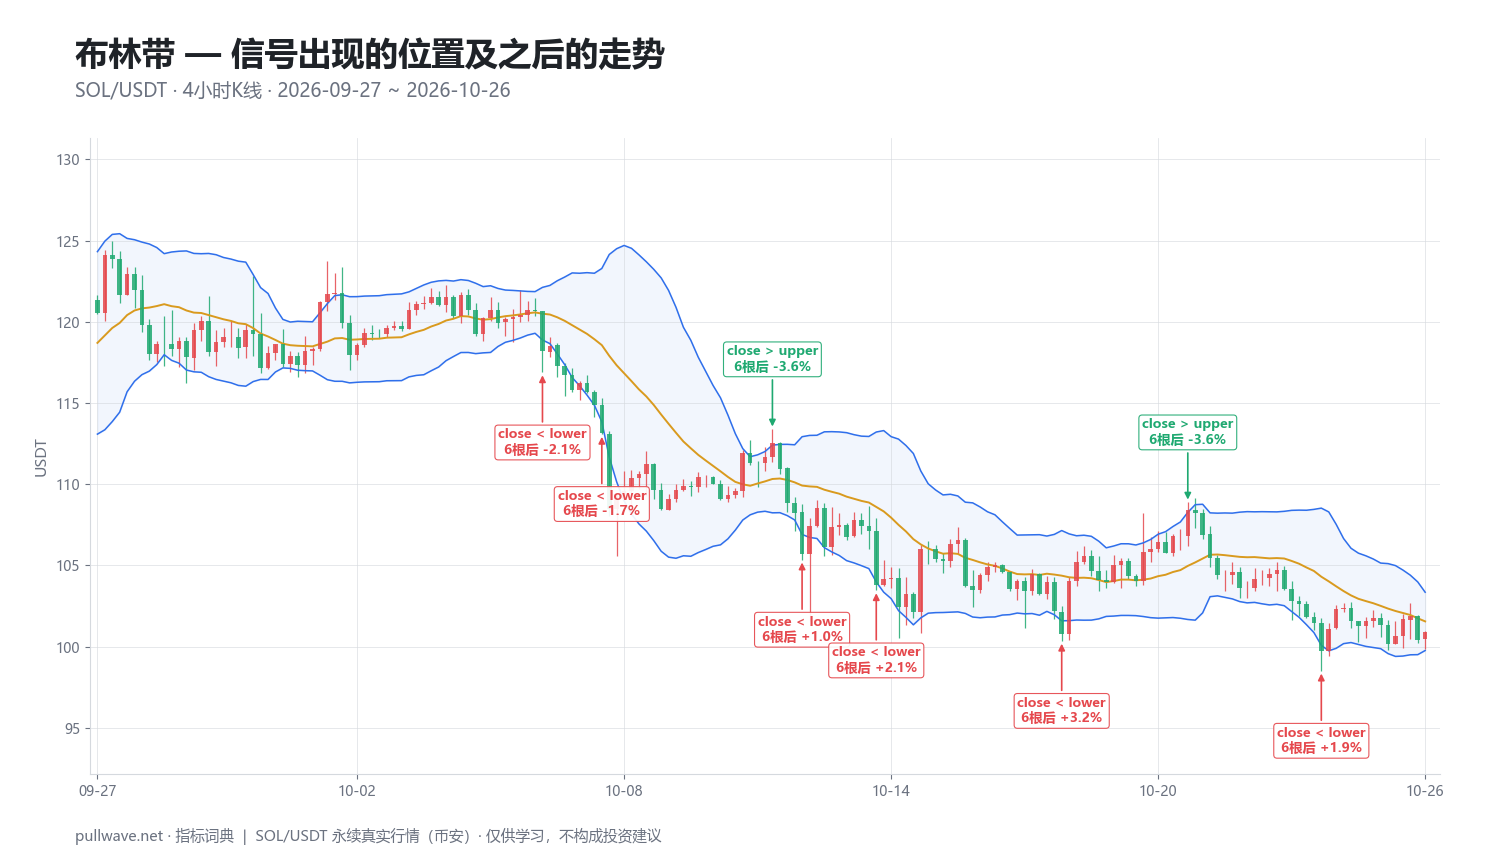
图2标注了这九个信号及其后续的百分比变动。若把每次触带都当作均值回归的提示(触上轨 → 价格下跌,触下轨 → 价格上涨),则6根K线之后9次中有7次朝预期方向运行:
| 日期(UTC) | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-10-02 00:00 | 收盘 > 上轨 | 121.22 | -1.56% | -0.69% |
| 2026-10-07 00:00 | 收盘 < 下轨 | 118.18 | -2.11% | -7.22% |
| 2026-10-08 08:00 | 收盘 < 下轨 | 113.13 | -1.69% | -3.15% |
| 2026-10-12 04:00 | 收盘 > 上轨 | 112.54 | -3.58% | -8.28% |
| 2026-10-12 20:00 | 收盘 < 下轨 | 105.70 | +1.02% | -0.30% |
| 2026-10-14 12:00 | 收盘 < 下轨 | 103.82 | +2.14% | -0.25% |
| 2026-10-18 16:00 | 收盘 < 下轨 | 100.78 | +3.19% | +7.41% |
| 2026-10-21 12:00 | 收盘 > 上轨 | 108.44 | -3.56% | -8.04% |
| 2026-10-24 12:00 | 收盘 < 下轨 | 99.72 | +1.88% | +1.19% |
诚实的结论是:结果好坏混杂,而背景解释了原因。价格从第一个信号时的121.22一路跌到窗口结束时的100.91,也就是说这是一段下跌趋势——九个信号中有六个是触下轨,这恰恰是下跌市场必然产生的不对称。把时间拉长到18根K线,只剩9次中的5次方向正确:三次触上轨之后分别下跌0.69%、8.28%和8.04%,而好几次下轨反弹则重新陷入进一步的疲弱(10-07和10-08的信号分别为-7.22%和-3.15%)。
这只是一个指标、一个市场、一个月的4小时K线。它说明的是触带在下跌趋势中的行为特征,而不是证明这个工具能预测什么。换一个窗口——尤其是震荡行情的窗口——表格会呈现完全不同的样貌,而九个样本无论如何都不足以支撑任何方向的结论。
常见误区
- 把触碰轨道当作反转信号。 布林格自己的第一条规则就是:触带是高低的相对定义,而非买入或卖出信号。趋势中的沿轨而行会一次又一次惩罚这种假设。
- 以为包含率是95%。 这个数字来自正态分布,而加密资产的收益率并不服从正态分布。真实包含率接近88–90%,且尾部比数学模型暗示的更厚。
- 过度优化参数。 把周期和标准差倍数拟合到历史图上,产生的是信心,不是优势。
- 把挤压误读成方向。 低带宽说明波动率被压缩,它完全没说释放会朝哪个方向。
- 在杠杆仓位上把止损放在轨道外侧一点。 轨道标示的正是正常波动所能触及的范围。止损放在那里等于放在噪音之内,在高杠杆永续合约上,那是爆仓风险,而不是风险管理方案。
- 用同一组价格数据衍生出的另一个指标来“确认”布林带。 一条20周期均线和一个20周期振荡指标,说的基本是同一件事。
与其他工具搭配
布林带衡量的是波动率和相对价格水平。它对参与度和动能一无所知,因此真正有用的搭档是那些衡量本质不同信息的工具。
- 成交量或未平仓合约量(Open Interest)能回答轨道外的收盘是否有真实参与度支撑。挤压后的突破如果伴随成交量下滑、持仓量走平,其胜算要弱于两者同步扩张的情形。
- 动能振荡指标(相对强弱指数(RSI)、MACD)有助于落实M头和W底背后的背离思路:价格创出新高但动能未创新高、同时%b下降,就是典型的不确认信号。
- 肯特纳通道(Keltner Channels)用平均真实波幅(ATR)而非标准差,对波动率的反应方式不同;部分交易者会观察布林带是否收缩进肯特纳通道之内,作为对挤压更严格的定义。
- 更高周期的结构 —— 前期的波段高低点,或者日线中轨 —— 可以给触带赋予“位置”含义。在长期存在的支撑区收在下轨之下,和在没有任何依托的空档区触下轨,是两回事。
- ATR用于设置止损,因为它和带宽的精神一致,都在回答“这个市场通常能走多远”,只不过它以价格单位表达。
在加密市场还有一点额外考量:市场7×24小时交易,所以20周期窗口没有交易时段的边界。在4小时图上,这个窗口约等于3.3天,这意味着一个流动性稀薄的周末就能把轨道压窄,而周一的张开看起来像突破,实际上部分只是成交量回归正常。
常见问题
Q. 加密货币交易中布林带的最佳参数是什么?
20周期、2个标准差的默认设置在加密市场和在其他市场一样好用,而且这也是几乎所有其他人都在看的参数。如果你缩短均线,就要同步收窄轨道——布林格建议大致为10/1.9;如果你拉长均线,就要放宽轨道,大致为50/2.1。为了让历史信号看起来更漂亮而改数字,那是优化,不是改进。
Q. 价格总会回到布林带中轨吗?
不会。价格经常回到中轨,因为中轨本身就是近期价格的平均值,但“经常”不等于“总是”。在强趋势中,价格可以贴着某一条轨道走很多根K线,由中轨上行或下行来与它会合,因此基于“会迅速回弹”这一假设建立的仓位,可能长时间处于亏损状态。
Q. 布林带挤压意味着什么?
挤压指的是带宽——轨道宽度除以中轨——相对于自身历史跌到了低位,意味着近期波动率已被压缩。由于波动率倾向于周期性循环而非长期维持平静,挤压提示在某个时点会出现扩张。它不提供任何方向信息,而且挤压后的第一波运动是可以反转的。
Q. 布林带是领先指标还是滞后指标?
中轨是一条移动平均线,因此在构造上必然滞后于价格。带宽更适合被称为“状态指标”:它告诉你当下处于什么样的波动率状态,这也是为什么它更适合用于定仓和设定预期,而不是用于择时入场。
Q. 布林带和肯特纳通道有什么区别?
两者都是围绕移动平均线的波动率包络线,但布林带使用收盘价的标准差,而肯特纳通道使用包含最高价和最低价的平均真实波幅(ATR)。标准差对急速行情反应更快,因此布林带的张合更为剧烈。肯特纳通道通常更平滑,这也是部分交易者把两者结合使用的原因。
Q. 可以只用布林带做交易吗?
你可以只画它,但把触带当作独立的入场触发条件,等于忽略了决定“该预期回归还是预期延续”的市场状态问题。实务中,布林带最可靠的角色是提供背景——从中轨读趋势,从宽度读波动率——再结合成交量、市场结构或动能等独立证据。
核心要点
- 布林带由一条20周期移动平均线以及上下各距2个标准差的轨道组成,由约翰·布林格于1980年代初开发,并在《布林线》(Bollinger on Bollinger Bands,2001年)中系统记录。
- 轨道宽度是波动率读数,轨道位置是相对价格读数——收盘价跑到轨道之外意味着“相对过去20根K线偏高或偏低”,而不是“反转”。
- 常见的95%包含率说法对市场而言是错的;20/2在真实世界中的包含率更接近88–90%,在上文考察的SOL/USDT 4小时窗口中为90.6%。
- 在该窗口中,9次触带在6根K线后有7次朝均值回归方向运行,但18根K线后只剩5次,且整体处于下跌趋势之中——这提醒我们,单一市场的单个样本无法证明这个工具的好坏。
- 在各种市场状态下最稳健的用法,是用中轨读趋势、用带宽决定仓位大小与止损距离,这在使用杠杆的永续合约上尤为重要——把止损放在正常轨道宽度之内,等于冒着被噪音清算的风险。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。