指标与交易方法词典 · 指标词典
RSI相对强弱指数详解:公式、参数与信号
要点速览
- RSI是J. Welles Wilder Jr.于1978年提出的有界动量振荡指标,在固定回看周期(通常为14)内比较平均涨幅与平均跌幅。
- 读数落在0–100区间,70/30是经典的超买/超卖水平,50则是粗略的多空趋势中轴。
- RSI在震荡市(均值回归)与趋势市(可连续数日维持极值)中的表现截然不同,因此市场状态比读数本身更重要。
- 在SOL/USDT 4小时示例区间内,4次超卖读数中有3次在6根K线后出现反弹,但18根K线后仍为正收益的只有1次。
相对强弱指数(RSI, Relative Strength Index)是一种动量振荡指标(momentum oscillator),用来衡量近期价格变动的"一边倒"程度。它把上涨收盘与下跌收盘之间的拉锯压缩成一条在 0 到 100 之间波动的曲线,从而让"强"与"弱"可以跨资产、跨周期、跨价位进行比较。
交易者重视 RSI,是因为它能回答裸 K 线无法回答的问题:当前这波行情究竟是由稳定而广泛的参与推动的,还是最后一口气? 它是少数几个简单到可以手算、古老到每个看盘软件都内置、却仍被多数使用者误读的指标——误读的原因通常是把 70 和 30 当成了操作指令,而不是对市场状态的描述。
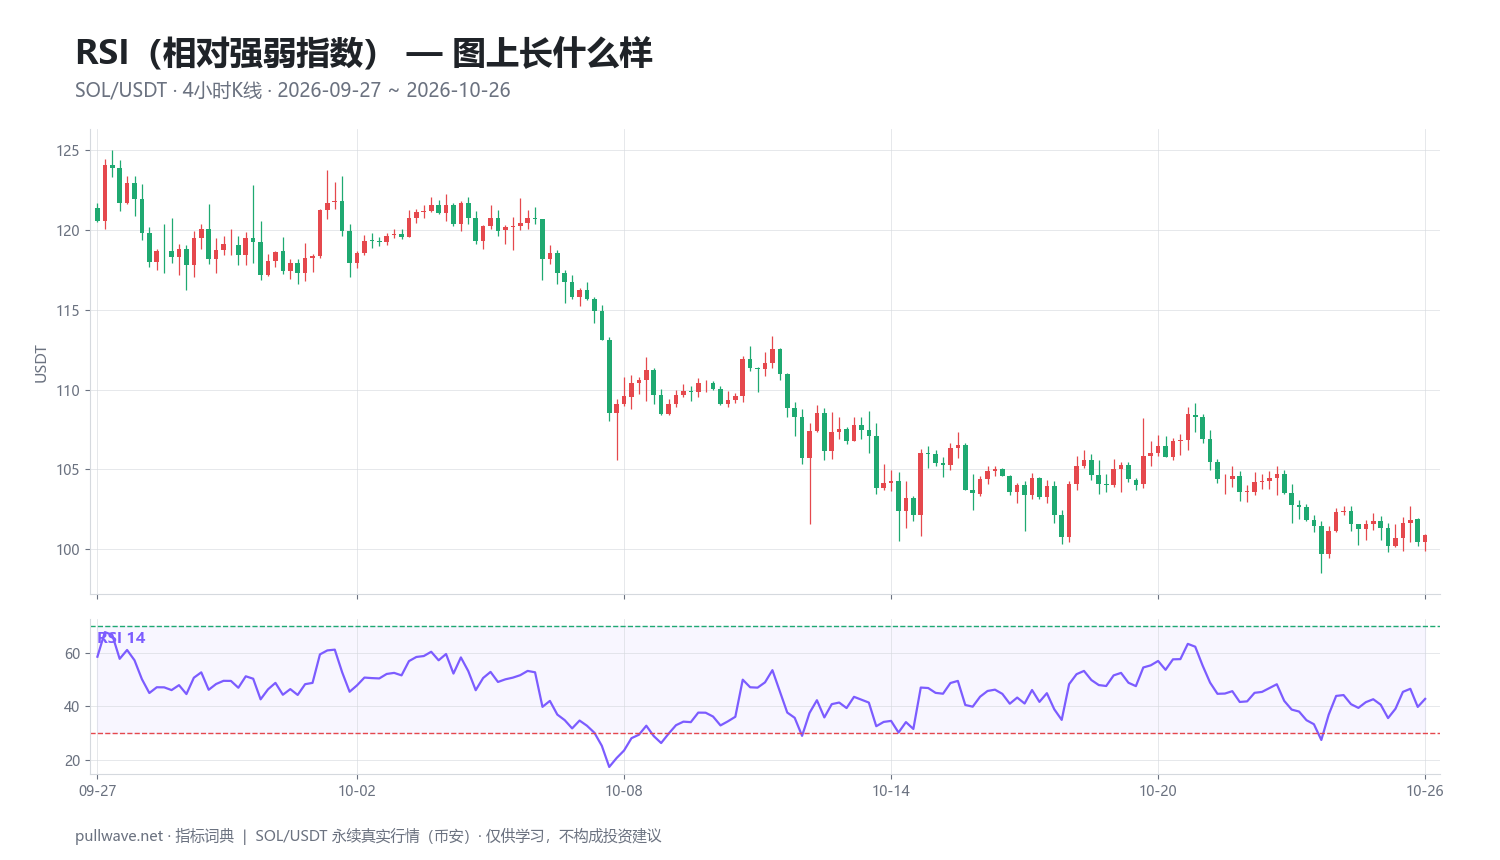
上图展示了 SOL/USDT 永续合约 4 小时 K 线下方的 RSI(14),区间与后文案例一致。上半部分是价格,下半部分是振荡指标及其 70、30 参考线,可以直观看到曲线如何回应每一段行情。
RSI(相对强弱指数)是什么?
RSI 是一个有界动量振荡指标。在一个回看窗口内(默认 14 根K线),它分别计算上涨幅度与下跌幅度的平均值,构造两者之比,再把这个比值映射到 0–100 的刻度上。
它的名字是常见的误解来源。这里的"相对强弱"并不是指把一个资产与另一个资产作比较(那是相对强弱比较,属于另一类工具)。RSI 比较的是资产与自身近期行为——同一标的的平均涨幅对平均跌幅。
由于输出有界,100 美元的 SOL 上的 RSI(14) 与 60,000 美元的 BTC 上的 RSI(14) 可以直接对照。两者说的是同一件事:近期波动中向上部分所占的比例。读数 70 大致意味着回看期内平均涨幅是平均跌幅的两倍以上;读数 30 则相反。
指标背后的思路(理论与历史)
RSI 由J. Welles Wilder Jr.(威尔德)创立,他是机械工程师出身的商品交易者,1978 年在其著作《New Concepts in Technical Trading Systems》中公开了这一指标。同一本书还引入了平均真实波幅(ATR)、抛物线转向(Parabolic SAR)以及趋向运动系统(ADX/DMI)——这一连串指标至今仍在广泛使用。RSI 同年也刊登于《Commodities》杂志,因此在书籍出版前就已在场内交易者中流传。
威尔德要解决的是一个很实际的问题。单纯的动量线(今日收盘价减去 n 根K线前的收盘价)会在某根大幅波动的K线移出回看窗口时突然跳变,而且它没有上下界,所以如果不逐个市场单独研究,就无法定义什么叫"高"。他想要的是既能平滑这类假象、又有固定边界的东西。
他的解法是:把价格变动拆分为涨幅与跌幅,各自用指数式均线平滑,取两者之比(RS),再归一化到 0–100 区间。正是这一步归一化,让 70 和 30 在不同市场之间具有可比意义,也是 RSI 永远不会冲出图表上下边界的原因。
后续研究中还有一个重要补充:Andrew Cardwell 在上世纪八九十年代大量讲授 RSI,他主张 RSI 的真正信息在于它所运行的区间,而不是对 70 或 30 的单次触碰。在持续的上升趋势中,RSI 往往运行于 40 到 80 之间;在下降趋势中大致在 20 到 60 之间。这一重新定义,是对威尔德原始说法最有价值的一次升级。
计算方法
以 14 根K线的回看周期为例,逐步拆解:
- 对每根K线,计算收盘价相对前一根收盘价的变动。
- 若变动为正,记为涨幅,该K线的跌幅为 0;若为负,取绝对值记为跌幅,涨幅为 0。收盘价持平则两者都记为 0。
- 第一个数值取前 14 根涨幅与前 14 根跌幅的简单平均。
- 之后每根K线采用威尔德平滑(Wilder smoothing):把前一期均值乘以 13,加上当前K线的涨幅(或跌幅),再除以 14。
- 用平均涨幅除以平均跌幅,得到 RS(相对强度)。
- 用最终公式把 RS 转换为 0–100 的读数。
``` change = close[i] - close[i-1] gain[i] = max(change, 0) loss[i] = max(-change, 0)
AvgGain[i] = (AvgGain[i-1] * 13 + gain[i]) / 14 (Wilder 平滑) AvgLoss[i] = (AvgLoss[i-1] * 13 + loss[i]) / 14
RS = AvgGain / AvgLoss RSI = 100 - (100 / (1 + RS))
若 AvgLoss = 0 -> RSI = 100 ```
实务上有两个细节很关键。第一,威尔德平滑本质上是平滑系数为 1/14 的指数平均,比 14 周期 EMA(系数 2/15)更慢。用 EMA 或 SMA 替代的平台会给出略有差异的数值——通常相差一两个点,在转折处偶尔更大。第二,RSI 是递归的:今天的数值依赖于此前所有数值,因此加载历史数据过少的图表在平滑收敛之前会出现小幅偏差,通常需要几百根K线才能稳定。
默认参数与常见变体
威尔德使用 14 周期。他在多个指标上都用了 14,常见解释是这大致相当于他所研究的日线商品数据中月度周期的一半。他并未发表过参数优化研究;14 是一个合理且经过长期检验的惯例,而非什么神奇数字。
其中的取舍是机械性的。回看周期越短,平滑的K线越少,曲线摆动越大,触及 70/30 的频率也高得多。回看周期越长,曲线越平坦,极值越罕见,但一旦出现也更有含义。
| 参数 | 表现 | 典型用途 |
|---|---|---|
| RSI 2–5 | 极快,频繁触及极值 | 短线均值回归系统(由 Larry Connors 推广) |
| RSI 7–9 | 反应灵敏,信号更多,噪音也更多 | 加密货币日内交易,5分钟–1小时级别剥头皮 |
| RSI 14 | 威尔德默认值,较为均衡 | 任意周期的通用设置 |
| RSI 21–25 | 平滑,极值稀少 | 波段与头寸交易、趋势过滤 |
阈值的变体与周期的变体同样重要:
- 70/30 —— 威尔德的原始阈值。
- 80/20 —— 信号更少、更挑剔;常用于强趋势或波动极高的市场,例如加密货币。
- 60/40 —— 在 Cardwell 的方法中用作趋势区间边界,而非反转触发条件。
- 50 —— 中轴线;持续运行于其上描述净向上动量,位于其下则是净向下动量。
基于 RSI 衍生的相关工具包括 随机 RSI(Stochastic RSI)(Tushar Chande 与 Stanley Kroll,《The New Technical Trader》,1994),它对 RSI 数值再套用一次随机指标计算,波动速度快得多;以及 Connors RSI,它把短周期 RSI 与连涨连跌天数、变动率排名混合在一起。
如何解读
解读 RSI 可以分三个层次,由可靠到不可靠。
第一层——运行区间。 过去数周 RSI 主要在什么范围内活动?如果它反复在 60 附近见顶、在 20 附近见底,说明市场处于下行状态,"超卖"读数是常态而非例外。如果它在 40 附近见底并能冲过 80,则处于上行状态。
第二层——中轴线。 50 的上下穿越是动量翻转的粗略标志。它滞后于价格,但能过滤掉大量噪音,有助于决定你究竟愿意接受哪个方向的信号。
第三层——极值与背离。 触及 70 和 30 描述的是一种被拉伸的状态。当价格创出新高(或新低)而 RSI 没有同步创出时,就出现了背离(divergence)——价格的新极值是在更弱的动量支撑下完成的。背离是对行情性质的警示,而不是择时工具;在强趋势中,背离可以反复出现多次而行情毫无变化。
威尔德本人偏好的信号是失败摆动(failure swing):RSI 跌破 30 后反弹,回落时没有创出新低,随后向上突破反弹高点。这一结构完全存在于振荡指标自身之中,不需要价格出现背离。
交易者如何使用
1. 区间内的均值回归。 当价格在水平边界之间来回震荡时,RSI 触及 30 或 70 往往与区间边缘重合。适用于波动率稳定且没有主导趋势的环境。失效于区间被突破时——第一段真正的趋势行情会把 RSI 钉在极值区,此后每一个"超卖"读数都成了买在下跌途中。
2. 用中轴线或 Cardwell 区间做趋势过滤。 有些交易者不去逆势抄极值,而只接受与 RSI 所处状态一致的信号:在上升趋势中,买入 RSI 回落到 40–50 的调整。适用于趋势清晰且已经确立时。失效于震荡市——RSI 会反复穿越 50,制造一次又一次的来回打脸。
3. 把背离当作警示。 新高处出现顶背离,说明这波上涨是由更少、更小的阳线推动的。适用于它出现在一段长时间上涨之后,并有价格结构破位加以确认。失效于在强趋势中单独使用;加密货币的趋势常常在见顶前连续出现三四次背离。
4. 跨周期确认。 用更高周期的 RSI 界定市场状态,再用更低周期择时。适用于两者方向一致时。失效于交易者不断悄悄切换周期,直到找到一个支持自己既有立场的周期为止。
在加密市场尤其要注意:市场 7×24 小时运行,不存在隔夜跳空来扭曲涨跌序列,但同样也没有收盘来重置动量——趋势可以穿越传统市场的"周末"一路延伸。在永续合约上,长期被拉伸的 RSI 读数往往伴随极端的资金费率,若用杠杆去反向操作,一旦趋势只是单纯延续,"超买"这个看法就会变成爆仓风险。
SOL 实盘图表案例
样本区间为 币安 SOL/USDT 永续合约,4 小时K线,2026-09-27 至 2026-10-26,参数为 RSI 14、威尔德平滑、阈值 70/30。区间最后一根收盘价为 100.91,RSI 为 42.8。
市场状态可以从两个数字看出来:区间内 RSI 位于 70 以上的时间占比为 0.0%,位于 30 以下的占比为 6.1%。整段时间完全没有出现超买状态——这是一段走弱、动量匮乏的行情,振荡指标始终在刻度下半区运行。
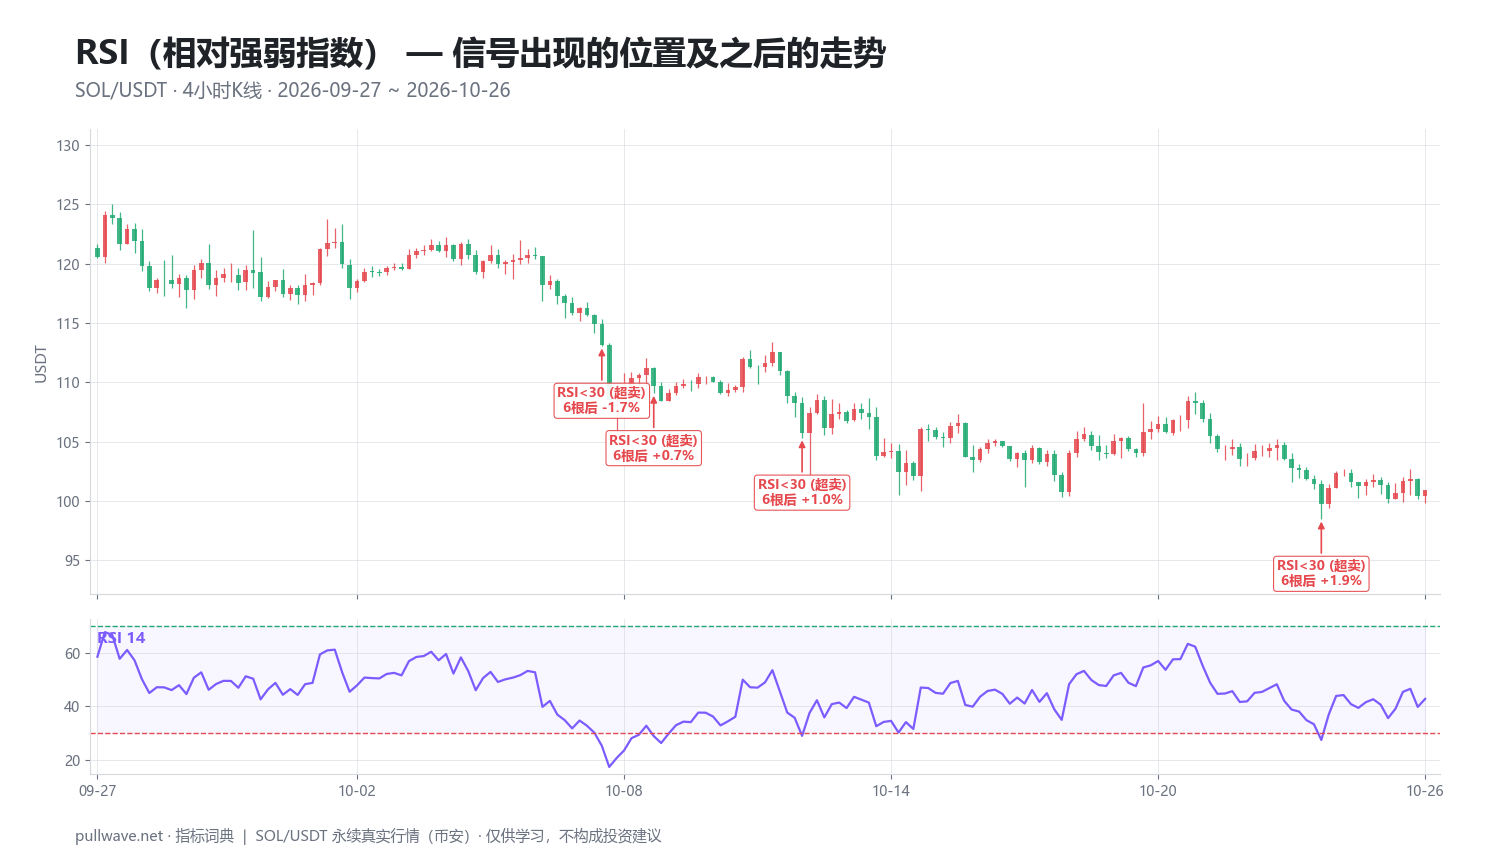
区间内共出现 4 次超卖信号。上图在同一组K线上标出了每一次信号,下表列出每次信号时的收盘价,以及 6 根K线后(一天)和 18 根K线后(三天)的涨跌幅。
| 日期(UTC) | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-10-08 08:00 | RSI<30(超卖) | 113.13 | −1.69% | −3.15% |
| 2026-10-09 12:00 | RSI<30(超卖) | 109.66 | +0.70% | −0.73% |
| 2026-10-12 20:00 | RSI<30(超卖) | 105.70 | +1.02% | −0.30% |
| 2026-10-24 12:00 | RSI<30(超卖) | 99.72 | +1.88% | +1.19% |
两列要放在一起看,因为它们讲的是不同的故事。6 根K线之后,4 次中有 3 次朝着超卖读数所暗示的方向移动了——但涨幅很小,介于 +0.70% 到 +1.88% 之间,而那次失败则亏损了 −1.69%。到 18 根K线后,仍为正收益的只剩 4 次中的 1 次。而且每一次超卖读数出现时的价格都比上一次更低:113.13,然后 109.66,再到 105.70,最后 99.72。
这正是振荡指标在下降趋势中的教科书式表现。短线反弹确实存在,但很浅,拿过头就会把涨幅吐回去。最后一次信号出现在 99.72,是唯一在两个时间尺度上都录得正收益的——而它也最接近数据末端,因此之后发生了什么并无信息可言。
这只是单一指标在单一市场上大约一个月 4 小时K线的表现——总共 4 个信号。它说明的是 RSI 在一边倒的市场状态下会如何表现,而不是在证明超卖读数有效或无效。换一个时间窗口、换一个标的,或者把 4 小时换成 1 小时,都会得到一张不同的表。
常见误区
- 把 70/30 当成信号而非状态。 在强趋势中 RSI 可以在 70 上方待上数周。"超买"意味着市场一直很强,而不是即将下跌。
- 无视市场状态。 在下降趋势中去抄超卖读数——正是上面 SOL 表格中的情形——是交易者用 RSI 亏钱最常见的方式。
- 仅凭背离就下单。 背离描述的是动量减弱,而不是反转日期。缺少价格结构上的确认,它只是一个没有触发条件的看法。
- 缩短周期以获得更多信号。 RSI(5) 会不停触及 30。信号更多并不等于信息更多,只是同样的信息伴随更差的信噪比。
- 混用不同平滑方式。 如果回测用威尔德平滑而图表用 EMA,你的阈值恰恰会在最关键的时刻对不上。
- 以为 RSI 知道成交量或流动性。 它完全建立在收盘价之上。一根被操纵的稀薄影线和一轮有扎实承接的上涨,在它眼中一模一样。
与其他工具的组合
RSI 只测量一个维度——收盘价的动量——所以有价值的组合都是在补充另一个维度。
- 趋势方向: 长周期均线或 ADX 能告诉你当前环境是否值得去反向博取极值。这与 Cardwell 的区间思路天然契合。
- 波动率: 布林带(Bollinger Bands)或 ATR 能告诉你市场在扩张还是收敛。压缩的下轨处出现超卖 RSI,和扩张的下跌趋势中出现超卖 RSI,是完全不同的两种情形。
- 结构: 水平支撑/阻力、前期摆动点或成交量分布,为背离提供了可供确认的对象。动量警示加上结构破位,远强于任何一者单独使用。
- 成交量: 由于 RSI 只看价格,能量潮(OBV)或简单的量能分析可以提示一次冲向极值的行情背后究竟有没有参与度。
要避免把测量同一件事的工具堆在一起。RSI、随机指标(Stochastic Oscillator)和威廉指标(Williams %R)都属于动量/超买超卖类振荡指标,尽管输入不同,实际上重复了大部分相同的信息:RSI 完全基于收盘价,随机指标衡量收盘价位于回看期最高价与最低价区间中的位置——%K =(收盘价 − 最低价)/(最高价 − 最低价)——而威廉指标是从区间的另一端衡量同一件事,(最高价 − 收盘价)/(最高价 − 最低价)。三个一起用,多半只是得到同一个信号的三个版本,以及三倍于应得的信心。
常见问题
Q. 加密货币的最佳 RSI 参数是什么?
并不存在唯一的最佳参数,但 RSI(14) 搭配 70/30 仍是合理的默认选择;许多加密交易者会把阈值放宽到 80/20,因为高波动率会更频繁地把振荡指标推向极值。7 或 9 这样的较短周期适合日内图表,代价是大量假信号。无论你选什么,都要保持足够长的时间不变,直到你摸清这套具体配置在你所交易的市场上是怎么表现的。
Q. RSI 高于 70 或低于 30 意味着什么?
高于 70 意味着回看期内的平均涨幅大致是平均跌幅的两倍;低于 30 则相反。这些是对近期动量的描述,而不是预测。在强趋势中,资产可以连续许多根K线保持在 70 上方或 30 下方,这正是为什么这些阈值作为背景信息比作为触发条件更好用。
Q. RSI 是领先指标还是滞后指标?
RSI 完全由过去的收盘价推导而来,所以严格来说是滞后指标。它常被称为"领先",是因为背离和失败摆动可能在价格反转显现之前出现,但这些形态只有在构成它们的K线收盘之后才看得到。应当把它视为对已经发生之事的描述,并带有一定的市场状态预判价值。
Q. 什么是 RSI 背离?
当价格创出更高的高点而 RSI 的高点更低时,出现顶背离(看跌);当价格创出更低的低点而 RSI 的低点更高时,出现底背离(看涨)。它表明新的价格极值是在比前一次更弱的动量下达成的。在强趋势内部背离可以反复出现多次,因此多数交易者会等待价格结构出现确认性突破后再行动。
Q. 应该在哪个周期上使用 RSI?
更高周期产生的信号更少也更稳定;更低周期产生的信号多得多,其中大部分是噪音。常见做法是在日线或 4 小时图上界定市场状态,仅用更低周期择时。关键的纪律是:在看盘之前就选定周期,而不是在已有立场之后再去挑。
Q. RSI 在 7×24 小时的加密市场有效吗?
计算方式完全相同,而且没有周末跳空,实际上让涨跌序列比有休市间隔的市场更干净。真正的差别在于,连续交易让趋势可以不受传统市场强制停顿的影响而持续延伸,因此极值读数维持的时间可能比股票交易者的直觉预期更长。在带杠杆的永续合约上,这种持续性是实实在在的风险,而不是统计上的趣闻。
核心要点
- RSI 由 J. Welles Wilder Jr. 于 1978 年创立,把平均涨幅与平均跌幅之比归一化为 0–100 的振荡指标;默认回看周期为 14,搭配威尔德平滑。
- 70 和 30 描述的是被拉伸的状态而非反转;近几周 RSI 所运行的区间,比任何一次单独触碰都携带更多信息。
- RSI 的有效性取决于市场状态:它适合在震荡市中做均值回归、在趋势市中为回调择时,一旦把两者混淆就会严重误导。
- 在 SOL/USDT 4 小时样本区间中,全部 4 个信号都是下跌市中的超卖读数——4 次中有 3 次在 6 根K线内反弹,但 18 根K线后仍为正收益的只有 1 次。单一窗口、单一市场,不足以对这个工具整体下结论。
- 把 RSI 与测量不同维度的工具组合——趋势、波动率、结构、成交量——而不是与随机指标或威廉指标这类大体重复同一信号的其他动量振荡指标叠加。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。