指标与交易方法词典 · 交易方法
突破交易详解:规则、关键位与实例
要点速览
- 突破交易是在价格收盘价越过某个既定关键位(如最近N根K线的最高高点或最低低点)时入场。
- 最经典的参数是20根K线通道,由唐奇安(Donchian)式趋势跟踪与1980年代的“海龟交易法则”发扬光大。
- 突破在趋势明确、波动率扩张的环境中有效,而在震荡区间中会持续亏损,因为多数突破尝试都会反转。
- 在一段4小时SOL/USDT行情中共出现9次突破,6根K线后只有5次朝信号方向运行——优势来自后续跟进,而非信号数量。
突破交易(Breakout Trading)指的是:当价格果断越过此前一直压制它的某个关键位——区间上沿、前高、最近20根K线的最高高点——时建立仓位。其前提很简单:任何关键位都只是“在被突破之前有效”,而它失效的那一刻,往往就是一波新行情的起点。
交易者之所以重视突破,是因为这是少数几种能让你较早进入趋势、又不需要预测任何东西的方法。你不是在预判价格将会突破,而是在它已经突破之后做出反应。这种简洁的代价是失败率很高,而突破交易中真正有价值的内容,几乎都围绕着“管理这个失败率”,而不是“消灭它”。
什么是突破交易
突破是指收盘价越过了此前充当支撑或阻力的参考位。这个参考位可以是机械式的(最近N根K线的最高高点)、结构性的(前高、区间上沿、趋势线),也可以是基于波动率的(布林带(Bollinger Bands)上轨、开盘区间极值)。
突破交易则是围绕这一事件的完整流程:提前定义关键位、确定什么才算有效突破、选择入场方式(突破K线、回踩、确认收盘)、设置失效点,并知道突破何时已经失败。没有这些规则,你做的就不是突破交易,而是追K线。
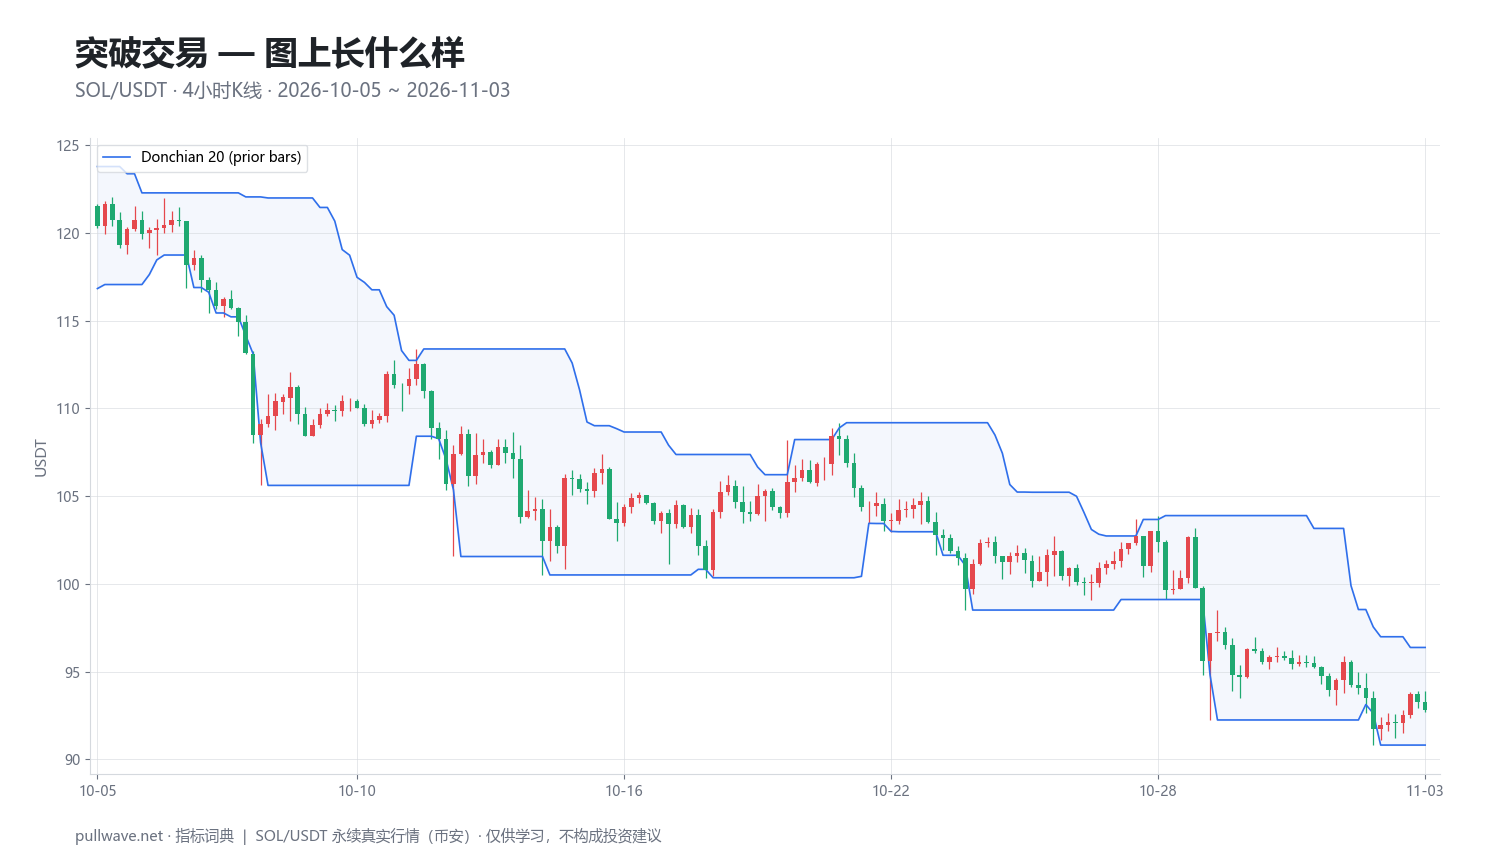
图1展示了这一方法在真实SOL/USDT 4小时K线上的机械化应用:上轨跟踪前20根K线的最高高点,下轨跟踪最低低点。任何收在通道之外的收盘价都是突破信号。注意当价格盘整时通道会走平,而趋势行情中通道会快速下移——这种形态正是该方法的全部性格所在。
背后的逻辑(理论与历史)
理论上的论据关乎信息与持仓结构。一个关键位之所以有效,是因为有足够多的参与者愿意在那里成交——阻力位有卖方,支撑位有买方。当价格收盘越过它,说明这部分供给或需求已被消化。原本在阻力位做空的交易者开始浮亏,他们的止损单会变成顺着突破方向的市价单;再加上新进场的动量交易者,就形成了一段短促的单边资金流。
第二个论据是统计性的:价格分布的尾部比正态分布更厚,且波动率具有集聚性。大幅波动往往跟随大幅波动。突破是一个粗糙但有效的过滤器,用来判断“一波大行情可能正在启动”,这也是趋势跟踪系统几十年来一直使用它的原因。
从历史来看,机械式突破与理查德·唐奇安(Richard Donchian)密切相关。他是期货交易者,被广泛视为系统化趋势跟踪之父,在20世纪中叶推广了基于通道的规则;“四周法则”(创四周新高买入、创四周新低卖出)通常被归于他名下。尼古拉斯·达瓦斯(Nicolas Darvas)则在《我如何在股市赚到200万美元》(1960)中描述了一种主观版本,即买入那些突破其“箱体”的股票。
记录最完整的案例是理查德·丹尼斯(Richard Dennis)与威廉·埃克哈特(William Eckhardt)于1983年启动的海龟(Turtle)实验,其规则使用20日和55日通道突破,并配合基于波动率的仓位管理;这些规则后来由前海龟成员公开,包括柯蒂斯·费思(Curtis Faith)的《海龟交易法则》(2007)。在短线领域,托比·克拉贝尔(Toby Crabel)的《用短期价格形态与开盘区间突破做日内交易》(1990)将波动率收缩与开盘区间突破的思路系统化,至今仍为日内交易者所用。
如何计算
机械式通道突破是最容易计算的版本,也是下文实例所使用的方法。
逐步拆解如下:
- 选择回溯长度
N(例如20根K线)。 - 对当前K线,找出前
N根K线的最高高点——不包含当前K线。这就是上轨。 - 找出前
N根K线的最低低点。这就是下轨。 - 如果当前K线收盘价高于上轨,记录为向上突破。
- 如果当前K线收盘价低于下轨,记录为向下突破。
- 移动到下一根K线重新计算。通道每根K线都会更新,因此趋势中它会跟随价格移动,震荡中则走平。
``` Upper(t) = Highest High of bars t-N ... t-1 Lower(t) = Lowest Low of bars t-N ... t-1
Breakout up : Close(t) > Upper(t) Breakout down : Close(t) < Lower(t)
Optional filters: Buffer : Close(t) > Upper(t) * (1 + k) e.g. k = 0.002 ATR buffer: Close(t) > Upper(t) + 0.25 * ATR(14) Volume : Volume(t) > 1.5 * average Volume(20) ```
有两个细节比多数人想象的更重要。第一,把当前K线排除在回溯区间之外,可以避免关键位被那根正在试图突破它的K线重新定义。第二,以收盘价为准的信号远比以影线为准的信号保守:影线穿过关键位只是“触碰”,收盘越过才是“决定”。
对于结构性突破(区间上沿、趋势线),关键位是手工画出来的,但第4–6步的逻辑完全一致。
默认参数与变体
- 20根K线是最常见的默认值。在日线上大约相当于一个月的交易活动,这正是“四周法则”的来源。在4小时加密货币图表上,20根K线约为3.3个自然日——属于短波段周期。
- 55根K线是海龟的慢速系统入场参数。它产生的信号更少、质量更高,能避开更多震荡。
- 10根K线或更短常被用作经典趋势跟踪中的离场规则:以20根K线突破入场,以反方向的10根K线突破离场。
- 5–7根K线适合日内突破剥头皮,但信号量极大,其中多数会失败。
- 开盘区间突破使用交易时段前X分钟的高低点,而非滚动回溯。加密货币7×24小时交易,没有官方开盘,因此交易者会用固定的UTC时间窗、日线开盘,或亚洲时段的高低点来替代。
值得了解的变体包括:要求突破幅度超过关键位一定比例的ATR(过滤噪音)、要求连续两根K线收在关键位之外(过滤影线)、要求突破方向与更高时间框架趋势过滤器(如200周期均线)一致,以及“波动率挤压”版本——只在布林带带宽或ATR收缩至数周低位之后才接受突破。
不存在普适最优的 N。较短的回溯交易更频繁、失败更多;较长的回溯交易更少,但每笔交易回吐的浮盈更多。选择那个你在交易频率和回撤形态上真能坚持下来的参数。
如何解读
先读通道,再读信号。当上下轨狭窄且走平时,市场在压缩,此时的突破更可能标志着真正的状态转换。当通道宽阔且倾斜时,你已经身处趋势之中,新的突破属于延续信号而非启动信号。
再读位置。价格从较大区间边缘的多日平台中突破,与价格已经上涨20%后在“不上不下”的位置突破,性质完全不同。前者有空间,后者往往是行情的尾声。
接着读K线本身。收在极值附近、振幅放大、成交量高于均值的突破K线,显示出承接力度。而带有长影线、价格重新回到关键位内的突破K线则说明相反——供给或需求立刻重新出现。仅这一个区分,就能过滤掉相当一部分糟糕的入场。
最后,读突破之后发生了什么。突破中信息量最大的K线不是突破那一根,而是随后的一到两根。延续加上浅幅回踩并守住,是健康的序列;而立刻收回区间之内,则是失败信号,往往会朝反方向剧烈兑现。
交易者如何使用
1. 通道趋势跟踪。 在收盘越过20或55根K线极值时入场,用ATR确定仓位规模,用较短周期的反向通道移动止损,让少数几笔大趋势覆盖多笔小亏损。在波动率扩张、方向明确的环境中有效——加密牛市脉冲和由爆仓驱动的下跌趋势。在数周的区间震荡中失效,因为同样的规则会在每个顶部买入、每个底部卖出。
2. 区间突破+回踩入场。 标出至少经过三次触碰的水平区间。等待收盘越出区间,然后只有当价格回踩被突破的关键位并守住时才入场。当区间定义清晰、突破伴随放量时有效,因为回踩提供了很紧的失效点。当突破过于强势以至于根本不回踩时失效——你会彻底错过行情;当所谓“区间”其实只是低波动漂移、边缘并无真实承接时也会失效。
3. 波动率收缩(挤压)突破。 只做跟在已实现波动率收缩之后的突破:布林带带宽收窄、ATR创多日新低,或三角形明显收敛。有效是因为波动率长期具有均值回归特性,压缩倾向于以扩张的方式释放。当挤压先后向两个方向都“解决”一次时失效——这在既定宏观事件和资金费率重置前后很常见。
4. 交易失败的突破。 有些交易者刻意站在另一边:当价格收盘越过某个被广泛关注的关键位、随后一两根K线内又收回区间内时,他们把这种“收复”视为反转信号。在震荡市以及明显的整数关口、前高等止损密集区附近有效。在强趋势中严重失效,因为看似失败的突破其实只是延续前的停顿。
在加密市场,有两个结构性细节改变了这笔账。永续合约会把止损单和强平单集中在明显关键位之外,使得短暂超调与即刻反转比在节奏更慢的市场中更频繁。而且由于市场永不休市,“突破”可能发生在周日UTC时间03:00、流动性极薄的时刻——信号相同,但背后的参与度要低得多。
真实SOL图表上的实例
考察区间为币安SOL/USDT永续合约,4小时K线,2026年10月5日至11月3日,机械规则设为前20根K线的最高高点/最低低点。区间内最后收盘价为92.81。在这约29天里,该规则共产生9个突破信号,其中5个在6根K线(一天)之后朝信号方向运行。
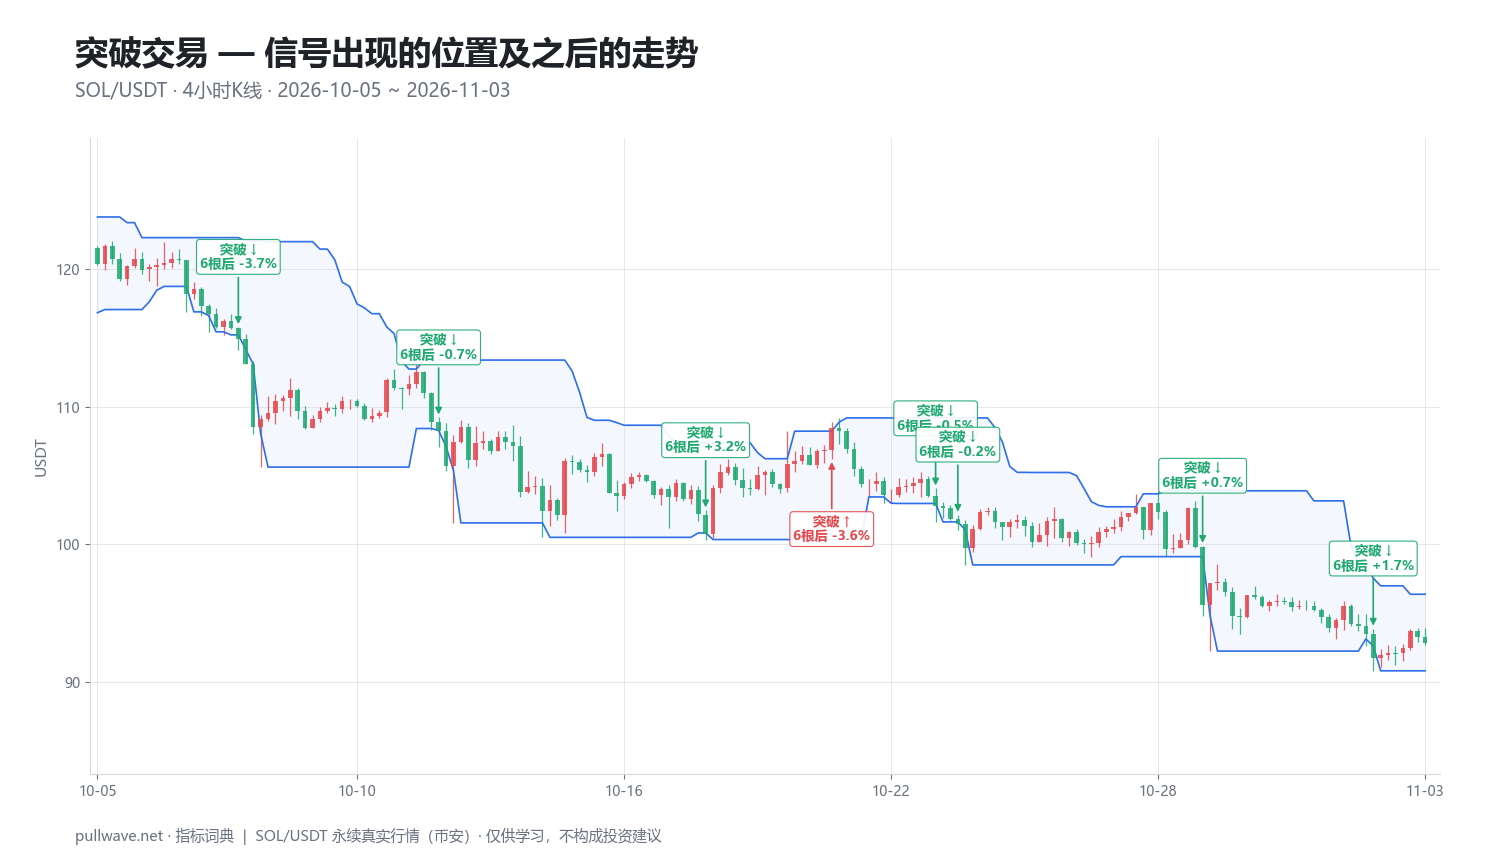
图2在同一张图上标出了每个信号,并给出信号K线之后6根和18根K线的涨跌幅。
| 日期(UTC) | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-10-07 00:00 | 向下突破 ↓ | 118.18 | −2.11% | −7.22% |
| 2026-10-08 04:00 | 向下突破 ↓ | 114.90 | −3.72% | −4.85% |
| 2026-10-12 16:00 | 向下突破 ↓ | 108.25 | −0.69% | −2.10% |
| 2026-10-18 16:00 | 向下突破 ↓ | 100.78 | +3.19% | +7.41% |
| 2026-10-21 12:00 | 向上突破 ↑ | 108.44 | −3.56% | −8.04% |
| 2026-10-23 20:00 | 向下突破 ↓ | 102.79 | −0.45% | −1.83% |
| 2026-10-24 08:00 | 向下突破 ↓ | 101.47 | −0.22% | −1.37% |
| 2026-10-29 20:00 | 向下突破 ↓ | 95.62 | +0.71% | −1.16% |
| 2026-11-02 16:00 | 向下突破 ↓ | 91.74 | +1.66% | +1.17% |
几点客观观察。9个信号中有8个是向下突破,这正是机械通道在持续下跌中的表现——它会不断沿着主导方向重复发出信号。早期在118.18和114.90的信号是在较长周期上真正兑现的,18根K线后分别为−7.22%和−4.85%。区间中段在102.79、101.47和95.62的三次向下突破,18根K线后分别为−1.83%、−1.37%和−1.16%——方向正确,但幅度小到在带杠杆的永续合约上,手续费、资金费率和滑点会吃掉其中大部分。
两次最明显的失败很有启发性。唯一一次向上突破发生在10月21日的108.44,它是下跌趋势中的逆势信号,6根K线后−3.56%,18根K线后−8.04%——是样本中最差的结果。而10月18日在100.78的向下突破完全走反,6根K线后+3.19%,18根K线后+7.41%。临近区间末尾,91.74的最后一次突破同样未能延续(6根K线后+1.66%)。
所以成绩单是混合的:6根K线后9次中有5次方向正确;若看18根K线那一列,则是9次中有6次。这只是一个指标、一个市场、一个29天窗口,而且下跌趋势本身就偏袒了一个顺着主导方向的规则。它展示的是这项技术的行为方式——信号频繁、少数几次有意义的跟进、若干小亏损,以及一笔痛苦的逆势交易——而不是证明这项技术有效。换一个月份,或者换成横盘的一个月,画面会不同,而且很可能更糟。
常见错误
- 以影线而非收盘价入场。 永续合约里,盘中短暂刺穿关键位时有发生。要求收盘越过关键位能去掉大量噪音,代价只是入场价略差一些。
- 忽视市场状态。 在震荡区间里对每个突破都下手,是用这项技术亏钱最快的方式。如果最近五次突破尝试全都反转了,市场已经在告诉你它正处于均值回归状态。
- 止损紧贴关键位之外。 那恰恰是所有人止损所在的位置。采用基于ATR的距离,或放在突破K线反向极值之外,能更好地承受常规超调。
- 追一根已经走完的K线。 振幅达到平均三倍的突破K线,已经兑现了行情的一部分。在它的最高点入场,会让失效点很远、盈利空间很近。
- 在突破尝试上用过高杠杆。 因为突破经常失败,仓位规模必须以“会失败”为前提。在永续合约上,4倍仓位配上放在波动关键位之外的止损,在一次正常回踩中就可能逼近强平价。
- 没有再入场计划。 趋势跟踪型突破系统的大部分利润来自少数几笔交易。做了第一个信号、亏了,然后拒绝第二个信号,恰恰剔除了那些本该赚钱的交易。
与其他工具的组合
ATR是天然搭档:它决定突破缓冲区、止损距离和仓位规模,并告诉你市场是否正处于值得关注的收缩状态。用固定百分比设止损的突破,意味着风险水平前后不一致。
成交量,以及永续合约上的持仓量(OI)反映参与度。成交量上升、持仓量同步上升的突破,意味着新仓位进场;成交量萎缩时的突破,或持仓量上升后立刻解除的突破,往往标志着一次爆仓冲洗,而非趋势起点。
更高时间框架的趋势过滤器——一条长周期均线,或干脆看日线通道的方向——是性价比最高的改进。在上文的SOL案例中,仅这一个过滤器就能排除10月21日那次18根K线亏损8.04%的向上突破。
布林带带宽或肯特纳通道(Keltner Channels)能识别出更优质突破之前的压缩阶段;而来自更高时间框架的水平支撑/阻力则告诉你,你所交易的关键位对其他人是否也有意义。像相对强弱指数(RSI)这类动量工具,在这里最好用于提供背景,而非作为确认:突破进入一个长期存在的动量背离时,应当减小仓位,而不是一票否决。
常见问题
Q. 加密市场中的突破交易是什么?
加密市场的突破交易,是指当价格收盘越过某个既定关键位——区间上沿、前期波段低点,或最近N根K线的最高高点——时建立多头或空头仓位,前提假设是行情将延续。它既用于现货,也用于永续合约;由于加密货币7×24小时交易,突破关键位可能在任何时段被触发,包括流动性低、后续跟进不可靠的时段。
Q. 突破策略用什么参数最好?
不存在唯一最优参数。20根K线的回溯是使用最广的默认值,可追溯到经典的四周法则和海龟系统;55根K线给出更少、更慢的信号,10根K线常用于离场。回溯越短意味着交易越多、失败率越高,因此正确的选择取决于你能在两次盈利之间忍受多少次失败尝试。
Q. 为什么这么多突破会失败?
多数市场处于震荡的时间多于趋势,而在震荡中,任何对关键位的突破按定义都是假突破。除此之外,永续合约中止损单和强平单密集堆积在明显关键位之外,因此价格经常被被动平仓的订单推穿关键位,待这股流量耗尽后又被拉回。失败是这项技术的正常属性,这也是为什么仓位管理和失效点设置比信号质量更重要。
Q. 应该在突破K线入场,还是等待回踩?
两者都成立,只是取舍不同。在突破收盘价入场能抓住每一波行情,但平均成本更差、止损更宽;等待回踩能获得更紧的失效点和更好的盈亏比,却会错过那些从不回头的最强突破。很多交易者采取折中:在收盘时建立部分仓位,回踩守住后再加仓。
Q. 如何分辨真突破与假突破?
事前没有可靠的判断方法,只有提高胜算的方式:收盘价明显越过关键位而非仅有影线、K线振幅放大、成交量高于均值、方向与更高时间框架趋势一致,以及突破前经历过一段波动率收缩。最清晰的证据出现在事后——如果价格在一两根K线内重新收回关键位之内,就把该突破视为失败,而不是指望它恢复。
Q. 突破交易在更高时间框架上效果更好吗?
更高时间框架产生的信号更少,但每个信号背后的参与度更高,因此在4小时和日线图上,跟进与噪音之比通常优于5分钟或15分钟。代价是止损更宽、单笔绝对风险更大,并且会有很长时间没有机会。较低时间框架可以用于日内区间突破,但需要更严格的过滤条件和更精细的成本控制。
关键要点
- 突破是指收盘价越过一个预先定义的关键位;机械版本使用前N根K线的最高高点或最低低点,20和55是经典长度。
- 其逻辑建立在供需被消化加上波动率集聚之上——大幅波动往往跟随大幅波动——这正是从唐奇安到海龟的趋势跟踪者围绕它构建系统的原因。
- 市场状态决定一切:突破在扩张、方向明确的市场中盈利,在区间震荡中持续失血,因此一个更高时间框架的趋势过滤器或波动率收缩条件,通常比调参回溯长度更有价值。
- 在本文考察的4小时SOL/USDT窗口中,9个信号在6根K线后有5次形成跟进,而唯一一次逆势向上突破在18根K线内亏损8.04%——这说明该技术依靠的是少数几笔好交易,而非高胜率。
- 既然失败是内置属性,风险控制——基于ATR、远离明显关键位的止损,永续合约上保守的杠杆,以及再入场计划——才是真正决定突破交易结果的部分。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。