指标与交易方法词典 · 交易方法
均值回归策略详解:公式与参数设置
要点速览
- 均值回归的核心假设是:价格在大幅偏离统计均值之后,倾向于重新向均值靠拢。
- 标准的度量方式是移动平均线加标准差通道,或等价的价格Z分数(z-score)。
- 它在震荡、供需均衡的市场环境中表现最好,而在趋势行情或爆仓驱动的单边行情中会严重失效。
- 在2026-10-05至2026-11-03的SOL/USDT 4小时样本中,88.3%的收盘价落在20/2通道内,13次通道外收盘中有11次在较短观察窗口内朝反转方向运行,但多数较长窗口的结果却走向相反。
均值回归并不是一个指标,而是关于市场行为方式的一种假设。这个假设很简单:当价格异常远离某个均值时,这段距离往往会重新收窄——要么价格回来,要么均值追上去。图表上几乎所有的震荡指标、通道和带状工具,本质上都是在度量这段距离。
交易者关注它,是因为它是趋势跟踪(trend following)的天然对立面。趋势策略靠持有延续行情获利,代价是大量小额亏损;均值回归策略则赢面高、亏损少但一旦亏就很重。判断自己身处何种市场状态,并用数字而不是肉眼去定义「异常远」,就是这件事的大部分工作。
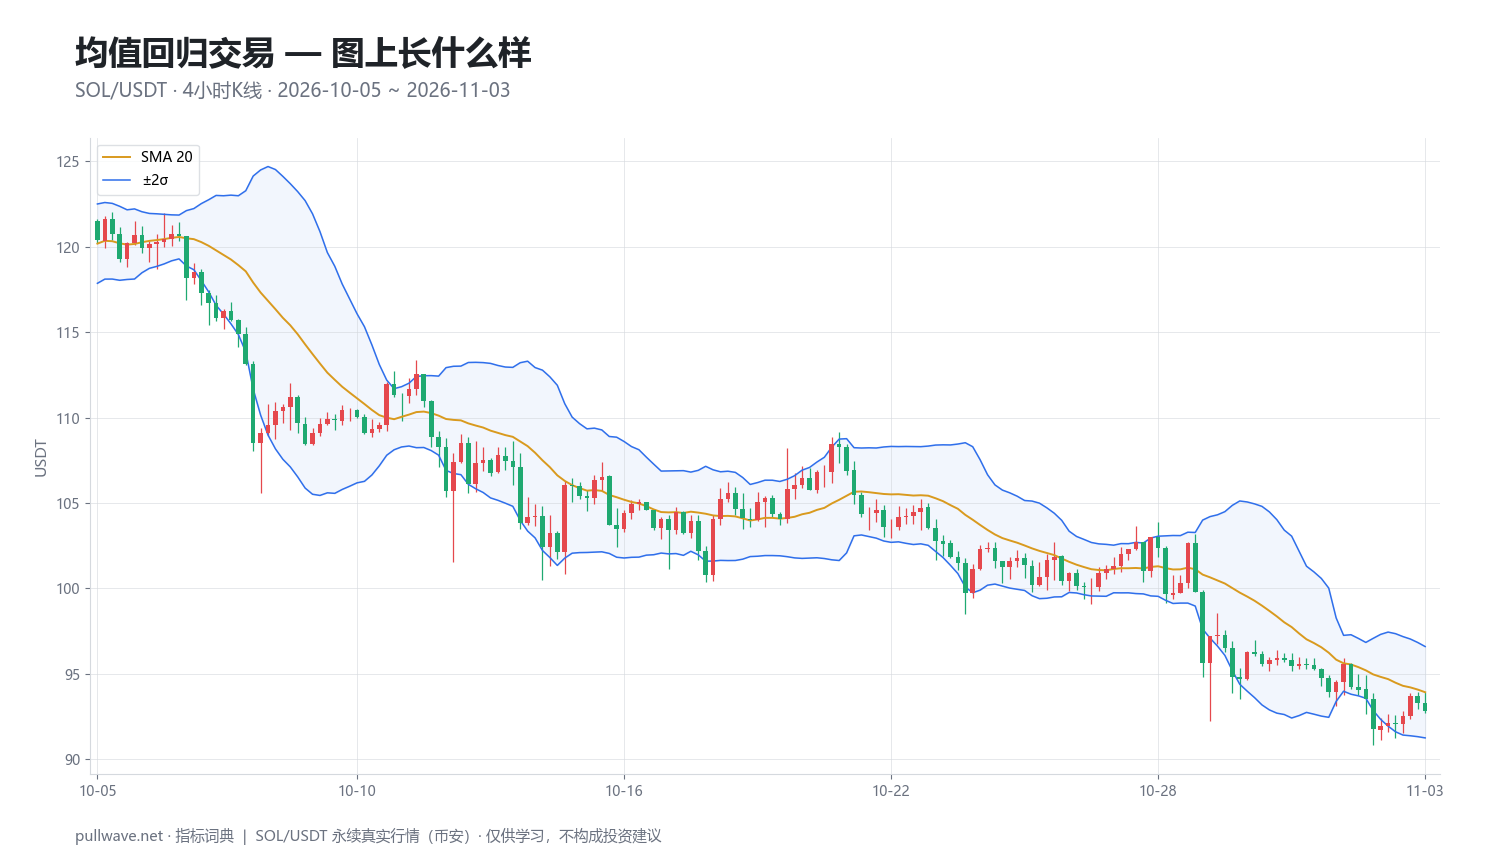
图1展示了这套度量方法在真实SOL/USDT 4小时K线上的应用:20周期简单移动平均线(SMA),上下各两倍标准差的通道。通道宽度随波动率呼吸收缩,而价格绝大多数时间都待在包络线以内。
什么是均值回归
均值回归(mean reversion)是指一个序列在偏离之后,向中枢值回拉的倾向。在交易中,这个「均值」通常是价格的移动平均线(20周期SMA、成交量加权均价VWAP、某个锚定均价),而偏离程度则用标准差或平均真实波幅(ATR)的倍数来衡量。
有一个重要区分:均值回归的序列不等于下跌的序列。价格完全可以向一个本身正在下滑的均值回归。因为价格低于20周期均线2.5个标准差而做多,这个信号可能是「对的」——价差确实收敛了——但持仓依然亏钱,因为是均值下移来迎合价格,而不是价格上涨去追上均值。
均值回归也可以用在原始价格之外的对象上:两个相关资产之间的价差(配对交易)、永续合约的资金费率(funding rate)、现货与期货之间的基差,或者像相对强弱指数(RSI)这类震荡指标。逻辑在每种情形下都一样——定义正常水平,度量偏离幅度,交易偏离的收敛。
背后的思想(理论与历史)
其统计学根源比金融市场更古老。弗朗西斯·高尔顿(Francis Galton)在1886年关于遗传身高的论文中描述了「向平庸回归」,指出某一代的极端测量值之后,往往跟着不那么极端的测量值。数学上的主力工具是奥恩斯坦–乌伦贝克过程(Ornstein–Uhlenbeck process),1930年提出,用来描述一个持续被拉回均衡水平的速度变量——至今仍是均值回归型价差的标准模型。
在金融领域,实证基础建立于1980年代。De Bondt与Thaler在1985年的论文《股票市场是否反应过度?》记录了美股长周期的反转现象;Poterba与Summers(1988)以及Lo与MacKinlay(1988)则围绕短周期价格变动中有多少是可预测的、而非随机游走展开争论。大致同一时期,华尔街的量化交易台开始交易相关股票之间的价差,即统计套利——这是把均值回归应用在一种「关系」而非单一价格上。
图表工具这一侧则是分别出现的。Chester Keltner在1960年的《How to Make Money in Commodities》中描述了移动平均通道;Welles Wilder在1978年的《技术交易系统新概念》中发表了RSI;John Bollinger在1980年代初开发了标准差通道,目的正是让包络线随波动率自适应,而不是使用固定百分比。
价格为什么会回归?通常给出三条经济学理由:流动性提供者要求溢价来承接单边订单流,随后再平掉这些仓位;被迫卖出和被迫买入者(追加保证金、强制平仓、赎回)会把价格推过知情参与者认定的价值区;以及市场对消息的群体反应会超出信息本身的含量。这些都不保证回归——它们只是让回归常见到可以被度量。
如何计算
最常见的量化形式是价格相对移动平均的Z分数,这正是标准差通道所画出来的东西。以20周期回看窗口为例,逐步计算:
- 取最近20根K线的收盘价。
- 求平均值,这就是均值(20周期SMA)。
- 对这20个收盘价,分别减去均值并平方。
- 把这些平方差取平均后开平方,就是标准差(总体形式,即除以20,是绘图软件采用的惯例)。
- 上轨 = 均值 + 2 × 标准差;下轨 = 均值 − 2 × 标准差。
- 当前收盘的Z分数 =(收盘价 − 均值)÷ 标准差。恰好落在上轨的收盘价,z = +2。
SMA20  = sum(close[i], i=1..20) / 20
sigma  = sqrt( sum((close[i] - SMA20)^2, i=1..20) / 20 )
upper  = SMA20 + 2 * sigma
lower  = SMA20 - 2 * sigma
z      = (close - SMA20) / sigma
%b     = (close - lower) / (upper - lower)
如果你认真交易这套方法,还有两个数字值得计算。通道宽度 =(上轨 − 下轨)÷ SMA20,告诉你波动率是在扩张还是收缩。半衰期(half-life)则估计一次偏离衰减一半所需的时间:把序列的单根K线变化对其前一期水平做回归,Δy_t = α + β·y_{t−1} + ε,然后 半衰期 = −ln(2) ÷ ln(1 + β)。如果你所用周期上的半衰期是200根K线,那么做6根K线的反转交易毫无统计依据。
half_life = -ln(2) / ln(1 + beta) # beta from dy_t = alpha + beta*y_(t-1)
默认参数与变体
20周期、2倍标准差这个默认值来自Bollinger:20个交易日大约是一个自然月,而若收益率服从正态分布,两倍标准差会覆盖约95%的观测值。但收益率并不正态——它有肥尾——所以实际中落在通道内的收盘价比例更接近85–90%。下文测量的SOL样本为88.3%,属于典型水平。
| 变体 | 常用参数 | 变化之处 |
|---|---|---|
| 标准通道 | 20 SMA,2σ | 均衡的默认值;约85–90%的收盘在内部 |
| 收窄通道 | 20 SMA,1.5σ | 信号更多,假反转更多,单次信号优势更小 |
| 放宽通道 | 20 SMA,2.5–3σ | 信号稀少,偏离更深,等待时间更长 |
| 肯特纳通道 | 20 EMA,2 × ATR(20) | 用波幅代替收盘价离散度;更平滑,挤压更少 |
| 短周期RSI | RSI(2) 或 RSI(3) | 由Larry Connors用于股票回调而广为人知;反应极快 |
| VWAP通道 | 日内/锚定VWAP ± σ | 成交量加权均值,适合加密日内交易 |
更短的回看窗口(10)反应更快,会让均值紧贴价格,以至于偏离很少显得极端。更长的回看窗口(50、100)定义出更慢的均衡,产生更少但幅度更大的偏离。如果希望均值更看重近期价格,可以用指数移动平均(EMA)代替SMA;它能减少滞后,但会让通道计算在统计上不那么干净。
如何解读
按以下顺序读三件事:
- 均值的斜率。 走平或轻微起伏意味着均衡市场,反转交易有合理的基础胜率。陡峭倾斜意味着趋势,此时无论Z分数说什么,反转都是逆势交易。
- 通道宽度。 窄且收缩往往预示着即将扩张;宽且扩张通常意味着确有实质性事件发生,第一次触碰通道并不是衰竭信号。
- 位置与持续性。 一根收盘在通道之外是一次偏离;连续多根收盘在同一侧通道外——所谓「沿着通道行走」——是趋势的特征,而非过度延伸的特征。
Z分数高于+2并不意味着「贵」。它只意味着相对最近20根K线而言统计上异常。在一个刚刚因消息而重新定价的市场里,异常恰恰是应该预期的。
交易者如何使用
1. 区间反转。 在横盘市场中,均值走平时出现通道外收盘,被用作反向下注的信号,目标位在均值附近,失效位设在近期极值之外。有效的条件是波动率稳定、没有新的催化剂。失效就在区间被突破的那一刻;第一段趋势腿通常会连续制造数笔反转亏损。
2. 趋势内的回调入场。 交易者不是去反转极值,而是顺着趋势做回调:上升趋势中,触及下轨或震荡指标超卖被视为向上行均值靠拢的折价买点。有效是因为它叠加了两种优势——回归加趋势。失效发生在这次回调其实是反转起点时,所以把止损放在前一个结构性波段之下,比通道本身更重要。
3. 价差与关系回归。 交易两个相关资产之间、永续与现货之间或资金费率上的偏离——拥挤的持仓结构往往会正常化。有效的前提是这种关系有经济学锚定。失效发生在相关性结构断裂时(链上停摆、新上线、脱锚),而那恰恰是价差看起来最诱人的时刻。
4. 用于波动率定仓而非方向判断。 有些交易者只用通道宽度和Z分数来决定仓位大小——市场拉伸且波动大时仓位更小,平静时更大——完全不做方向性的回归交易。这是这个概念风险最低的用法,也是最少失效的用法。
在加密市场,有两点特殊之处会改变算式。市场7×24小时运行,没有跳空来消化隔夜信息——偏离在连续价格行为中形成,常常发生在周末流动性稀薄的时段。而在永续合约上,杠杆会把有序的偏离变成连锁反应:强平会在行情方向上强制触发市价单,把偏离推到远超两倍标准差通道所在的位置。一笔没有止损、带10倍杠杆的均值回归交易,完全可能在论点技术上仍然成立时就被强平。
真实SOL图表上的案例
样本区间为币安SOL/USDT永续合约,4小时K线,时间从2026-10-05到2026-11-03,使用20周期SMA配2倍总体标准差通道。该区间内88.3%的收盘价落在通道以内——接近肥尾序列上两倍标准差包络的长期水平——最后一根收盘价为92.81。共有13根收盘落在通道之外。结果分别在6根K线(一天)和18根K线(三天)之后测量。
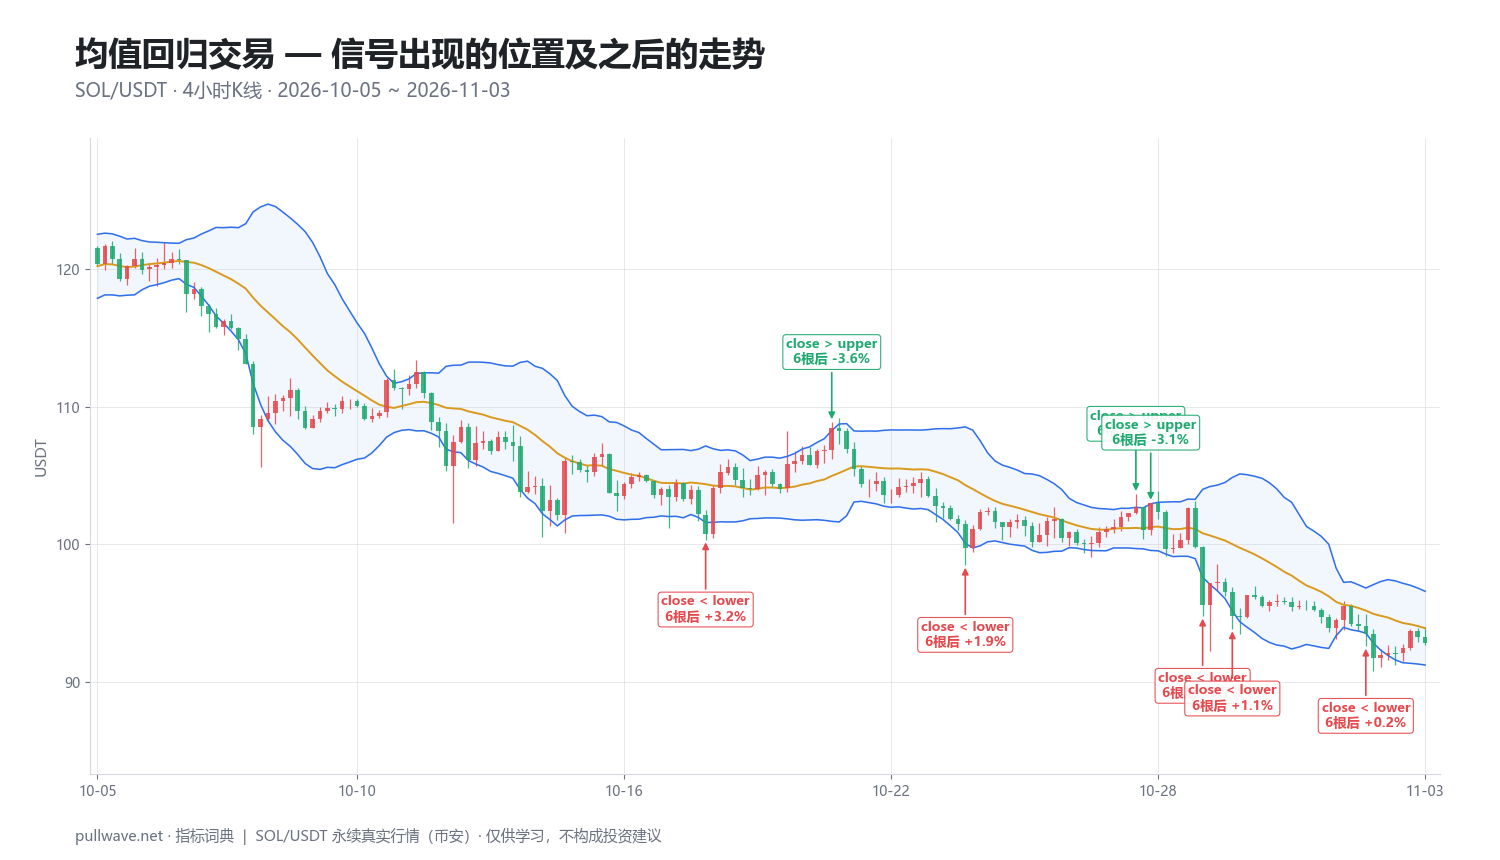
图2在同一张图上标出了每个信号及其随后的百分比变动。在全部13次通道外收盘中,有11次在较短窗口后朝反转方向运行。听起来很鼓舞人心,直到你把两个观察窗口并排来看。
| 日期(UTC) | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-10-12 20:00 | 收盘 < 下轨 | 105.70 | +1.02% | −0.30% |
| 2026-10-14 12:00 | 收盘 < 下轨 | 103.82 | +2.14% | −0.25% |
| 2026-10-18 16:00 | 收盘 < 下轨 | 100.78 | +3.19% | +7.41% |
| 2026-10-21 12:00 | 收盘 > 上轨 | 108.44 | −3.56% | −8.04% |
| 2026-10-24 12:00 | 收盘 < 下轨 | 99.72 | +1.88% | +1.20% |
| 2026-10-28 08:00 | 收盘 > 上轨 | 102.71 | −2.31% | −6.70% |
| 2026-10-28 16:00 | 收盘 > 上轨 | 103.02 | −3.15% | −7.03% |
| 2026-10-29 20:00 | 收盘 < 下轨 | 95.62 | +0.71% | −1.16% |
| 2026-10-30 12:00 | 收盘 < 下轨 | 94.81 | +1.15% | −1.38% |
| 2026-11-02 12:00 | 收盘 < 下轨 | 93.50 | +0.24% | −0.74% |
这个特定样本中的规律很有启发性。所列每一次下轨收盘,6根K线后的变动都是正的,但多数反弹幅度很小——+0.24%、+0.71%、+1.15%——而到了18根K线,七次中有五次转为负值。整个期间市场都在缓慢下移:价格从10月中旬的105一带,走到11月3日收于92.81。均值持续下行,所以在低于均值两个标准差处买入,买到的是反弹,而不是底部。
三次上轨收盘的表现则不同。每一次在两个观察窗口后都伴随下跌,而且跌幅随时间扩大:从108.44的−3.56%到−8.04%,−2.31%到−6.70%,−3.15%到−7.03%。这些正是方向恰好与市场整体漂移一致的信号。
请把这当作一个市场、一个月份上的单一示例,而不是该方法有效的证据。13个观测在统计上证明不了任何事,而且结果确实好坏参半:短窗口命中率不错,但所有逆着市场方向的反转交易在长窗口上结果都很差。换一个资产或换一个月份,画面完全可能反过来。
常见错误
- 因为Z分数极端就去反趋势。 这是这一类策略中代价最高的错误。在强势行情中,价格可以连续多根收盘在通道之外,而通道本身也在随之迁移。
- 不设止损,或把止损放在通道上。 波动率上升时通道会变宽,所以放在「刚好通道之外」的止损,会恰恰在你最需要它的时候远离你。请使用结构位或ATR的固定倍数。
- 把高胜率误认为盈利能力。 均值回归天然带来高胜率和小额平均盈利。一次失控的亏损就能抹掉二十次盈利。请跟踪期望值,而不是胜率。
- 忽略半衰期。 如果你所用周期上的偏离需要数日才衰减,那么持仓六根K线就是抛硬币。先测量衰减速度,再决定目标位和时间止损。
- 带杠杆向下加仓。 在永续合约上给亏损的回归交易加仓,正是把可接受亏损变成强平的方式。能让你坦然接受再错两次的仓位规模,才是起始仓位的规模。
- 过度优化通道倍数。 发现2.3σ在上个季度的数据上优于2.0σ,几乎总是曲线拟合。
与其他工具的结合
最有价值的单一搭档是市场状态过滤器。长周期移动平均的斜率、平均趋向指数(ADX),或者简单地把当前通道宽度与其自身均值作比较,都能告诉你该反转极值,还是只做顺大趋势方向的回归入场。许多交易者干脆规定:当100或200周期均线明显倾斜时,拒绝一切逆势反转。
成交量与订单流背景有助于区分衰竭与启动。成交量萎缩下的通道偏离往往反映流动性稀薄;而在创纪录成交量和宽幅波动下的同样偏离,通常意味着新信息进场。价格与RSI、MACD等震荡指标之间的背离,则提供了第二个独立的动能衰减读数。
水平结构比通道更重要。落在市场此前大量成交的价位上的下轨收盘,与落在一片空白区域中的下轨收盘,是完全不同的两件事。在加密市场,资金费率还增加了一层情绪维度:深度负费率伴随下轨偏离,提示空头拥挤;持续正费率伴随上轨偏离,则提示多头拥挤。
最后,把这套度量与明确的时间止损配对。如果偏离在大约一个半衰期内还没有衰减,那么即便止损没被触发,这笔交易的理由也已经过期了。
常见问题
Q. 均值回归在加密市场有效吗?
均值回归在加密市场的呈现方式与其他市场一样:价格绝大多数时间待在两倍标准差包络内,并且在短促剧烈的偏离之后常常快速弹回。但加密市场由杠杆驱动的强平连锁和7×24小时交易,会产生比多数传统市场更深、更快的过冲,因此仓位管理和止损比信号质量更重要。它是一种依赖市场状态的技术,而不是市场的恒定属性。
Q. 均值回归策略最好的指标是什么?
没有唯一的最佳指标。标准差通道(20周期、2σ)及其等价的Z分数是最直接的度量,因为它们能自适应波动率;使用ATR的肯特纳通道是更平滑的替代;短周期RSI在回调入场中很受欢迎。真正拉开结果差距的是附加在指标上的状态过滤器和风险规则,而不是指标本身。
Q. 均值回归交易用什么周期最好?
日内到波段之间的周期,例如1小时和4小时,是加密市场中最常见的折中:既有足够多的观测使统计有意义,又有足够的波动覆盖手续费和资金费率。更低周期会产生大量信号,但平均偏离幅度会缩小到接近交易成本。正确的选择是:偏离的实测半衰期与你预期持仓时间相匹配的那个周期。
Q. 在做反转之前,我怎么判断市场是震荡还是趋势?
看均值的斜率,以及价格在通道处的行为方式。20周期均线走平或温和摆动、每侧通道外只有单根收盘,是震荡行为;均线倾斜、连续收盘贴着同一侧通道,是趋势行为。更长周期的均线、ADX,或简单检查「更高高点/更高低点」结构,都能给出同样的答案,而且更少依赖主观判断。
Q. 均值回归比趋势跟踪更好吗?
两者谁也不占绝对优势;它们的收益分布正好相反。均值回归赢得频繁、盈利小、偶有大亏;趋势跟踪亏得频繁、亏损小、偶有大赚。它们往往在不同的市场状态下表现良好,这也是为什么有些交易者同时运行两种策略,而不是二选一。
Q. 均值回归的半衰期是什么意思?
半衰期是指偏离均值的幅度缩小一半所需的估计K线数量,由对序列拟合奥恩斯坦–乌伦贝克式回归得出。它为回归交易的持仓时间和时间止损提供了客观依据。如果半衰期相对你计划的持仓时间偏长,那么这笔交易更接近方向性押注,而非统计性交易。
核心要点
- 均值回归度量的是价格偏离均值的程度;Z分数和标准差通道是量化它的标准方式。
- 默认的20周期、2σ包络在实际中容纳约85–90%的收盘价——本文考察的SOL样本为88.3%——因为收益率的尾部比正态分布更肥。
- 市场状态决定一切:在均衡市场中反转有基础胜率,而在趋势中会持续失血,因为可能是均值下移来迎合价格,而不是价格上涨去追上均值。
- 在2026-10-05至2026-11-03的SOL/USDT 4小时样本中,13次通道外收盘有11次在较短窗口朝反转方向运行,但多数下轨反弹到18根K线时已转为负值——这是一个结果参半的单一示例,而非优势存在的证据。
- 由于亏损分布是偏斜的,明确的止损、克制的杠杆以及基于实测半衰期的时间止损,比调整通道倍数重要得多。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。