指标与交易方法词典 · 指标词典
威廉指标%R详解:公式、参数与信号
要点速览
- 威廉指标(%R)衡量当前收盘价在过去 n 个周期最高价与最低价区间中的相对位置,取值范围为 0 到 -100。
- 该指标由美国交易者拉里·威廉姆斯(Larry Williams)提出,数学上等于快速随机指标 %K 向下平移 100。
- 默认参数为 14 周期,-20 与 -80 是约定俗成的超买与超卖阈值。
- 它在震荡行情中表现良好,但在强趋势中会长期贴死在极值区,因此趋势过滤器比阈值本身更重要。
威廉指标(Williams %R,读作“percent R”,也写作 Williams Percent Range)是一个有界的动量振荡指标,它只回答一个很窄的问题:相对于最近 n 根K线的最高价和最低价,当前价格收在了哪个位置?答案以一个倒置的刻度表示,从 0(收在区间顶部)到 -100(收在区间最底部)。
交易者喜欢它,是因为它快速、简单,而且从机械层面很难读错。它对当前这根K线立刻作出反应,没有任何平滑处理可以“藏拙”,而且它的刻度在任何品种、任何周期之间都可以直接比较。但这种快速同时也是它的弱点:在趋势性的加密货币行情中,%R 可以连续好几天停留在“超买”区域,而价格却仍在继续上涨。
什么是威廉指标(%R)
威廉指标是一个“区间位置型”振荡指标。对于选定的回溯周期(默认 14 根K线),它找出该窗口内的最高价与最低价,然后计算当前收盘价距离最高价有多远,并用整个区间宽度做百分比换算。
如果收盘价正好处于 14 根K线区间的顶部,%R 就是 0;如果收在最底部,%R 就是 -100;收在正中间则是 -50。计算中不包含其他任何东西:没有均线、没有成交量、没有波动率标准化。
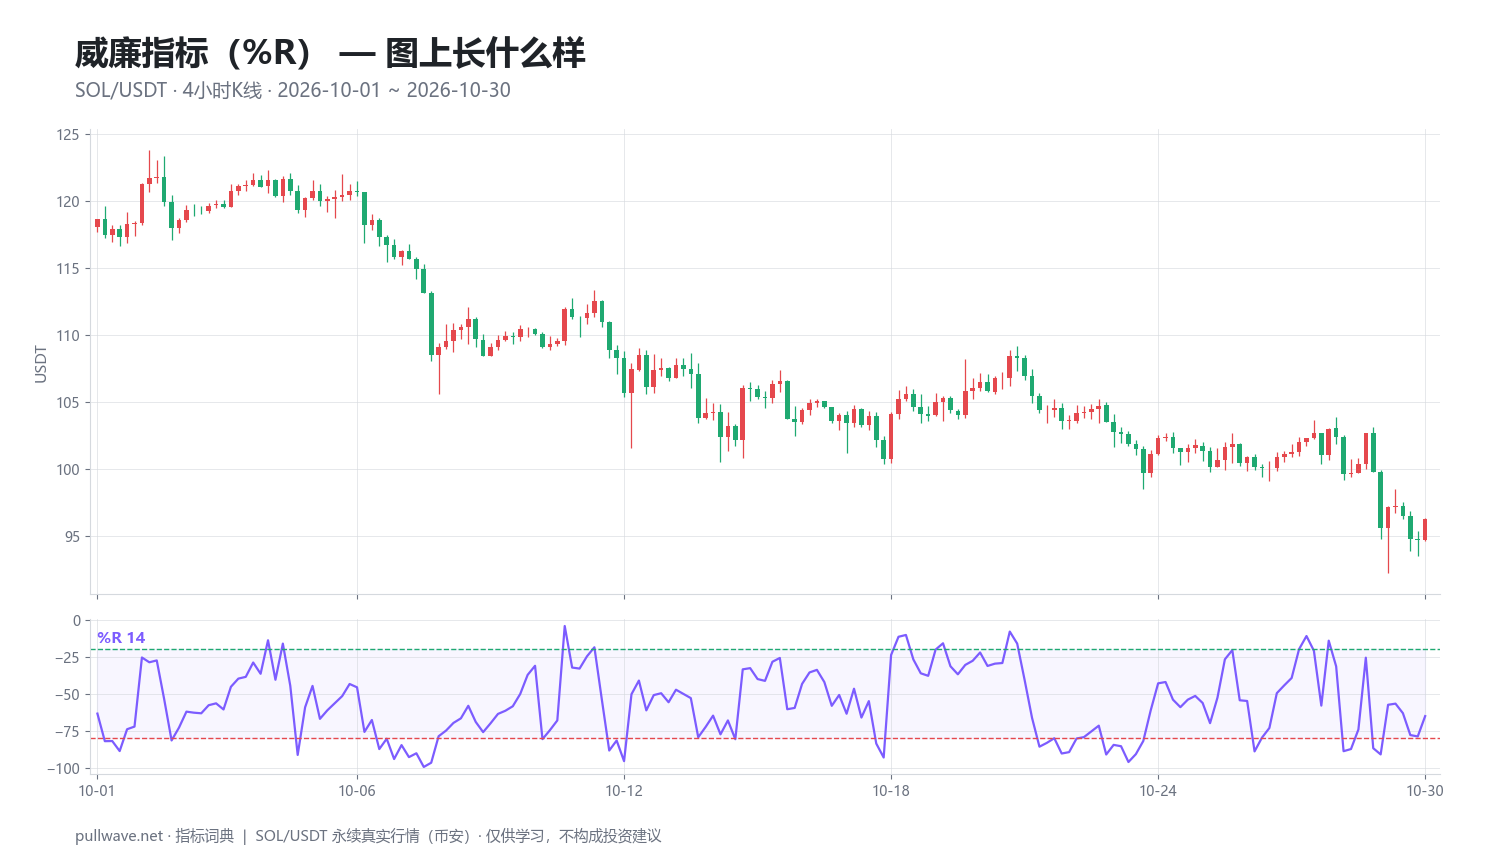
图 1 展示的是真实 SOL/USDT 4 小时K线下方绘制的 %R(14)。注意观察:在价格缓慢上行的过程中,振荡指标贴着上轨运行;而当市场转向时,它会在屈指可数的几根K线内直接砸到下轨——这正是你在使用它之前必须先理解的典型行为特征。
指标背后的思想(理论与历史)
威廉指标通常被归于美国期货交易者兼作家拉里·威廉姆斯(Larry Williams)名下,他在 20 世纪 70 年代的商品交易研究中提出了这一工具——最常被引用的出处是他 1973 年的著作《我如何在去年的商品交易中赚了一百万美元》(How I Made One Million Dollars Last Year Trading Commodities)。关于首次发表的确切细节,不同资料说法不一,因此这个年份应当视为大致时间,而非可以精确引用的事实。
其理论基础是一种源自场内交易实践的“动能衰竭”思想。在一轮健康的上升趋势中,买方足够强势,能够日复一日地把收盘价推到近期区间的上沿附近。而当上涨开始收在区间的下半部分时,就说明推动这波行情的需求正在减弱——哪怕价格还没有真正转头向下。
因此 %R 衡量的是收盘价在区间内的强弱,而不是价格水平本身。它被刻意设计成“短记忆”的:在公式眼里,只有最近的 n 根K线存在。更早的数据会被完全剔除出窗口,这也是为什么当一个旧的极端高点或低点滚出回溯窗口时,%R 会出现突然跳变。
还需要知道的是,相对于随机指标(KDJ / Stochastic)而言,%R 并不是一项独立的发明——两者其实是同一个度量,只是刻度不同。%R 等于快速随机指标的 %K 减去 100。倒置刻度只是一种呈现方式的选择,而非不同的理论。
计算方法
以回溯周期 n 根K线为例,分步计算如下:
- 找出最近 n 根K线(含当前K线)的最高价。
- 找出最近 n 根K线(含当前K线)的最低价。
- 用最高价减去当前收盘价,得到价格收在区间顶部之下多远。
- 除以区间总宽度(最高价减最低价)。
- 乘以 -100,换算到 0 到 -100 的刻度上。
``` %R(n) = (HighestHigh(n) - Close) / (HighestHigh(n) - LowestLow(n)) * -100
与快速随机指标的关系: %K(n) = (Close - LowestLow(n)) / (HighestHigh(n) - LowestLow(n)) * 100 %R(n) = %K(n) - 100 ```
一个小例子:假设最近 14 根K线中最高价是 110,最低价是 95,当前收盘价为 101。区间宽度为 15,距离最高价 9,于是 %R =(9 / 15)× -100 = -60。也就是说,价格收在了这两周区间的中下部。
实务中还有一个边界情况值得注意。如果最高价等于最低价——即窗口完全走平,这在流动性差的小周期加密数据上确实可能出现——分母就会是 0。大多数平台会返回 0、-100,或者直接沿用上一根的数值。在信任一个来自“死盘”的信号之前,先搞清楚你的平台是怎么处理的。
默认参数与常见变体
标准参数是 14 周期。这个数字与韦尔德(Wilder)的 14 周期相对强弱指数(RSI)出自同一传统:大致是半个朔望月,或者说在这些工具诞生的商品市场里约两到三周的日线交易量。它本身并没有什么神奇之处——它之所以留存下来,只是因为在日线图上它在灵敏度与噪音之间取得了相对合理的平衡。
| 参数 | 行为特征 | 典型用途 |
|---|---|---|
| %R 7–10 | 非常灵敏,频繁触及极值 | 短线剥头皮、日内区间交易 |
| %R 14 | 默认平衡设置 | 通用;大多数公开规则都默认此参数 |
| %R 20–28 | 更慢,极值更少也更有意义 | 波段交易、4 小时与日线加密图表 |
| %R 50+ | 收盘价在长区间中的位置 | 用于判断市场状态而非产生信号 |
默认阈值为超买 -20、超卖 -80。这是一对对称的分界线,分别标记近期区间的顶部 20% 和底部 20%。希望信号更少但更强的交易者会用 -10 和 -90;在缓慢、边界清晰的震荡区间中操作的交易者,有时会放宽到 -30 和 -70。
有两种常见变体值得了解。第一种是对 %R 施加一条短周期移动平均线(3 到 5 周期)以减少来回打脸,这实际上就重建出了慢速随机指标。第二种是在已知趋势中非对称地平移区间——例如在确认的上升趋势中,只要跌到 -60 就视作超卖,因为强趋势中的回调很少会触及完整极值。
如何解读
首先看数值水平。高于 -20 意味着近期收盘价处于区间顶部;低于 -80 意味着处于底部。在 -20 与 -80 之间时,这个振荡指标几乎不携带有效信息,最好直接忽略。
其次看持续性。在震荡市中单根K线短暂冲上 -20 以上只是噪音。而 %R 连续十根、二十根K线贴死在 -20 之上,则是强趋势的典型特征——在这种状态下,“超买”这个标签是有误导性的:它是强度读数,而不是警告。
第三看离开极值区的时刻。大多数实战者认为,%R 从极值区反向穿出的那一刻(例如重新回升到 -80 以上)比它进入极值区时更有信息量。进入极值说明动能很强;离开极值才说明这种强度出现了停顿。
最后看未能触及极值的情况。如果市场创出新的价格高点,但 %R 却无法重新爬回 -20 之上,说明收盘价已不再收在区间顶部——这就是经典的动量背离。
交易者如何使用它
1. 区间反向交易。 在边界清晰的横盘市场中,接近支撑位时低于 -80、接近阻力位时高于 -20,标记出了区间的边缘。有效场景:波动率收缩、区间已被多次验证有效。失效场景:区间一旦被突破立刻失效——而且从构造上讲,突破那根K线必然产生极端的 %R 读数,而这恰恰就是反向交易者会据以入场的信号。
2. 趋势中的回调择时。 先用外部工具定义趋势(200 周期移动平均线、更高周期的结构),然后把上升趋势中 %R 跌入超卖当作回调的择时工具。有效场景:回撤规律、节奏有序的趋势。失效场景:抛物线式行情中,价格根本不会回调到足以产生 -80 以下读数的程度;以及趋势反转时,第一个超卖读数之后往往还会跟着一大串。
3. 趋势确认与“贴边效应”。 不要去反做极值,而是把极值当作证据。一个 %R 大部分时间都处于 -50 之上、并反复触及 0 的市场,正在被激进买入。有效场景:用于持仓以及过滤掉逆势想法。失效场景:在一轮拉长的行情末端,贴边行为会一直持续到顶部为止。
4. 背离。 价格创出更高的高点,而 %R 却创出更低的高点(或根本无法回到 -20 以上)。这提示收盘强度正在恶化。有效场景:作为成熟趋势末端的早期预警,尤其在 4 小时和日线加密图表上。失效场景:作为独立入场依据时经常失败——背离可能重复出现三四次价格才有反应,而在强趋势中它们往往永远不会兑现。
在加密市场中,周期的选择会改变你所衡量的对象。在 4 小时图上,%R(14) 覆盖约 56 小时——相当于两天多一点的 7×24 连续交易。这里没有周末休市来重置动能,因此极值状态可能比传统市场持续更久。在带杠杆的永续合约上,贴边效应更是危险:一次清算瀑布中出现的“深度超卖”读数,完全可能在市场企稳之前变得更加超卖。
真实 SOL 图表案例
这只是一个指标、一个市场、一个月的数据。它用于展示行为特征,而不是检验任何结论。请把它当作案例研究,而非证据。
图表为 币安 SOL/USDT 永续合约,4 小时K线,2026 年 10 月 1 日至 10 月 30 日,%R 参数设为 14。该窗口内最后一根收盘价为 96.30,%R 为 -65.21——处于近期区间的下半部,但并未到达极值。在整个窗口期内,%R 有 26.7% 的时间处于极值区(高于 -20 或低于 -80),这对于一个在短趋势与震荡之间交替的市场来说相当典型。
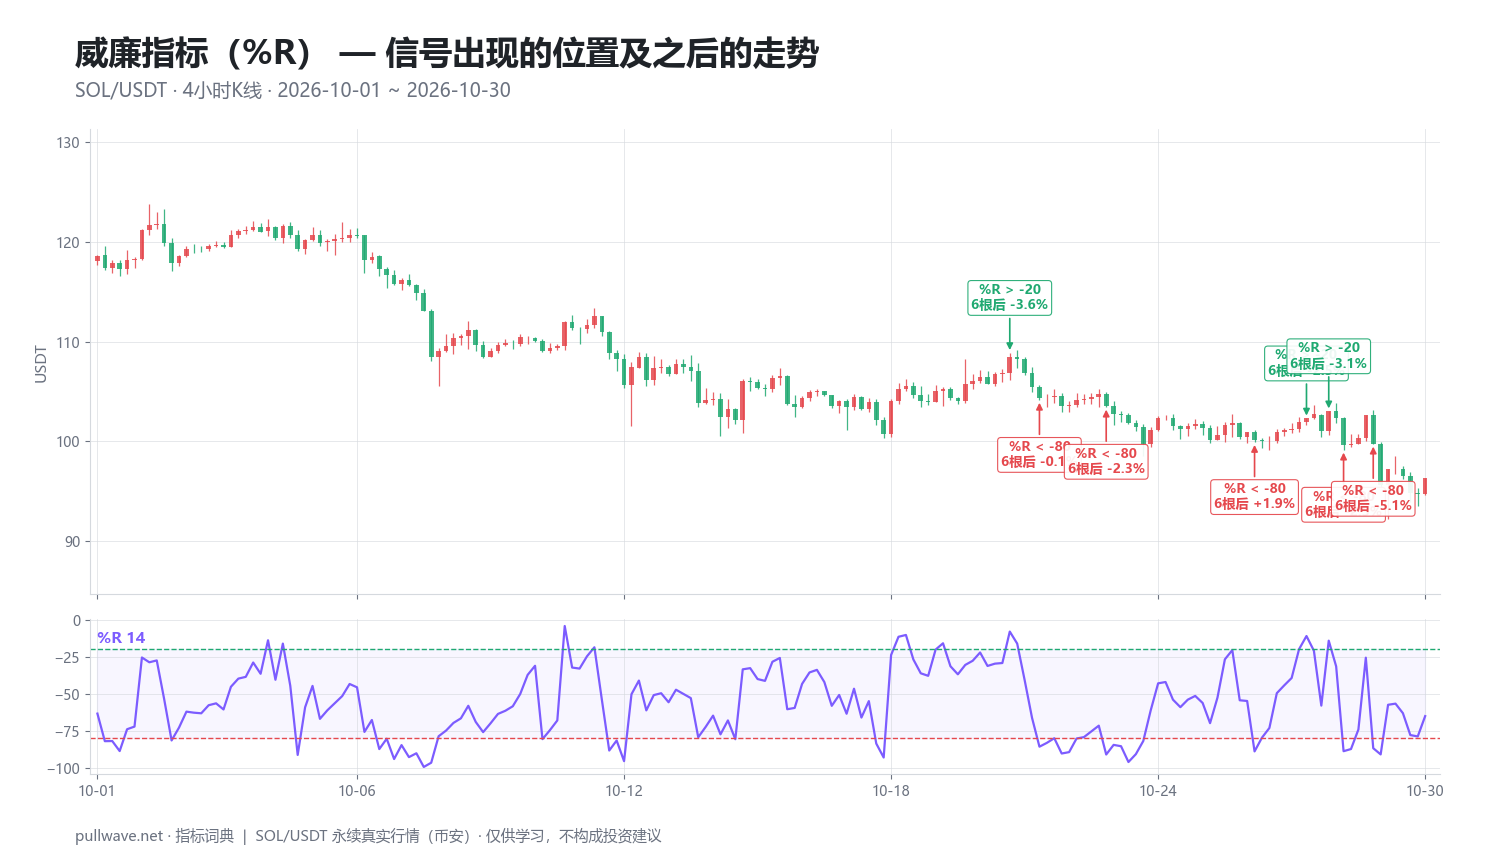
图 2 标出了每一次阈值穿越,以及其后 6 根K线(24 小时) 和 18 根K线(3 天) 的涨跌幅。以下是其中十次:
| 日期(UTC) | 信号 | 价格 | 6 根K线后 | 18 根K线后 |
|---|---|---|---|---|
| 2026-10-19 00:00 | %R > -20 | 105.22 | +0.06% | +0.24% |
| 2026-10-20 00:00 | %R > -20 | 105.28 | +0.47% | -1.04% |
| 2026-10-21 12:00 | %R > -20 | 108.44 | -3.56% | -8.04% |
| 2026-10-22 04:00 | %R < -80 | 104.38 | -0.12% | -2.67% |
| 2026-10-23 16:00 | %R < -80 | 103.52 | -2.33% | -2.98% |
| 2026-10-27 00:00 | %R < -80 | 100.13 | +1.86% | -2.94% |
| 2026-10-28 04:00 | %R > -20 | 102.31 | -2.54% | -5.87% |
| 2026-10-28 16:00 | %R > -20 | 103.02 | -3.15% | -6.52% |
| 2026-10-29 00:00 | %R < -80 | 99.64 | -2.46% | -3.35% |
| 2026-10-29 16:00 | %R < -80 | 99.78 | -5.09% | -3.49% |
整个月份共出现 22 次信号,数据集统计其中 22 次中有 14 次在测量区间内出现了与信号方向一致的走势。听上去不错,但看一眼幅度就没那么乐观了:好几次的走势只有零点几个百分点,完全落在 SOL 4 小时周期的正常噪音范围内;而失败的那些案例中,却包含了 -3% 到 -8% 的连环亏损。
真正的教训在于“信号成簇”这一行为。10 月 19 日至 21 日的三次超买读数出现在一个仍在缓慢上行的市场中,前两次毫无结果;而第三次在 108.44 发出,随后三天出现了 -8.04% 的下跌。接着 10 月 22、23、27、29 日的超卖读数在一个持续下行的市场中反复触发——10 月 29 日 16:00 在 99.78 发出的信号,24 小时内又跌了 -5.09%。这就是 %R 的经典失效模式:在单边行情中,振荡指标会不断发出同一个逆势信号,而价格继续我行我素。
另外也请注意两个时间尺度之间的方向分歧。10 月 27 日那次,6 根K线后上涨 +1.86%,但 18 根K线后却下跌 -2.94%。一个短周期振荡指标,对三天之后会发生什么毫无预测力。
常见错误
- 把 -20 和 -80 当成交易决策。 它们只是对收盘价在区间中位置的描述。在趋势中,极值区恰恰是价格待得最久的地方。
- 在突破后反做第一个极值。 区间突破在数学上必然产生极端的 %R 读数。反做它,等于在行情最强的位置与之对赌。
- 在死气沉沉、成交稀少的图表上使用 %R。 当 n 根K线的区间很窄时,分母也很小,%R 会被噪音从 0 一路甩到 -100。
- 忽视回溯窗口的滚动效应。 即使价格没有任何实质变动,%R 也可能跳变,原因仅仅是一个旧的高点或低点滚出了 14 根K线窗口。
- 把它和随机指标叠加使用。 %R 与快速随机指标本质上是同一个数值。同时运行两个,是让一个信号假装成两个。
- 跨周期比较读数并视为等价。 5 分钟图上的 -90 和日线图上的 -90,描述的是完全不同的事件。
与其他工具的配合
最有价值的搭档是趋势过滤器。一条长周期移动平均线、更高周期的结构,或者像平均趋向指数(ADX)这样的方向性指标,能告诉你 %R 的两副面孔该用哪一副:是反做极值(震荡市),还是尊重贴边(趋势市)。没有这个背景,你只是在猜测自己身处哪种市场状态。
价格结构提供位置信息。一个落在已被三次防守成功的关键位上的超卖 %R 读数,与同样数值出现在下跌半途的真空区域,意义完全不同。
波动率指标如平均真实波幅(ATR)或布林带(Bollinger Bands)有助于仓位管理和预期管理。如果 ATR 在一周内翻倍,那么 -85 的读数完全可能走到 -100 并停在那里,任何基于价位的止损都需要比平静行情中设得更宽。
更慢的动量工具——更长参数的 RSI,或 MACD 柱状图——能提供第二个不那么神经质的意见。最佳组合方式是:由慢速工具定义方向偏好,由 %R 负责择时,而不是反过来。
最后,在永续合约中,来自资金费率与未平仓合约量(OI)的背景信息,比再加一个振荡指标更有价值。一个超买的 %R 读数若伴随极高的正资金费率,描述的是拥挤的多头;同样的读数若资金费率中性,则只是普通的强势。
常见问题
Q. 加密货币交易中威廉指标的最佳参数是多少?
不存在放之四海皆准的最佳参数。14 周期这一默认值在 4 小时和日线图上是合理的起点;许多波段交易者会放慢到 20 或 28,以减少 7×24 市场中的假极值,而日内交易者则会缩短到 7 至 10。请有意识地调整回溯周期并保持一致,而不是每次亏损后就改一次参数。
Q. 威廉指标和随机指标是一回事吗?
从数学上说,是的——威廉指标 %R 等于快速随机指标 %K 减 100,因此两条线在倒置刻度上形状完全相同。实际差别只在呈现方式:%R 取值 0 到 -100,通常不做平滑绘制;而大多数随机指标实现会加上 %D 信号线和可选的平滑。在同一张图上同时运行两者,不会带来任何新信息。
Q. 威廉指标读数为 -100 意味着什么?
意味着当前K线收在整个回溯窗口的最低价上——相对近期区间而言,这是可能出现的最弱收盘。它表示下行动能达到最大,而不是见底。在强烈的下降趋势中,%R 可以连续许多根K线都读在 -100 附近。
Q. 威廉指标在强趋势中有效吗?
作为超买超卖工具时无效。在强趋势期间,振荡指标会贴死在某一端的极值附近,它产生的逆势信号会一次次与趋势对抗,正如上文 SOL 案例中 10 月下旬的信号簇所示。但如果把它当作趋势确认读数,或者搭配趋势过滤器、只接受顺趋势方向的回调信号,它的表现会好得多。
Q. 威廉指标和 RSI 有什么区别?
RSI 比较回溯期内平均涨幅与平均跌幅的大小,并经过平滑处理,因此走得慢,很少触及极值。%R 比较收盘价与高低区间的关系,且不做平滑,因此会频繁触及极值。RSI 更适合判断背离和市场状态;%R 更适合短期的区间位置判断。
Q. 威廉指标能用于离场而非入场吗?
许多交易者认为这样用反而更有价值。基于结构建立的仓位,可以在 %R 从不利方向离开极值区时减仓;也可以在振荡指标持续贴在顺势一端时继续持有。由于 %R 对当前K线立即作出反应,它通常比经过平滑的指标更早提示动能流失——代价是假警报更多。
要点总结
- 威廉指标(%R)由拉里·威廉姆斯于 20 世纪 70 年代初提出,以 0 到 -100 的刻度衡量收盘价在 n 根K线高低区间中的位置。
- 公式为
(HighestHigh - Close) / (HighestHigh - LowestLow) * -100;它就是快速随机指标 %K 向下平移 100,因此两者本质上是同一个指标。 - 默认 14 周期、-20/-80 阈值;更慢的参数(20–28)更适合极值频发的 4 小时与日线加密图表。
- 阈值描述的是区间位置,而不是交易机会——在趋势中 %R 会贴死在极值,逆势信号会成簇出现并接连失败。
- 在所展示的 SOL/USDT 4 小时窗口中,22 次信号结果参差不齐,既有多次不足 1% 的微幅波动,也有 -3% 到 -8% 的亏损簇:这正说明 %R 需要趋势过滤器和结构性背景,而不能作为独立规则使用。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。