指标与交易方法词典 · 指标词典
随机RSI(StochRSI)详解:公式、参数与用法
要点速览
- 随机RSI(StochRSI)是把随机指标公式套用在RSI数值而非价格上,衡量当前RSI处在自身近期区间中的位置。
- 该指标由Tushar Chande与Stanley Kroll在1994年出版的《The New Technical Trader》中提出。
- 常见默认参数为14·14·3·3:14周期RSI、14周期随机回看、%K与%D各做3周期平滑。
- 它比RSI敏感得多,在区间震荡中有用,但在强趋势里单独作为反转信号并不可靠。
随机RSI(Stochastic RSI,常写作 StochRSI)是一个建立在另一个振荡指标之上的振荡指标。它不把随机指标(Stochastic Oscillator)公式用在价格上,而是用在相对强弱指数(RSI)上,提出一个更窄的问题:当前的RSI处在它自己最近N个周期区间中的什么位置?结果在0到100之间摆动,而且触及两端的频率远高于RSI本身。
交易者之所以关注它,是因为普通RSI可能连续数周都碰不到30或70,尤其是在横盘磨人的品种上。StochRSI把RSI重新归一化,让那段沉闷的中间区域变得可读。代价是敏感度过高:它会发出大量信号,而在趋势性的加密市场中,如果不加过滤,其中绝大部分都是噪音。
什么是随机RSI
随机RSI是一个动量振荡指标,衡量当前RSI数值相对于回看窗口内RSI最高值与最低值的位置。如果RSI处在近期区间顶部,StochRSI读数接近100;如果RSI处在区间底部,读数接近0。
从宽泛意义上说,它是一种“二阶导数”式的工具:价格喂给RSI,RSI再喂给随机指标变换。正是这种二次加工让它反应迅速,也让它跳动频繁。它不是RSI的替代品,衡量的也不是同一件事——RSI衡量的是平均涨幅与平均跌幅之间的平衡,而StochRSI衡量的是RSI在自身区间中的相对位置。
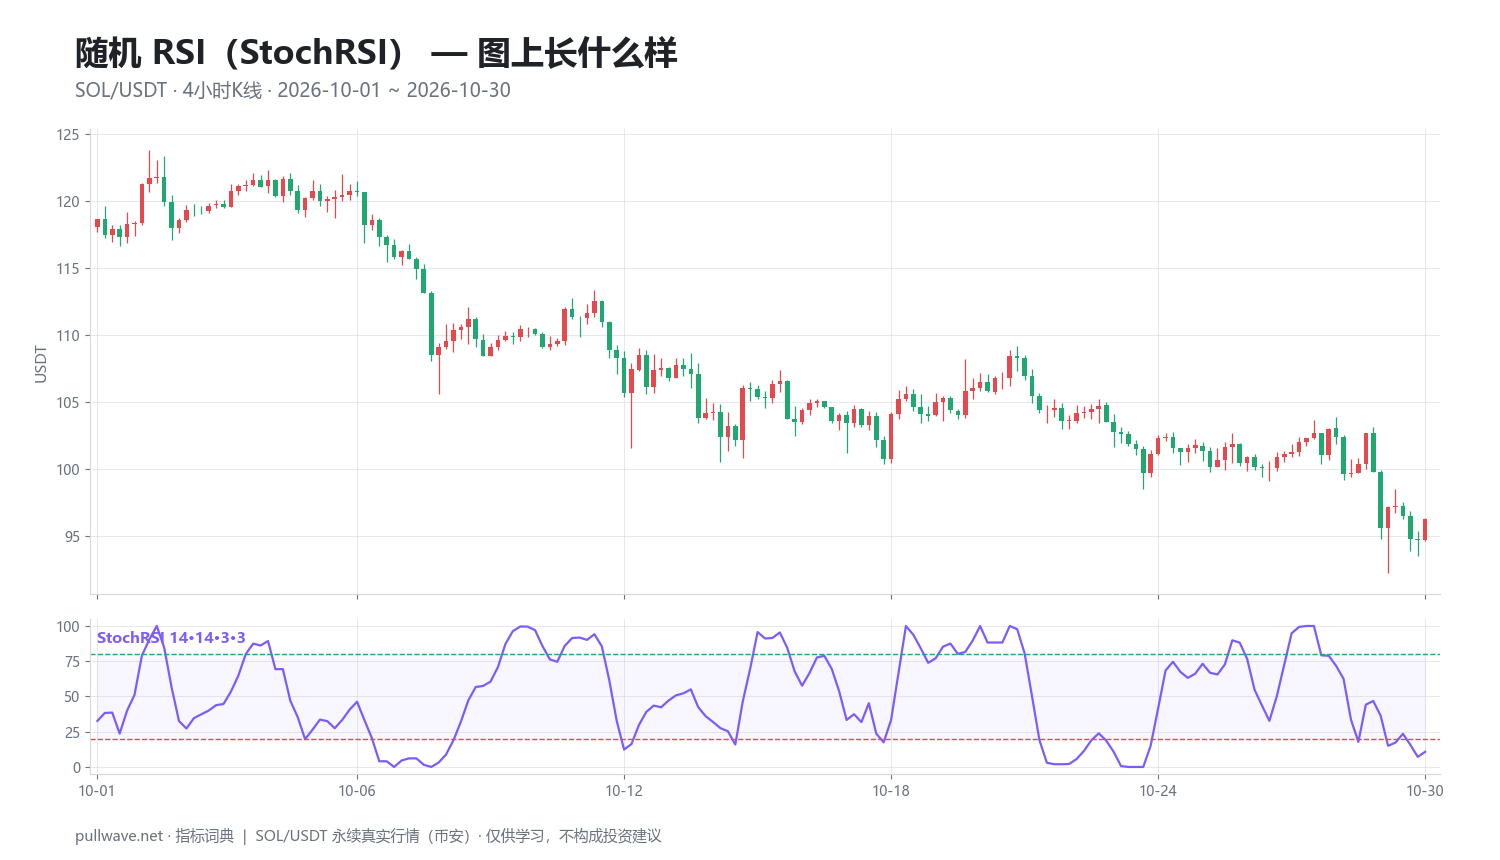
上图是StochRSI绘制在真实SOL/USDT 4小时K线之下的效果。请注意,在价格只波动几个百分点的情况下,振荡指标却能反复走完0到100的全程;而当一段方向性行情展开时,它又可能长时间贴在某一侧边界上。
指标背后的思路(理论与来源)
随机RSI由Tushar Chande与Stanley Kroll在《The New Technical Trader》(John Wiley & Sons,1994年)一书中提出。他们给出的动机很实际:RSI在很长时间里常常无法触及经典的30与70阈值,因此一个苦等这些水平的交易者会在相当长的时间内看不到任何信号。
他们的解决办法借用了随机指标的归一化逻辑——这一工具自20世纪50年代末起由George Lane及其同事推广。随机指标问的是:收盘价处在周期最高价与最低价之间的什么位置。Chande与Kroll把价格换成了RSI,于是得到一个始终按近期条件校准、而非按固定历史刻度衡量的指标。
其理论基础是:动量是相对的。在一个RSI常规地在25到80之间游走的高波动市场中,RSI等于55毫不起眼;但在一个RSI长期只在38到56之间摆动的市场中,55可能就是真正的动量峰值。StochRSI让第二种情形变得可见。代价是它丢弃了绝对信息:StochRSI读数100只说明RSI处在局部高位,并不表示动量在绝对意义上很强。
有个细节值得了解:Chande与Kroll的原始版本是未经平滑的原始比率,输出介于0到1之间,没有%K/%D。如今多数看盘软件默认显示的3周期平滑与信号线,是后来从标准随机指标借用过来的惯例。
计算方法
分步如下:
- 计算RSI。 按选定周期(默认14根K线)使用Wilder标准RSI。得到一组0到100之间的数值序列。
- 找出RSI区间。 在随机回看周期内(默认同样为14),记录RSI的最高值与最低值。
- 定位当前RSI在该区间中的位置。 用当前RSI减去区间最低RSI,再除以区间幅度(最高减最低),乘以100转换为百分比。
- 平滑得到%K。 对上述原始序列取一个短周期简单移动平均(通常为3周期),这就是多数平台标注为%K的快线。
- 再次平滑得到%D。 对%K取3周期简单移动平均,这是较慢的信号线。
``` RSI = Wilder RSI(close, rsiLength) # default 14
RSI - Lowest(RSI, stochLength)
StochRSIraw = --------------------------------- x 100 # default stochLength 14 Highest(RSI, stochLength) - Lowest(RSI, stochLength)
%K = SMA(StochRSIraw, smoothK) # default 3 %D = SMA(%K, smoothD) # default 3 ```
有两种边界情况需要注意。如果RSI在整个回看窗口内完全走平,分母为零,数值未定义;平台通常会沿用上一根K线的读数或直接输出零。另外,由于RSI与随机变换都要用到回看窗口,指标大约需要 rsiLength + stochLength + smoothK + smoothD 根K线的历史数据,读数才会稳定。
默认参数与常见变体
| 参数 | 默认值 | 控制内容 |
|---|---|---|
| RSI周期 | 14 | 底层RSI使用多少根K线 |
| 随机回看周期 | 14 | 向前回溯多远来测量RSI的高低区间 |
| %K平滑 | 3 | 对原始StochRSI线的平滑 |
| %D平滑 | 3 | 对信号线的平滑 |
| 区域阈值 | 20 / 80 | 超卖与超买门槛 |
14这个数字来自Wilder最初的RSI研究,在他所考察的日线商品市场中,大致代表半个月度周期。Chande与Kroll在RSI和回看窗口上都沿用了14,使两个阶段保持对称。这个数字本身并不神奇;它之所以沿用至今,是因为用的人多、看的人也多。
20/80的区域阈值比RSI常用的30/70更宽,因为StochRSI触及极端的频率要高得多。有些交易者会把阈值推到10/90以减少信号数量,也有人在快周期上使用5/95。常见变体包括:把RSI周期拉长到21、回看仍保持14(更平滑、假信号更少);把两个平滑参数都提高到5;或者干脆取消平滑,直接观察原始振荡曲线。
在加密市场中,由于没有休市间隔、波动聚集又非常剧烈,许多交易者选择拉长而非缩短参数。在5分钟永续合约图上使用14·14·3·3的StochRSI,每天会产生几十次极端读数,其中几乎全部毫无意义。
如何读图
需要掌握的词汇不多:
- 高于80 —— RSI接近其近期区间顶部。习惯上称为超买,真实含义是“动量在局部被拉伸”,而不是“价格必须下跌”。
- 低于20 —— RSI接近其近期区间底部。习惯上称为超卖。
- %K穿越%D —— 快线穿越信号线,用作择时触发条件;通常只有在极端区域内发生时才被认真对待。
- 离开极端区域 —— 曲线重新上穿20或下穿80。有些交易者更偏好这种信号而非进入区域时的信号,因为它确认了拉伸正在解除。
- 贴边(Pinning) —— 曲线连续多根K线停留在0或100附近。这是趋势特征,而不是反转特征。
- 背离(Divergence) —— 价格创出更高的高点而StochRSI创出更低的高点,或反之。由于StochRSI噪音较大,它上面的背离可靠性低于RSI上的同类形态。
最重要的解读原则是:一切取决于行情状态。在区间震荡中,极端读数往往与区间边缘重合;在趋势行情中,它们与顺势方向的回调重合,而在逆势方向上几乎毫无用处。
交易者如何使用它
1. 明确区间内的均值回归。 当价格被限制在可见的支撑与阻力之间时,StochRSI在支撑附近跌破20、或在阻力附近升破80,可以为结构性判断补上择时。当区间边界清晰、波动率稳定时有效;一旦区间被突破就失效——脱离区间的第一次推动通常会产生极端读数,并且持续延伸。
2. 趋势中的回调择时。 先用更慢的工具(长周期均线、更高时间框架的结构)确定趋势方向,再把上升趋势中StochRSI跌破20当作回调标记。在回撤规律、走势有序的趋势中有效;在振荡指标从不回撤的单边加速行情中,以及“趋势方向”本身模糊的震荡行情中失效。
3. 出场与利润管理的择时。 有些交易者不在极端处入场,而是把StochRSI抵达反向区域当作收紧现有持仓管理的提示。作为分批减仓的辅助有效,因为它触发得早;作为强趋势中的完整出场规则失效,它会让你错过行情最好的一段。
4. 背离确认。 仅在RSI或价格结构已经显示动能衰竭时,才使用StochRSI背离。作为二次确认有效;作为主要信号则严重失效,因为该指标局部高低点太多,几乎在任何位置都能画出一条背离。
针对加密市场:永续合约还额外带来资金费率成本与爆仓风险。一个频繁触发的振荡指标会鼓励频繁入场,而在杠杆之下,频率会成倍放大成本与敞口。一个在现货上勉强可以承受的亏损信号,在高杠杆遇上波动骤升时可能是致命的。
真实SOL图表案例
下面的区间为币安SOL/USDT永续合约4小时K线,时间从2026-10-01到2026-10-30,StochRSI参数设为14·14·3·3。窗口内最后收盘价为96.3,最后一个StochRSI读数为10.74——深处下方区域。在整个窗口中,该振荡指标有45.6%的时间处于极端区域(高于80或低于20),这很好地说明了这个工具触及边界的频率有多高。
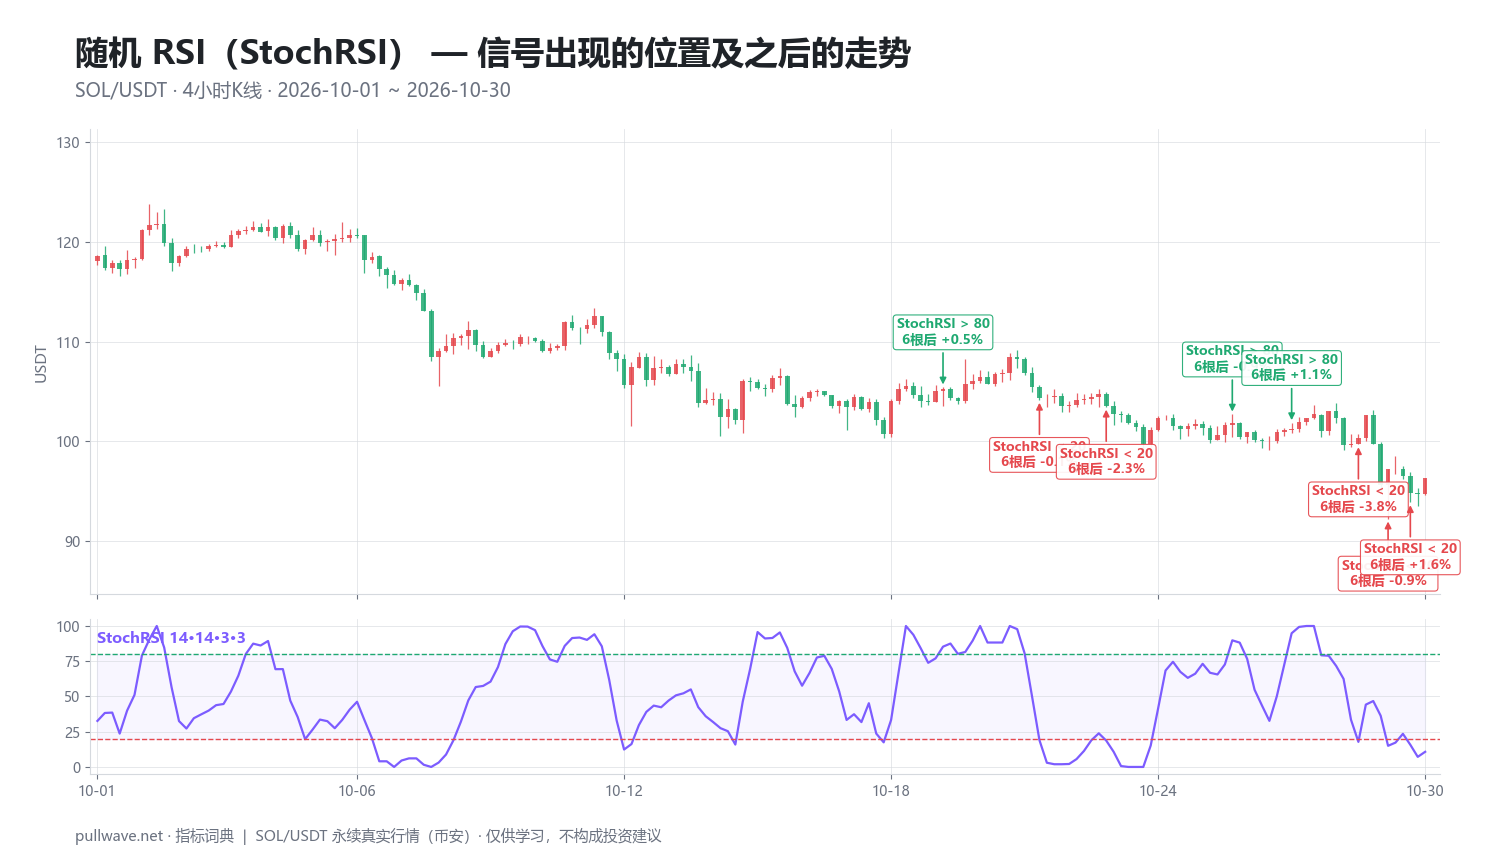
图中标出了窗口内全部19次区域事件,以及事件发生后6根K线与18根K线的涨跌幅。在全部19次事件中,有12次在所测量的时间跨度内朝信号所暗示的方向运行。但这只是一个市场、一个时间框架、一个月的数据——并不能证明该工具有效。
仔细看最后十次事件,就会明白为什么“12比19”这个总数美化了实际情况:
| 日期(UTC) | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-10-18 16:00 | StochRSI < 20 | 100.78 | +3.19% | +7.41% |
| 2026-10-19 04:00 | StochRSI > 80 | 105.61 | −1.17% | −1.16% |
| 2026-10-20 00:00 | StochRSI > 80 | 105.28 | +0.47% | −1.04% |
| 2026-10-22 04:00 | StochRSI < 20 | 104.38 | −0.12% | −2.67% |
| 2026-10-23 16:00 | StochRSI < 20 | 103.52 | −2.33% | −2.98% |
| 2026-10-26 12:00 | StochRSI > 80 | 101.86 | −0.92% | +0.79% |
| 2026-10-27 20:00 | StochRSI > 80 | 101.29 | +1.08% | −4.93% |
| 2026-10-29 08:00 | StochRSI < 20 | 100.34 | −3.80% | −4.03% |
| 2026-10-30 00:00 | StochRSI < 20 | 97.19 | −0.92% | −0.92% |
| 2026-10-30 12:00 | StochRSI < 20 | 94.81 | +1.57% | +1.57% |
这个模式很有启发性。最好的那次超卖读数出现在10月18日、价格100.78,随后6根K线内上涨3.19%,18根K线内上涨7.41%。但从10月22日起,价格一路从104.38滑落到94.81,在这段区间里,超卖信号大多只是进一步走弱的前奏:−2.67%、−2.98%、−4.03%。振荡指标不断宣告RSI处于近期区间底部——这句话是对的,却毫无帮助,因为区间本身正在整体下移。
同一段时间里的超买读数表现稍好,这与整体下行漂移是一致的——但请注意10月27日:价格在接下来6根K线内上涨1.08%,到第18根K线时却下跌了4.93%。在这十次事件中,有三次6根K线与18根K线的结果互相矛盾。如果你把它当作反转工具来读,所选的时间跨度会直接改变结论。这里的结果确实好坏参半,而单一永续合约一个月的样本,没有任何内容可以推广。
常见错误
- 把80和20当成操作指令。 它们标示的是一种状态,而不是一个动作。在趋势中,振荡指标可以连续几十根K线停留在80以上,而价格继续上涨。
- 逢交叉必做。 仅在这张图上就有45.6%的时间处于极端区域,一条“每次进入或交叉都行动”的规则会带来持续不断的换手。在永续合约上,手续费与资金费率会迅速吞噬本就微薄的优势。
- 忘记它是从RSI派生出来的。 StochRSI读数100时,RSI可能只有55。底层动量或许平平无奇,极端的只是它在近期区间中的位置。
- 用在过快的时间框架上。 在1分钟和5分钟加密图表上,对大多数散户配置而言,这个指标接近一个随机数生成器。
- 事后画背离。 该振荡指标局部拐点太多,事后找背离易如反掌,而具有前瞻性的背离却很罕见。
- 忽视仓位管理。 快速振荡指标会鼓励频繁入场。高杠杆下的多次入场,意味着多次被一根寻常的4%插针扫掉的机会。
与其他工具的组合
StochRSI是择时层,不是方向层。只有当别的工具已经回答了“朝哪个方向”和“在什么位置”之后,它才最有用。
- 趋势过滤器。 长周期均线或更高时间框架的结构会告诉你该忽略哪些极端读数。在确认的下降趋势中,超卖读数通常只是回调噪音;上文10月22日至29日那段就是一个干净的例子。
- 市场结构。 支撑、阻力与此前的摆动点提供“价位”,振荡指标提供“时机”。没有价位配合的读数只是一个数字。
- RSI本身。 同时观察两者,可以回答StochRSI无法回答的问题:动量是绝对意义上疲弱,还是只是局部偏低?同时出现在两者上的背离,比只出现在StochRSI上的背离更值得关注。
- 波动率指标。 依据当前环境设定的ATR止损,比入场信号更重要,在杠杆永续合约上尤其如此,因为波动放大与爆仓会相互叠加。
- 成交量或未平仓合约量。 在加密市场中,伴随未平仓合约量下降的反转,与伴随其上升的反转含义完全不同,无论振荡指标显示什么。
常见问题
Q. 随机RSI和RSI有什么区别?
RSI衡量回看期内平均涨幅与平均跌幅之比,直接由价格计算得出。随机RSI则取这些RSI数值,衡量当前值处在最近N个周期RSI最高值与最低值之间的什么位置。结果是一个敏感得多的振荡指标,频繁触及0和100,而RSI可能很少碰到30或70。
Q. 加密货币交易中随机RSI的最佳参数是什么?
不存在放之四海皆准的最佳参数,任何声称有的人都是在夸大其词。14·14·3·3这个默认值在加密市场的4小时和日线图上是合理的起点;在更快的周期上,许多交易者会把RSI拉长到21,或把平滑提高到5来削减噪音。参数应当根据时间框架和具体交易对的波动特征来选择,选定之后就保持不变,而不是每次亏损信号之后就去调参。
Q. 随机RSI高于80意味着什么?
意味着RSI处在其回看窗口内自身区间的顶部20%。它描述的是一种局部被拉伸的动量状态,而不是一个预测。在强势上升趋势中,读数可以连续多根K线保持在80以上而价格继续走高,这正是为什么在那种状态下它被解读为趋势确认而非反转信号。
Q. 随机RSI在强趋势中有效吗?
作为逆势反转工具,通常无效——在持续上涨过程中它会反复发出“超买”提示。它在趋势中更有用的角色,是作为顺势方向的回调计时器,或者当曲线贴在极端附近时,单纯作为趋势确实存在的证据。先识别行情状态,才是全部的工作。
Q. 可以单独使用随机RSI吗?
它并非为单独使用而设计。由于触发过于频繁——在SOL案例中有45.6%的时间处于极端区域——它需要一个方向过滤器和一个结构性价位才有意义。单独使用时,它衡量的主要是短期震荡,而在趋势行情或跳空行情中,这恰恰是最没有价值的衡量对象。
Q. 随机RSI适合加密日内交易吗?
在15分钟到4小时图上,配合更高时间框架的背景,它可以作为一个择时输入。在极快的周期上,信噪比会崩溃;而在杠杆永续合约上,频繁信号、资金费率与爆仓风险的组合会让高频使用变得代价高昂。所选时间框架应当足够慢,使每个信号都值得承担交易成本。
核心要点
- 随机RSI由Chande与Kroll在1994年提出,把随机指标公式用在RSI数值而非价格上,将RSI按其自身近期区间进行归一化。
- 常见的14·14·3·3配置指14周期RSI、14周期区间回看,以及%K与%D各3周期平滑;最初的版本完全没有平滑。
- 它被刻意设计得很敏感,频繁触及0和100——在SOL/USDT 4小时案例中有45.6%的时间处于极端区域——因此原始的区域读数是状态,而不是信号。
- 一个月的SOL样本中,19次事件有12次朝信号方向运行,但多次超卖读数之后价格继续下跌,而且6根K线与18根K线的结果经常互相矛盾;这只是一个示例,不是证据。
- 请把它与趋势过滤器、市场结构和明确的风险仓位管理结合使用,在永续合约上尤其如此——频繁信号叠加杠杆,会同时放大成本与爆仓风险。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。