指标与交易方法词典 · 指标词典
成交量分布详解:POC、价值区与参数设置
要点速览
- 成交量分布(Volume Profile)是在选定区间内按价格统计成交量的横向柱状图,而非按时间统计。
- 控制点(POC)是成交量最大的价格行,价值区通常覆盖总成交量的 70%。
- 高成交量节点(HVN)代表市场接受的价格,低成交量节点(LVN)代表被快速拒绝的价格。
- 它描述的是「在哪里成交」——属于背景信息而非信号源,在强趋势中会迅速失效。
多数图表工具都是把成交量按时间画出来:每根 K 线对应一根量柱,排在屏幕下方。成交量分布(Volume Profile)把这件事「转了个方向」。它问的是另一个问题——不是什么时候有人交易,而是在哪些价格上有人交易——并用一张贴在价格轴上的横向直方图作答。
交易者关心这件事,是因为大量合约或币在某个价位易手之后,该价位的表现往往与几乎无人成交的价位截然不同。吸收了大量成交量的价格,用拍卖理论的语言说就是被接受了;被行情一口气穿过的价格,则是被拒绝了。成交量分布同时给出这两类区域的地图,这也是它少有的优势:判断止损该放在哪里、哪里会遇到阻力、哪里不会有任何阻力,它都能派上用场。
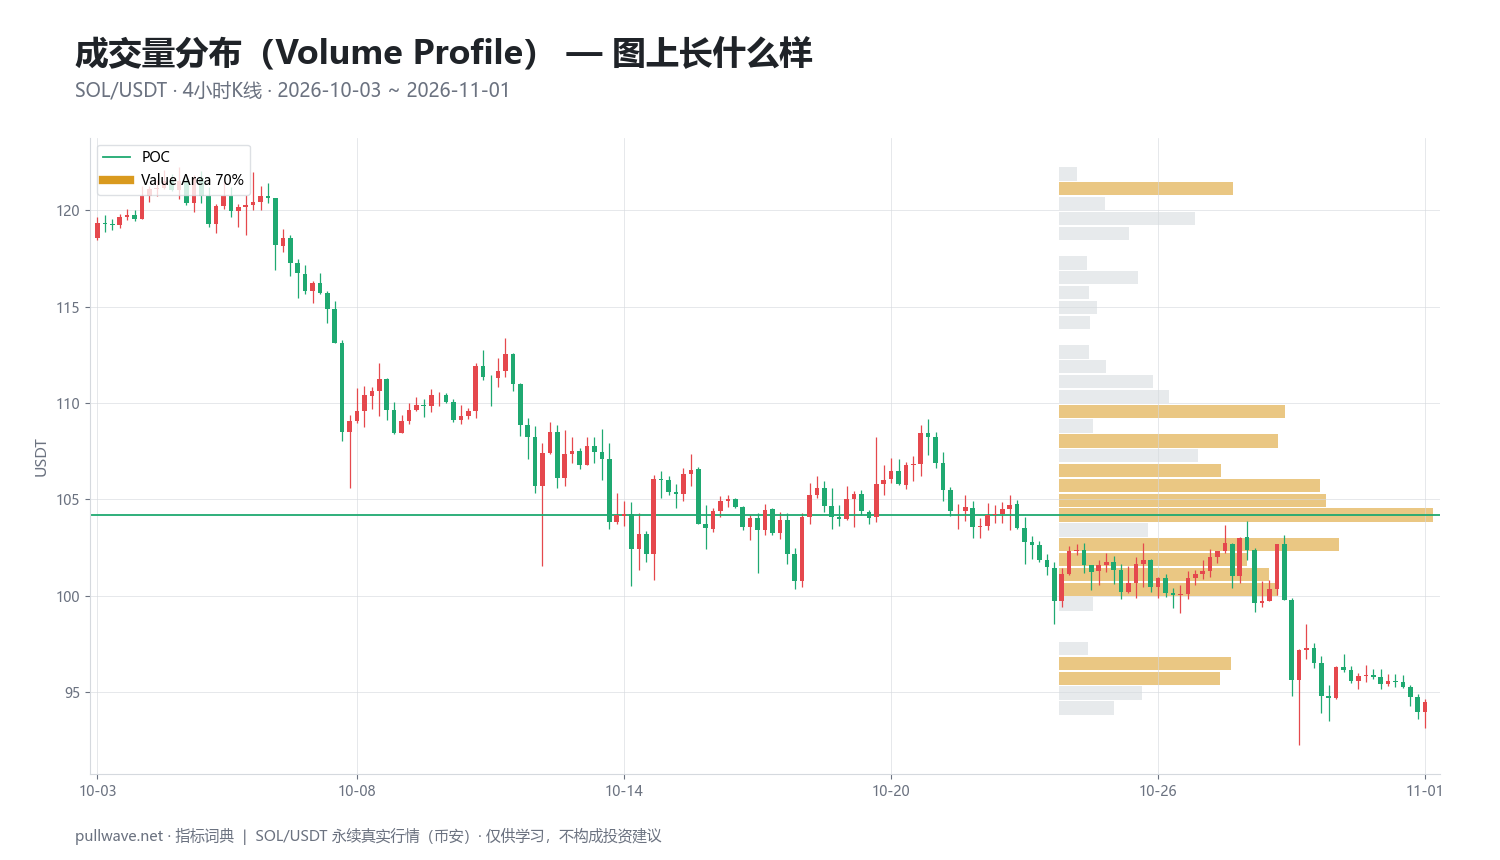
图 1 展示的是画在真实 SOL/USDT 4 小时 K 线上的指标:左侧是 K 线,右侧是按价格统计的成交量直方图,最长的那一行(控制点 POC)与阴影部分的价值区都已标出。
什么是成交量分布?
成交量分布是一张直方图:它把某个价格区间切成若干横向的行(bin,价格格),再把选定时间窗口内落在每一行中的成交量全部加总。结果以从价格轴向侧面延伸的柱状呈现,成交量最重处最长。
由此可以读出三样东西:
- POC(控制点,point of control) —— 成交量最大的那一行价格。
- 价值区(VA,value area) —— 围绕 POC 的一段连续价格行,合计包含设定比例的总成交量,惯例为 70%。其上下边界分别称为价值区上沿(VAH)与价值区下沿(VAL)。
- HVN 与 LVN —— 高成交量节点(直方图的局部峰值)与低成交量节点(局部谷值)。
它是一个描述性工具。它不预测,只是总结这场拍卖把力气花在了哪里。还要注意:它与时间无关——直方图只告诉你某个价格上累积了多少成交量,绝不会告诉你这些成交量发生在窗口内的哪个时点。
背后的思想(理论与历史)
其概念源头是市场分布图(Market Profile),由芝加哥期货交易所(CBOT)的交易员兼董事会成员 J. Peter Steidlmayer 开发,并由 CBOT 在 1980 年代中期作为信息产品发布。Market Profile 用字母(TPO,time-price opportunity,时间价格机会)组织当日交易,构建出一条钟形分布,显示市场在每个价格上花费了多少时间。Steidlmayer 与 Kevin Koy 在 Markets and Market Logic(1986)一书中系统阐述了这套思路。
其底层模型是拍卖理论:市场向上寻找卖家,向下寻找买家,而在两个极端之间,它会围绕一个买卖双方都愿意成交的价格区域来回震荡。这个「共识区」就是价值。当市场交易到远离价值的位置却无法在那里催生活跃度时,它通常会回归;而当它走远之后成交量在新价位不断累积,价值就会迁移。
成交量分布就是同一思想的成交量加权版本。CBOT 的流动性数据库(Liquidity Data Bank)从清算记录中提供了真实的按价成交量数据;当零售图表软件能够处理逐笔(tick)数据后,按价格行绘制真实成交量就变得轻而易举。你在各类图表平台上看到的现代「VPVR」画法并没有某位公认的发明者——它是软件时代对 Steidlmayer 框架的改良,谁要是声称另有其人,那多半是在猜。
70% 的价值区并非随意选定:在正态分布中,约 68% 的观测值落在均值的一个标准差之内。Market Profile 把它取整为 70%,作为当日分布第一标准差的一个可用近似。
如何计算
分步骤看:
- 选择窗口。 单个交易时段、一周、可见范围、固定日期区间,或以某个摆动高点为起点的锚定点。后续一切都取决于这个选择。
- 确定该窗口的价格范围:最高价与最低价。
- 把范围切成 N 行等高的价格格。行高 =(最高价 − 最低价)/ N。
- 把每根 K 线的成交量分配到各行。 若有逐笔或成交数据,每笔成交都归入其精确价格所在的行。若只有 OHLC K 线,则需近似处理:要么把该 K 线的成交量均匀摊到其价格范围覆盖的所有行,要么把整根 K 线的成交量全部计入其典型价格 (H + L + C) / 3。本页的示例采用典型价格法。
- 逐行求和,得到直方图。
- POC = 总量最大的那一行。
- 价值区: 从 POC 行的成交量开始。查看当前区块上方的两行和下方的两行,把成交量较大的那一对加进来。重复此过程,直到累计量达到窗口总成交量的 70%。纳入的最高行与最低行即为 VAH 和 VAL。
``` h = (P_high - P_low) / N # 行高,共 N 个价格格 V[i] = SUM(volume of bars whose typical price falls in row i) TOT = SUM(V) p = index of row with max(V[i]) # POC 所在行
价值区:从 POC 行开始的标准「上二 / 下二」扩张法
lo = hi = p acc = V[p] while acc < 0.70 * TOT: up = V[hi+1] + V[hi+2] # 区块上方的两行 down = V[lo-1] + V[lo-2] # 区块下方的两行 if up >= down: hi += 2; acc += up else: lo -= 2; acc += down
VAH = upper edge of row hi VAL = lower edge of row lo ```
关于这段代码有两点提醒。其一,这是惯用的贪心扩张法,而非最优化算法:它并不保证找到包含 70% 成交量的最小连续区块,而且各平台在处理区间边缘和最后一步不足量时略有差异。其二,第 4 步有实际后果——用 4 小时 K 线构建的分布,相对于用逐笔数据构建的分布只是粗略估计,因此两种方法下 POC 可能相差一两行。请把这些位置当作区域,而不是精确到分的价格。
默认参数与变体
| 参数 | 常见默认值 | 原因 / 变体 |
|---|---|---|
| 行数 | 24–100(40 是常用中间值) | 行数越多细节越细,但 LVN 噪音更大;行数越少越平滑,节点更稳健 |
| 价值区 | 70% | 近似一个标准差;部分平台提供 68% 或 80% |
| 成交量分配 | 逐笔数据,否则用典型价格或均匀摊分 | 逐笔最准确;典型价格成本低且稳定 |
| 窗口类型 | 时段、固定区间、可见范围(VPVR)、锚定 | 时段分布适合有明确开收盘的期货;固定与锚定适合 7×24 小时的加密市场 |
| 多空拆分 | 默认关闭 | 将每一行拆成买方与卖方成交量(delta 分布) |
在加密市场,「交易时段」的概念很弱——没有收盘、没有钟声、没有隔夜跳空。加密货币的「日线」分布不过是 UTC 零点的一种约定。因此多数加密交易者使用固定区间分布(覆盖某段盘整、某段行情或某个月份),或以重要高点、低点、事件为起点的锚定分布。可见范围分布虽然方便,但每次滚动或缩放都会改变,因此不适合用于任何形式的记录与复盘。
如何解读
先看形态,而不是具体位置。
- D 形(均衡): 中间鼓、两端薄。市场正在震荡轮转,价值已经确立;上下边缘容易吸引反应式的卖出与买入。
- P 形: 下薄上厚。成交量集中在区间上沿附近,下方累积很少。
- b 形: 下厚上薄。成交量集中在区间下沿附近,上半部分成交稀薄。
- 双峰 / 双重分布: 两块厚区被中间一段薄区隔开。中间那段薄区往往是图上最有用的位置:那是几乎没人愿意成交的价格带。
接着读节点。HVN 是共识区域,价格到这里往往放慢、来回磨、陷住。LVN 是分歧区域,价格往往快速穿越;当价格回头时,常常要么干净利落地被拒绝,要么加速奔向下一个 HVN。
最后,定位当前价格相对 VAH、POC、VAL 的位置。处于价值区内意味着均衡;处于价值区外,则说明市场要么在探索新区间,要么处于尚未化解的失衡中。若想知道某个位置上的成交量是什么时候成交的,你必须看 K 线——直方图给不了答案。
交易者如何使用它
1. 均衡状态下在价值区边缘做反向交易。 当市场明显处于轮转状态时,VAH 与 VAL 就是区间的实际边界,POC 则是中间的磁吸点。Market Profile 中有一条经验法则叫 80% 法则:当价格在价值区外开盘、随后重回区内并连续两个周期维持在内部时,它往往会贯穿整个价值区。有效时机: 已确认的均衡市、低波动阶段。失效时机: 趋势启动的第一天,此时「边缘」不再是天花板,而成了发射台。
2. 把 LVN 当作决策位。 在直方图稀薄处画上参考线。若价格进入 LVN 后停滞,说明市场在拒绝它;若加速通过,说明失衡仍在延续。有效时机: 形态良好、有明显缺口的双峰分布。失效时机: 行数设得过多时,每隔三行就有个「薄点」,位置数量多到失去意义。
3. 把「裸 POC」当作参考区域。 前一个分布留下的 POC 若至今未被价格回踩,就仍是一个未经检验的高活跃度区域。许多交易者会把它标出来,作为判断回调可能在哪里遇阻的背景。有效时机: 区间震荡与均值回归行情。失效时机: 持续趋势中,裸 POC 可能数月无人问津。
4. 交易位置与止损摆放。 与入场逻辑无关,分布图能回答这样一个问题:「我的止损是落在价格会反复磨蹭的厚实 HVN 里,还是刚好在某个 LVN 之外、一旦离开就可能走得很快?」这大概是该工具最不起眼、却最经得起时间考验的用法。
市场状态(regime)比参数更重要。在单边趋势中,价值持续迁移,任何基于先前区间构建的综合分布都会很快过期。成交量分布在市场正在做决定时最有用,在市场已经做完决定时最无力。
真实 SOL 图表上的示例
窗口为 币安 SOL/USDT 永续合约,4 小时 K 线,2026-10-03 至 2026-11-01。参数:40 个价格格,成交量按每根 K 线的典型价格分配,价值区 70%。
该月份的分布结果:
- POC:104.18
- 价值区上沿:121.50
- 价值区下沿:95.33
- 窗口内最后收盘价:94.51
有两点值得注意。第一,价值区很宽——约 26.2 点,大致相当于 POC 价格的四分之一。这说明这一个月的拍卖是在非常宽的带状区域内完成的,而不是收敛进一个紧凑区间;对于高贝塔资产的 4 小时图来说这很正常,但也意味着所谓「边缘」只是粗略参考,而非精确线位。
第二,104.18 的 POC 低于价值区中点(约 108.4)。这件事唯一能说明的是:带状区域下半部累积的成交量多于上半部。分布与时间无关,所以它无法告诉你这些成交量是在该月的什么时候发生的——104 附近的密集活动究竟出现在月初、月末,还是分散在多次往返中。要回答这个问题,必须把 K 线和直方图对照着看。
最终收盘价 94.51 低于价值区下沿 95.33——幅度不到 1%——并比 POC 低约 9%。字面地读,这是一个在窗口结束时恰好落在自身一个月价值区下边缘之外的市场,上方压着一层厚重的历史成交。但它不是信号:略微收在价值区外,可能意味着破位正在进行,也可能只是随后几根 K 线就被收复的超调。成交量分布无法区分这两者;它只告诉你收盘发生在一个这个月认为「便宜」的价格上。
还需要明确说清楚这个窗口没有给出什么。该扫描被设定为记录离散事件——价值区外的接受、价值区回收——并测量 6 根 K 线(1 天)与 18 根 K 线(3 天)后的后续结果。在这个窗口中,它记录到零个事件。 因此没有胜率、没有平均涨跌幅,没有任何可报告的内容。一个市场、一个月、一组参数:这张图只说明了这些位置是如何构建的、价格最终落在它们的什么相对位置,仅此而已。不要把它当成该工具有效或无效的证据。
常见错误
- 把价格行当成精确价格。 一行的宽度是(最高价 − 最低价)/ N。在 60 点区间内分 40 格,每行厚 1.5 点。POC 是一个区域。
- 用可见范围分布做需要长期留存的分析。 VPVR 会随滚动而重算。你在某个缩放级别上「发现」的位置,换个级别可能根本不存在;用它复盘历史,是自欺欺人的捷径。
- 行数设得太多。 把格数调高会让直方图看起来很精确,也会让 LVN 遍地都是。行数少一些,节点更可靠。
- 把时间读进直方图。 一行很厚只说明那里累积了成交量,完全不说明那是在一个暴烈的小时内发生的,还是在二十个平静时段里累积的。两者是完全不同的情形,只有 K 线能区分。
- 混用交易场所。 某交易所永续合约的分布,与现货或另一家交易所的分布并不相同。从流动性差的盘口画出的位置,描述的是那个盘口,而不是该资产。
- 把爆仓成交量误认为接受。 一轮连环爆仓可能在无人自愿成交的价格上打出巨量。直方图分不清被迫流与自愿流,但你盯着 K 线的眼睛可以。
- 认定 POC 必然会被回踩。 它经常会,但「经常」不等于「必然」,而在趋势中可能很久都不会。
与其他工具的搭配
成交量分布提供的是位置。它天然适合与提供方向或时机的工具搭配。
- 成交量加权平均价(VWAP)(时段或锚定,配标准差通道)从另一个角度回答类似问题——它给出的是平均成交价,而非成交价的分布。当锚定 VWAP 与 POC 重合时,该位置就具备双重意义。
- 持仓量(OI)与资金费率为永续合约补上仓位层面的信息。价格逼近 LVN 的同时持仓量攀升、资金费率被拉伸,与同样走势下持仓量下降,是完全不同的两种情形。
- 更高时间框架的结构。 用月度或季度的固定区间分布看背景,用日内分布看执行细节。两者对齐的位置更值得重视。
- 平均真实波幅(ATR)用于根据节点宽度设定止损大小,避免在 3 点厚的 HVN 内部放一个 1 点的止损。
- 简单的趋势过滤器(一条长周期移动平均线,或高点抬高/低点抬高的判断)用来决定是否适合在价值区边缘做反向交易,还是只做顺着价值迁移方向的交易。
不要把成交量分布与另外三个同样由成交量衍生的工具堆在一起。它们会互相印证,给你虚假的信心。
常见问题
Q. 成交量分布中的 POC 是什么?
POC 即控制点(point of control),是所选窗口内成交量最大的那一行价格。它代表买卖双方成交最多的价位,常被用作判断价格可能遇阻或被吸引的参考。改变窗口、格数或成交量分配方法,它就会移动。
Q. 成交量分布与市场分布图(Market Profile)有何区别?
Market Profile 由 J. Peter Steidlmayer 开发、CBOT 于 1980 年代发布,使用 TPO 字母衡量市场在每个价格上停留的时间。成交量分布衡量的是每个价格上成交的量。两者常常呈现相似形态,但也可能出现明显分歧——例如一笔大单在市场仅短暂触及的价格上打出巨量时。
Q. 加密货币用什么成交量分布参数最好?
不存在放之四海皆准的最佳参数,但适中的格数(大约 24–50 行)搭配标准的 70% 价值区是合理起点,并应用于固定区间或锚定区间,而非可见范围。由于加密市场 7×24 小时交易、没有收盘,日线时段分布只是一个随意的 UTC 约定;锚定在摆动点、盘整区间或特定事件上的分布,通常能更好地描述这场拍卖。
Q. 成交量分布会重绘吗?
固定区间或时段分布在其窗口关闭后不会重绘——直方图就是最终形态。可见范围分布(VPVR)会随着你滚动或缩放不断重算,其 POC 与价值区随之变化,因此不应用于评估历史信号。
Q. 应该在哪个时间框架上构建成交量分布?
时间框架影响的是精度,而不是概念:更细的数据(逐笔,或 1–5 分钟 K 线)比 4 小时 K 线更精确地把成交量分配到各行。请根据持仓周期选择窗口——日内交易用几天,波段背景用数周到数月——并用你的平台所能处理的最低时间框架数据来构建它。
Q. 成交量分布能用在流动性低的山寨币上吗?
可以,但输出的意义取决于背后的成交量质量。在稀薄市场中,少数几笔大单就能造出一个人为的 POC,而交易所特有的或被激励刷出的成交量会进一步扭曲直方图。在依赖某个位置之前,先与流动性更好的交易所或更大市值的交易对交叉验证。
核心要点
- 成交量分布按价格而非时间绘制成交量,产出 POC、价值区(通常为 70% 的成交量)以及高低成交量节点的分布地图。
- 其根源在 J. Peter Steidlmayer 的 Market Profile 与拍卖市场理论:市场围绕双方都接受的价格轮转,并快速穿越被拒绝的价格。
- 直方图与时间无关——它显示成交量在哪里累积,绝不显示何时累积——因此必须与 K 线对照阅读。
- 各个位置完全取决于你的窗口、格数与成交量分配方法;改动其中任何一项,位置都会移动,所以要把它们当作区域看待。
- SOL/USDT 示例(POC 104.18、VAH 121.50、VAL 95.33、最后收盘 94.51、记录事件为零)仅用于说明构建方式与价格所处位置;它只是一个市场的一个月,无法证明任何优势的存在。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。