指标与交易方法词典 · 指标词典
ROC与动量指标:公式、参数与信号详解
要点速览
- 动量指标用当前收盘价减去 n 根 K 线前的收盘价;ROC 把同样的距离换算成百分比。
- 零轴构成整个信号结构:位于零轴上方说明价格高于 n 根 K 线前,下方则说明更低。
- 常用回溯周期为 9、10、12、14、20 和 25;越短越灵敏也越嘈杂,越长越平滑但越滞后。
- ROC 没有上下边界,所谓“超买”只能相对近期历史分布来判断,而非固定阈值。
变动率(Rate of Change, ROC)与动量指标(Momentum)是技术分析中最简单的两个动量类振荡指标。两者回答同一个问题:相对于 n 根 K 线之前,今天的价格走了多远?动量指标用价格单位回答,ROC 用百分比回答。其余的一切——零轴、背离、曲线形态——都由这一次减法推导而来。
交易者重视它们,是因为几乎所有更复杂的振荡指标都建立在这个基础之上。MACD、TRIX、科波克曲线(Coppock Curve)、普林(Pring)的 KST 指标以及钱德动量摆动指标(CMO),本质上都是原始变动率的各种变形。真正理解 ROC,意味着你明白那些更花哨的工具实际在测量什么,以及它们的盲区从何而来。
什么是 ROC 与动量指标?
动量指标(Momentum) 是当前收盘价与 n 个周期之前收盘价的差值。如果 SOL 今天收于 100,而 12 根 K 线前收于 90,那么 12 周期动量值为 +10。
变动率(ROC) 把这个差值除以之前的价格再乘以 100,同样的例子得到 +11.11%。由于它是百分比,ROC 可以跨资产、跨价格水平比较——SOL 在 20 美元和在 200 美元时各走 10 个点,意义完全不同,ROC 能分辨这一点,而原始动量指标不能。
两者都绘制为围绕中轴上下摆动的曲线:动量指标与百分比版 ROC 以零为中轴,部分平台采用的“比值版”ROC 则以 100 为中轴。两者都没有上限和下限。在加密市场剧烈扩张的行情中,ROC 可以打出在股指上根本无法想象的数值。
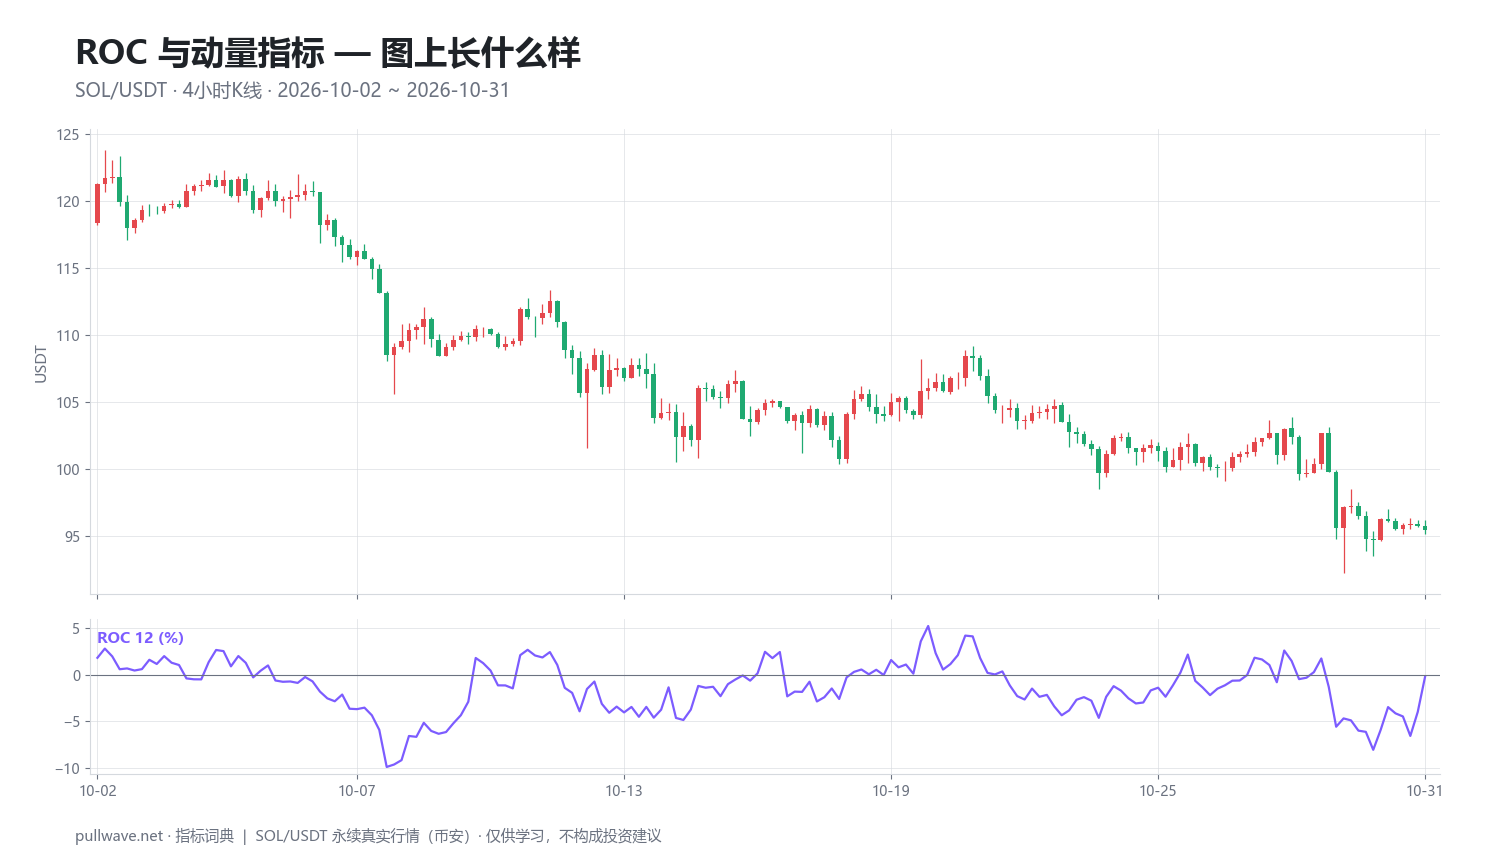
图 1 显示的是 2026 年 10 月 SOL/USDT 永续合约 4 小时 K 线下方的 12 周期 ROC。注意它的形态:曲线反复穿越零轴,在极值区停留时间很短,每当 K 线横盘时就向零轴压缩。这种表现说明指标在正常工作,而不是失效。
指标背后的逻辑(理论与历史)
变动率没有唯一可考的发明者。它比大多数有名字的振荡指标出现得更早,自二十世纪中期起就不断出现在技术分析文献中,原因很简单:用新价格减去旧价格,是量化“速度”最直观的方式。早期图表派在计算机普及、指标绘制变成例行工作之前,就用它来把握股指的周期节奏。
两个有明确文献记载的衍生物构成了它的历史坐标。埃德温·科波克(Edwin Coppock)于 1962 年在《巴伦周刊》(Barron's)发表了科波克曲线——它是两个变动率计算值之和的加权移动平均,被设计为股指的长期买入指引。马丁·普林(Martin Pring)后来在《技术分析精解》(Technical Analysis Explained)中把变动率置于核心位置,并通过加总四条不同长度的平滑 ROC 构建出 KST 指标。
理论本身很直白。价格趋势并不均匀:它先加速,再匀速推进,然后在反转前减速。变动率测量的是价格的一阶导数——速度。当价格仍在上涨而速度已经下滑时,趋势正在耗尽燃料。这种减速往往(但并不可靠地)先于转折出现。
有必要把它与学术意义上的动量区分开。杰加迪什(Jegadeesh)与蒂特曼(Titman)1993 年发表于《金融学期刊》(Journal of Finance)的横截面动量效应,是按过去 3–12 个月收益率对大量资产排序并买入赢家。那是把 ROC 的同一套算术应用到一篮子资产上,而不是沿着单张图表使用。概念上的联系是真实的,但交易应用完全不同。
如何计算
以 n 根 K 线的回溯周期为例,逐步计算:
- 取当前收盘价。
- 取 n 根 K 线之前的收盘价。
- 当前收盘价减去旧收盘价,这就是动量指标。
- 用这个差值除以旧收盘价。
- 乘以 100,这就是百分比形式的 ROC。
``` Momentum(n) = Close[0] - Close[n]
ROC(n) % = (Close[0] - Close[n]) / Close[n] * 100
ROC ratio = Close[0] / Close[n] * 100 (以 100 为中轴) ```
用本页后文的样本窗口做个实算:在 SOL/USDT 的 4 小时图上,最后一根 K 线收于 95.44,而 12 根 K 线之前(12 × 4 小时 = 48 小时,即两天)的价格几乎完全相同,因此 ROC(12) = -0.19%。尽管中途有起伏,价格在两天内实际上原地踏步——这正是 ROC 想要压缩进一个数字里的信息。
有两个机制层面的要点值得注意。第一,ROC 只使用两个数据点,中间的每一根 K 线都被忽略。一段干净的趋势,和一次剧烈往返后恰好回到原点的走势,会给出完全相同的读数。第二,指标变化有两个原因——新收盘价在移动,或者旧收盘价滑出了统计窗口。一根大幅波动的 K 线退出回溯区间,可能在完全没有新行情的情况下让 ROC 翻转。这通常被称为“脱落效应”(drop-off effect),也是这个工具最容易被误解的特性。
默认参数与变体
并不存在标准默认值。不同厂商的图表平台出厂设置可能是 9、10、12 或 14。常见长度源自股票市场的日历逻辑:12 和 25 个周期大致对应半个月和一个完整月的交易日,而 10 只是一个整数,被软件默认值沿用至今。
| 回溯周期 | 特性 | 典型用途 |
|---|---|---|
| 5–9 | 非常灵敏,零轴穿越频繁 | 短线波段择时、剥头皮的环境判断 |
| 10–14 | 较为均衡,12 最常用 | 通用动量读数 |
| 20–25 | 更平滑、信号更少、更滞后 | 中期趋势确认 |
| 50–200 | 市场状态测量 | 牛熊环境判断、相对强度筛选 |
回溯周期不是什么魔法数字——它定义了你在测量哪一个周期。4 小时图上的 12 周期 ROC 测量的是两天的动量;同样的 12 放在日线图上,测量的大约是两周半。在判断参数是否契合你的持仓时间之前,务必先把它换算成真实的钟表时间。
实用变体:
- 平滑 ROC: 对 ROC 曲线施加 3–10 周期移动平均以抑制来回打脸,代价是额外的滞后。
- 信号线: 绘制 ROC 的移动平均,观察曲线与该信号线的交叉,而不是与零轴的交叉。
- 波动率标准化 ROC: 用平均真实波幅(ATR)百分比或收益率标准差去除 ROC,使 +4% 的读数在平静与剧烈两种环境下含义一致。这在加密市场尤其有用。
- 多周期复合: KST 与科波克曲线通过加总不同长度的 ROC,同时捕捉多个周期。
如何解读
先看零轴。ROC 在零轴上方,意味着价格高于 n 根 K 线之前;在下方则意味着更低。这是关于回溯窗口的事实陈述,不是预测。
再看斜率。零轴上方的 ROC 向上倾斜,说明涨势在加速;仍在零轴上方但向下倾斜的 ROC,说明价格在该窗口内依旧上涨,但上涨速度在放缓——这是减速。符号告诉你方向,斜率告诉你这段行情是在积蓄能量还是在流失能量。
然后看相对于近期历史的幅度。由于 ROC 没有边界,不存在通用的超买水平。在平静的月份里,4 小时图 12 周期 ROC 的 ±3% 可能已属极端;而在爆仓连锁中,这完全是家常便饭。多数实践者会目测画出参考带,取过去数月里约覆盖 90–95% 读数的水平,并随着波动率环境变化重新绘制。
最后寻找背离:价格创出更高的高点而 ROC 创出更低的高点,或者价格创出更低的低点而 ROC 创出更高的低点。背离说明第二条腿比第一条腿更慢。它是关于趋势质量的警告,而不是择时触发器;在强势的加密趋势中,背离可能重复出现好几次而什么都不发生。
交易者如何使用
1. 用零轴方向做趋势过滤。 最简单的用法是把 ROC 位于零轴上方视为多头倾向、下方视为空头倾向,然后只接受与该符号一致的其他工具信号。在持续性趋势中这种做法相当有效,因为 ROC 会长时间停留在零轴的同一侧。但在震荡区间中它会严重失效:价格围绕均值摆动,ROC 的符号不断翻转。下文 2026 年 10 月的 SOL 样本在一个月内产生了 23 次零轴穿越——这是过滤器被震荡行情撕碎的教科书式案例。
2. 区间内的动量极值。 当市场明显处于区间震荡、ROC 触及其近期分布的上沿或下沿时,交易者会关注向区间中部的均值回归。只要区间维持,这种做法可以奏效。但在区间被突破的那一刻,它就是 ROC 最危险的用法,因为突破既会产生极端的 ROC 读数又会继续延伸——在趋势起步阶段去做空“极端”动量,是经典的被碾压方式。
3. 用背离检查趋势质量。 许多交易者使用 ROC 背离不是为了开立逆势仓位,而是为了给现有仓位降级:收紧管理、减小仓位、停止加仓。以这种方式使用,即便背离单独的胜率很差,它依然有价值。当趋势由持续的新增参与者推动时它会失效,比如强势的加密牛市腿部,动量可以保持平坦而价格继续攀升数周。
4. 跨资产相对强度。 对多个币种计算相同长度的 ROC,可以按近期表现排序。这是与学术动量最接近的实务表亲,被广泛用于板块轮动与自选列表构建。它在较长回溯周期(数周至数月)上效果最好,但在全市场相关性暴跌时会失灵——所有资产的 ROC 同时转负,排序几乎不含信息。
加密市场的特殊性。 市场 7×24 小时运行,因此 4 小时图上的 12 周期 ROC 恰好是 48 小时,没有周末跳空——比股票市场更干净。但永续合约会带来由资金费率驱动的逼空/逼多,制造出剧烈、短命且没有后续的 ROC 尖峰。在杠杆仓位上,动量读数对你的强平距离毫无指示意义;仓位大小必须来自波动率与账户风险,绝不能来自振荡指标看起来有多强。
SOL 真实图表示例
下面的样本窗口是币安 SOL/USDT 永续合约,4 小时 K 线,时间为 2026 年 10 月 2 日至 10 月 31 日,ROC 设为 12 周期的百分比模式。窗口内最后收盘价为 95.44,最终 ROC(12) 读数为 -0.19%。
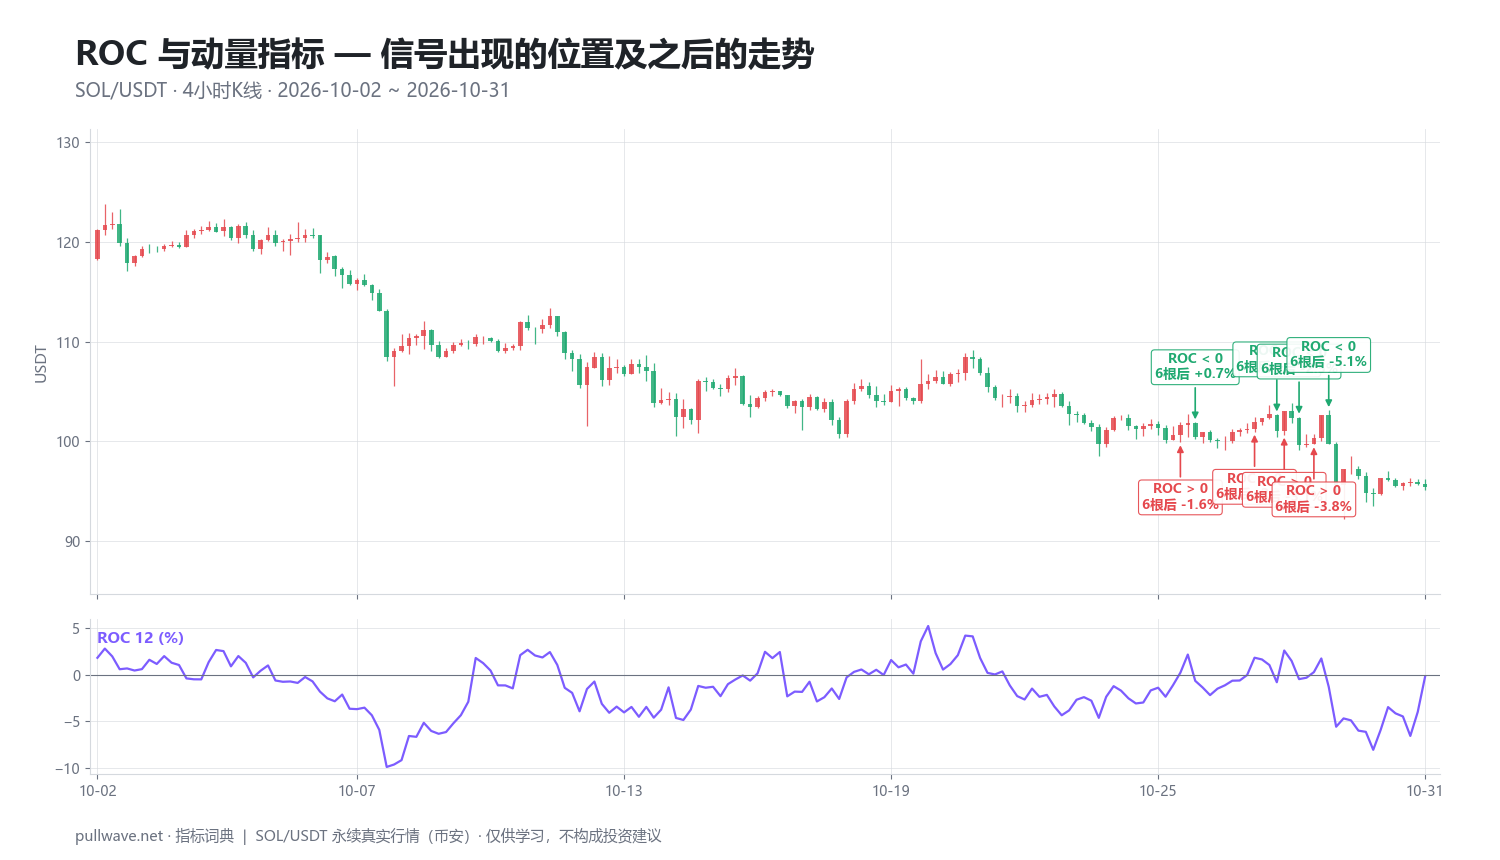
图 2 标出了窗口内每一次零轴穿越,以及其后 6 根 K 线(一天)和 18 根 K 线(三天)的百分比涨跌。整个月共出现 23 次穿越,而在所测量的时间跨度后,价格按穿越所暗示方向运行的只有 23 次中的 10 次。这不到一半——而且应当如实呈现:在一个横盘略偏下行的月份里,单纯的零轴穿越规则胜率为负。
以下是其中十个信号的明细:
| 日期 (UTC) | 信号 | 价格 | 6 根 K 线后 | 18 根 K 线后 |
|---|---|---|---|---|
| 2026-10-19 20:00 | ROC > 0 | 105.03 | +1.37% | -1.34% |
| 2026-10-22 12:00 | ROC < 0 | 104.58 | +0.14% | -2.86% |
| 2026-10-26 08:00 | ROC > 0 | 101.67 | -1.56% | -1.31% |
| 2026-10-26 16:00 | ROC < 0 | 100.43 | +0.68% | -0.65% |
| 2026-10-28 00:00 | ROC > 0 | 101.99 | -2.30% | -5.72% |
| 2026-10-28 12:00 | ROC < 0 | 101.02 | +1.62% | -5.07% |
| 2026-10-28 16:00 | ROC > 0 | 103.02 | -3.15% | -7.03% |
| 2026-10-29 00:00 | ROC < 0 | 99.64 | -2.46% | -4.22% |
| 2026-10-29 08:00 | ROC > 0 | 100.34 | -3.80% | -4.88% |
| 2026-10-29 16:00 | ROC < 0 | 99.78 | -5.09% | -4.35% |
这一模式很有启发性。看空的穿越在三天维度上普遍表现更好——10 月 22 日在 104.58 的信号之后是 -2.86%,10 月 28 日在 101.02 的信号之后是 -5.07%——因为底层漂移方向向下。看多的穿越大多失败:10 月 28 日的 101.99 在 18 根 K 线后为 -5.72%,10 月 29 日的 100.34 为 -4.88%。与此同时,10 月 26 日、28 日和 29 日出现了几次相隔仅数小时的密集穿越,这正是指标被反复打脸的典型特征。
这只是一个指标、一个市场、一个月的 4 小时数据。它展示的是行为,而不是 ROC 有效或无效的证据。同一张图上的一个趋势月份,会产生少得多的穿越和一张截然不同的表格。请据此总结机制,而不是据此判断盈利优势。
常见错误
- 把零轴穿越当作独立信号。 一个月 23 次穿越,已经说明了它为何在震荡中失效。穿越是背景信息,不是触发条件。
- 套用固定的超买/超卖水平。 ROC 没有边界。上个季度的极端水平,可能是这个季度的中位数。请按当前波动率环境校准,或用 ATR 做标准化。
- 忽视脱落效应。 ROC 可能因为一根大 K 线离开回溯窗口而剧烈摆动,而不是因为发生了新的事情。在解读突然的变化之前,先看一眼 n 根 K 线之前的价格。
- 在突破起步时逆势做反动量。 极端的 ROC 既是趋势启动的属性,也是衰竭的属性。读数本身无法告诉你处于哪一种,只有价格结构可以。
- 过度拟合回溯周期。 在历史数据上搜索“最佳”ROC 长度,通常只会得到一个描述去年周期的数字,而不是下个月的。
- 在长周期图上混淆动量指标与 ROC。 以价格单位表示的原始动量在不同价格水平之间不可比,这使得一个从 3 美元涨到 250 美元的币种的多年动量图几乎毫无意义。
与其他工具结合
ROC 回答的是有多快,它不回答在哪里,也不回答风险多大。请把它与能填补这些空白的工具搭配使用。
长周期移动平均或平均趋向指标(ADX)这类趋势过滤器,能告诉你零轴逻辑是否适用:在确认的趋势中,ROC 符号的一致性是有信息量的;在横盘环境中,它就是噪音。许多交易者在识别出区间后干脆关闭动量方向规则,转而采用基于边界的读法。
结构类工具——水平支撑与阻力、前期摆动高点、成交量分布(Volume Profile)节点——能把一个动量读数变成可定位的事件。“ROC 位于近期区间顶部”这句话,在区间中部和在一个已经三次拒绝价格的位置上,含义完全不同。
ATR 或布林带(Bollinger Bands)带宽这类波动率度量提供了尺度。在平静的压缩行情中出现 +4% 的 ROC,其偏离程度远大于一次 15% 爆仓行情次日的同样 +4%。用已实现波动率对 ROC 做标准化,能让读数在时间上保持可比。
最后,注意它与其他振荡指标的重叠。MACD 是两条指数移动平均之差——它是 ROC 经过平滑和滞后的亲戚。相对强弱指数(RSI)衡量的是回溯期内平均涨幅与平均跌幅之比,取值被限制在 0 到 100 之间。把 ROC、MACD 和 RSI 叠在一起,只是用三种视角看大致相同的信息,这会抬高信心却不增加证据。选定一种动量表达方式,把剩下的屏幕空间留给结构、波动率和仓位风险。
常见问题
Q. 动量指标与变动率(ROC)有什么区别?
两者测量的是同一件事,只是单位不同。动量指标是当前收盘价与 n 根 K 线前收盘价的原始价差;ROC 则把这个差值除以旧收盘价再乘以 100,以百分比表示。ROC 可以跨资产、跨价格水平比较,原始动量不行——这也是今天百分比版 ROC 使用更广泛的原因。
Q. 加密货币的最佳 ROC 参数是多少?
不存在普遍最优的参数,但 12 和 14 是合理的起点,因为它们在灵敏度与噪音之间取得了平衡。更重要的一步是把回溯周期换算成真实时间:4 小时图上的 12 个周期是 48 小时,适合多日波段;而 1 小时图上的同样 12 个周期只测量半天。请让窗口与你实际打算持有的时长相匹配。
Q. ROC 是领先指标还是滞后指标?
把 ROC 描述为“带有领先倾向的同步指标”最为准确。它不经平滑、立即对当前收盘价做出反应,因此比任何基于移动平均的工具都快,而且 ROC 的减速有时会先于价格转折出现。但它完全由历史价格计算而来,不提供任何预测保证——尤其是背离,可能长时间存在却始终不兑现。
Q. ROC 为负意味着什么?
ROC 为负只是说明当前收盘价低于 n 根 K 线前的收盘价。这是关于那个特定窗口的事实陈述,而不是对进一步下跌的预测。例如 12 周期 ROC 读数为 -0.19%,意味着价格在过去 12 根 K 线中基本没有变化,这通常表示盘整,而非弱势。
Q. ROC 会出现超买或超卖吗?
不会像 RSI 或随机指标(Stochastics)那样出现,因为 ROC 没有固定的上下边界。交易者通过在近期样本中覆盖大部分读数的水平上画参考线来近似这一概念,但这些水平必须随波动率变化重新绘制。在加密市场这一点比多数市场更重要,因为一次波动率扩张可能在几天内把指标的正常区间扩大一倍。
Q. ROC 与 MACD 有何不同?
MACD 是两条指数移动平均之差,因此天生带有平滑并滞后于价格;ROC 比较的是两个原始收盘价,没有任何滞后。代价在于噪音:MACD 给出的信号更少、更晚,而 ROC 的信号更快但也杂乱得多。同时使用两者很少能增加独立信息,因为它们测量的是同一动量的重叠侧面。
核心要点
- ROC 与动量指标是同一计算的不同单位表达——今天的收盘价与 n 根 K 线前收盘价之间的距离——它们是 MACD、TRIX、KST 和科波克曲线的基础。
- 零轴定义符号,斜率定义加速度,而幅度只有相对于该资产自身的近期分布才有意义,因为 ROC 没有边界。
- 单纯的零轴穿越在震荡中会急剧退化:2026 年 10 月 SOL/USDT 的 4 小时样本产生了 23 次穿越,在所测时间跨度内仅有 23 次中的 10 次沿信号方向运行。
- 脱落效应意味着 ROC 的变动可能只是因为一根旧 K 线离开了回溯窗口,而不是因为出现了新信息——务必检查参考 K 线。
- 请把 ROC 与趋势环境、价格结构和波动率度量配合使用,而不是与重复同样信息的其他动量振荡指标堆叠在一起。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。