指标与交易方法词典 · 交易方法
波动收缩后的突破:设置、规则与实例
要点速览
- 波动收缩(squeeze)指价格波动区间急剧压缩的阶段,通常以布林带收窄至肯特纳通道内部、或布林带宽处于低位来衡量。
- 标准设置是用20周期、2倍标准差的布林带,对比由EMA20加减ATR倍数构成的肯特纳通道。
- 收缩只说明波动率被压缩、随后很可能扩张,它无法可靠地告诉你价格会朝哪个方向扩张。
- 在SOL/USDT 4小时样本窗口中,61.1%的K线处于收缩状态,7次突破中只有3次在6根K线后朝信号方向运行。
波动收缩是指市场的交易区间压缩到异常狭窄的一段时期,而收缩突破就是价格第一次决定性地脱离这种压缩状态。这项技术建立在一个朴素的观察之上:波动率是周期性的。平静期之后往往是活跃期,活跃期最终又会归于平静。关注收缩形态的交易者,是想在平静转为喧嚣之前就布局,或者至少保持警觉。
它在加密市场的吸引力显而易见。永续合约(perpetual futures)全天候交易,横盘期间资金费率(funding rate)与杠杆不断累积,一个两天毫无方向的市场可能在四小时内走出8%的行情。但其中的陷阱——本文会反复提到——在于:收缩告诉你的是波动率何时可能扩张,而不是价格会朝哪个方向走;并且相当大比例的突破在第一次尝试时就会失败。
什么是波动收缩后的突破
波动收缩突破是一项两阶段技术。第一阶段是识别:用客观工具测量波动率,等它跌入自身近期区间的低端。第二阶段是触发:定义什么才算价格摆脱了压缩——收盘价位于带外、突破收缩期的区间高点或低点,或者出现波动率扩张的读数。
定义收缩最常见的方式,是比较两条对平静行情反应不同的波动率包络线。布林带(Bollinger Bands)使用标准差,当K线变小时会迅速收窄。肯特纳通道(Keltner Channel)使用平均真实波幅(ATR),下降速度较慢。当布林带收窄到完全位于肯特纳通道内部时,说明波动率相对于自身常态已被压缩。这种状态就是收缩(squeeze)。
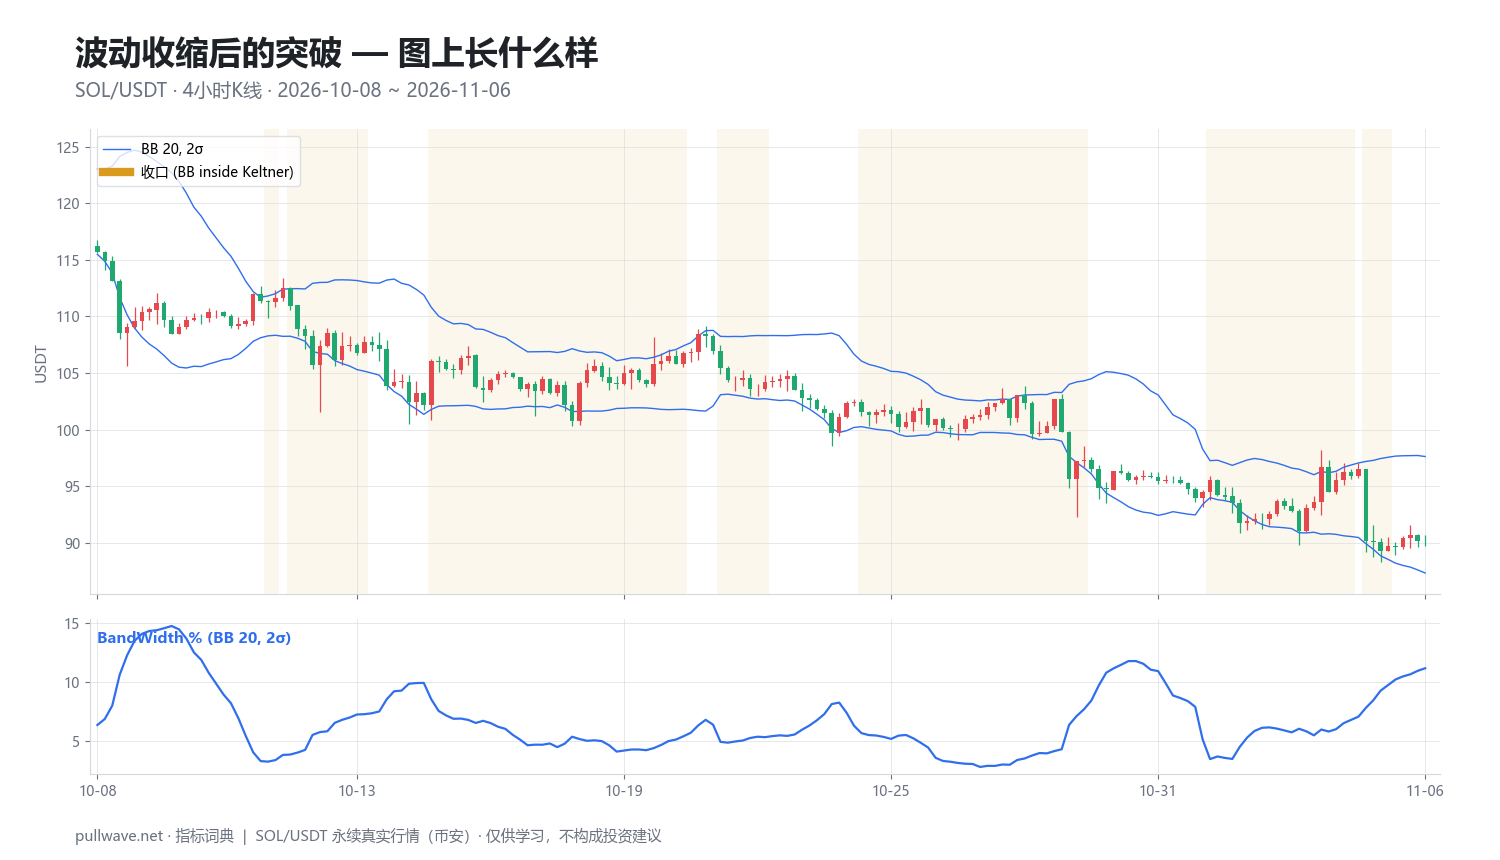
图1展示了这项技术在真实SOL/USDT 4小时K线上的表现:布林带包络、肯特纳通道包络,以及布林带嵌套于通道内部的阴影区段。注意这些嵌套区段是成簇出现的——收缩不是孤立的单根K线,而是可以持续许多根K线的一种状态。
背后的思路(理论与历史)
这项技术的构件来自两个不同的年代。肯特纳通道可追溯到切斯特·W·肯特纳(Chester W. Keltner),他在1960年的著作《How to Make Money in Commodities》中描述了一种"均线加波幅"的通道。如今多数平台使用的现代版本——以指数移动平均线(EMA)为中轴,上下各加减平均真实波幅——是后来的改良;而ATR本身由小韦尔斯·威尔德(J. Welles Wilder Jr.)在1978年的《New Concepts in Technical Trading Systems》中提出。
布林带由约翰·布林格(John Bollinger)在20世纪80年代初开发,他用"均线上下若干倍标准差"取代了固定百分比通道。布林格也为"收缩(the Squeeze)"命名:在《Bollinger on Bollinger Bands》(2001)中,他把带宽(BandWidth)极低的阶段描述为下一轮方向性行情的准备形态,并提醒注意"假动作(head fake)"——价格常常先朝一个方向探出收缩区,随后反转并沿相反方向奔跑。
带线嵌套式的收缩判定,一般归功于约翰·卡特(John Carter),他在《Mastering the Trade》(2005)及其交易教学工作中推广了"squeeze"指标。其底层统计思想比以上任何工具都更古老:波动率具有聚集性。平静引发平静,大幅波动引发大幅波动,而波动率的均值回归是金融市场中较为稳健的统计规律之一。收缩不过是把这条规律变成可在图表上直接读取的实用方法。
如何计算
以下按步骤说明,并采用本文示例所用的参数:
- 中轴线。 布林带取收盘价的20周期简单移动平均(SMA),肯特纳通道取20周期指数移动平均(EMA)。
- 标准差。 计算最近20根收盘价的总体标准差。
- 布林带。 上轨 = SMA20 + 2σ;下轨 = SMA20 − 2σ。
- 真实波幅(True Range)。 对每根K线,取以下三者中的最大值:最高价 − 最低价、|最高价 − 前收盘价|、|最低价 − 前收盘价|。
- ATR。 对真实波幅取10周期平均(视平台不同,可用威尔德平滑或简单平均)。
- 肯特纳通道。 上轨 = EMA20 + 2 × ATR10;下轨 = EMA20 − 2 × ATR10。
- 收缩判定。 当布林带上轨低于肯特纳上轨且布林带下轨高于肯特纳下轨时,该K线处于"收缩中"。
- 突破判定。 当收缩条件结束,且价格收于布林带之外,或收于收缩期高低点区间之外(取决于你的规则)时,记为一次突破。
一个有用的辅助指标是布林带宽(Bollinger BandWidth),它把带宽表示为中轴线的百分比,便于在不同价格水平之间比较压缩程度。
``` BB_mid = SMA(close, 20) BB_up = BB_mid + 2 * STDEV(close, 20) BB_low = BB_mid - 2 * STDEV(close, 20)
KC_mid = EMA(close, 20) KC_up = KC_mid + 2 * ATR(10) KC_low = KC_mid - 2 * ATR(10)
Squeeze = (BB_up < KC_up) AND (BB_low > KC_low)
BandWidth = (BB_up - BB_low) / BB_mid * 100 ```
默认参数与常见变体
20周期这个长度沿袭自布林格最初的研究:在日线上大致相当于一个交易月,足够长到让标准差有统计意义,又足够短到能够适应变化。2σ的倍数在正态分布假设下覆盖约95%的观测值,因此价格触及带线在设计上本就相对少见。ATR 10则是更短、更快的波动率读数,使肯特纳通道不会像标准差那样剧烈收缩。
| 组件 | 常用默认值 | 变体 | 效果 |
|---|---|---|---|
| 布林带周期 | 20 | 10–50 | 越短 = 收缩信号越多、噪音越大 |
| 布林带倍数 | 2.0σ | 1.5σ–2.5σ | σ越小 = 带越窄 = 收缩信号越多 |
| 肯特纳周期 | EMA 20 | EMA 20(很少改动) | 让两条包络线的中轴保持一致 |
| ATR周期 | 10 或 20 | 10–20 | ATR越短 = 通道适应越快 |
| ATR倍数 | 1.5 或 2.0 | 1.0("紧")、2.0、3.0 | 倍数越大 = 通道越宽 = 收缩触发越频繁 |
被广泛复制的卡特版本使用1.5倍ATR,这让收缩条件比本文所用的2.0更严格、更罕见。也有交易者干脆放弃肯特纳比较,只要求带宽位于最近100–200个读数的最低10–20%分位——这种分位数方法会自动适应每个市场自身的特性。在基准波动率本就偏高的加密市场,基于分位数的定义通常比固定阈值更容易在不同品种间通用。
如何判读
判读收缩可分三层。第一层是状态:市场当前是否处于压缩中?第二层是持续时间:压缩已经持续了多少根K线,带宽相对自身近期区间下降了多少?第三层是释放:压缩结束时,价格相对收缩区间收在哪里?
持续更久、更紧的收缩通常被认为比短暂收缩更重要,因为狭窄价区内聚集了更多挂单,而区间之外也堆积了更多止损。带宽读数接近数月区间底部,是比"只是低于平均"更强的压缩信号。
关键一点:收缩是无方向性的。标准差和ATR的计算过程里,没有任何环节知道买方还是卖方会取胜。方向必须来自别处——主导趋势、区间结构、动能、成交量,或收缩在更高周期支撑阻力上的位置。
交易者如何使用它
1. 趋势中继。 市场先形成趋势,随后在高位附近收敛为紧致的收缩,再沿原趋势方向释放。这是口碑最好的一种用法,因为收缩在此充当既有行情中的休整,而不是一次掷硬币。它在趋势行情中有效,在震荡行情中则惨败——每一次"中继"突破都会在几根K线内被反转。
2. 区间突破配合明确的失效位。 标出收缩期的高点与低点。收盘突破该区间即为触发信号,区间的另一侧就是天然的失效位。其优点是在低波动阶段风险小且定义精确。其失败模式正是布林格所说的假动作:价格先朝一个方向突破、套住进场者,再反向穿越整个区间。
3. 把它当作波动率仓位管理而非方向押注。 有些交易者纯粹把收缩当作风险管理提示——降低杠杆、提前放宽止损,或暂停均值回归策略——因为他们预期区间会扩张,而不在意方向。这种用法在任何市场环境下都成立,因为它不要求你判断对方向。
4. 多周期共振。 在较高周期(日线或12小时)寻找收缩,在较低周期(1小时或4小时)执行触发。高周期提供背景,低周期提供更精确的入场。当两个周期的信号相互矛盾时这种方法会失效,而且容易诱使交易者以"日线形态"为名,去过度交易低周期的噪音。
真实SOL图表示例
样本窗口为币安SOL/USDT永续合约4小时K线,时间从2026年10月8日到2026年11月6日,使用布林带20/2σ对比EMA20 ± 2×ATR10的肯特纳通道。窗口内最后一根收盘价为90.1。
这是异常压缩的一个月:窗口内61.1%的K线都处于收缩状态。整个窗口中带宽在2.76到14.73之间波动,最终读数为11.14,接近该区间上部。共记录到7次"收缩转突破"事件。结果分别在信号发生后6根K线(一天)和18根K线(三天)处测量。
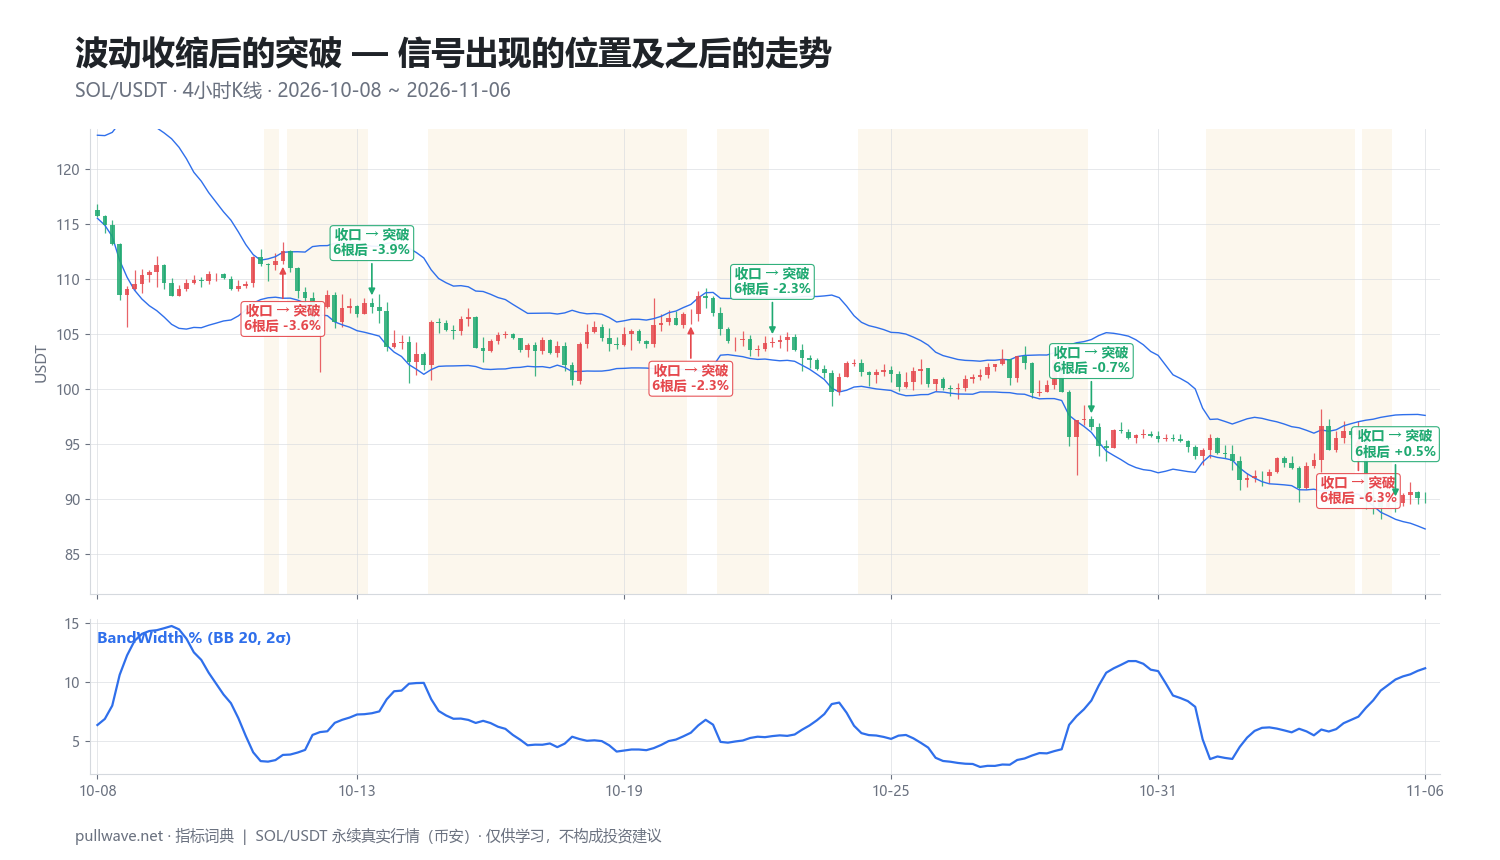
图2在同一张图上标出了这7次事件,以及它们在两个时间尺度上的后续涨跌幅。
| 日期(UTC) | 价格 | 6根K线后% | 18根K线后% |
|---|---|---|---|
| 2026-10-12 04:00 | 112.54 | −3.58 | −8.28 |
| 2026-10-14 04:00 | 107.44 | −3.93 | −2.23 |
| 2026-10-21 08:00 | 106.82 | −2.27 | −5.01 |
| 2026-10-23 04:00 | 104.25 | −2.30 | −3.42 |
| 2026-10-30 08:00 | 96.53 | −0.73 | −2.55 |
| 2026-11-05 08:00 | 96.48 | −6.32 | −6.61 |
| 2026-11-06 04:00 | 89.65 | +0.50 | +0.50 |
有两点值得注意。第一,价格一列是一条稳定下行的阶梯,从112.54跌到89.65——窗口内约下跌20%。每一次收缩释放时,市场本就处于缓慢下行之中,7次里有6次在两个时间尺度上的后续变动都是负值。第二,也更重要的是:7次突破中只有3次在6根K线后朝信号方向运行。换句话说,即便在一个事后看方向明确的窗口里,突破触发本身选对方向的概率也不到一半。
诚实的解读是:收缩很好地识别出了压缩状态——61.1%的K线符合条件,带宽在同一个月内从2.76的低点走到14.73的高点——但在这个样本中,方向性优势充其量只能算参差。11月6日的最后一次事件几乎没有意义,因为它的数据只够在两个尺度上都得出+0.50%的读数。
这只是一个市场、一个周期、一个30天窗口。它用于说明机制与失败模式,并不能证明收缩突破总体有效或无效;换一个品种、周期或月份,结果可能完全不同。
常见错误
- 把收缩当作方向信号。 它只衡量压缩程度。没有方向判断、仅"因为出现收缩"就进场的交易者,实际上是在带着波动率顺风掷硬币。
- 忽视市场状态。 在趋势中,收缩突破更多顺趋势化解;在震荡、均值回归的市场里,同样的信号会制造一连串假动作,SOL窗口的部分数据已有所体现。
- 用影线而非收盘价进场。 加密市场中盘中瞬间刺穿带线非常常见,尤其在清算连锁(liquidation cascade)附近。要求K线收盘位于区间之外,可以过滤掉相当一部分噪音。
- 因为止损近就过度加杠杆。 狭窄的收缩区间会诱使人在永续合约上开出过大的仓位。当突破失败并反向穿越区间时,紧止损加高杠杆正是账户在3%波动中被爆仓的方式。
- 使用过短的周期。 在1分钟或5分钟的加密图表上,微型收缩不断触发,绝大多数毫无意义。更高周期产生的收缩更少、也更干净。
- 忽略收缩所处的位置。 紧贴一条被反复验证的阻力位形成的收缩,与悬在区间中部的收缩,是完全不同的形态,尽管指标看起来一模一样。
与其他工具的结合
由于收缩在设计上就是无方向的,它天然适合与方向性工具搭配。在释放瞬间读取动能指标——价格相对均线的线性回归斜率、MACD柱状图的方向,或相对强弱指数(RSI)相对于50的位置——能给出倾向,而非确定性。许多收缩指标的实现之所以在收缩点下方同时绘制动能柱状图,正是出于这个原因。
市场结构是另一个天然搭档。标出夹住压缩区的摆动高低点,把收盘突破结构视为比收盘突破带线更有意义的信号。来自更高周期的水平关键位、成交量分布(volume profile)的价值区、以及此前的区间边缘,都能帮助回答指标无法回答的问题:哪一侧才是阻力最小的方向。
成交量——在永续合约上还有未平仓合约量(open interest)——提供了确认层。放量且未平仓量上升的突破意味着有新资金建仓;缩量且未平仓量下降的突破往往只是扫止损和空头回补。若收缩期间资金费率急剧转正,说明多头拥挤,第一波脱离区间的行情更可能是一次洗盘,而非趋势的起点。
最后,ATR本身在进场后也很有用。在释放瞬间以ATR的倍数设置止损——而不是用固定百分比——可以在波动率从压缩水平开始扩张时保持风险一致,而这种扩张恰恰是你押注会发生的事。
常见问题
Q. 什么是波动收缩突破?
波动收缩突破是价格脱离异常低波动阶段的一次行情。收缩通常在布林带完全收缩进肯特纳通道内部时被识别,或者在布林带宽跌入其近期区间的最低部分时被识别。突破则是第一次决定性地收于压缩区间之外。
Q. 加密市场最好的收缩参数是什么?
不存在普适的最佳参数。常见的起点是布林带20/2σ对比EMA20的肯特纳通道,ATR倍数取1.5或2.0;许多加密交易者偏好4小时或日线图,因为更低周期会产生过多微型收缩。与其照搬固定数字,不如在你实际交易的品种上测试基于分位数的带宽阈值,通常更有参考价值。
Q. 收缩能告诉你价格会朝哪个方向走吗?
不能。标准差和平均真实波幅衡量的都是波动的幅度而非方向,因此收缩在设计上就是方向中性的。方向必须来自趋势背景、市场结构、动能、成交量或更高周期的关键位。
Q. 一次波动收缩通常会持续多久?
这在不同市场和周期之间差异极大,而且收缩往往成簇出现,而不是孤立的单根K线。在本文的SOL/USDT 4小时示例中,30天窗口内有61.1%的K线符合收缩条件。更长的压缩通常被认为更重要,但持续时间本身并不能预测释放的幅度或方向。
Q. TTM Squeeze和布林带宽有什么区别?
布林带宽是一条单线,把带宽显示为均线的百分比,因此你要通过与它自身历史的比较来判断压缩程度。TTM式的收缩则是把布林带与肯特纳通道作比较,输出一个二元的开/关状态,通常用点状标记绘制,并常在旁边配一个动能柱状图。两者衡量的是同一个底层现象,只是输出形式不同。
Q. 为什么这么多收缩突破会失败?
压缩区间会把止损单集中在区间之外不远处,这让第一波脱离区间的行情成为追逐流动性的资金的诱人目标——约翰·布林格称之为"假动作"。在SOL样本窗口中,7次突破里只有3次在6根K线后朝信号方向运行。要求K线收盘确认、用成交量或结构做佐证、以及保守控制仓位,是通常的应对方式。
要点总结
- 波动收缩用于识别压缩状态,最常见的判定是布林带(20/2σ)完全位于肯特纳通道(EMA20 ± ATR倍数)内部;突破则是这种压缩的释放。
- 这项技术依托的是波动率聚集与波动率均值回归这一稳健的统计规律,而不是任何关于方向的主张。
- 方向必须由其他证据提供:趋势、结构、动能、成交量,以及在永续合约上的未平仓量与资金费率。
- 在2026年10月8日至11月6日的SOL/USDT 4小时窗口中,61.1%的K线处于收缩状态,带宽在2.76至14.73之间波动并收于11.14,而7次突破中只有3次在6根K线后朝信号方向运行——这只是一个示例,并非优势存在的证明。
- 用这项技术亏钱最常见的方式是:因止损近而过度加杠杆、在极低周期上交易微型收缩,以及忽视整体市场究竟处于趋势还是震荡。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。