指标与交易方法词典 · 交易方法
分批建仓与分批止盈:阶梯挂单详解
要点速览
- 分批建仓是把事先规划好的总仓位拆成两笔以上分批成交,分批止盈则是把仓位分段平掉。
- 均价只是按仓位加权的成交均值,止损与风险必须以它为基准来衡量。
- 每层间距通常由波动率(如 0.5×ATR)或结构位决定,而不是用固定的整数金额。
- 阶梯挂单在震荡、均值回归行情中能改善成交价,在单边快速行情中则会因深层未成交而吃亏。
分批建仓与分批止盈,指的是用多笔订单而非一笔订单来完成开仓或平仓。你不是在某一个价位一次性买满计划仓位,而是把它拆成两份、三份或四份,挂在不同价位;平仓时也不是在一个目标位全部了结,而是分段释放仓位。
交易者之所以重视这件事,是因为入场价格是交易中为数不多真正可控的变量之一;而且分层建起来的仓位,和一次性买满的仓位表现完全不同——均价不同、止损距离不同、风险不同,在永续合约(perpetual futures)上,强平价(liquidation price,俗称爆仓价)也不同。分批本身并不构成优势(edge),它只是一种执行技巧,会改变你结果的分布形态;如果分层方案没有在开仓前就定好,它同样可能反过来伤害你。
什么是分批建仓与分批止盈?
分批建仓(scaling in)是把计划中的总仓位拆成多笔挂在不同价位的入场单。比如想持有 3 SOL 敞口的交易者,可以在现价下方挂三张各 1 SOL 的限价单(limit order),并接受其中可能只有一两张成交的事实。
分批止盈(scaling out)是出场端的镜像操作:在第一目标位平掉三分之一,更高位置再平三分之一,剩下的部分交给移动止损(trailing stop)或等到关键结构位被破坏再出。
有两个重要区别需要澄清:
- 分批建仓 ≠ 无计划的摊低成本(averaging down)。 有计划的阶梯方案在第一笔成交之前,就已确定总仓位上限和失效位(invalidation level)。而破坏性意义上的摊低成本,是因为亏损才加仓,既没有仓位上限,也没有止损。
- 分批建仓 ≠ 金字塔加仓(pyramiding)。 金字塔加仓是在已经盈利的仓位上继续加码,通常随趋势延展而逐次减量。回调中的分批建仓则是在价格逆着入场方向运行时、在预设区间内加仓。
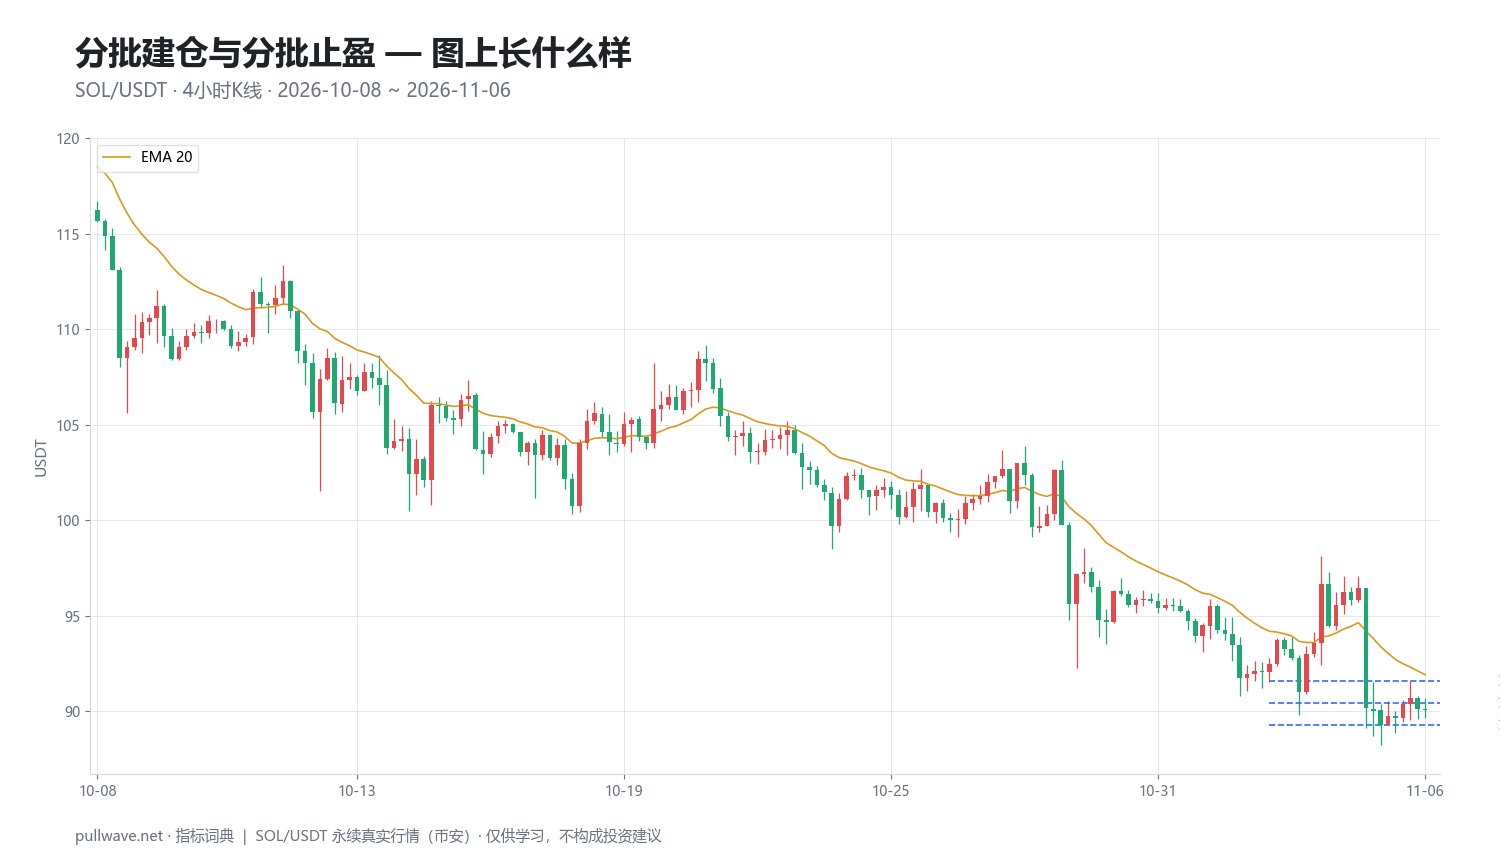
图 1 用真实的 SOL/USDT 4 小时 K 线展示了这一技巧:三条水平的分层价位线叠放在回调区域下方,由此得出的均价线正落在它们中间。这里没有任何指标摆动,也没有什么信号被“触发”——阶梯只是一张地图,标明在哪里加仓、混合后的成本基础(cost basis)最终会落在哪里。
这个方法背后的理念(理论与历史)
这个想法比技术分析软件古老得多。本杰明·格雷厄姆在《聪明的投资者》(1949)中描述过基于公式的定期买入——后来被称为定投(dollar-cost averaging,DCA)——其目的是避免把全部结果押在单一的买入日期上。逻辑是统计性的:如果你不知道最低点在哪里,把买入分散到一个区间,就能保证你拿不到最差的价格,同时也保证你拿不到最好的价格。
在交易一侧,向盈利仓位加码的做法与杰西·利弗莫尔(Jesse Livermore)紧密相关,他的方法记录在埃德温·勒菲弗的《股票作手回忆录》(1923)以及利弗莫尔本人的《股票大作手操盘术》(1940)中。有据可查的现代规则集来自海龟交易员(Turtle Traders)——理查德·丹尼斯与威廉·埃克哈特自 1983 年起培训的那批人:他们公开的规则是每隔 0.5N 向已有仓位加一个单位(unit),其中 N 为 20 日平均真实波幅,最多加至四个单位,止损同样以 N 的倍数定义。这正是今天交易者使用的“按波动率分层”的直系祖先。
波动率指标本身,即平均真实波幅(Average True Range,ATR),由 J. Welles Wilder Jr. 在《技术交易系统新概念》(1978)中提出。用 ATR 来确定分层间距是关键的理论一步:它让阶梯能够随标的与当下行情自动调整。层与层之间 1.15 美元的间隔,在平静的日子里显得很宽,在强平连环爆(liquidation cascade)时却窄得可笑,因此间距应以当前波动率为单位来定义,而不是用固定美元或固定百分比。
Van K. Tharp 在《通向金融王国的自由之路》(1998)中进一步指出:仓位管理与出场管理(包括分批出场)对结果的影响,通常大于入场信号本身。分批就属于这一类决策。
如何计算
算术很简单,但值得亲手算一次,因为大多数错误都源于不清楚那个混合后的数字。
第 1 步——先确定总仓位。 在下任何一张单之前,根据账户风险决定你愿意持有的完整仓位。阶梯只是分配这个仓位,它永远不会增加它。
第 2 步——选择锚点。 通常是一个结构位:前期波段低点、需求区、均线、斐波那契回撤带。阶梯围绕它构建,上下各有分层,而不是全部堆在一个价位。
第 3 步——确定间距。 在你交易的周期上计算 ATR(常用默认回看周期为 14),然后用它的一个分数作为层间距——0.5×ATR 是最常用的增量。
第 4 步——计算均价。 它是实际成交的加权平均,而不是你挂出的订单的平均。
第 5 步——定义止损与真实风险。 风险以均价到失效位的距离衡量,再乘以实际已成交的仓位。
第 6 步——规划出场阶梯。 预先决定在每个目标位释放多少比例,剩余部分用什么方式管理。
``` 均价(Average entry) = Σ(size_i × price_i) / Σ(size_i) 等额分层 = (P1 + P2 + P3) / 3
层间距 = k × ATR(n) 常用 k = 0.5, n = 14 第 j 层 = 锚点 + (j − 2) × k × ATR(n) (3 层阶梯,j = 1..3)
风险(美元) = |均价 − 止损| × 已成交仓位 平均出场价 = Σ(exit_size_j × exit_price_j) / Σ(exit_size_j) 已实现 R = (平均出场价 − 均价) / (均价 − 止损) 【多头】 ```
注意第一个公式里隐藏的不对称:阶梯产生的均价,永远只能优于你最高的成交价、劣于你最低的成交价。从构造上讲,它买到的就是一个中间结果。
默认参数与常见变体
| 参数 | 常用默认值 | 存在的理由 |
|---|---|---|
| 分层数量 | 3 | 足以平滑入场价,又不至于让手续费与跟踪管理变得繁琐 |
| 层间距 | 0.5 × ATR(14) | 让阶梯适配当前波动率;沿袭海龟式加仓单位 |
| 仓位分配 | 等额(1/3、1/3、1/3) | 最简单;均价等于各成交价的算术平均 |
| 止损参照 | 均价,而非首笔成交 | 风险必须反映混合后的成本基础 |
| 出场阶梯 | 第一目标 1/3、第二目标 1/3、剩余 1/3 移动止损 | 锁定部分成果,同时保留趋势敞口 |
常见变体:
- 加权阶梯。 前重式(50/30/20)适合你预期回调较浅、希望在深层永远不成交的情况下仍有大部分仓位在手。后重式(20/30/50)适合你预期会有一次深度插针、希望把主要仓位放在极端价位——代价是经常最终只拿到一个很小的仓位。
- 更宽或更窄的间距。 0.25×ATR 让分层更紧凑、成交概率更高;1.0×ATR 把分层铺到更大的区间,第三层常常挂空。
- 基于结构的分层(而非基于波动率):一层放在前期波段位,一层放在成交量分布(volume profile)的高成交节点,一层放在更高周期的均线上。机械性更弱,但更贴合市场背景。
- 出场端反向的金字塔: 只在仓位已经盈利、止损已移至均价之后,才逐次减量加仓。
- 基于时间的分批: 按固定时间间隔而非价格层级买入,在精神上更接近定投,而非交易管理。
如何解读
一个阶梯方案要读成四个数字,而不是一个信号:各层价位、全部成交后的均价、失效位,以及由此得到的美元风险。如果在第一笔成交之前你说不出这四个数,那么这个阶梯就不叫“有计划”。
第二点要读的是成交概率与均价质量之间的取舍。间距太窄,几乎所有分层都会成交,但均价贴近你的第一个价位——其实没改善什么。间距太宽,深层成交时均价确实漂亮,但很多笔交易你只会持有计划仓位的三分之一,然后眼看价格跑掉。
第三点是阶梯对止损距离的影响。如果失效位由市场结构固定,更低的均价意味着按百分比算止损更近,因此一旦被打掉亏损更小——但如果所有分层都成交了,承担风险的仓位也更大。这两种效应会部分抵消。永远重新计算,不要想当然。
交易者如何使用
1. 在既有上升趋势中买回调。 分层铺在回撤区间内,而不是押在一个猜出来的价位上。有效的情形:市场有趋势但噪音大,回调经常比明显支撑多跌出零点几个 ATR。失效的情形:趋势过强,价格在第一层上方就掉头——结果你在最好的行情里只拿到三分之一的敞口。
2. 在区间低位或价值区吸筹。 在横盘行情中,价格围绕中轴均值回归,把阶梯铺在区间下三分之一是很自然的做法。有效:区间维持期间。失效:区间破位时损失惨重,而那恰恰是所有分层都已成交的时刻——因此区间下方必须设一个硬性失效位,没有讨价还价的余地。
3. 对突破做金字塔加仓。 突破时建立初始仓位,每向有利方向运行 0.5×ATR 加一个单位,随着单位累积把止损上移到混合均价附近。有效:持续的单边行情。失效:震荡行情中,加仓单位都买在局部高点,整叠仓位在回踩时被一并止损。
4. 用分批止盈管理不确定性。 在一个可测目标位释放三分之一,能减轻放弃剩余仓位的心理压力,并把浮盈变成落袋的数字。有效:目标位基于结构、市场容易出现剧烈回撤时。失效:强趋势中,分批出场会系统性地让你离开那少数几笔能养活整个账户的大赢单。这里存在真实的权衡:资金曲线更平滑,但单笔期望值更低。
SOL 真实图表示例
下面的窗口是币安 SOL/USDT 永续合约,4 小时 K 线,区间为 2026-10-08 至 2026-11-06。该期间 SOL 从前高 116.75 一路下行,于 2026-11-05 20:00 UTC 打出回调低点 89.3。窗口内最后收盘价为 90.1。
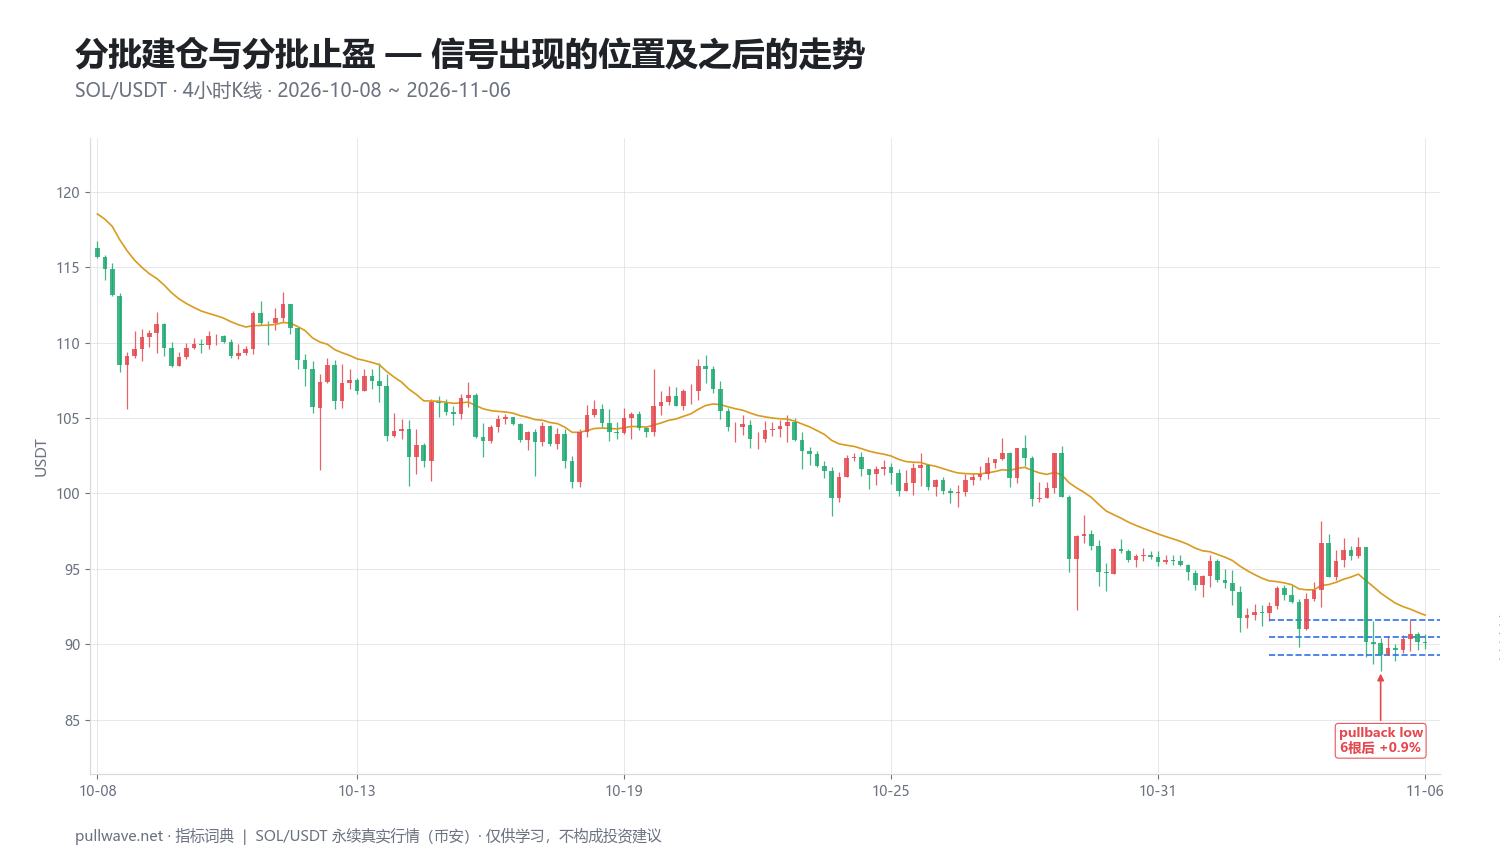
图 2 标出了该窗口中记录的唯一事件——89.3 的回调低点——以及其后的测量涨幅。在记录的时间跨度内,市场朝着该设置的方向移动了 +0.9%。也就是 1 个事件中有 1 个朝信号方向运行,这是样本量为 1 的观察,完全不具备任何统计意义。
示意用的阶梯采用上文描述的参数:围绕回调低点、以 0.5×ATR(14) 为间距的三个等额分层,分别位于 91.6 / 90.45 / 89.3。层间 1.15 美元的间隔意味着当时 4 小时图上的 ATR(14) 约为 2.30 美元。如果三层全部成交,均价为 90.45,比 116.75 的前高低 22.5%。
现在说实话的部分。以窗口最后收盘价 90.1 计算:
- 只在最高层 91.6 一次性入场,浮亏约 1.6%。
- 三层均价 90.45,浮亏约 0.4%——依然是亏的。
- 恰好在最低点 89.3 单笔入场,浮盈 0.9%。
阶梯做了阶梯该做的事:它产生了一个中间结果。它避开了最差的成交价,也错过了最好的。它没有让这笔交易在本窗口内盈利,也没有预测到低点——最深那层之所以成交,只是因为价格恰好触及了后来被认定为低点的位置。
为了完整起见,假设失效位设在低点下方一个 ATR 处,约为 87.00,那么从 90.45 的均价算起,每单位风险约 3.45 美元,约合 3.8%。决定账户能承担多大仓位的,正是这个数字,而不是入场价格。一个市场、一个月、一次示意,并不能说明这项技巧总体表现如何;它只是把算术放回了具体语境中。
常见错误
- 没有总仓位上限。 如果每一层都是临场决定加的,那你不是在分批,而是在用一个没有上限的预算给亏损仓位加码。总量必须在第一笔成交前就固定。
- 以首笔成交价衡量风险。 风险永远要用混合均价、配合实际在手的仓位来计算。只盯着第一个入场价的交易者,会持续低估自己的敞口。
- 随着分层成交而下移止损。 失效位来自市场结构。如果成交了更低一层就想把止损往下挪,那说明要么止损原本就放错了位置,要么交易逻辑已经改变。
- 把半成交的阶梯当成满仓。 如果只有第一层成交,你手里就只有计划仓位的三分之一,盈利目标和心理预期都应该按比例缩放。
- 拆得过碎。 小账户上分八层,意味着八份手续费、八笔部分成交,以及一个你在压力下根本记不住的成本基础。
- 每次都把所有仓位分批了结。 在趋势行情中系统性地做部分止盈,会削平收益分布的右尾。请事先判断你处在哪种行情,以及移动止损是否更合适。
- 忽略资金费率与持仓成本。 在永续合约上,分段持有数日的仓位,会在每个结算时点按当时未平仓的全部名义价值计收资金费(funding),通常每八小时一次。
加密市场特有的注意事项
加密市场 7×24 小时运行,这意味着挂着的阶梯会在你睡觉时成交,包括周末流动性稀薄、一笔大单就能横扫数层的时候。永续合约在强平连环爆时经常出现长长的下影线,因此最深那层可能成交在几分钟内就反转的插针上——有时是极佳的成交价,有时只是更大一段行情的第一腿。
在带杠杆的永续合约上,关键点在于每增加一层,都会移动你的强平价。多头在更低价位加仓,虽然改善了均价,却会把强平价推向市场现价。全仓保证金(cross margin)下,整个账户余额都在为这个仓位提供缓冲;逐仓保证金(isolated margin)下,只有分配给它的保证金在起作用。每次成交后重新计算强平价、并让止损明显落在强平价之内,这就是“被管理的阶梯”与“倒计时”之间的区别。
周期也会影响间距。在 4 小时图上,SOL 在 90 美元附近的 0.5×ATR(14) 大约是 1 美元;而在 5 分钟图上,同样的公式会让各层挨得太近,手续费反而占据主导。请让阶梯的宽度匹配定义你失效位的那个周期。
与其他工具的结合
- ATR 提供层间距与止损距离,让两者使用同一套波动率单位。
- 支撑位与需求区,或成交量分布的高成交节点,为阶梯提供有理由的锚点,而不是一个随意选出的价格。
- 斐波那契回撤带 被广泛用于在前一段走势的 0.5–0.786 区域布置分层,失效位设在该段行情的起点之外。
- 锚定 VWAP(Anchored VWAP) 从波段低点或重大事件起锚,提供一个被众多参与者关注的动态锚点。
- 动量类摆动指标,例如相对强弱指数(RSI),特别是在最深一层出现背离时,可作为卖压衰竭的确认——但绝不能成为突破仓位上限的理由。
- 更高周期的趋势过滤器(例如日线 200 周期均线)告诉你,究竟该不该在回调中分批建仓,还是当前行情更适合在强势中一次性入场。
共同的主线是:上述每一种工具回答的是在哪里以及该不该做,而分批回答的是做多少、在哪些价位做。请把这两个决策分开。
常见问题
Q. 分批建仓和摊低成本有什么区别?
分批建仓是把一个固定总仓位,按预设价位有计划地分配出去,并且在第一笔成交之前就已确定止损。摊低成本在其有害形式下,是对亏损仓位临时加码、指望把亏损扳回来,既没有仓位上限,也没有失效位。两者在图上看订单可能一模一样;差别完全在于总仓位和止损是否在交易开始前就已经存在。
Q. 做加密货币分批建仓时该用几层?
通常实际范围是 2 到 4 层,3 层是最常见的折中。层数越少,手续费拖累越小,成本基础也越容易记住;层数越多,均价越平滑,但仓位被切得零碎、管理更复杂。在小账户上,手续费和最小下单量往往使超过三层变得得不偿失。
Q. 分批建仓能降低风险吗?
单靠它不能。风险等于总仓位乘以均价到止损的距离,而阶梯改变的是均价,并不改变仓位上限或失效位。分批真正降低的是择时风险——即你的全部仓位恰好停在波动区间内最糟糕的那个价格上的概率。如果阶梯被当成持有超出计划仓位的借口,它反而会提高风险。
Q. 盈利的交易应该分批止盈,还是用移动止损?
这取决于你判断自己身处哪种行情。分批止盈会兑现部分收益、降低波动性,适合回撤深且频繁的区间或均值回归市场。移动止损让全部仓位留在交易中,能抓住更多罕见的大趋势,代价是每次反转都要回吐更多。许多交易者会把两者结合:在结构性目标位部分出场,剩余部分用移动止损跟踪。
Q. 在永续合约上分批建仓会如何影响强平价?
每增加一层都会扩大名义敞口,把强平价推向现价,尽管均价在改善。做多时在更低价位加仓会抬高强平价;做空时在更高价位加仓会压低强平价。每次成交后都要重新计算,并把“止损明显设在强平价之内”当作计划的一部分,而不是事后补救。
Q. 定投和交易中的分批建仓是一回事吗?
它们共享同样的算术,但目的不同。定投基于时间、没有终点,通常用于长周期累积且不设止损。交易中的分批建仓基于价格、有仓位上限,并且绑定一个具体的失效位——逻辑被证伪时就结束这笔交易。
要点总结
- 分批建仓是把一个固定的总仓位分配到预设的价格层级上;总量与失效位必须在第一笔成交之前就已存在。
- 你的均价是实际成交的加权平均,所有风险计算——止损距离、美元风险、强平缓冲——都必须基于它重新计算。
- 像 0.5×ATR(14) 这样基于波动率的间距,能让阶梯适配标的与当下行情,这是固定美元间隔做不到的。
- 阶梯挂单通常在震荡或均值回归环境中有帮助,在强趋势中则会让你仓位不足;分批止盈则相反,它平滑了结果,却削平了最大的赢单。
- 在 SOL 的示例中,91.6 / 90.45 / 89.3 的三层阶梯得到 90.45 的均价,在 90.1 的收盘价下仍略有浮亏,尽管价格已从 89.3 的低点上涨 0.9%——这是一个中间结果,而这单一观察并不能证明该技巧总体上的优劣。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。