指标与交易方法词典 · 指标词典
抛物线转向指标(SAR):公式、参数与用法
要点速览
- 抛物线转向指标(Parabolic SAR)是威尔德(J. Welles Wilder)1978 年提出的「停损反转」系统,以圆点形式画在价格上方或下方,相当于一条会加速的追踪止损线。
- 加速因子(AF)从 0.02 起步,每创出新极值增加 0.02,上限为 0.20;趋势延续越久,止损点贴价格越紧。
- 它为趋势行情而生,在震荡区间会频繁假翻转,因此多数交易者把它当作离场或追踪止损工具,而非独立的入场信号。
- 在 SOL/USDT 4 小时示例中,一个月内指标翻转了 15 次,其中只有 5 次之后价格朝信号方向运行。
抛物线转向指标(Parabolic SAR,全称 Stop And Reverse,停损反转)是一种趋势跟踪指标,它在每根K线的上方或下方画出一个圆点。这些圆点标示出追踪止损(trailing stop)应该摆放的位置,并且随着行情延续而不断向价格靠近。当价格最终触及圆点时,指标翻转到另一侧,意味着假定的趋势方向发生反转。
交易者重视它,最主要的原因只有一个:在经典指标中,它少有地回答了「我该在哪里离场?」而不是「我该在哪里进场?」。它完全机械化,从不停滞,并且随着趋势成熟自动收紧。这个优点同时也是它的缺点——在横盘行情中,同样的机制会制造出接连不断的假翻转。
什么是抛物线转向指标(SAR)
抛物线转向指标是一套「价格 + 时间」系统,为每根K线在图表上给出一个止损价位。上升趋势中,圆点位于价格下方并逐步抬高;下降趋势中,圆点位于价格上方并逐步下移。这个价位只会朝假定趋势的方向移动——永远不会回退。
「抛物线」一词描述的是圆点轨迹的形状。由于每当趋势创出新极值时步长都会变大,曲线起初平缓、随后变陡,形似抛物线。「停损反转」则描述了威尔德为它配套的交易逻辑:系统始终持仓,不是多头就是空头,一个方向的止损价同时也是反向仓位的入场价。
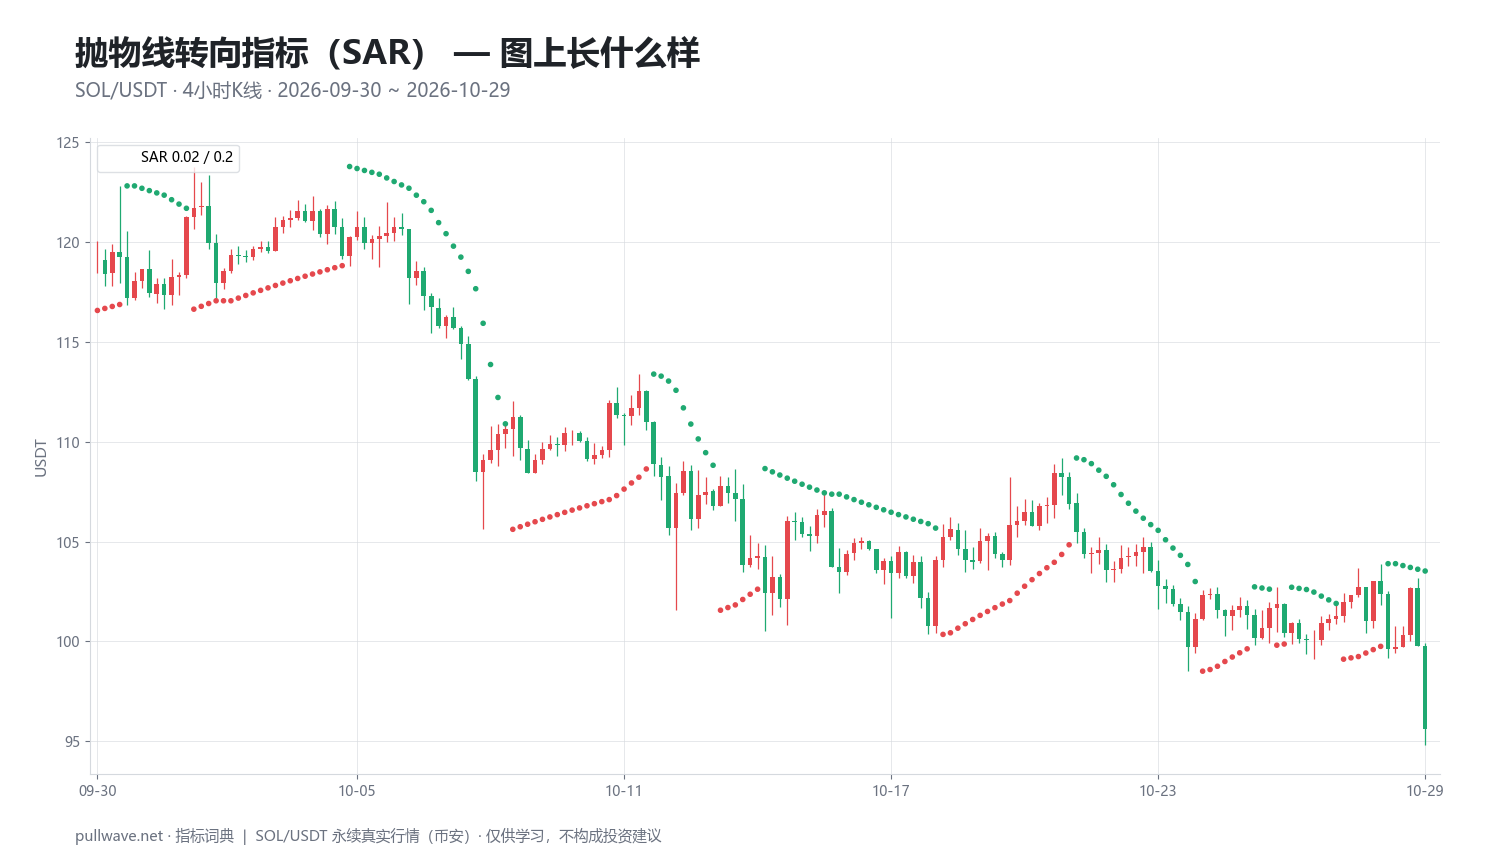
图 1 展示的是本页后文所用时间窗口内,真实 SOL/USDT 4 小时K线上的 SAR 指标。注意观察:刚翻转时圆点离价格很远,随着行情延续逐根K线地向价格靠拢;而一旦市场不再有趋势,圆点换边的速度有多快。
背后的思路(理论与历史)
抛物线转向指标由小 J. 威尔斯·威尔德(J. Welles Wilder Jr.)创立,发表于其 1978 年的著作《技术交易系统新概念》(New Concepts in Technical Trading Systems)——同一本书还introduced了相对强弱指数(RSI)、真实波幅均值(ATR)和动向系统(ADX)。威尔德最初称它为「抛物线时间/价格系统」。
其理论很简单,值得直白说明:威尔德认为,趋势尚年轻时应该给持仓留足空间,但随着趋势变老,这个空间应当收窄,因为已经走过的距离越长,反转概率越高。他还希望时间本身起作用。如果趋势停滞、不再创出新极值,止损位仍会推进——持仓会因为「原地踏步」而受到惩罚。
这正是加速因子(AF)所编码的内容。趋势方向上每出现一个新极值,止损位就获得略大一点的步长。持续延伸的趋势,早期被宽松跟踪、后期被紧密跟踪;而走平的趋势会被挤出场。威尔德本人明确指出,该系统在趋势市表现良好、在盘整市表现糟糕,并建议用他的动向指标(DMI/ADX)加以过滤。
计算方法
计算逐根K线进行,需要三个状态变量:当前 SAR、当前趋势的极值点(EP)以及加速因子(AF)。
- 确定初始方向。 多数实现只是看最初几根K线并假定当时的方向;经过几次翻转后,这个选择的影响就被抹平了。
- 跟踪极值点。 上升趋势中,EP 是趋势开始以来的最高价;下降趋势中,EP 是最低价。
- 设定加速因子。 AF 从 0.02 起步。每当趋势创出新的 EP,AF 增加 0.02,增至 0.20 后不再提高。
- 推进 SAR。 下一根K线的 SAR,沿当前 SAR 与 EP 之间距离的 AF 比例移动。
- 做边界约束。 新的 SAR 绝不能落在最近两根K线的价格区间之内。上升趋势中,它必须不高于前两根K线中较低的那个最低价;下降趋势中,必须不低于前两根K线中较高的那个最高价。没有这条规则,止损位可能落在已经成交过的K线内部而立刻被触发。
- 检查是否翻转。 如果价格穿透 SAR,即认定趋势反转。新的 SAR 被设为刚结束那段趋势的 EP,EP 重置为当前K线在新方向上的极值,AF 重置为 0.02。
``` 上升趋势: SAR(t+1) = SAR(t) + AF x (EP - SAR(t)) EP = 当前上升趋势的最高价 约束: SAR(t+1) <= min(low[t], low[t-1])
下降趋势: SAR(t+1) = SAR(t) - AF x (SAR(t) - EP) EP = 当前下降趋势的最低价 约束: SAR(t+1) >= max(high[t], high[t-1])
AF: 起始 0.02, 每创新 EP +0.02, 上限 0.20
翻转 (价格触及/穿越 SAR): SAR(新) = EP(旧趋势) EP(新) = 当前K线在新方向上的极值 AF = 0.02 ```
实践中有一个实现细节很关键:翻转是由盘中触碰触发(K线最高价或最低价触及 SAR),还是必须收盘价越过才算。威尔德的原始描述采用价格穿透,多数图表平台也沿用这一点。只认收盘价的变体翻转更少,但也更滞后。在与别人比较结果之前,先确认你的图表用的是哪一种。
默认参数与变体
标准参数就是威尔德公布的那一组:AF 起始 0.02、步长 0.02、最大值 0.20。0.02 的步长意味着在第一根创新高的K线上,止损位把与极值之间的剩余距离缩进 2%;0.20 的上限意味着单根K线最多缩进 20%——这个限制避免抛物线在长时间上涨后直接撞上价格。
常见变体改变的是工具的性格,而非修复它的缺陷:
- 更慢(起始/步长 0.01,上限 0.10): 跟踪更宽松、翻转更少,但回吐的浮盈更多。常用于更高周期或波动极大的品种。
- 更快(起始/步长 0.03–0.05,上限 0.30): 跟踪更紧,翻转次数大幅增加。只有在强劲、干净的趋势中才说得通;在加密货币的震荡区间里,它就是一台「假信号制造机」。
- 只改上限: 有些交易者保留 0.02 的起始值,只调低上限,这样早期行为不变,又避免行情后段止损收得过于激进。
关于加密市场的一个实务提醒:该指标没有波动率标准化。它衡量的是与滚动极值之间的价格单位距离,而非 ATR 倍数。因此同一组参数在 4 小时 BTC 图表和 5 分钟山寨币图表上的表现会截然不同。更换市场或周期时,请重新审视跟踪距离,不要想当然地照搬默认值。
如何解读
解读这个指标需要观察三件事:
- 位置(哪一侧)。 圆点在K线下方,表示系统处于假定的上升趋势;在上方则是假定的下降趋势。这是方向状态。
- 距离。 圆点与价格之间间距很宽,说明趋势尚年轻或刚刚翻转。圆点紧贴K线实体下沿,说明趋势已经成熟并加速,任何停顿都会触发反转。
- 翻转。 翻转是该工具唯一产生的离散事件。它既是旧方向的离场,在威尔德的设计中也是新方向的入场。
这个指标不会告诉你的是:趋势强度、动能,以及市场究竟有没有趋势。抛物线转向指标永远有观点,哪怕在根本不存在趋势的横盘区间里也是如此。把这种被迫表态当成有效信息,是最常见的单一错误。
交易者的实际用法
1. 作为既有仓位的追踪止损。 这是最贴近威尔德本意、也最站得住脚的用法。你用自己的方法入场,然后让 SAR 圆点随着行情推进定义「交易错在哪里」。有效的情形:趋势持续很多根K线而没有深度回调。失效的情形:资产以陡峭台阶式上涨、伴随 10–15% 的回撤——在加密市场这很常见,加速后的 SAR 会在一次普通回调的底部把仓位砍掉。
2. 作为其他信号的方向过滤器。 只有圆点在价格下方时才做多,只有在上方时才做空。SAR 成为状态开关,而不是触发器。有效的情形:持续的单边市,以及翻转罕见的高周期。失效的情形:震荡区间——过滤器每隔几根K线就切换一次,允许你在同一天内做多又做空。
3. 作为原版的停损反转系统。 始终在市,每次圆点被穿透就反手。有效的前提:市场持续有趋势,且交易者能承受连续亏损的扎堆出现。失效得很惨:盘整行情中;而在带杠杆的永续合约上,反复反向开仓会成倍放大手续费、资金费率和爆仓风险。大多数认真回测过的人,最后都只把翻转当作离场信号。
4. 作为趋势成熟度的量尺。 观察趋势在同一侧维持了多久,以及圆点收得多紧。一条在价格下方跑了四十根K线、AF 已达上限的 SAR,告诉你这条跟踪线现在一触即发——这对分批减仓或收紧自有风控是有用的背景信息,与你是否交易翻转无关。有效:作为定性判断;失效:当作择时信号,因为「成熟」的趋势可能比指标暗示的延续得久得多。
真实 SOL 图表示例
时间窗口为币安 SOL/USDT 永续合约,4 小时K线,2026 年 9 月 30 日至 2026 年 10 月 29 日,采用默认参数(AF 起始 0.02、步长 0.02、上限 0.2)。窗口内最后收盘价为 95.62。在大约一个月里,指标共产生 15 次翻转——约每十二根K线一次,也就是每两天一次。
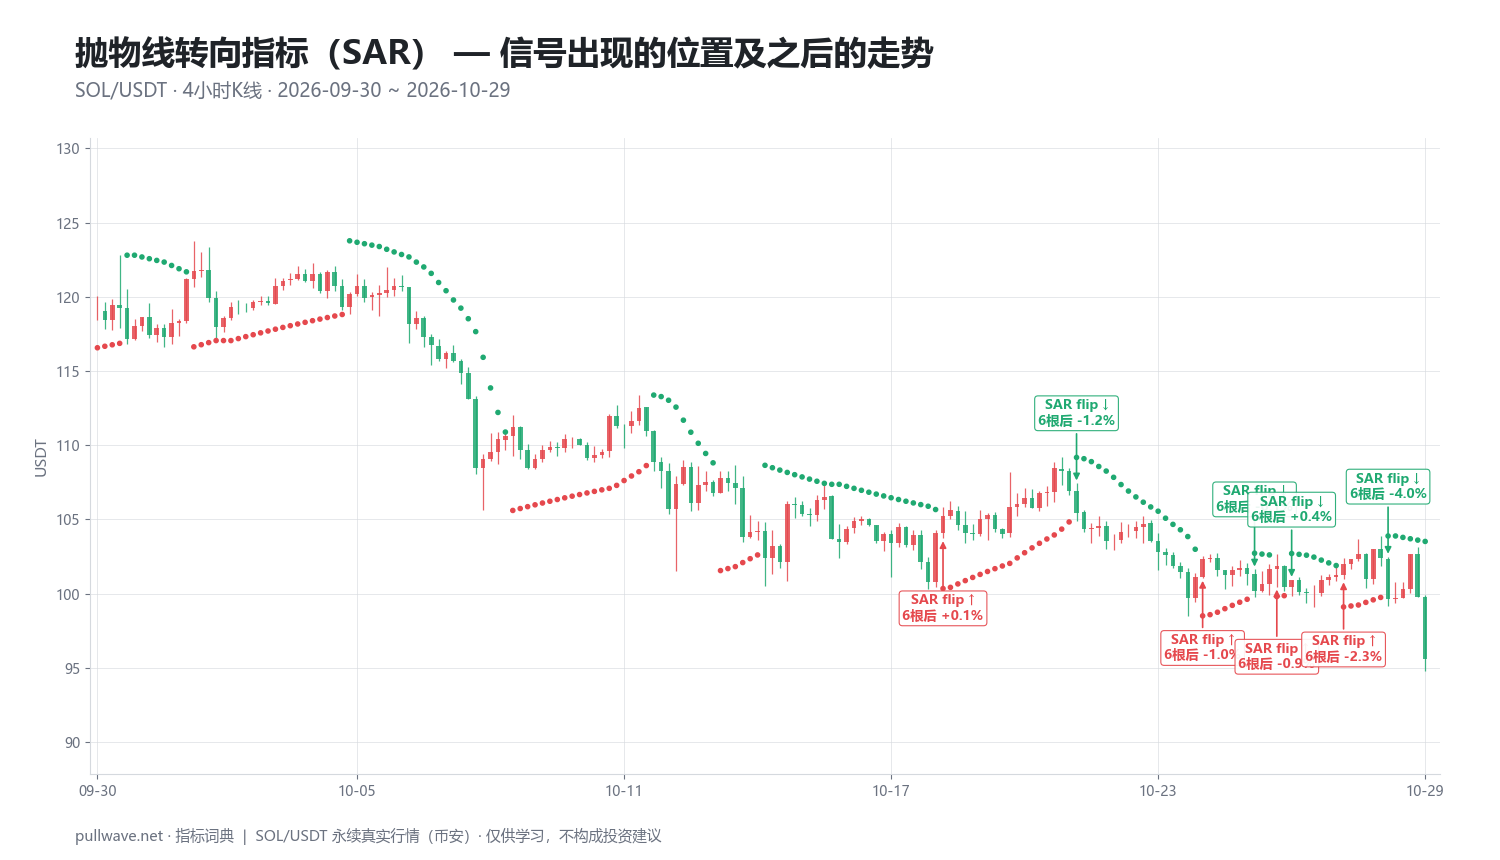
图 2 标出了每一次翻转,以及其后 6 根K线(一天)和 18 根K线(三天)的涨跌幅。以下是十五次中的十次:
| 日期(UTC) | 信号 | 价格 | 6 根K线后 | 18 根K线后 |
|---|---|---|---|---|
| 2026-10-14 00:00 | 翻转 ↑ | 107.78 | −4.97% | −2.65% |
| 2026-10-15 00:00 | 翻转 ↓ | 102.42 | +2.79% | +2.00% |
| 2026-10-19 00:00 | 翻转 ↑ | 105.22 | +0.06% | +0.24% |
| 2026-10-22 00:00 | 翻转 ↓ | 105.47 | −1.21% | −2.92% |
| 2026-10-24 20:00 | 翻转 ↑ | 102.33 | −0.97% | −1.02% |
| 2026-10-26 00:00 | 翻转 ↓ | 100.18 | −0.05% | −0.54% |
| 2026-10-26 12:00 | 翻转 ↑ | 101.86 | −0.92% | +0.79% |
| 2026-10-26 20:00 | 翻转 ↓ | 100.91 | +0.38% | −5.24% |
| 2026-10-28 00:00 | 翻转 ↑ | 101.99 | −2.30% | −6.25% |
| 2026-10-29 00:00 | 翻转 ↓ | 99.64 | −4.03% | −4.03% |
在该窗口全部十五次翻转中,15 次里只有 5 次在观测周期内朝信号方向运行。这是一个偏弱的结果,但大致符合该指标在这类行情中的设计预期:SOL 从 107 一线以反复重叠、来回拉锯的方式滑落到 95.62,并非干净的单边趋势,而加速中的止损线不断被噪音触及。
有两个细节值得研究。第一,10 月 26 日的密集翻转:一天之内在 UTC 00:00、12:00、20:00 连续三次翻转,价格分别为 100.18、101.86 和 100.91。二十小时内三次反转,且全部发生在不到两个点宽的价格带内——这是教科书式的盘整假信号,每一次止损被触发都源于普通波动,而非趋势改变。
第二,最后一周多空两侧的不对称。做空翻转确实与整体下滑方向一致:10 月 26 日 00:00 的 100.18 在两个观测周期后都略低(−0.05% 和 −0.54%);10 月 26 日 20:00 的 100.91 在 6 根K线后基本持平(+0.38%),18 根K线后为 −5.24%;窗口内最后一次翻转,10 月 29 日 00:00 的 99.64,在两个周期上都是 −4.03%——它是样本中的最后一个信号,窗口内没有反向翻转跟随。相比之下,做多翻转则屡屡受罚:10 月 24 日的 102.33(−0.97% / −1.02%)、10 月 26 日 12:00 的 101.86(−0.92% / +0.79%)、10 月 28 日的 101.99(−2.30% / −6.25%)。系统在一个缓慢走低的市场里不断重新做多,而空头方向本可获得的收益又被中间这些做多翻转打断。
这只是一个指标、一个市场、一个月的 4 小时数据。它说明的是行为特征,而不是对预期绩效的证据。同一图表上若换成趋势月份,表格会呈现完全不同的面貌——这恰恰是重点:抛物线转向指标的结果取决于市场状态,任何单一时间窗口对它的褒贬都带有偶然性。
常见错误
- 每次翻转都交易。 该系统在设计上始终在市。在震荡区间里,这意味着先后在两个方向上都做错。在依据翻转行动之前,先过滤市场状态。
- 忽略「触碰 vs 收盘」的问题。 在 7×24 小时的加密市场,UTC 凌晨 4 点一根流动性稀薄的插针就可能触及圆点、让指标翻转,而收盘价仍稳稳停在原来一侧。要清楚你的平台采用哪条规则。
- 把它当作反转信号。 翻转只说明跟踪止损被打到,并不代表新趋势已经开始。在震荡行情中,大多数翻转会在几根K线内再次翻回去。
- 默认止损距离适合你的风险。 刚翻转时,圆点可能离价格很远——在 4 小时加密图表上有时相差好几个百分点。在带杠杆的永续合约上,这个距离必须在开仓之前与仓位规模和强平价格匹配好,而不是事后再说。
- 过度调参加速因子。 一味提高步长直到历史翻转「看起来更好」,只是对单一窗口的曲线拟合。参数会改变行为,但改变不了这个工具必须依赖趋势的事实。
- 用在低于自身噪音阈值的周期上。 在 1 分钟或 5 分钟加密图表上,翻转次数会爆炸式增长,手续费与资金费率会吞掉任何优势。
与其他工具的组合
威尔德本人的建议是,把抛物线系统与同书中的动向指标(DMI/ADX)配合使用。ADX 大致低于 20–25 表明市场无趋势,此时 SAR 翻转最不可靠;高于该水平,跟踪线才有东西可跟。仅这一个过滤器,就能剔除很大一部分盘整假信号。
其他遵循同样逻辑的组合:
- 更高周期的趋势背景。 在日线图上使用 SAR 判定方向,只在 4 小时或 1 小时图上顺该方向交易。这能缓解过滤器来回切换的问题。
- 用 ATR 做仓位管理。 由于 SAR 没有波动率标准化,把到圆点的距离换算成 ATR 倍数,可以判断这个隐含止损在当前环境下是异常宽还是危险地紧。
- 移动平均线或市场结构。 一个简单的结构过滤——更高的高点与更高的低点,或价格位于长期均线之上——就能判断当前环境是否适合使用追踪系统。
- 成交量或动能确认。 与近期波段突破和成交量放大同时出现的翻转,和窄幅区间内清淡成交中的翻转,行为完全不同。
没有帮助的做法是:堆叠多个测量同一件事的趋势跟踪工具。SAR、快速均线交叉和处于趋势模式的动能振荡指标通常会一致,并且在震荡市中通常一起犯错。
常见问题
Q. 加密货币交易中 SAR 的最佳参数是什么?
没有任何参数能修复该指标的核心局限,但公布的默认值——起始 0.02、步长 0.02、上限 0.20——仍是使用最广、最具可比性的基准。在波动剧烈的加密图表上,许多交易者会放慢到 0.01/0.10,以免被普通回调扫损。更快的设置如 0.03 或更高会收紧跟踪线并大幅增加翻转次数,在强趋势之外通常适得其反。
Q. 抛物线转向指标会「重绘」吗?
对已收盘的K线不会——K线一旦收盘,其 SAR 值就固定不变。不过在以价格穿透触发的平台上,当前正在形成的K线可能盘中翻转、收盘前又翻回去,这在新手看来很像重绘。如果你介意这一点,就只在收盘K线上评估信号。
Q. 抛物线转向指标与移动平均线有什么区别?
移动平均线是过去价格的平均值,可以向任意方向移动。SAR 则是一条棘轮式的止损线,只会朝价格靠近、永不后退,并在趋势创出新极值时加速。两者回答的是不同问题:均线描述平均价格水平,SAR 描述趋势跟踪式离场应该摆在哪里。
Q. 可以单独使用抛物线转向指标吗?
威尔德把它设计成一套完整的停损反转系统,但他同样警告说它在趋势市有效、在盘整市亏钱,并建议加以过滤。实务中,大多数交易者把它当作离场或追踪止损,另配一套方法决定何时该在市场中。在横盘的加密图表上单独使用,通常会产生一连串小额亏损——正如 SOL 示例中 15 次里只有 5 次成立所显示的那样。
Q. 哪个周期最适合抛物线转向指标?
更高周期——4 小时和日线——通常翻转更少,趋势捕捉与假信号的比例更好,因为跟踪线受盘中噪音的影响较小。在加密交易对上低于大约 1 小时,翻转频率迅速上升,交易成本加资金费率可能压过信号本身。坦率的答案是:周期不如市场状态重要——无论你用哪张图,这个工具都需要趋势。
Q. 它适合用作追踪止损吗?
它是少数明确为这项工作而生的指标之一,其加速规则在趋势早期给出空间、后期收紧空间,许多交易者觉得这很符合直觉。代价是它不仅随价格收紧,也随时间收紧,因此一个暂停的趋势即便属于正常休整也会被扫出。把 SAR 距离与同一图表上基于 ATR 的止损做对比,是一个有用的常识性检验。
要点回顾
- 抛物线转向指标出自威尔德 1978 年的《技术交易系统新概念》,是一套停损反转式追踪系统,而非动能或强度指标。
- 止损位每根K线按 AF ×(EP − SAR)推进,AF 从 0.02 起步、每创新极值增加 0.02、上限 0.20,并被约束在最近两根K线区间之外。
- 圆点在价格下方表示假定的上升趋势,在上方表示假定的下降趋势;该工具产生的唯一事件是翻转,最好把它当作离场而非入场。
- 市场状态决定一切:在持续趋势中,跟踪线能捕捉大部分行情;在震荡区间则反复假信号——在 SOL/USDT 4 小时窗口中,一个月翻转 15 次,仅 5 次朝信号方向运行。
- 搭配 ADX 这类趋势强度过滤器、更高周期的方向判断,或基于 ATR 的仓位管理,可以弥补它的盲区——但这并不意味着局限已被消除。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。