指标与交易方法词典 · 指标词典
肯特纳通道:公式、参数与用法详解
要点速览
- 肯特纳通道(Keltner Channels)是一种波动率包络线:以移动平均线为中轴,上下轨按平均真实波幅(ATR)的固定倍数向外偏移。
- 现代默认设置是20周期指数移动平均线(EMA)配合±2×ATR(10),但ATR取10、倍数取1.5或2.5同样常见。
- 由于使用ATR而非标准差,通道比布林带更平滑,更适合跟随趋势而非被震荡噪音牵着走。
- 在2026年秋季的4小时SOL/USDT样本中,五次收盘跌破下轨后的后续走势好坏参半——提醒我们触轨只是背景信息,不是结论。
肯特纳通道(Keltner Channels)是围绕价格绘制的波动率包络线:中间是一条移动平均线,上下两条轨道按平均真实波幅(ATR)的固定倍数向外偏移。波动率扩张时轨道张开,波动率收缩时轨道挤在一起。因此,通道在每一根K线上都回答同一个简单的问题——相对于这个市场近期的波动幅度,眼下这段走势算不算大?
交易者之所以在意这个问题,是因为大多数主观决策都建立在它之上。收盘价跑到轨道之外,既可能是真正的突破,也可能是力竭的尖峰,完全取决于市场处在趋势还是震荡之中。肯特纳通道不会替你消除这种歧义,但它能用一致的标准去度量它——这已经比单看价格强得多。
什么是肯特纳通道?
肯特纳通道由三条线构成。中轨是价格的移动平均线——在现代版本中,是收盘价的20周期指数移动平均线(EMA)。上轨和下轨位于中轨上下若干倍平均真实波幅处,通常是2倍ATR。
结果是一条随已实现波动率扩张与收缩、但在ATR口径下保持恒定统计宽度的通道。如果上轨位于EMA上方2个ATR处,那么按照构造,价格必须在短时间内走出异常的距离,才可能收在它之上。这就是这个工具的全部逻辑。
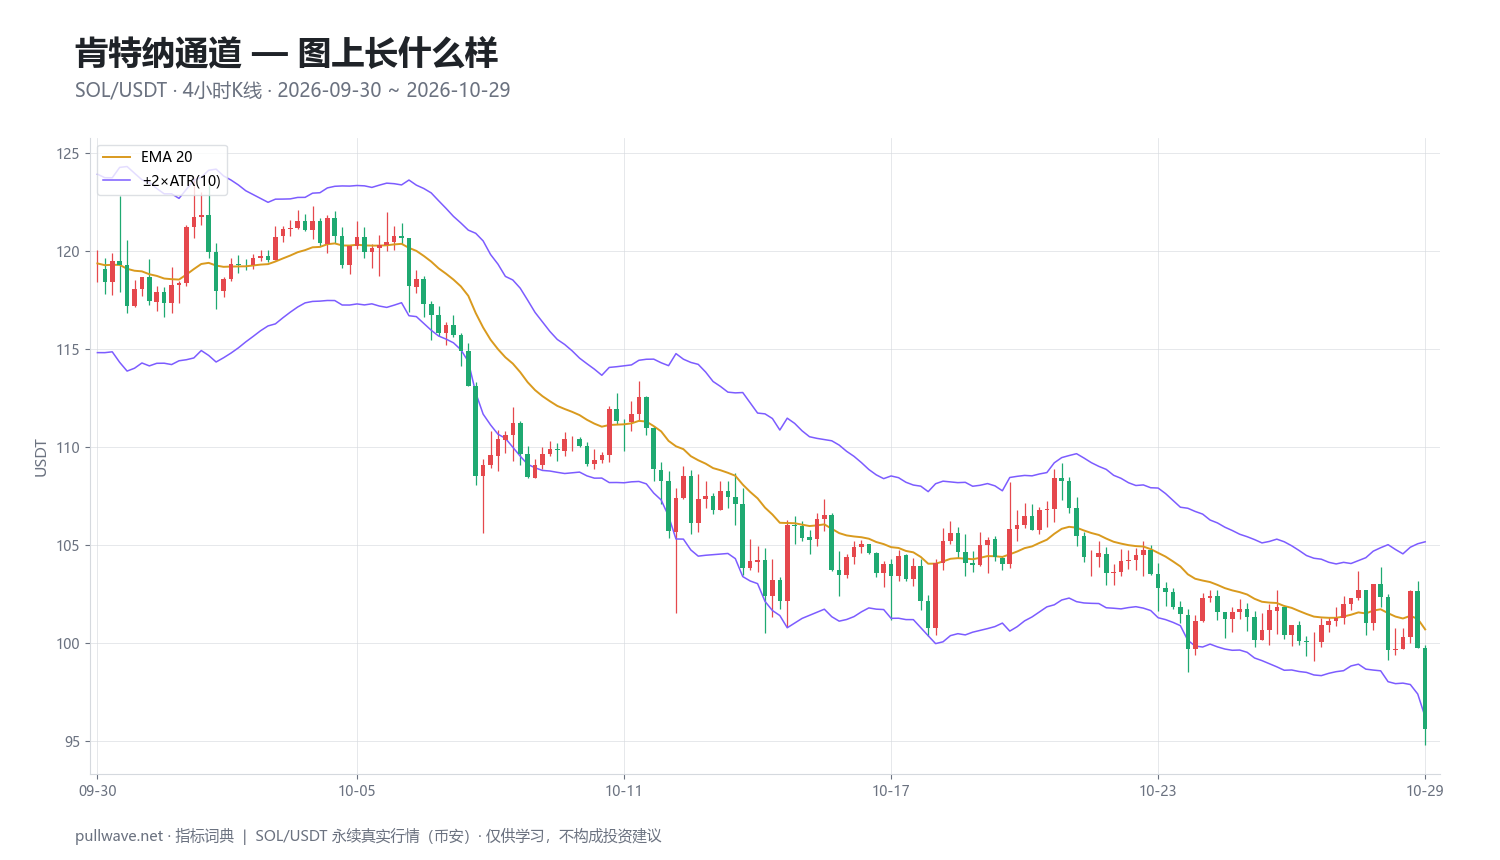
图1展示的是4小时SOL/USDT K线上的通道:EMA穿行于行情中部,两条轨道勾勒出的包络线在10月快速下跌期间急剧张开,在市场企稳后重新收窄。注意轨道是倾斜的——与水平的支撑阻力不同,肯特纳通道是一个随趋势移动的参照系。
背后的思路(理论与历史)
最初的构造来自美国谷物交易员兼市场分析师切斯特·W·肯特纳(Chester W. Keltner),他在1960年的著作《How to Make Money in Commodities》中作了描述。他当时并没有称之为通道,而是叫它“十日均线交易法则”。他的中轨是典型价格——(最高价+最低价+收盘价)÷3——的10日简单移动平均线(SMA),上下轨则是该均线加减日内波动区间(最高价减最低价)的10日简单移动平均值。
肯特纳的推理直截了当,而且至今成立。典型价格比单独的收盘价更能概括成交真正发生在什么位置,而日均波动区间则是衡量某个市场“多远算远”的天然尺度。在他的框架里,价格偏离均值超过一个平均日波幅,就说明有什么东西发生了变化。
今天几乎所有图表平台所内置的版本,是后来的改良,普遍认为出自交易员琳达·布拉德福德·拉施克(Linda Bradford Raschke)之手:她把简单移动平均换成指数移动平均,把原始的高低差换成怀尔德的平均真实波幅。ATR由J. Welles Wilder在《New Concepts in Technical Trading Systems》(1978)中提出,它在计算波动区间时纳入了前一根K线的收盘价,从而把跳空也考虑在内——对于分时段交易的市场来说,这是一项实质性的改进。同时,倍数2取代了肯特纳隐含的倍数1,把通道拉宽,使触轨变得更少见、也更有信息量。
所以这个工具有两条血脉:一条是1960年的商品交易法则,一条是20世纪末的波动率叠加指标。两者共享同一个前提——用近期波动率对价格变动做标准化,而不是用绝对金额或百分比来下判断。
如何计算
以标准的EMA 20 ± 2×ATR(10)配置为例,逐步拆解:
- 计算中轨。 取收盘价的20周期指数移动平均线。EMA对近期收盘价赋予更高权重,因此通道的转向比简单均线更快。
- 计算每根K线的真实波幅(TR)。 真实波幅取三个距离中的最大值:当前K线的最高价减最低价;当前最高价与前一收盘价之差的绝对值;当前最低价与前一收盘价之差的绝对值。纳入前收盘价,正是为了捕捉跳空。
- 对真实波幅取平均。 取10周期的真实波幅均值。多数平台采用怀尔德平滑(以1/n加权的滚动平均,等价于周期为2n−1的EMA);也有平台使用简单平均或标准EMA。差异不大,但并非为零。
- 放置轨道。 上轨=中轨+2×ATR;下轨=中轨−2×ATR。
- 逐根K线重复。 三条线都随每一个新收盘价更新,因此通道是动态的,而不是一个固定价位。
TR     = max(High − Low, |High − PrevClose|, |Low − PrevClose|)
ATR    = SmoothedAverage(TR, 10)
Middle = EMA(Close, 20)
Upper  = Middle + 2 × ATR
Lower  = Middle − 2 × ATR
一点实务提醒:由于ATR本身是均值,轨道对真实波动率变化的反应会略有滞后。在一根剧烈K线之后,通道是在下一根K线才张开,而不是在制造波动的那一根上。
默认参数与变体
| 参数 | 常见取值 | 影响什么 |
|---|---|---|
| 中轨 | EMA 20(现代)、SMA 10或20(原始版本) | 周期越短转向越快、假信号越多;周期越长趋势参照越平滑 |
| ATR周期 | 10(现代默认)、14、20 | ATR周期越短对波动率爆发反应越快;越长则通道宽度越稳定 |
| 倍数 | 标准2.0;想要更多触轨用1.5或1.0;想要更少用2.5–3.0 | 直接决定价格收在轨道之外的频率 |
| 价格输入 | 收盘价(当今通行)、典型价格 (H+L+C)/3(肯特纳原版) | 使用典型价格会让中轨对收盘集合竞价噪音略不敏感 |
EMA为什么取20?因为在传统市场里它大致相当于一个月的日线数量,并且已成为技术分析中事实上的中期趋势均线。ATR为什么取10?因为它足够短,能在两周左右的数据内反映当前的波动率状态——这正是重点所在:一条按上个季度波动率校准的通道,在快速行情中毫无用处。倍数为什么取2?这是一个折中:宽到让轨道外的收盘相对罕见,又窄到让它出现得足够频繁、具备可交易性。
对于波动率状态切换很快的加密市场,一些交易者会把ATR周期缩短到7–10并保持倍数为2;也有人在低周期上把倍数提高到2.5,以过滤微观结构噪音造成的频繁且无意义的触轨。没有放之四海而皆准的组合;关键在于你要在评估之前就把参数定下来,而不是事后再定。
如何解读
按以下顺序,分三层来读这个通道。
第一层:中轨的斜率。 这是趋势背景,其重要性压过其他一切。EMA向上、价格保持在通道上半部,描述的是上升趋势;EMA向下、价格贴在通道下半部,描述的是下降趋势;EMA走平、价格在其上下来回穿梭,描述的是震荡区间。
第二层:轨道的宽度。 轨道变窄意味着波动率被压缩——ATR下降,能量在积蓄。轨道变宽意味着波动率在扩张,通常是因为一段方向性行情正在展开。宽度告诉你的是市场的性质,而不是方向。
第三层:价格相对轨道的位置。 收盘价跑到轨道之外,意味着这根K线偏离均值超过了两个平均波幅。在趋势中,顺趋势方向反复收在轨道外是强势的信号;在震荡中,收在轨道外更多是被拉回的拉伸。同样的读数,相反的含义——这正是为什么要先看第一层。
交易者如何使用
1. 轨道突破下的趋势延续。 当中轨向上时,收盘价突破上轨被视为趋势强度的证据,而非超买。这在波动率从平静底部开始扩张时有效,而在震荡回归的市场中会败得很惨——在那里每一次破轨都是一段摆动的局部高点或低点。检查中轨是否有明确斜率,是成本最低的过滤器。
2. 中轨处的回调入场。 在确立的趋势中,价格会反复回撤到EMA附近再继续前行。中轨提供了一个移动的参照,告诉你回调到哪里算“正常”。这是该工具在强趋势中最稳健的用法,但一旦趋势走平就立刻失效——在震荡区间里,中轨只是中点,不提供任何优势。
3. 挤压与扩张。 当肯特纳轨道收窄到历史上的极窄水平时,交易者关注的是随后的扩张,而不是预测其方向。有人会把它与布林带(Bollinger Bands)结合:当布林带收缩进肯特纳通道内部,说明标准差已经低于基于ATR的包络线,这是公认的波动率挤压定义。弱点在于时机——挤压可以持续得远比预期久,而且第一次扩张常常反转。
4. 波动率标定的离场与止损。 由于轨道以ATR为单位表达,它天然适合做移动参照:把止损放在对侧轨道之外,就会在高波动市场中自动放宽、在平静市场中自动收紧。这大概是最不吸引眼球、却最经久耐用的用法。它的代价是:在加密市场的连环爆仓中,基于ATR的止损可能非常宽,这对杠杆永续合约的仓位规模有直接影响——同样的名义规模配上更宽的止损,意味着每笔交易的风险大得多。
真实SOL图表示例
下面的窗口是币安SOL/USDT永续合约、4小时K线,时间为2026年9月30日至10月29日,采用标准的EMA 20 ± 2×ATR(10)配置。这只是一个市场的一个月。它展示的是信号长什么样,并不能证明任何关于期望值的结论。
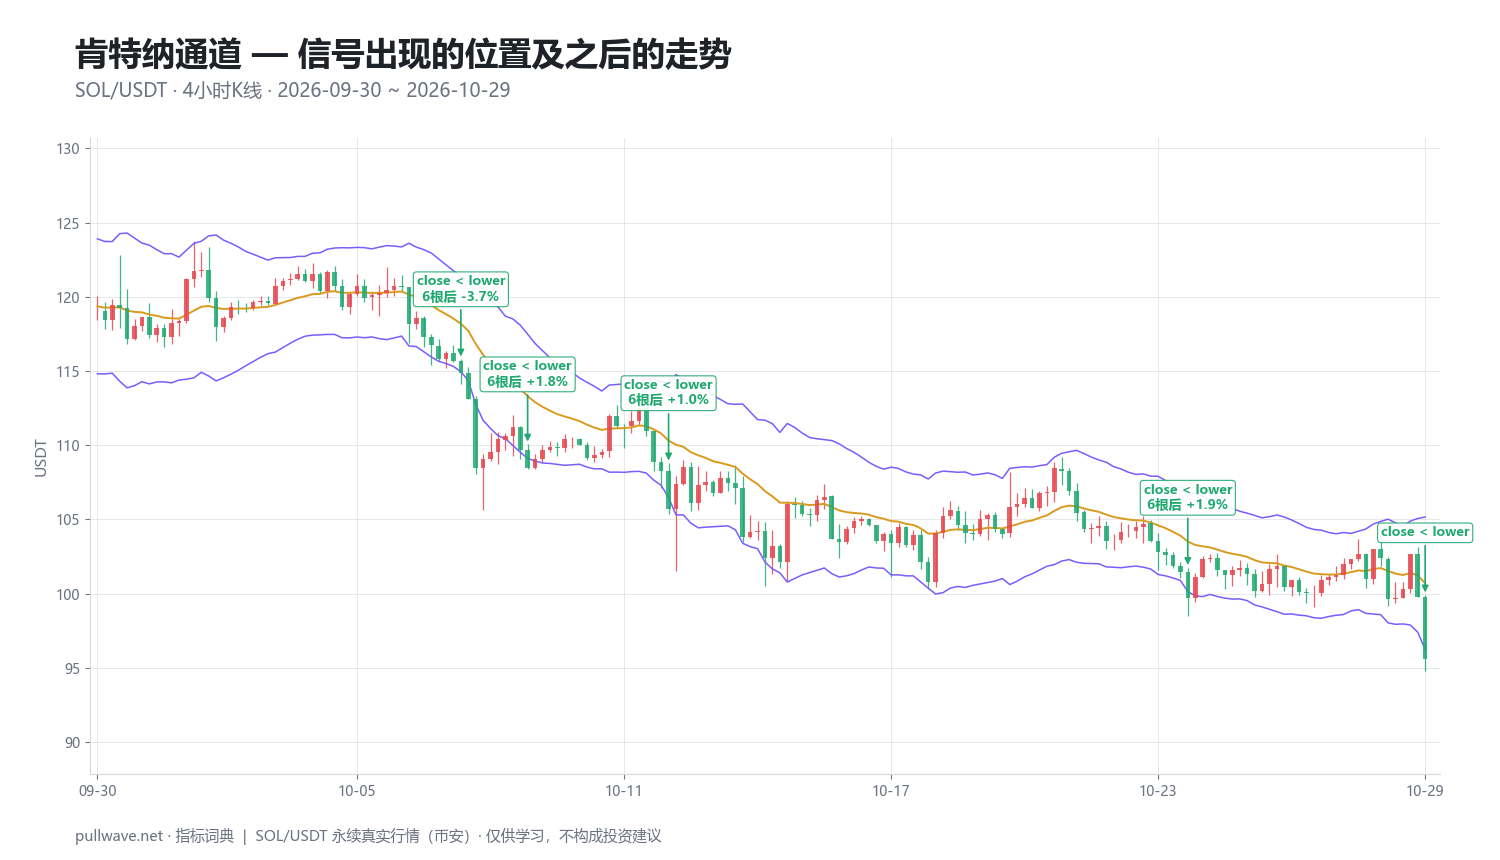
在这段窗口中,共出现了五次收盘跌破下轨,零次收盘突破上轨——这是持续下跌的典型特征,中轨全程向下。图2标出了这五个事件,以及其后6根和18根K线的涨跌幅。
- 2026-10-08 04:00 UTC,价格114.90 —— 6根K线后−3.72%,18根K线后−4.85%。
- 2026-10-09 16:00 UTC,价格108.45 —— 6根K线后+1.82%,18根K线后−0.18%。
- 2026-10-12 20:00 UTC,价格105.70 —— 6根K线后+1.02%,18根K线后−0.30%。
- 2026-10-24 12:00 UTC,价格99.72 —— 6根K线后+1.88%,18根K线后+1.20%。
- 2026-10-29 20:00 UTC,价格95.62 —— 窗口内最后一根收盘,没有可用于测量的后续K线。
结果好坏参半,这一点有必要直说。如果把跌破下轨读作看跌延续,那么在四个可测量的事件中只有一个在随后6根K线继续下跌;另外三个都反弹了+1.0%到+1.9%。把观察期拉长到18根K线,四个中有三个收低,但其中两个基本是走平(−0.18%和−0.30%),在这样高波动资产的4小时图上这属于噪音。反过来读——把它当作均值回归信号——短周期的反弹看起来好一些,但相对于触发信号的那个ATR而言,幅度依然很小。
更大的要点体现在价格那一列:114.90 → 108.45 → 105.70 → 99.72 → 95.62。每一次破轨都发生在比上一次更低的价格上。每一次反弹都只是下跌过程中的停顿,而不是下跌的反转。在这段窗口里,把下轨当作均值回归触发器的交易者,每一个信号都在与中轨的斜率作对;而唯一真正跟进的事件(18根K线后−4.85%),恰恰出现在最快一段下跌的起点。
常见错误
把触轨本身当成信号。 轨道是一个波动率阈值,不是判决。脱离中轨斜率和对市场状态的判断,破轨几乎等同于抛硬币——上面的SOL样本就说明了这一点。
在趋势中逆势做反轨道。 这是代价最高的错误。在强势行情中,价格可以连续许多根K线贴着外轨运行。“超涨/超跌”说的是距离,而不是剩余时间。
不断优化倍数直到历史回测好看。 如果你必须去搜索某个能在特定历史窗口产生漂亮信号的倍数,那你就是把参数拟合到了那个窗口。选2.0,或者选一个你能讲清楚道理的值,然后坚持它。
忽视轨道的滞后。 ATR是对过去K线的平均,所以通道是在波动来临之后才张开。在跳空或插针的那一根K线上,轨道仍然按之前更平静的状态校准——这正是剧烈K线会收在离轨道那么远的位置的原因。
让基于ATR的止损来决定仓位。 在杠杆永续合约上,波动率扩张期间放在对侧轨道外的止损可能有好几个百分点的距离。若仍维持同样的名义规模,一次常规止损就会变成超额亏损,极端情况下还会把强平价格推进通道的正常噪音范围之内。
与其他工具结合
肯特纳通道衡量的是距离和波动率;它对参与度和动能一无所知。天然的互补工具正好补上这些空白。
- 布林带(Bollinger Bands)。 同样的包络线概念,但离散度度量不同——用标准差而非ATR。把两者同时画出来,就能看到标准差轨道何时收缩进ATR轨道内部,也就是经典的挤压状态。
- ADX或简单的斜率过滤器。 一个能区分趋势与震荡的状态过滤器,可以把含糊的破轨拆成两种定义清晰、完全不同的情形。
- 相对强弱指数(RSI)或MACD。 动能工具有助于区分伴随动能加速的破轨和伴随背离的破轨。二者并不能在机制上相互确认,但组合使用能收窄你真正下手的情形范围。
- 成交量与未平仓合约量(Open Interest)。 在永续合约上,跌破下轨同时未平仓量急剧下降,往往反映的是强制平仓,而不是新的方向性建仓。这类背景在通道本身上是看不见的。
- 更高周期的结构。 在交易4小时图之前先看日线通道,是避免逆着一个你在工作图表上看不见的趋势做单的最简单办法。
常见问题
Q. 加密货币交易中肯特纳通道的最佳参数是什么?
并不存在唯一的最佳参数,但EMA 20搭配2×ATR(10)是标准起点,在大多数加密周期上都适用。做15分钟或1小时图的交易者有时会把倍数提高到2.5,以减少微观结构噪音造成的无意义触轨;而做日线波段的交易者通常保持2.0,并把ATR周期延长到14或20,以获得更稳定的通道宽度。请在测试之前就选定参数,而不是测试之后再选。
Q. 肯特纳通道和布林带有什么区别?
两者都在移动平均线周围绘制轨道,但布林带使用收盘价的标准差,肯特纳通道使用平均真实波幅。ATR纳入了每根K线的最高价、最低价以及前一收盘价,因此肯特纳轨道更平滑,对单个异常收盘价的反应更小;这使它在趋势跟随上稍占优势,而布林带在标记统计极值上稍占优势。许多交易者会把两者同时画出,观察它们之间的关系。
Q. 价格一定会回到中轨吗?
不会。中轨是一条指数移动平均线,在强趋势中价格可以在它的一侧停留几十根K线,同时均线自己慢慢向价格靠拢。向EMA的均值回归是震荡市场中的一种倾向,而不是规律;在趋势中假定它必然成立,是交易者使用包络类指标亏钱最常见的方式之一。
Q. 收盘价跑到肯特纳通道之外,是买入还是卖出信号?
单独来看都不是——它只是一个度量,说明价格偏离均值超过了两个平均真实波幅。它意味着延续还是力竭,取决于市场状态:在趋势行情中,顺趋势方向收在轨道外通常表示强势;在震荡区间中,它更常标记摆动的边缘。在解读任何破轨之前,第一件要检查的事就是中轨的斜率。
Q. 什么是肯特纳通道挤压?
挤压是指ATR下降导致通道急剧变窄的阶段,意味着市场正在压缩。最知名的表述是比较两条包络线:当布林带完全收缩进肯特纳通道内部,说明波动率异常之低,未来某个时点发生扩张被认为是大概率事件。挤压提示一段行情可能正在酝酿,但不提供任何关于方向或时机的信息。
Q. 肯特纳通道最适合哪个时间周期?
这个指标是无尺度的——它在任何周期上的工作方式都一样,因为ATR会自动适应该周期所产生的波动率。实务中,4小时和日线图在加密市场里最受欢迎,因为它们过滤掉了大量7×24小时的噪音,同时仍能产生数量可用的信号;更低的周期会产生远多得多的触轨,而其中大部分信噪比很差。
关键要点
- 肯特纳通道是一条移动平均线加上按ATR倍数外扩的轨道:标准配置为EMA 20 ± 2×ATR(10)。
- 其构造可追溯到切斯特·肯特纳1960年的著作,当时使用典型价格和日均波动区间;今天通行的EMA/ATR版本是后来的改良,普遍归功于琳达·布拉德福德·拉施克。
- 先看中轨斜率,再看轨道宽度,最后看价格位置——同样的破轨,在趋势和震荡中含义截然相反。
- 在2026年9月30日至10月29日的4小时SOL/USDT窗口中,全部五个轨道信号都是在价格不断走低(114.90降至95.62)的过程中跌破下轨,后续走势好坏参半:四个可测量事件中只有一个在6根K线内继续下跌。
- 该通道只度量波动率与距离;请搭配市场状态过滤器、动能指标,以及考虑到杠杆永续合约上ATR止损会变得多宽的仓位管理方法。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。