指标与交易方法词典 · 交易方法
多周期分析:方法、参数与应用
要点速览
- 多周期分析是在两到三个图表周期上观察同一市场,让「方向背景」「形态设置」「入场时机」各自由最适合呈现它的尺度来回答。
- 其思想源自道氏理论的潮汐、波浪与涟漪,后由亚历山大·埃尔德在三重滤网系统中形式化,周期之间保持约四到六倍的比例。
- 技术实现只是简单的重采样:把小周期K线聚合成大周期K线,并且只依据最后一根已收盘的大周期K线行动,以避免未来函数偏差。
- 在SOL/USDT日线测试区间内,价格仅有40%的交易日收于50周期EMA之上,20次穿越中只有8次在6根K线后朝信号方向运行——周期共振提供的是背景,本身并不构成优势。
多周期分析(Multiple Timeframe Analysis,简称MTF,也常被译作多时间框架分析)指的是同时在两到三个图表周期上研究同一个市场——例如用日线判断方向,用4小时图寻找形态,用1小时图把握入场时机。它不是一个可以加载到图表上的指标,而是一套「由哪张图回答哪个问题」的决策流程。
交易者之所以重视它,是因为几乎所有「自己和自己的图表吵架」的情形,本质上都是周期问题。15分钟图上看起来干净利落的突破,在日线上可能正撞在持续四个月的压力顶部。多周期分析并不能消除这种矛盾,但它能让矛盾在下单之前暴露出来,而不是在下单之后。
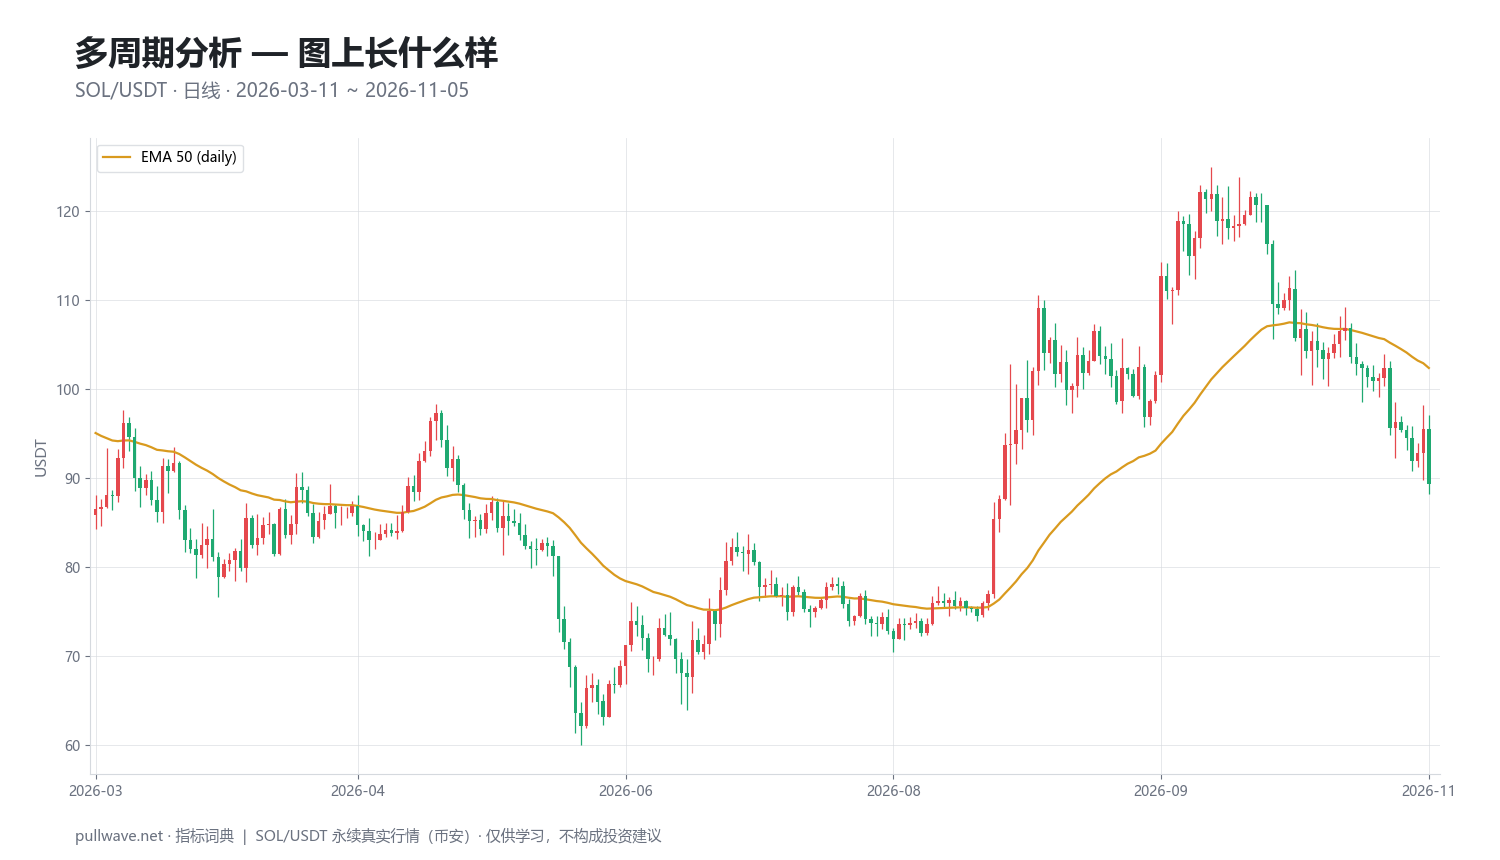
图1展示了本页通篇使用的参考市场:币安(Binance)SOL/USDT永续合约,日线K线,区间为2026年3月11日至2026年11月5日,并以日线收盘价计算的50周期指数移动平均线(EMA)作为大周期过滤器。在这个区间内,小周期交易者的一切动作,都取决于价格位于这条线的上方还是下方。
什么是多周期分析?
多周期分析是一套自上而下(top-down)的工作流程:同一组价格数据按不同的聚合级别呈现,每一级承担一项明确的任务。
- 大周期(背景): 主导方向是什么?对大多数参与者而言,真正重要的价位在哪里?
- 交易周期(形态): 是否正在形成与该背景相符的、可识别的形态或回调?
- 小周期(时机): 仓位具体从哪里开始?在什么位置可以客观判定这笔交易错了?
大周期图表永远不负责告诉你在哪里入场,小周期图表也永远不负责告诉你该偏向哪一边。把这两种角色混在一起,是多周期分析最常见的误用方式。
由于底层数据完全相同——一根4小时K线不过是四根1小时K线的聚合——多周期分析并没有引入任何新信息。它带来的是过滤。聚合会压制短期噪音,因此大周期呈现的是价格中较慢的成分。这种过滤的代价是滞后,而这个代价真实且无法消除。
背后的思想(理论与历史)
这个概念远早于现代图表软件。查尔斯·道(Charles Dow)在1900至1902年前后为《华尔街日报》撰写社论时,就把市场运动描述为同时存在的三个级别。罗伯特·雷亚(Robert Rhea)1932年的著作《道氏理论》系统整理了道与威廉·汉密尔顿的论述,并让潮汐、波浪与涟漪这个比喻广为流传:主要趋势持续数月乃至数年,次级反应持续数周,而日间波动则包含在两者之内。
拉尔夫·纳尔逊·艾略特(R. N. Elliott)在《波浪原理》(1938)中延伸了这一思想,主张波浪结构在每一个级别上都彼此嵌套。很久以后,数学家本华·曼德博(Benoit Mandelbrot)提出了一个相关但属于统计层面的观点:金融价格序列在不同时间尺度上呈现大体自相似的「粗糙度」,这也是为什么一张未标注的5分钟K线图和一张周线图常常难以分辨。
现代交易中的版本是亚历山大·埃尔德(Alexander Elder)的三重滤网交易系统(Triple Screen Trading System),最早发表于1980年代中期的《Futures》杂志,并在《以交易为生》(1993)中详细阐述。埃尔德的规则非常明确:选定一个自己最习惯的周期,乘以约5得到大周期,除以约5得到小周期;趋势取自大周期图,中间周期的振荡指标信号只有在方向一致时才采纳,小周期则用于执行入场。
多周期分析的逻辑依据很简单:任何单一图表都只是一种任意选定的采样频率。在某一采样频率下看起来果断的信号,换一个频率可能只是微小的抖动。检查第二个尺度,是一项成本低廉的稳健性检验——但它并不保证更好的结果。
如何计算
多周期分析没有公式,但有一条精确的聚合规则和一条精确的对齐规则,两者都很关键。
第一步——重采样。 一根大周期K线由其时间范围内的小周期K线构成:第一根的开盘价、区间内最高价、区间内最低价、最后一根的收盘价,以及成交量之和。
第二步——只使用已收盘的K线。 当前这根大周期K线尚未完成。它的收盘价,以及由此派生的任何指标数值,在该周期结束前都会不断变化。决策必须引用最后一根已完成的大周期K线,否则你的回测中就会包含当时根本无法获得的信息。
第三步——在大周期上计算过滤器。 本文示例中的过滤器是日线收盘价的50周期EMA。
第四步——把状态向下投射。 每一根小周期K线继承最近一根已收盘大周期K线的状态。这个状态是一种「许可」,而不是「触发信号」。
``` 重采样(小周期 -> 大周期,按周期 P): Open_H = P 内第一根K线的开盘价 High_H = P 内最高价的最大值 Low_H = P 内最低价的最小值 Close_H = P 内最后一根K线的收盘价 Vol_H = P 内成交量之和
大周期过滤器(示例:日线 EMA 50): k = 2 / (50 + 1) EMA50(t) = Close_d(t)k + EMA50(t-1)(1-k)
Bias(t) = +1 若 Close_d(最后已收盘日) > EMA50(最后已收盘日) = -1 若 Close_d(最后已收盘日) < EMA50(最后已收盘日)
仅当 sign(setup) == Bias(t) 时,才在小周期上行动 ```
默认参数与变体
多周期分析中唯一真正意义上的「参数」是周期之间的比例。埃尔德的5倍是经典取值;多数实践者使用4到6之间的倍数。低于4,两张图会彼此重复(15分钟图和30分钟图很少产生分歧)。高于约8倍,大周期图更新过于稀疏,以至于不再能描述当前状况。
| 风格 | 背景 | 形态 | 时机 | 典型持仓 |
|---|---|---|---|---|
| 超短线 | 4小时 | 30分钟 | 5分钟 | 数分钟至数小时 |
| 日内 | 日线 | 4小时 | 15分钟–1小时 | 数小时至数日 |
| 波段 | 周线 | 日线 | 4小时 | 数日至数周 |
| 头寸 | 月线 | 周线 | 日线 | 数周至数月 |
大周期实际提供的内容,常见的几种变体:
- 趋势过滤器: 移动平均线(EMA 50或EMA/SMA 200)、该均线的斜率,或简单的结构判断(更高的高点与更高的低点)。
- 价位地图: 上周高低点、前一日高低点、大周期的波段点与区间,标注到执行图表上。
- 动量状态: 仅在大周期上读取相对强弱指数(RSI)或指数平滑异同移动平均线(MACD)等振荡指标,用以判断趋势是过度延伸还是正在修复。
- 波动率参照: 用大周期的平均真实波幅(ATR)来设定止损距离,避免止损被放在正常噪音范围之内。
加密货币市场还有几个对齐细节。多数交易所的日线K线在UTC 00:00收盘,但各平台的标注方式并不完全一致,因此同一资产在两张图上的「日线EMA」可能存在差异。周线K线通常在周一UTC 00:00开盘。永续合约资金费率一般每8小时结算一次,这使得4小时和8小时图成为期货交易者天然的中间尺度。而且由于市场全天候运行,没有跳空或开盘来锚定「一天」的起点——大周期在这里承担的作用比在股票市场中更重。
如何解读
按自上而下的顺序推进,并在转向下一张图之前把答案写下来:
- 背景图。 向上、向下,还是横盘?当前价格上方和下方最近的大周期价位在哪里?如果答案是「在宽幅区间内横盘」,这也是一个有效答案,而且它会改变下面的一切。
- 形态图。 价格是在朝背景方向回调、正在筑底,还是正在破坏结构?一个必须以背景图判断错误为前提的形态,就是低信心的形态。
- 时机图。 入场点相对于失效价位处于什么位置?在你的仓位规模下,由此产生的风险是否可以接受?
有价值的几种状态是:共振(三张图一致,机会通常最少但最干净)、冲突(小周期逆着大周期运行——往往是回调,有时是早期反转,在实时交易中从来都不明显),以及中性(大周期处于区间震荡,此时无论5分钟图在做什么,区间策略都优于趋势策略)。
交易者如何使用
1. 作为方向过滤器。 只有当日线收盘价位于EMA 50之上时才考虑做多,位于其下时才考虑做空。在大周期确实处于趋势时有效,因为它剔除了那些持续消耗账户的逆势交易。在震荡市中失效:价格围绕过滤器来回摆动,每隔几天就翻转一次「许可」状态——这正是下文SOL样本中7月的情形。
2. 作为价位地图。 把大周期的波段高点、低点和区间边缘画到执行图表上,当作行为会发生变化的区域。在趋势和区间中都有效,因为价位本身不依赖方向就能提供信息。当某个价位已被反复测试多次,或在加密期货中出现由爆仓驱动的垂直行情时失效——此时价格会毫无反应地直接穿过。
3. 用于回调入场。 大周期处于趋势,小周期超卖或正在突破一个小型逆势结构。这是埃尔德三重滤网的核心。在回撤规律、运行有序的趋势中有效。它会以两种方式失效:从不回调的强趋势让你只能干看着,而正在悄然结束的趋势给出的「回调」会一路跌下去。
4. 用于风险与交易管理。 用大周期的波动率和失效位来确定仓位大小和止损位置,然后在小周期上管理持仓。之所以有效,是因为它阻止你用5分钟的止损去做一个日线级别的想法。而当交易者保留了宽幅的大周期止损、却同时保留了原本为紧止损选定的杠杆时就会失效——在永续合约中,这种组合正是「方向判断正确却依然被强平」的原因。
真实SOL图表上的实例
测试刻意保持简单:币安SOL/USDT永续合约,日线K线,区间为2026年3月11日至2026年11月5日,最后收盘价89.30,以日线EMA 50作为大周期过滤器。在该区间内,价格收于EMA之上的交易日占比为40.0%,也就是说「看多许可」状态属于少数状态。过滤器总共被穿越了20次。
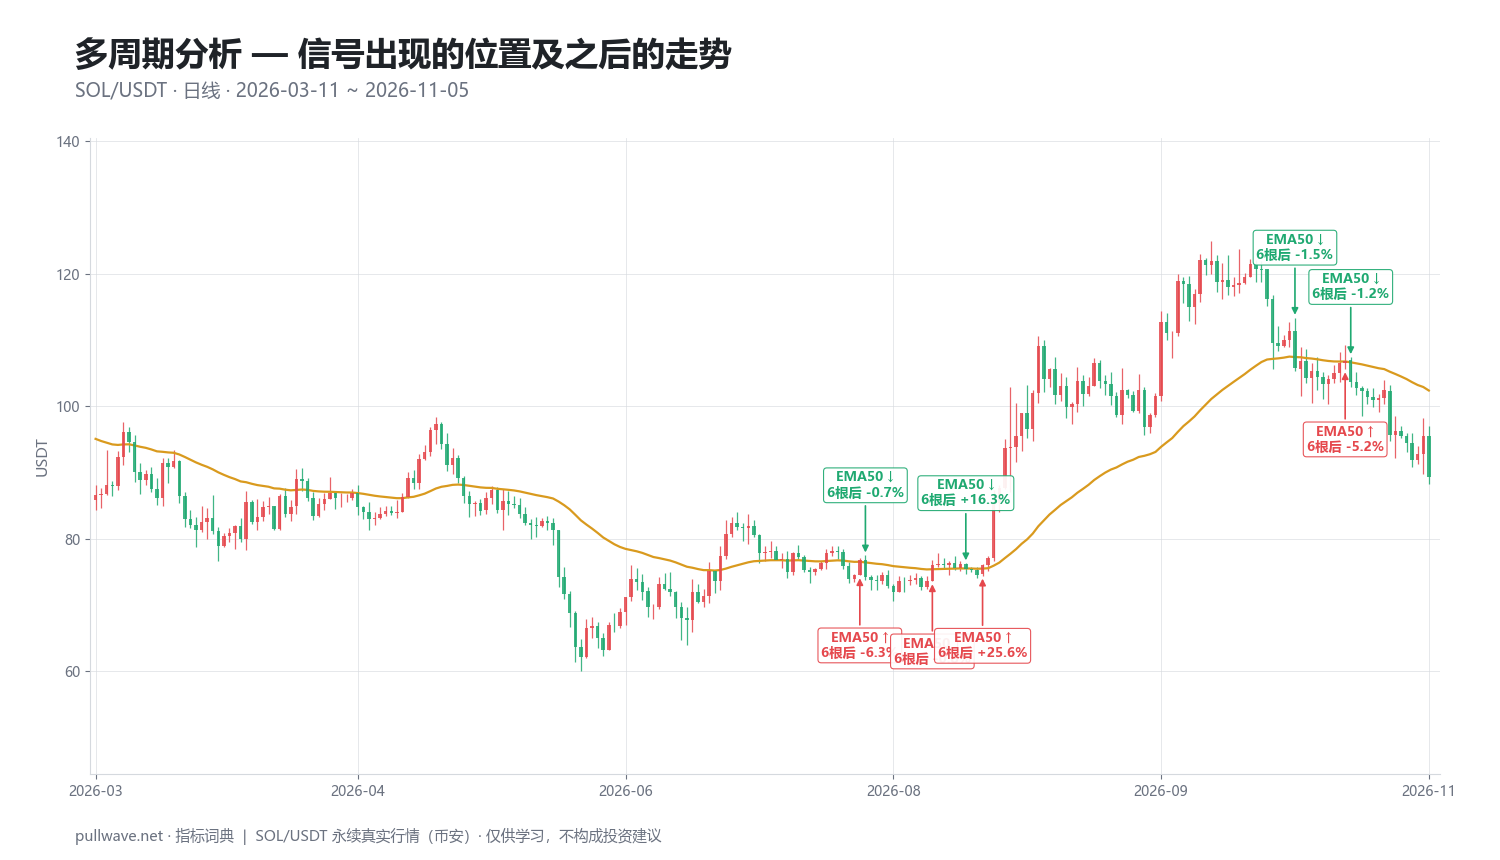
图2标记了每一次穿越,以及其后6根和18根日线K线的涨跌幅。二十次事件中的十次:
| 日期 | 信号 | 价格 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-07-20 | EMA50 ↑ | 77.80 | −1.36% | −5.37% |
| 2026-07-23 | EMA50 ↓ | 75.83 | −2.87% | +0.16% |
| 2026-07-26 | EMA50 ↑ | 76.74 | −6.29% | −0.66% |
| 2026-07-27 | EMA50 ↓ | 74.16 | −0.74% | +1.63% |
| 2026-08-08 | EMA50 ↑ | 76.00 | −0.83% | +34.28% |
| 2026-08-14 | EMA50 ↓ | 75.37 | +16.27% | +32.59% |
| 2026-08-17 | EMA50 ↑ | 75.99 | +25.60% | +34.04% |
| 2026-10-12 | EMA50 ↓ | 105.70 | −1.54% | −8.89% |
| 2026-10-21 | EMA50 ↑ | 106.90 | −5.25% | −16.46% |
| 2026-10-22 | EMA50 ↓ | 103.62 | −1.20% | −13.82% |
有三点值得注意。第一,7月的密集穿越:7月20日至7月27日之间出现了四次穿越,没有一次走出行情——这是价格贴着均线运行时典型的来回打脸(whipsaw)。第二,8月:8月8日在76.00的向上穿越,六天后看起来是错的(−0.83%),十八天后却是对的(+34.28%);而8月14日在75.37的向下穿越则立刻被证伪(6根K线后+16.27%)。8月17日在75.99的向上穿越干净地抓住了行情,+25.60%与+34.04%。第三,10月的方向正好相反:105.70和103.62的向下穿越分别对应十八根K线后−8.89%和−13.82%的下跌,而106.90的向上穿越则亏损了−16.46%。
在全部二十次事件中,20次里有8次在较短周期内朝信号方向运行,不到一半。诚实的解读是:大周期均线状态是一种背景切换,而非入场信号——它的价值在于告诉小周期交易者,在持续性的行情段落(8月以后)中应该偏向哪一边;付出的代价则是横盘格局中密集的反复翻转。这只是一个标的、一个过滤器、一个八个月的窗口,并不能证明其他市场或其他时期会如何。
常见错误
- 读取尚未完成的大周期K线。 盘中看到的那根日线还不是一根日线。基于它做出的决策无法在回测中复现。
- 选择过于接近的周期。 1小时/2小时的组合本质上只是一张图外加多余步骤。把比例保持在4到6倍附近。
- 同时使用四五张图。 超过三张后,所有图表同时一致的概率会急剧坍塌,结果要么你永远不交易,要么你开始忽略那些持相反意见的图。
- 「挑周期」。 不断切换周期,直到找到一张支持你早已想做的仓位的图,这只是加了更多屏幕的确认偏误。
- 套用大周期止损却保留小周期杠杆。 两者必须一起决定;在永续合约中,这种错配就是「正常回撤」与「被强平」之间的区别。
- 指望周期共振自动提高胜率。 共振是一条筛选规则。它减少交易次数、减少逆势亏损,同时也带来滞后和错过的入场机会。
与其他工具的结合
多周期分析是一个「容器」,几乎任何工具都可以放进去。以下几种搭配在逻辑上是自洽的:
- 移动平均线提供最简单的背景状态(价格相对EMA 50或EMA 200的位置,或均线斜率)。
- RSI或MACD在背景图上比在执行图上更有信息量——在执行图上它们的信号频繁而嘈杂;三重滤网采用的正是这种分工。
- 大周期ATR用于确定止损距离和仓位规模,使风险与你实际在交易的波动幅度相匹配。
- 市场结构与成交量分布(volume profile)提供价位地图;大周期的价值区和波段点,成为小周期上的决策区域。
- 未平仓合约量与资金费率增加了加密市场特有的一层信息:大周期趋势伴随着持续极端的资金费率,往往意味着行情已经拥挤,这会影响回调所需的空间。
纪律在于:把每个工具分配给且只分配给一个周期,然后把它留在那里。同一个振荡指标在三张图上读出的,是三种意见和零个决策。
常见问题
Q. 加密货币交易最好的周期组合是什么?
不存在普遍最优的组合,但常见组合都把图表之间的比例保持在大约4到6倍:波段交易用周线/日线/4小时,多日持仓用日线/4小时/1小时,日内交易用4小时/30分钟/5分钟。先选中间那张图——它应当与你现实中能够持仓的时长相匹配——再由它推导出另外两张。由于加密市场7×24小时运行,日线和周线的边界遵循UTC,而不是任何交易所的交易时段。
Q. 我应该使用几个周期?
两个或三个。两个(背景加执行)对多数交易者已经足够,也更容易保持一致;三个则在两者之间加入一张形态图,这正是埃尔德三重滤网的结构。四个或更多图表很少能改善决策,通常只会导致决策瘫痪,或者选择性地只关注那张赞同你的图。
Q. 多周期分析会「重绘」吗?
数据本身不会重绘,但正在形成中的大周期K线在收盘前会不断变化,因此由它派生的任何数值都是临时的。如果某个策略或脚本在回测中读取了当前尚未完成的大周期K线,它就存在未来函数偏差,表现会远远好于实盘可能达到的水平。永远引用最后一根完全收盘的大周期K线。
Q. 大周期是否应该始终压倒小周期?
并非始终如此——它压倒的是方向,而不是时机或风险。大周期在构造上就是滞后的,因此在真正的转折点上,它会是错的,而小周期可能已经是对的。这正是为什么大周期最适合用来决定「你会考虑哪些交易」,而由小周期来决定「这个想法在哪里失效」。
Q. 止损应该设在哪个周期上?
设在定义这个交易想法的那张图上,通常是形态周期,而不是执行周期。如果交易逻辑是日线级别的回调,那么一个落在5分钟正常噪音范围内的止损,会在逻辑被验证之前就被随机波动扫掉。把止损设在能证伪该想法的位置上,然后据此调整仓位规模,使这段距离在可承受范围内。
Q. 多周期分析在7×24小时市场中有效吗?
方法本身可以完全迁移,因为它只依赖聚合,而不依赖交易时段。变化之处在于:加密市场没有每日开盘跳空来锚定大周期;波动率会围绕资金费率结算和爆仓连锁而聚集;同一资产在不同交易所的日线K线也可能略有差异。固定你的时区惯例和交易场所,并始终保持一致。
核心要点
- 多周期分析给每张图分配一项任务:大周期给出背景,中间周期给出形态,小周期给出时机与失效位。
- 其思想脉络自道氏理论的潮汐、波浪与涟漪,经由艾略特的嵌套波浪,一直到埃尔德的三重滤网——后者把周期之间的实用比例固定在约5倍。
- 在机制上它只是重采样加一条硬性规则:依据最后一根已收盘的大周期K线行动,绝不依据仍在形成中的那一根。
- 在2026年3月至11月的SOL/USDT日线窗口中,价格仅有40%的交易日位于EMA 50之上,20次穿越中也只有8次在6根K线后朝信号方向运行——周期共振筛选交易,但不创造优势。
- 最大的实际风险是风险错配:用大周期的交易逻辑搭配小周期的杠杆,在永续合约中足以让一笔方向正确的交易在兑现之前就结束。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。