指标与交易方法词典 · 交易方法
网格交易详解:公式、参数与实战用法
要点速览
- 网格交易在设定的价格区间内铺设一排挂单阶梯,每笔成交都用相距一个步长的反向订单来配对平仓。
- 步长就是区间除以间隔数:(最高价 − 最低价)/(层数 − 1);等比网格则改用固定比率。
- 它在区间震荡中收割利润,但在价格单边走出区间时持续亏损,因为阶梯会不断逆势累积仓位。
- 在SOL/USDT 4小时图(2026-10-07 至 2026-11-05)上,88.24 至 103.89 的 9 线网格步长为 1.96,60 根K线内触及网格线 61 次。
网格交易并不是一个告诉你价格要往哪里走的指标,而是一套下单方法:把一段价格区间划分成等距的若干条线,在市价下方挂买单、上方挂卖单,每笔成交都由相距一个步长的反向订单来平仓。利润来自价格在阶梯中来回穿梭,而不是来自对方向的正确预判。
交易者关注它,是因为它把波动本身转化成了已实现收益,而且高度机械化——区间、线数和每层下单量一旦设定好,就不需要逐根K线做决策。这种简单性的代价是:网格天生偏向于「接住市场抛出来的东西」——一路下跌一路买,一路上涨一路卖。这个代价究竟出现在什么地方,正是本页要讲清楚的核心。
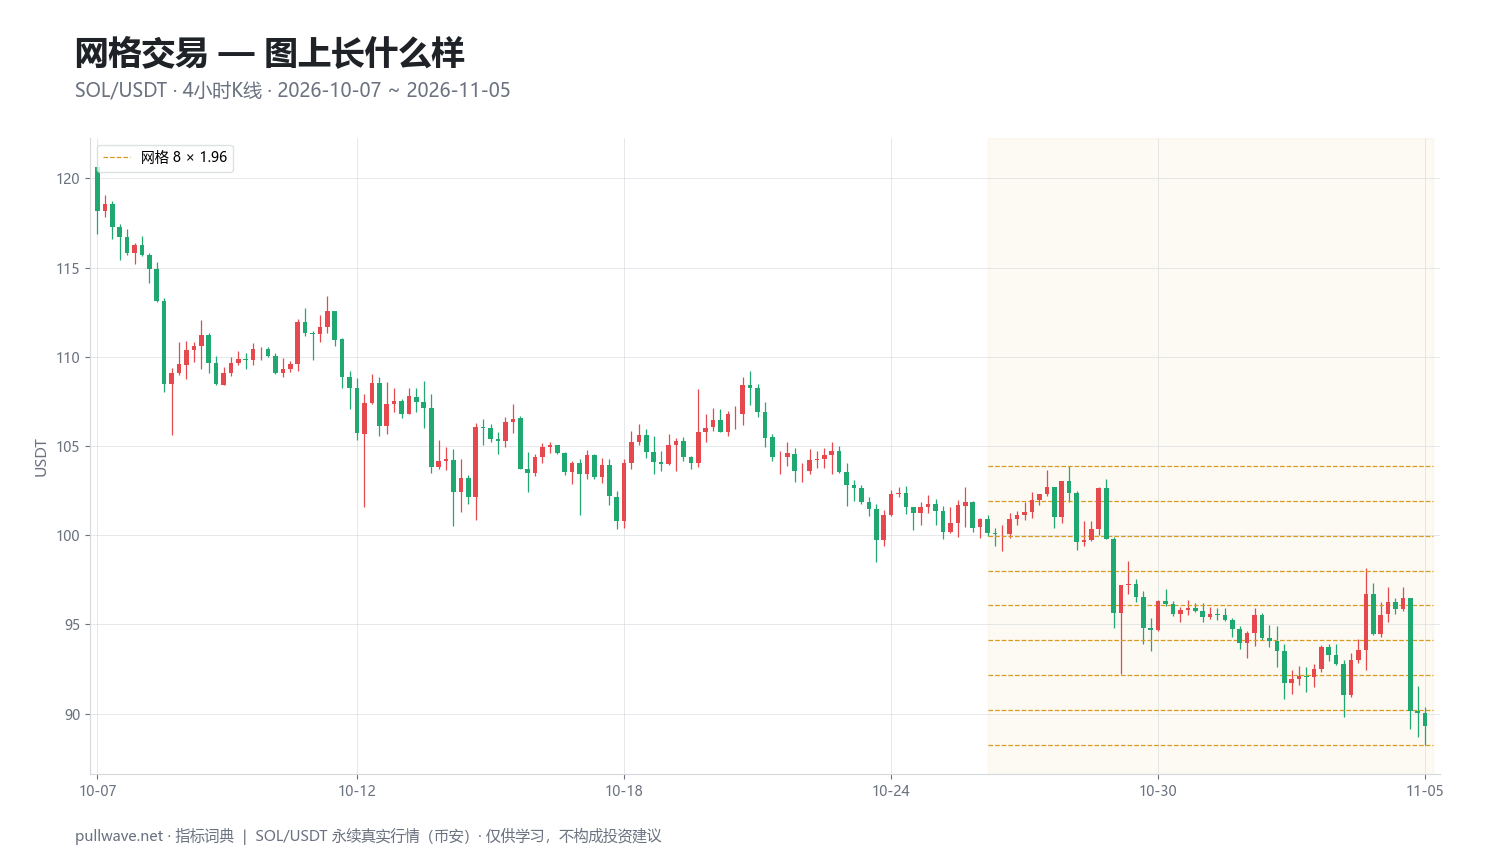
图1把这套方法画在真实的 SOL/USDT 4小时K线上:九条水平线覆盖最近 60 根K线的最高价与最低价,K线在其中来回穿行。视觉上重要的不是这些线本身,而是价格穿越它们的频率,以及区间边缘是否守得住。
什么是网格交易?
网格是一组价格水平,在价格上等距分布(等差)或在百分比上等距分布(等比),覆盖你自己定义的区间。每一条线上都挂着一张待成交订单。低于当前价的层级挂买单,高于当前价的层级挂卖单。买单成交后,系统在上方一个步长处挂出卖单;卖单成交后,则在下方一个步长处挂出买单。
这套方法有三种变体。中性网格(neutral grid)保持大致平衡的敞口、双向交易,通常用在合约上。多头网格(long grid)只在回调时买入、反弹时卖出,价格下跌时不断积累现货库存。空头网格(short grid)是其镜像,只能在杠杆或衍生品市场上运行。
网格本身其实什么都不「测量」——它只是一个执行框架。它的优势(如果有的话)来自你自己提供的假设:价格会在所选区间内持续震荡足够久,使来回成交的收益足以覆盖手续费、资金费率以及边界处的库存亏损。
背后的思想(理论与历史)
网格交易没有单一的、有据可查的发明人。其机理远比这个零售圈的名字古老:它是做市商(market maker)长期以来做法的简化版——在参考价两侧同时报价,赚取价差,同时承担库存风险。对这一取舍的学术处理可追溯到 Amihud 与 Mendelson 1980 年的做市商模型,以及 Ho 与 Stoll 1981 年关于库存与收益不确定性下最优做市报价的研究;Avellaneda 与 Stoikov 在 2008 年将其形式化到电子订单簿场景。
第二条理论根源是再平衡(rebalancing)。「系统性地在波动资产与现金之间来回削减/加仓,即使资产原地不动也能从震荡中提取价值」这一思想,通常被归于克劳德·香农(Claude Shannon),他在 1960 年代的一次演讲中描述过类似方案;多数人引用的版本来自 William Poundstone 在《财富公式》(Fortune's Formula,2005)中的转述。这一效应有时被称为「波动泵(volatility pumping)」。网格本质上就是把再平衡规则用挂单形式表达出来,而不是靠定期调仓。
「网格交易」这个零售术语在 2000 年代通过外汇社区传播开来,常常与马丁格尔(martingale)加仓法捆绑在一起;到 2010 年代后期,各交易所开始内置网格订单类型,加密货币交易者便全盘接受了它。任何关于「某人发明了网格」的说法都应谨慎看待——这套技术被反复重新发明过很多次。
诚实的理论表述是:网格把路径依赖的震荡转化为已实现现金流,而为这笔现金流买单的,是接受在任何持续性走势中仓位不断逆势累积。它在方向上是做空波动率,在路径上是做多波动率。
如何计算
分步骤来看:
- 确定区间。 选定下沿与上沿。常见做法:最近 N 根K线的最低价与最高价、肉眼可见的支撑/阻力带,或者价格 ± 若干倍的平均真实波幅(ATR)。
- 确定线数。 有
n条线,就有n − 1个间隔。 - 计算步长。 等差网格用区间除以间隔数;等比网格则取「最高价/最低价」比值的
(n − 1)次方根。 - 布设层级。 每一层等于最低价加上
i个步长(或最低价乘以比率的i次方)。 - 分配买卖方向。 当前价下方的层级挂买单,上方的层级挂卖单。
- 设定每层下单量。 通常是总资金除以买单层数,这样整个阶梯全部成交时也不会出现保证金压力。
- 定义配对规则。 每笔成交都与恰好相距一个步长的反向订单配对。
``` 等差网格 (Arithmetic grid) range = high - low step = (high - low) / (levels - 1) L_i = low + i * step for i = 0 .. levels-1
等比网格 (Geometric grid) r = (high / low)^(1 / (levels - 1)) L_i = low * r^i for i = 0 .. levels-1
单次往返毛利 (等差) profit = step * size_per_level 净利 net = profit - entry_fee - exit_fee - funding_cost (永续合约) ```
以图1中使用的 SOL/USDT 参数为例:最高价 103.89,最低价 88.24,9 条线。区间宽度为 15.65,除以 8 个间隔,得到步长 1.96(四舍五入前为 1.95625)。九条层级大致落在 88.24、90.20、92.15、94.11、96.07、98.02、99.98、101.93 和 103.89。
注意把步长换算成百分比:在 96 附近,1.96 约等于 2.0%;但同样的 1.96 在 88 附近就约等于 2.2%。这种不对称正是宽区间资产上需要等比网格的原因。
默认参数与变体
并不存在所谓的标准默认值。真正会改变行为的参数如下:
| 参数 | 常见选择 | 存在的理由 |
|---|---|---|
| 区间来源 | 最近 30–100 根K线的最高/最低价 | 近期区间是「价格愿意在哪里震荡」最廉价的估计 |
| 线数 | 5–20 条 | 线越多成交越多,但单次利润更小、手续费拖累更重 |
| 间距方式 | 等差(窄区间)、等比(宽区间) | 等比能让每次往返的百分比收益保持一致 |
| 步长 | 所用周期 ATR 的 0.5× 至 1.5× | 把间距与真实的K线波动挂钩,而不是取整数 |
| 模式 | 纯多头、中性、空头 | 决定库存风险的方向 |
| 边界规则 | 出区间后止损、暂停或重新居中 | 没有它,网格就没有失效条件 |
示例中使用的 60 根回溯窗口是一个折中选择:足够长,使单根插针不会定义整个区间;又足够短,使网格能跟上当前行情状态。回溯期更短则重新居中更快,但容易被反复打脸;更长则网格宽而稳定,但成交稀少。
关于步长,真正的约束是成本。如果你单次往返的手续费加预期资金费率是 0.1%,而步长只有 0.3%,那么在滑点之前就已经损失了三分之一的毛利。一个实用的检验标准:步长至少应为全口径往返成本的五到十倍。
如何解读
看一张网格图,主要读三件事。
价格在阶梯中的位置。 示例中最后收盘价为 89.3,落在 88.24 与 90.20 之间的最底层单元格里——大约比底部高出半个步长。对于建立在该区间上的多头网格而言,这意味着几乎所有买单层级都已成交,整个阶梯几乎都是尚未卖出的库存。此时仓位接近最大多头,而这恰恰是区间最可能被击穿的位置。
价格穿越网格线的频率。 在用于构建网格的 60 根K线中,九条线共被触及 61 次——平均每根K线约一次。这种密度正是网格所需要的。如果一个窗口里只有寥寥几次触及,那么在其上画网格,要么长期空转,要么被直接碾过。
边界是否守得住。 网格的质量完全取决于它的边界。如果价格反复触及顶线并在其上方收盘,那么无论已经积累了多少成交,区间假设都已经失效。
交易者如何使用
1. 横盘行情中的区间收割。 最经典的用法:圈定一个整理区间,在其中铺设网格,收割震荡。当市场有清晰的水平边界且日内波动较大时有效——在加密市场的趋势后消化阶段很常见。一旦区间被打破就失效;突破发生的那一刻,网格恰好在错误的一侧满仓。
2. 现货的阶梯式建仓。 交易者不做单点入场,而是在价格下方铺设纯多头网格来分批摊低成本,并让卖出端在反弹时逐步减仓。对于确实想要持有该资产、并且为每一层都预留了足额资金的交易者有效。如果仓位规模是按「所有层级不会全部成交」来设定的,就会失效——而这恰恰是保证它们全部成交的那种情形。
3. 永续合约上的中性网格。 带杠杆的双向平衡网格,目标是在中枢附近大致保持 Delta 中性。在震荡剧烈、资金费率接近持平的环境中有效。在杠杆下会严重失效:强平价是网格完全不知情的硬边界,而单边的资金费率环境会悄无声息地吞掉来回收益。
4. 分批派发阶梯。 持仓者在价格上方铺设卖出层级,分批而非一次性退出。作为纪律工具有效,它消除了「一次性决策」的难题。作为盈利引擎则在强势上涨中失效,因为它会在行情结束之前就把仓位卖光。
真实 SOL 图表示例
示例使用币安 SOL/USDT 永续合约 4 小时K线,时间为 2026-10-07 至 2026-11-05。网格由最近 60 根K线的最高价与最低价构建:最低 88.24,最高 103.89,九条线,步长 1.96。该窗口最后一根收盘价为 89.3。
值得关注的统计是触及次数:在这 60 根K线中,九条网格线共记录到 61 次触及。平均每根K线一次层级互动,这正是网格设计所针对的密度——价格反复以约 2% 的幅度来回移动,而不是停滞在两条线之间。
第二个观察与持仓位置有关。价格最终收在 89.3,处于上沿为 103.89 的区间最底层单元格中,基于该窗口构建的多头网格此时几乎是满仓库存。这是值得内化的结构性特征:高触及次数与库存上的最大回撤往往同时到来,因为一个震荡下行的市场既在不断成交你的买单,也在不断下调它们的估值。
在所测试的规则集下,本窗口内没有记录到任何离散的入场事件,因此原计划的 6 根K线与 18 根K线后续跟踪测量没有任何结果可报告。这是一个真实结果,而非遗漏:在零个合格事件的情况下,这个窗口无法说明该方法的信号是否能导向任何结论。它只展示了几何结构和互动频率。
请把以上全部内容视为「一个市场、一个 30 天窗口」上的单一示例。它既不能证明网格交易有效,也不是回测。换一个回溯期、换一个步长,或者把相同参数提前一个月,都会得出不同的数字。
常见错误
- 没有失效条件。 没有规定「区间之外怎么办」的网格,只是一个步骤更多的裸头寸。事先决定是止损、暂停还是重新居中。
- 按平均情形配置仓位。 如果按「只有一半买单层级会成交」来分配资金,另一半就会用保证金成交。请按全部层级都成交来配置仓位。
- 叠加马丁格尔。 每下一层就翻倍加仓,会把有界的亏损变成无界的亏损。网格与马丁格尔在历史上的绑定,是这套方法名声不佳的主要原因。
- 忽视永续合约的资金费率。 在正资金费率环境中持续持有多头库存的网格,每八小时都要支付一次,而这笔成本在成交记录里是看不见的。
- 步长相对手续费过窄。 即使成交数百次,如果每次往返都只是勉强覆盖成本,最终仍可能净亏。
- 把区间拟合在趋势窗口上。 如果最近 60 根K线是一段干净的趋势,那么它们的高低点所定义的通道,市场其实早已离开。
- 把成交笔数当作业绩。 成交只是活跃度,不是利润。未实现的库存亏损不会出现在成交计数里。
与其他工具结合
网格无法替你做出的决定是:这里到底该不该布网格。这是一个行情状态(regime)问题,所以要搭配状态识别工具。
趋势强度过滤器。 平均趋向指数(ADX)、震荡指数(choppiness index),或者简单地比较收盘价之间的位移与高低幅度,都有助于判断市场是在震荡还是在走方向。许多交易者只在趋势读数偏弱时才部署网格。
用 ATR 确定几何结构。 用所用周期的 ATR 同时设定步长(使间距与典型K线波动匹配)和区间宽度,而不是随手取整数。
波动率通道。 布林带(Bollinger Bands)或肯特纳通道(Keltner Channels)能给出区间边缘位置的自适应估计。布林带收口是警告,不是邀请:压缩通常先于会击穿网格的扩张。
成交量分布(Volume Profile)。 价值区(value area)比滚动高低点在结构上更有意义,因为它标记的是成交量真正发生的位置。
更高周期的结构。 在日线下跌趋势中布设 4 小时网格,是在与主导周期对赌的均值回归。知道这一点并不禁止这笔交易,但应当改变你的仓位大小。
资金费率。 在永续合约上,持续性的资金费率是网格库存的直接持仓成本或收益,应当与手续费一同纳入期望值计算。
常见问题
Q. 加密货币中的网格交易是什么?
网格交易是一种把选定价格区间划分为等距层级、在当前价下方挂买单、上方挂卖单的方法。每一笔成交的买单都与上方一个步长处的卖单配对,因此策略在价格震荡时不断兑现小额利润。它在加密市场特别流行,因为市场 7×24 小时交易,并且经常长时间处于日内波动较大的区间行情中。
Q. 网格交易在趋势行情中有效吗?
从结构上说,无效——网格是一个均值回归框架。在持续趋势中,阶梯会不断在亏损的一侧成交,逆势累积库存,而另一侧则无人问津。有些交易者会使用与趋势方向一致的单边网格,但标准区间网格在强趋势中的表现是最差的。
Q. 应该用多少层网格、多大间距?
没有通用答案,但现实约束是成本:每次往返都必须覆盖手续费、资金费率和滑点并留有余地。常见做法是把步长设为所用周期 ATR 的约 0.5 至 1.5 倍,再根据区间宽度推导层数。在 SOL 的例子中,15.65 宽的区间配 9 条线,得到 1.96 的步长,每次往返约 2%。
Q. 等差网格与等比网格有什么区别?
等差网格使用固定的价格步长,因此每一层之间的绝对价差相同。等比网格使用固定比率,因此每一层之间的百分比距离相同。在宽区间或高波动资产上通常更推荐等比间距,因为它能让整条阶梯上每次往返的百分比收益保持一致。
Q. 带杠杆做网格安全吗?
杠杆不会改变网格的逻辑,但会改变「区间判断错误」的后果。网格恰恰是在价格逆势时不断加仓,所以仓位在偏离最远时最大——而这正是杠杆账户接近强平的时刻。任何带杠杆的网格,都必须在下第一张单之前,按「全部层级成交」的情形算出强平价。
Q. 资金费率如何影响永续合约上的网格?
持有净多头或净空头库存的网格,会在每次结算(通常每八小时)时支付或收取资金费率。在资金费率长期为正的市场中,偏多的网格要持续承担一笔独立于手续费之外的持仓成本,在行情清淡时这笔成本甚至可能超过网格的已实现利润。检查当前的资金费率环境,和检查区间一样重要。
要点总结
- 网格是执行框架,不是预测:步长只是
(最高价 − 最低价) / (层数 − 1),全部的盈亏都取决于区间假设是否成立。 - 它从路径中获利——价格穿越网格线的震荡;从方向上亏损——因为阶梯总是逆着持续性走势累积库存。
- 真正重要的参数是:区间来源、步长相对 ATR 与交易成本的比例、按全额成交计算的每层仓位,以及对区间之外情形的明确规则。
- 在展示的 SOL/USDT 4 小时窗口中,88.24 至 103.89 的九条线给出 1.96 的步长,60 根K线内触及 61 次,收盘价 89.3 贴近底部——这只是对成交密度与库存风险的一次示例说明,不构成盈利能力的证据。
- 杠杆、资金费率和马丁格尔加仓,是最常把有界的网格亏损变成账户级亏损的三项附加项。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。