指标与交易方法词典 · 交易方法
加密货币定投(DCA):公式与用法
要点速览
- 定投(DCA)指的是不论价格高低,按固定时间间隔投入固定金额的资金。
- 由于固定金额在低价时能买到更多数量,最终的平均成本等于各次买入价格的调和平均数,始终不高于简单算术平均价。
- 定投降低了择时风险、让建仓更平滑,但无法消除标的本身持续下跌的风险。
- 在一个 SOL/USDT 示例中(2025年11月至2026年11月,53 次每周买入 100 USDT),定投最终持仓价值 5,346 USDT、投入 5,300 USDT,而一次性买入仅剩 3,121 USDT。
定投(Dollar-Cost Averaging, DCA)是一套买入规则,而不是信号系统。你先确定一个固定金额和一个固定周期——比如每周一买入 100 USDT——然后不管价格如何波动,都照此执行。以计价货币衡量的买入金额保持不变,而买到的币数则与价格成反比。
交易者重视定投,原因很直白:几乎没人能精准抄在最低点。把一次建仓分散到不同时间,等于把一个高方差的单次决策("这是不是底部?")拆成一连串小决策,而固定金额买入的数学特性还会让平均成本略微向你倾斜。但定投做不到的是:把一个持续下跌的资产变成好投资。下文提到的大多数错误,都源于忘记这一点。
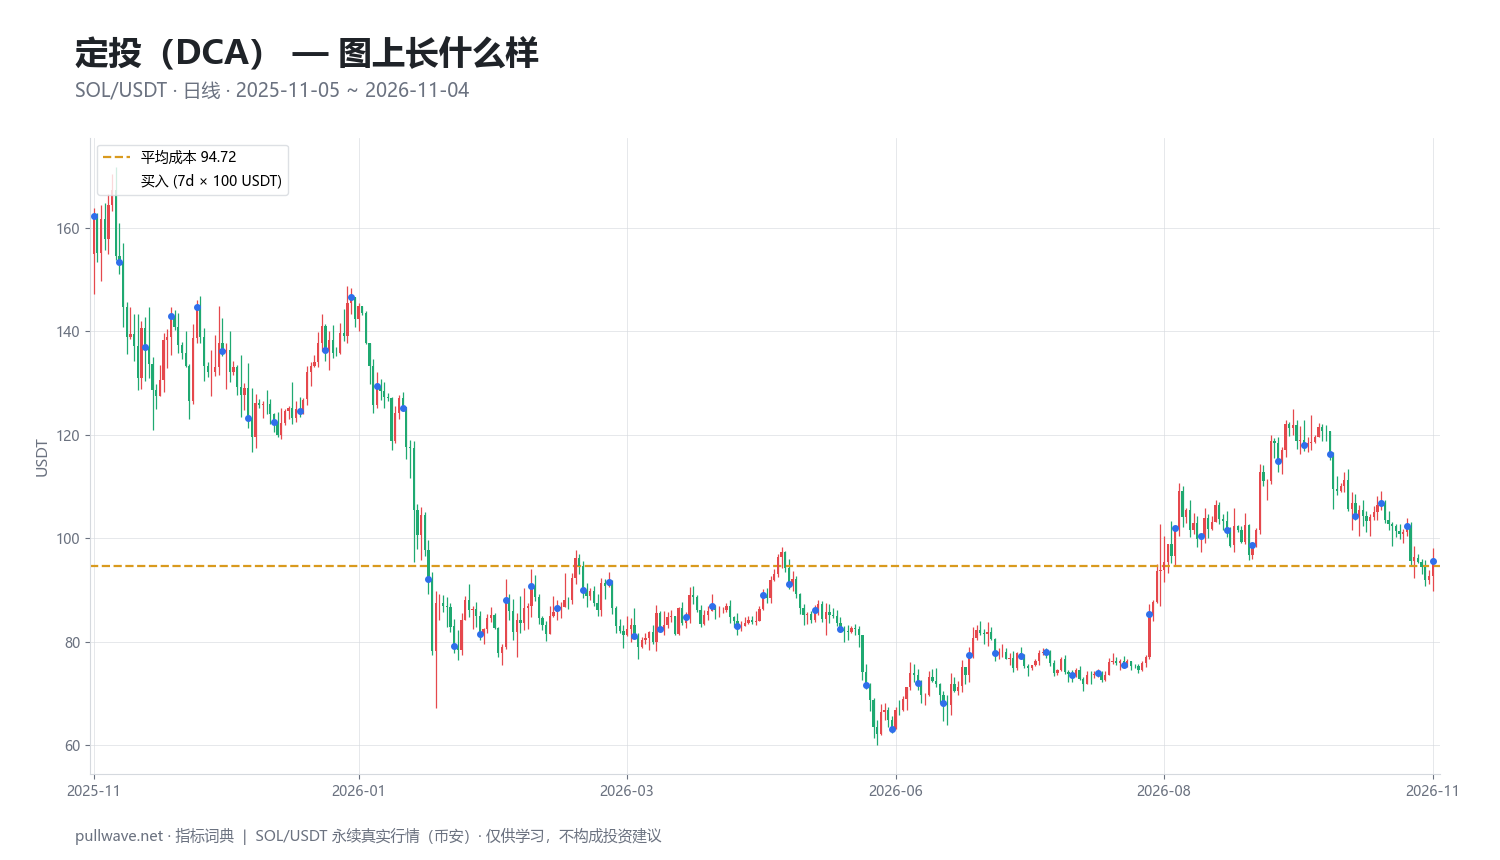
图 1 展示了本页通篇使用的区间:币安 SOL/USDT 永续合约,日线,2025-11-05 至 2026-11-04,图中把滚动计算的定投平均成本与价格叠加显示。注意平均成本线在最初几周迅速下移,随后趋于平缓,始终滞后于下行的价格——整套机制在一张图里就说清楚了。
什么是定投(DCA)?
定投是指把一笔总投资拆分为等额的现金份额,按固定的时间表分批执行,不受价格水平、消息面或指标读数影响。
任何定投计划都由三个要素定义:
- 每期金额 —— 以计价货币(USDT、USD、EUR)固定,而不是以币的数量固定。
- 周期 —— 每日、每周、每两周或每月。
- 期限 —— 总共执行多少期,或者采用"另行通知前持续执行"的开放式安排。
关键区别在于:固定金额和固定币数完全不是一回事。每周买入 1 枚 SOL,得到的是各周价格的算术平均;每周买入 100 USDT,得到的则是调和平均,只要价格有波动,后者在数学上一定更低。这个差距就是定投全部的"优势"所在,而且它很小——它是一种成本摊平效应,不是超额收益(alpha)的来源。
定投也可以反向使用。反向定投(DCA out,或称分批减仓)指按时间表卖出固定比例或固定金额来退出仓位,从而不必去猜顶部。其数学逻辑是对称的。
背后的理念(理论与历史)
这个概念来自传统股票投资,比加密货币早了几十年。它出现在 20 世纪中叶的美国投资文献中,名称包括"美元平均法(dollar averaging)"和"固定金额计划(constant dollar plan)",与投资信托和积累型计划使用的各类公式化方案并列。
本杰明·格雷厄姆(Benjamin Graham)在《聪明的投资者》(首版 1949 年)中对其给予肯定,把它作为防御型投资者的纪律性公式提出,并引用了当时关于长期定期买入的研究,包括 Lucile Tomlinson 关于公式化投资的工作。格雷厄姆的论据既是数学的,更是行为层面的:机械化的时间表消除了投资者等待"更好价格"的诱惑——而那个价格可能永远不会出现。
理论核心很简单。在等额现金投入下,你的平均成本就是各次买入价格的调和平均数:
avg_cost = n / (1/P1 + 1/P2 + ... + 1/Pn)
调和平均数总是小于或等于算术平均数,只有在所有价格完全相同时才相等。价格离散度越大,两者差距越大。这就是人们常说定投"受益于波动"的原因——确实如此,但这个优势只是相对于每次买入相同币数而言,并不是相对于直接抄底。
这里有一个诚实的教学必须给出的反面观点。由于风险资产历史上上涨的时间多于下跌的时间,针对股票的研究(最著名的是先锋领航 2012 年关于一次性投入与分批摊平的对比)发现:大约三分之二的情况下,一次性投入的平均结果更好;而在糟糕的情形中,定投的回撤更小。定投是降低波动和降低后悔感的工具,而不是提升预期收益的工具。
如何计算
用大白话一步步说:
- 确定每期投入金额
A(以计价货币计)和周期(例如每 7 天 100 USDT)。 - 在每个计划执行的 K 线上,取执行价
P_i——通常是收盘价,或你的实际成交价。 - 计算买到的数量:
A / P_i。若想得到贴近现实的成本基准,先扣除手续费。 - 持续累计已买入的总数量和已投入的总现金。
- 平均成本 = 总投入现金 ÷ 总持有数量。
- 任意时点的持仓价值 = 总持有数量 × 当前价格。
写成公式:
units_i      = A / P_i                       (每期买入数量)
total_units  = SUM(units_i)
invested     = n * A
avg_cost     = invested / total_units = n / SUM(1/P_i)
value_now    = total_units * P_now
pnl_pct      = (P_now / avg_cost - 1) * 100
作为对照的一次性买入,就是在第一根 K 线上全部买入:
lump_units   = invested / P_first
lump_value   = lump_units * P_now
如果每期金额不同(有些方案会按信号强度调整仓位),通用形式为 avg_cost = SUM(A_i) / SUM(A_i / P_i)——即以现金加权的调和平均数。
默认参数与常见变体
定投没有像相对强弱指数(RSI)那样公认的"默认 14"。流传的默认值源自传统金融的发薪周期:月度投资对应月度工资,这个惯例就沿用了下来。加密市场 7×24 小时交易,时间表完全可以自由选择,其权衡在于平滑效果与摩擦成本之间。
| 周期 | 每年期数 | 带来的好处 | 主要代价 |
|---|---|---|---|
| 每日 | 365 | 平均成本最平滑,择时方差极低 | 手续费拖累最大;大量零碎成交 |
| 每周 | 52 | 平滑效果好,成交次数可控 | 轻微的星期几偏差(影响很小) |
| 每两周 | 26 | 契合许多人的发薪周期 | 建仓略显跳跃 |
| 每月 | 12 | 摩擦最低,最容易长期坚持 | 每次买入承担更多择时风险 |
除周期外,常见的变体包括:
- 价值平均法(Value Averaging) —— 由 Michael E. Edleson 在其 1991 年著作《价值平均策略》中系统化。它不是投入固定金额,而是设定组合价值的固定增长目标,投入达成该目标所需的任意金额:下跌后买得更多,上涨后买得更少(甚至卖出)。理论上平均成本更低,但每期投入金额变得不可预测,对预算固定的人是实实在在的约束。
- 过滤式或加权定投 —— 保留时间表,但按条件调整金额:价格低于长期均线时加大,远高于均线时减小。这会重新引入主观判断和模型风险。
- 固定期限建仓式定投 —— 把一笔确定的资金拆成比如八个周度份额,纯粹为了降低入场择时风险,拆完即止。这是与主动交易者最相关的版本。
- 反向定投(DCA out) —— 用对称的时间表退出。
- 波动率调整间距 —— 既按时间表买入,又在每次下跌 X% 后追加一份。在震荡区间中威力很大,但在持续下跌趋势中很危险,因为追加次数不再有上限。
本页的实测案例刻意采用最朴素的设定:每 7 天在日线收盘价买入 100 USDT,不计手续费。
如何解读
一张定投图上只有两条线值得关注:价格,以及你的滚动平均成本。两者的关系说明了一切。
- 平均成本高于价格 —— 仓位处于浮亏,每一期新买入都会把平均成本往下拉。平均成本在计划早期下降最快,因为此时每期金额相对已积累的数量而言很大,平均成本会紧跟价格。一旦仓位变大,新买入几乎推不动平均成本,它就变得"黏滞",与仍在下跌的价格之间的差距会持续甚至扩大。
- 平均成本低于价格 —— 仓位处于盈利,新买入会把平均成本往上拉向价格,略微稀释收益。
- 平均成本线走平 —— 说明仓位相对每期金额已经很大。在 50 期之后,再买一期只能弥合平均成本与新价格之间约 2% 的距离。
- 与平均成本的距离 ——
(price / avg_cost - 1)才是你的持仓收益率,也是这个计划唯一重要的数字,而不是从第一次买入起算的涨跌幅。
实用的解读不是"信号",而是"状态":我还在以足够低的价格积累、从而能影响自己的平均成本吗?还是说我现在实质上已经持有一个大仓位,其命运取决于趋势,而不取决于我下一笔 100 USDT?
交易者如何使用
1. 核心资产的长期积累。 最经典的用法:固定金额、固定周期、大市值资产、多年期限、不设退出日期。有效的前提是该资产具备长期上升趋势,而且你能在回撤期间持续供给资金。失效于那些永远无法恢复的资产——一个趋向归零的代币会带来持续下降的平均成本和持续扩大的亏损。定投假设资产能够存活,但它无法创造存活。
2. 拆分计划中的建仓(建仓平滑)。 你想建立 5,000 USDT 的敞口,分 10 个周度份额投入,而不是一键买入。有效于你没有高胜率择时优势、又想避免在暴跌 30% 的前一天全仓入场。失效于市场立刻跳空走高——你的平均成本会高于一次性买入,而且在行情中敞口更小。这正是你有意识做出的取舍:放弃一部分上行空间,换取最坏情形的收敛。
3. 分批退出仓位。 每个周期在上涨中卖出固定金额或固定比例。有效于顶部剧烈且不可预测的抛物线行情;时间表保证你一定会兑现一部分。失效于缓慢稳步上行的行情,那样你会过早离开一个强势仓位。
4. 条件化或过滤式积累。 按时间表执行,但用市场状态过滤器调整每期权重——价格低于 200 日均线或长周期振荡指标处于低位时买得更多,被拉得过高时买得更少。有效于周期长而深的市场。失效于过滤器让你整轮趋势都空仓,或者"便宜"持续便宜好几年。增加条件,等于重新引入了定投原本要规避的择时风险。
针对加密衍生品的特别提醒:在永续合约上,"DCA"常被随意地用来指给带杠杆的亏损仓位摊低成本。那是另一件事,风险特征完全不同。现货定投没有强平价。而在杠杆上,不按比例追加保证金地给亏损仓位加仓,会让强平价越来越靠近现价,交易所可能在任何反弹发生之前就把仓位平掉。永续合约的资金费率(funding)也在持续累积,因此在长期回撤中扛着带杠杆的摊平仓位,会有现货积累所没有的持续成本。
真实 SOL 图表上的实例
区间为币安 SOL/USDT 永续合约,日线,2025-11-05 至 2026-11-04。规则:每 7 天在日线收盘价买入 100 USDT,不计手续费,无过滤条件,不设退出。
在该区间内,计划共执行 53 次买入,累计投入 5,300 USDT。首次买入价为 162.28,最终收盘价为 95.55——标的在这一年中下跌约 41%。最终平均成本为 94.72,略低于收盘价,因此仓位小幅盈利:持仓价值 5,346 USDT,对应 5,300 USDT 的投入,约 +0.9%。
同样资金下的一次性买入对比则非常刺眼:在第一根 K 线以 162.28 全部投入 5,300 USDT,到最终收盘时仅值 3,121 USDT,约 −41%。5,346 对 3,121 的差距,就是"先跌后企稳"路径下的成本摊平效应。这也接近定投最有利的情形;若市场自第一根 K 线起稳步上涨,结论会完全反转。
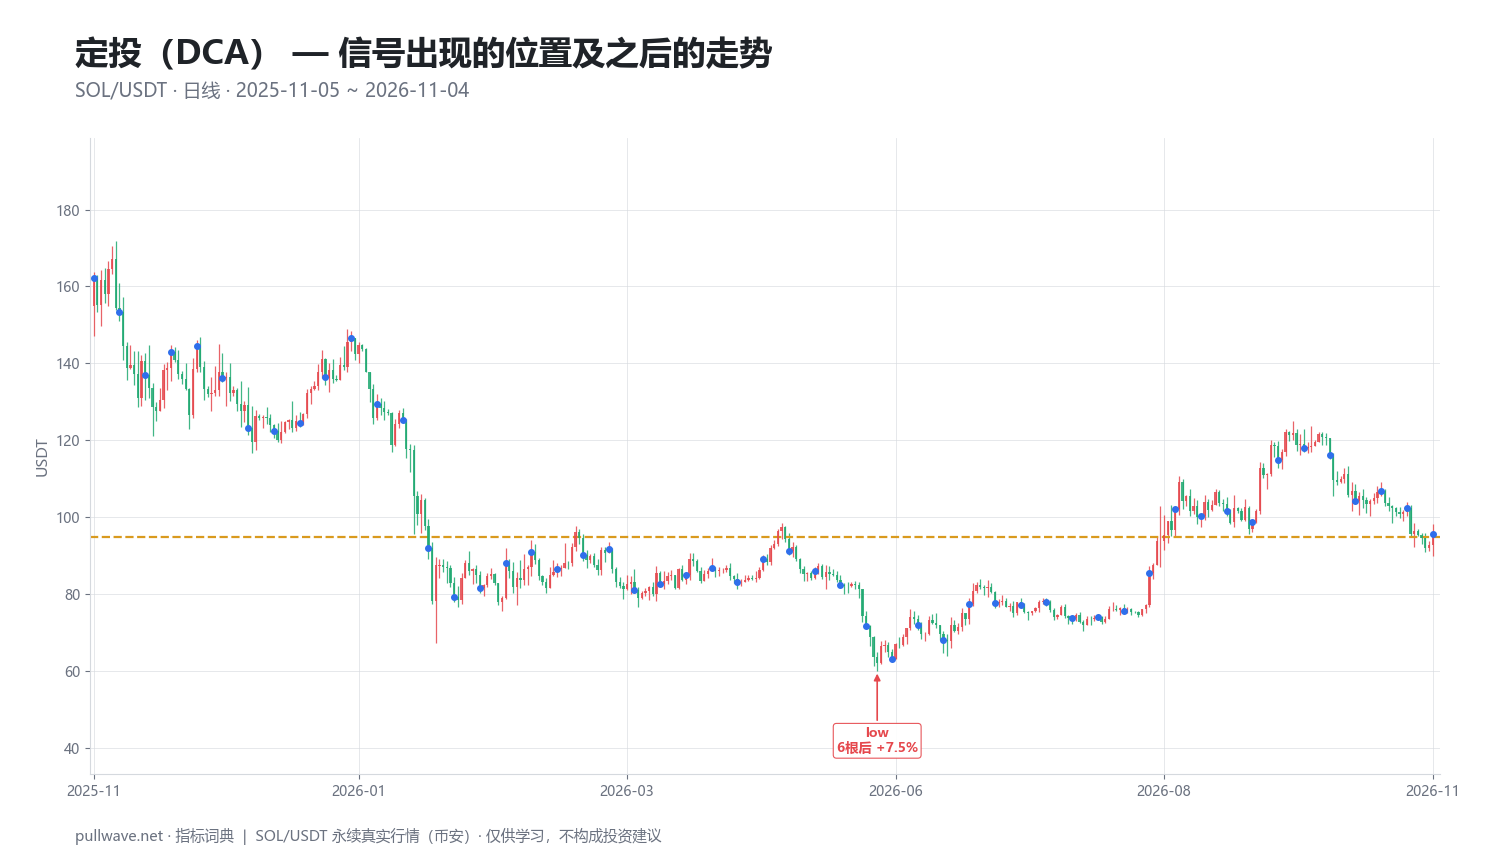
图 2 标注了该区间内唯一被识别的事件:2026-06-06 的波段低点 62.16。六根 K 线后价格比该水平高 +7.45%,十八根 K 线后高 +9.51%。在该低点附近执行的每期买入约买到 1.6 枚 SOL,而首次买入只有约 0.6 枚——这正是平均成本最终远低于起始价格的机械原因。
请把以上内容仅仅当作单一市场、单一十二个月窗口中的一个示例。单个标注事件(1 个样本中有 1 个在两个时间尺度上都走高)没有任何统计意义;只有一个观测值,根本无从衡量。这里的结果对定投格外有利,因为路径是一段漫长下跌后筑底。把同样的规则放在一个从周期底部开始的窗口上,一次性买入会大幅胜出。两种结果对下一个窗口都不构成任何证明。
常见错误
- 把定投和杠杆仓位的摊低成本混为一谈。 事先决定的计划性积累时间表,与因为无法接受亏损而给亏损单加仓,完全不是一回事。后者没有期限、没有预算上限,而在合约上还有强平价。
- 在回撤期间停止执行。 最糟糕的那几周买入的份额才是真正起作用的——在上面的例子中,正是 62.16 附近的买入让平均成本降到 94.72。在低点放弃计划,意味着承担了全部成本却得不到任何收益。
- 用在可能归零的资产上。 定投没有任何机制去区分周期性回撤与终结性崩塌。在低流动性代币上,不断下降的平均成本不是便宜货,而是陷阱。
- 没有退出计划。 积累规则容易写,处置规则很难写。请事先想清楚:这是永久性的核心仓位、跨周期的多年期仓位,还是一笔有目标价的交易。
- 忽视手续费和点差。 在有固定最低手续费或点差较宽的平台上做每日定投,可能会吞掉调和平均带来的大部分优势——而这个优势往往只有几个百分点。
- 过度解读回测。 任何定投回测的结果几乎完全取决于窗口的起止时间。把窗口前后挪三个月,结论就可能反过来。
- 放任仓位规模失控。 执行足够多期之后,该仓位可能主导整个组合。没有规模上限的时间表,本质上是一份伪装过的集中持仓计划。
与其他工具的组合
定投是一套仓位与节奏框架,因此它可以干净地叠加在分析工具之上,而不是与它们竞争。
- 长周期均线(200 日、周线 50) 是最常见的叠加项:保持基础时间表,价格位于长期均线下方时加大每期金额,远高于均线时减小。这是一个状态过滤器,不是信号。
- 高周期振荡指标 —— 周线 RSI 处于深度超卖区,往往标记出周期中额外加码历史上回报较好的阶段。但在真正的熊市中它也会长期停留在超卖区,因此只能把它当作权重输入,而非触发器。
- 波动率指标(ATR、已实现波动率) 有助于设定条件型加仓的间距。用 ATR 倍数来定义"下跌 15% 后加仓",能让计划贴合资产本身,而不是采用一个随意的百分比。
- 链上估值指标 如实现价格(realized price)或 MVRV 类比率,常被长线积累者用来判断市场交易在总体成本基准之上还是之下。它们属于缓慢的、周期级别的输入,适合用于定投的权重调整,不适合更快的节奏。
- 组合再平衡 是退出端的天然搭档:与其按日历卖出,不如在仓位偏离目标配置区间时削减回目标比例。
核心原则是:用其他工具来调整每期投入多少,而时间表本身保持机械化。一旦每期的执行时点变成自由裁量,你就又回到了预测行情的老路上。
常见问题
Q. 在加密市场中,定投比一次性买入更好吗?
平均而言并不更好,但在糟糕情形下更好。由于风险资产上涨的频率高于下跌,长期来看一次性投入往往带来更高的预期收益,而定投带来的是更浅的最坏情形回撤和更小的入场择时后悔感。在本页的 SOL 窗口中,定投最终为 5,346 USDT,一次性买入为 3,121 USDT,但那只是一条下跌行情路径,不是普遍结论。
Q. 定投频率应该是每日、每周还是每月?
每周是常见的折中:既能显著平滑建仓,又能把手续费拖累和管理精力控制在较低水平。相比每周,每日买入带来的额外平滑非常有限,却成倍放大固定成本;每月对长期限来说没问题,但每一期承担的短期择时风险更大。选一个你能不中断坚持的周期,因为一致性比具体的频率更重要。
Q. 定投和摊低成本有什么区别?
定投是入场之前就定好的时间表,有固定金额、固定周期和明确预算。摊低成本则是对已经逆向波动的仓位做出的反应,通常没有预设上限。平均成本的算术完全相同,风险管理却完全不同,而这个区别在杠杆合约仓位上最为关键。
Q. 加密货币的平均成本怎么算?
用你花掉的计价货币总额除以你获得的币的总数量;想要贴近现实的数字,就把手续费计入花费总额。在等额投入的情况下,这等于各次买入价格的调和平均数:n / (1/P1 + ... + 1/Pn)。在上面的例子中,53 次买入共投入 5,300 USDT,获得约 55.96 枚 SOL,平均成本为 94.72。
Q. 定投在熊市中有效吗?
它能在熊市中降低你的平均成本,当资产最终恢复时这会有帮助——如果不恢复,则毫无作用。这个方法完全依赖资产在你的期限内存活并均值回归,因此选标的和定期限比时间表本身更重要。它还要求你恰恰在市场情绪最差的时候继续投入资金,这在实践中是最难的部分。
Q. 可以在带杠杆的合约仓位上做定投吗?
机械上可以,但风险特征与现货有本质区别。杠杆仓位有强平价,在永续合约上持续支付或收取资金费率,并且可能在任何反弹之前被交易所强行平掉,所以一个"只需要时间"的计划可能永远等不到时间。任何在合约上使用计划性建仓的人,都需要事先设定最大仓位规模、最大加仓次数和止损位。
要点总结
- 定投按固定周期投入固定金额,低价自动买到更多数量,最终平均成本是各买入价格的调和平均数——始终不高于简单算术平均价。
- 该概念源自 20 世纪中叶的股票投资,由本杰明·格雷厄姆在《聪明的投资者》中推广;Michael Edleson 在 1991 年描述的价值平均法是最知名的变体。
- 平均成本在最初几期移动最快,随着仓位增大变得"黏滞",后期买入很难再弥合与价格之间的差距。
- 在 SOL/USDT 示例中(2025-11-05 至 2026-11-04,53 次每周 100 USDT 买入),平均成本稳定在 94.72,对应 95.55 的收盘价——这是对定投有利的路径,而单一窗口无法证明任何关于未来结果的事情。
- 保持时间表机械化,事先设定总规模和期限上限,并且绝不要让"定投"成为给杠杆亏损仓位加仓的借口。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。