指标与交易方法词典 · 指标词典
VWAP指标详解:公式、设置与用法
要点速览
- VWAP是自锚点以来所有成交单位按成交量加权后的平均价格,并在每个新会话开始时重置。
- 它最初是机构的成交质量基准,而不是信号生成工具,这一出身决定了正确的解读方式。
- 会话VWAP、周/月VWAP、锚定VWAP与滚动VWAP,用同一组数据回答不同的问题。
- 在下文1小时SOL/USDT样本中,价格收于VWAP上方的时间恰好为50%,13次穿越中只有7次朝信号方向延续。
VWAP是Volume-Weighted Average Price(成交量加权平均价)的缩写:在一段设定的时间内,某资产每一单位成交价格按成交规模加权后的平均值。一笔5万单位、成交价102美元的交易,对VWAP的影响远大于一笔50单位、成交价98美元的交易——这正是它区别于收盘价简单移动平均线的关键。
交易者关注VWAP,是因为它是一个参照点而非预测工具。它告诉你本会话内入场的买方平均处于盈利还是亏损状态;在短线加密交易中,仅这一条信息,往往就比一堆震荡指标更能理清杂乱的日内图表。
什么是VWAP(成交量加权平均价)?
VWAP是一个累计型统计量。从会话开始的那一刻起,它把所有成交的价值(价格×成交量)累加起来,再除以迄今为止的总成交量,结果以一条随每根新K线更新的线显示在图上。
正因为是累计计算,VWAP的表现与移动平均线不同。会话早期它跳动剧烈、非常敏感;会话后期则变得沉重迟缓,因为每根新K线只占累计成交量的一小部分。到下一次会话重置时,它又从零开始。
在一个狭义而机械的意义上,它确实是「本会话的公允价值」:如果你按会话成交量均匀买入全部数量,VWAP就是你的成交均价。这也是机构把它当作成交质量基准的原因,以及价格位于其上方或下方为何具有直观含义的原因。
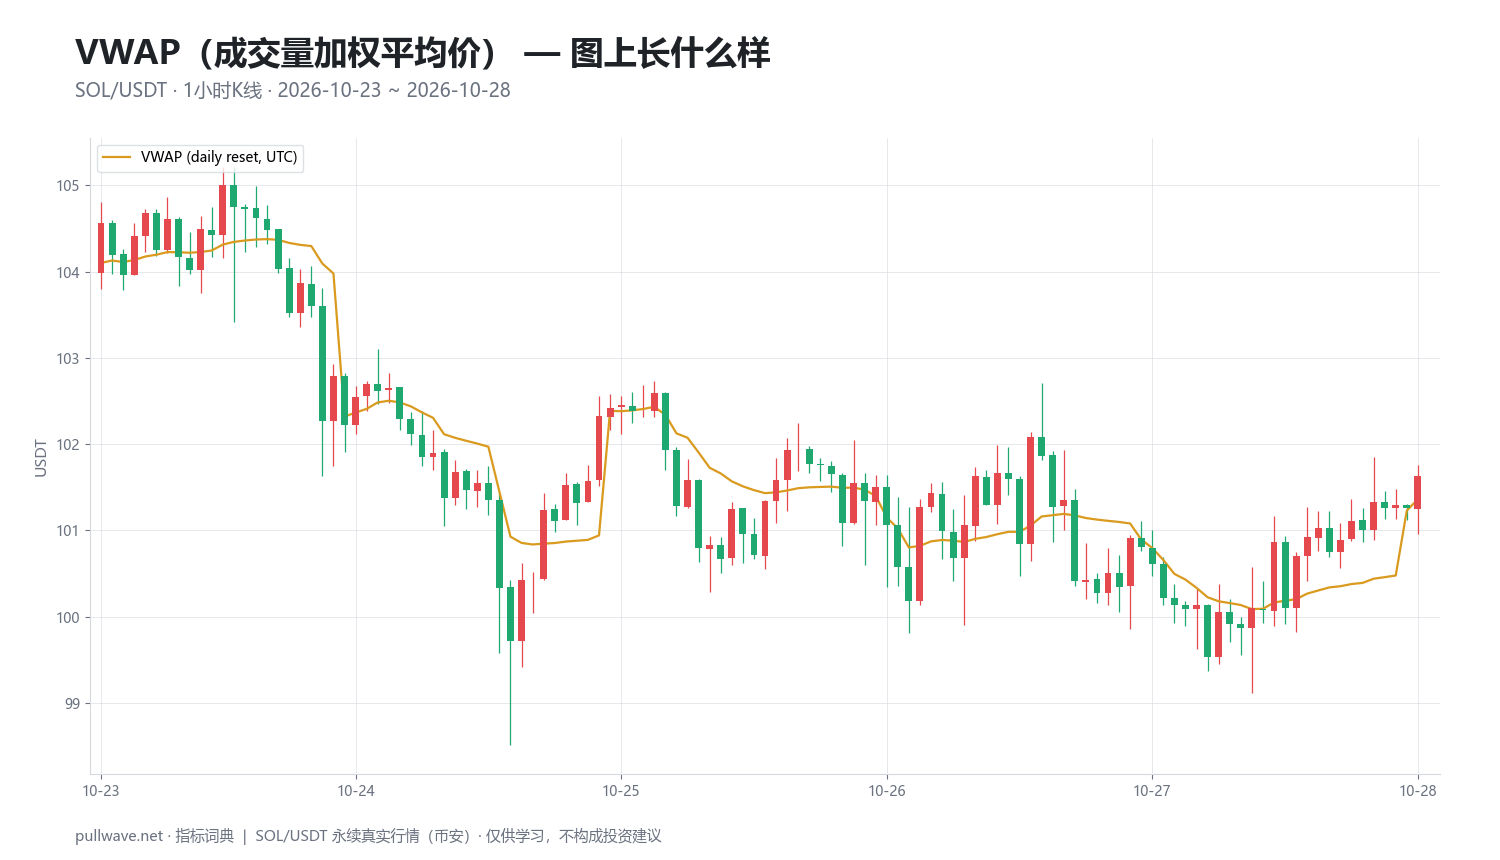
图1展示了绘制在真实SOL/USDT 1小时K线上的会话VWAP。请注意这条线如何在每天UTC 00:00重置、如何在日内开始时贴近价格并随成交量累积而逐渐收紧,以及价格如何围绕它来回摆动,而不是把它当作一道硬性屏障。
背后的理念(理论与历史)
VWAP并非源自技术分析。它出现在机构股票交易中,用来衡量执行质量:如果一只基金必须在一天内买入一大笔头寸,最自然的问题就是其平均成交价有没有跑赢当天的成交量加权平均价。这一基准较早的学术应用出现在Berkowitz、Logue与Noser于1988年发表于《The Journal of Finance》的纽约证券交易所交易成本研究中,并在整个1990年代成为券商执行报告的行业标准。
其理论既简单又诚实:一笔交易的价格,应当对照市场真实成交的位置来评判,并按成交量加权。某个价格只在薄量下停留三十秒,其代表性显然不如数百万美元易手的价格。VWAP直接把这种加权写进了公式。
零售图表平台后来才引入VWAP,先是用于日内股票交易,随后扩展到各个市场,包括7×24小时的加密市场。而「锚定(anchored)」变体——从自选的某根K线而非会话开盘开始计算——由交易者兼作者Brian Shannon推广,他的大量公开作品都围绕这一方法展开。
这段历史带来的现实启示值得牢记:VWAP被设计来回答「我拿到的价格好不好?」,而不是「现在该不该进场?」。交易者把它当信号使用的一切做法,都是对一个基准的再诠释,而大多数错误恰恰出在这种再诠释上。
如何计算
对会话内的每根K线,逐步计算:
- 计算该K线的典型价格:(最高价 + 最低价 + 收盘价)÷ 3。部分平台改用收盘价,差异通常很小。
- 将典型价格乘以该K线的成交量,得到该K线的成交价值。
- 把该数值累加到会话开始以来的成交价值总和中。
- 把该K线的成交量累加到会话开始以来的成交量总和中。
- 用累计成交价值除以累计成交量,即为该K线处的VWAP。
- 到下一个会话边界时,把两个累计值清零,重新开始。
``` TP_i = (High_i + Low_i + Close_i) / 3 VWAP_t = Σ(TP_i × Volume_i) / Σ(Volume_i) for i = session start … t
Optional standard-deviation bands: σ_t = sqrt( Σ[ Volume_i × (TP_i − VWAP_t)² ] / Σ(Volume_i) ) Upper = VWAP_t + k × σ_t Lower = VWAP_t − k × σ_t (k = 1, 2, 3) ```
通道的计算,本质上是价格围绕VWAP的成交量加权标准差。第一条通道覆盖会话内绝大部分成交;第二、第三条则标示出逐级拉伸的状态。通道是可选项,并不属于原始基准的一部分。
从公式可直接推出两条特性:VWAP永远不会被单根低量插针大幅拖动;没有成交量数据就无法计算它——这意味着它的可靠性,完全取决于你所看图表那家交易场所的成交量数据质量。
默认设置与变体
VWAP没有相对强弱指数(RSI)的14、也没有MACD的12/26/9那种「周期」参数。它唯一真正的设置是锚点:累计求和从哪里开始。在股票市场锚点显而易见,因为交易所有开盘和收盘;而加密市场没有收盘,锚点只是一种约定。
| 变体 | 锚点/重置 | 典型用途 |
|---|---|---|
| 会话VWAP | 每日,通常UTC 00:00 | 5分钟—1小时图的日内交易 |
| 周VWAP | 周一UTC 00:00 | 1小时—4小时图的波段背景 |
| 月/季VWAP | 该周期的第一根K线 | 持仓与宏观背景 |
| 锚定VWAP | 任意选定K线(波段高点、波段低点、上线、消息事件) | 某一段行情以来的平均入场价 |
| 滚动VWAP | 最近N根K线,连续滚动 | 永不重置的VWAP式均线 |
UTC 00:00重置只是惯例,而非铁律。有些交易者把加密会话锚定到美股开盘,或锚定到自己所用交易所的日线收盘。关键在于一致性:如果你不断切换锚点,只为找到一条「看起来更顺眼」的线,那就是在对自己的图表做曲线拟合。
通道倍数默认取1、2、3个标准差,只是因为这是人们熟悉的统计尺度,并不意味着价格服从正态分布。加密资产收益具有肥尾特征,两倍标准差的偏离出现频率远高于教科书统计的预期。
另外别把VWAP和VWMA(成交量加权移动平均线)混为一谈。VWMA对固定回看的N根K线按成交量加权并向前滚动;VWAP则从锚点开始累计并会重置。两者在图上看起来相似,回答的却是不同的问题。
如何解读
先看位置:价格在VWAP上方,意味着自锚点以来的平均参与者在多头敞口上处于盈利;价格在下方则相反。这就是最基础的解读,而它比听上去更有用。
再看斜率。VWAP上行,说明近期成交多发生在会话均价之上——需求正在抬升这一基准。VWAP走平,尤其是价格反复穿越它时,正是平衡、轮动市场、方向未被接受的典型特征。
第三看距离。价格远高于VWAP、位于第二或第三条通道,说明相对于会话成交量真正分布的位置已经被拉伸;这是对「延伸程度」的陈述,不是对「反转时点」的判断。价格紧贴VWAP,则是对「市场共识」的陈述。
最后看重置。锚点重置后的头几个小时噪音很大,因为参与计算的K线太少。很多交易者会刻意忽略新会话开头几根K线上的VWAP信号,原因正在于此。
交易者如何使用
1. 趋势过滤器。 只在价格守住上行的会话或周VWAP之上时考虑做多,在下行VWAP之下时考虑做空。有效 于方向性行情展开、VWAP自开盘起干净地单向倾斜时。失效 于平衡市场:价格反复穿越该线,过滤器每隔几根K线就换一次方向——正是下文样本所呈现的情形。
2. 均值回归参照。 在价格冲至第二或第三条标准差通道时反向交易,目标回归VWAP。有效 于区间轮动行情,VWAP走平、成交量围绕它分布。失效 于趋势日和消息驱动的扩张行情,价格可能沿外轨运行数小时,「已拉伸」的读数只会越来越拉伸。
3. 执行与回踩参照。 把VWAP当作挂单围绕的价位,或在突破后等待对VWAP的首次回踩,而不是追价。这最贴近该工具的原始用途:相对于会话均价改善成交质量。有效 于流动性正常时。失效 于盘口稀薄或清算连锁发生时——价格会直接跳空穿过该位,根本不给回踩机会。
4. 从关键K线出发的锚定VWAP。 锚定到重要波段高点、投降式低点、代币上线或大规模清算事件,查看自那一刻起的平均成交价。交易者会观察价格是收复还是被该线压回。有效 于锚点确实重要且被广泛关注时。失效 于锚点随意选取时——你总能找到一个锚点,让线刚好触及三个漂亮的低点。
真实SOL图表上的示例
样本为SOL/USDT永续合约1小时周期,时间跨度为2026年10月23日至2026年10月28日,采用以典型价格计算、UTC 00:00重置的会话VWAP。窗口内最后一根收盘价为101.63。
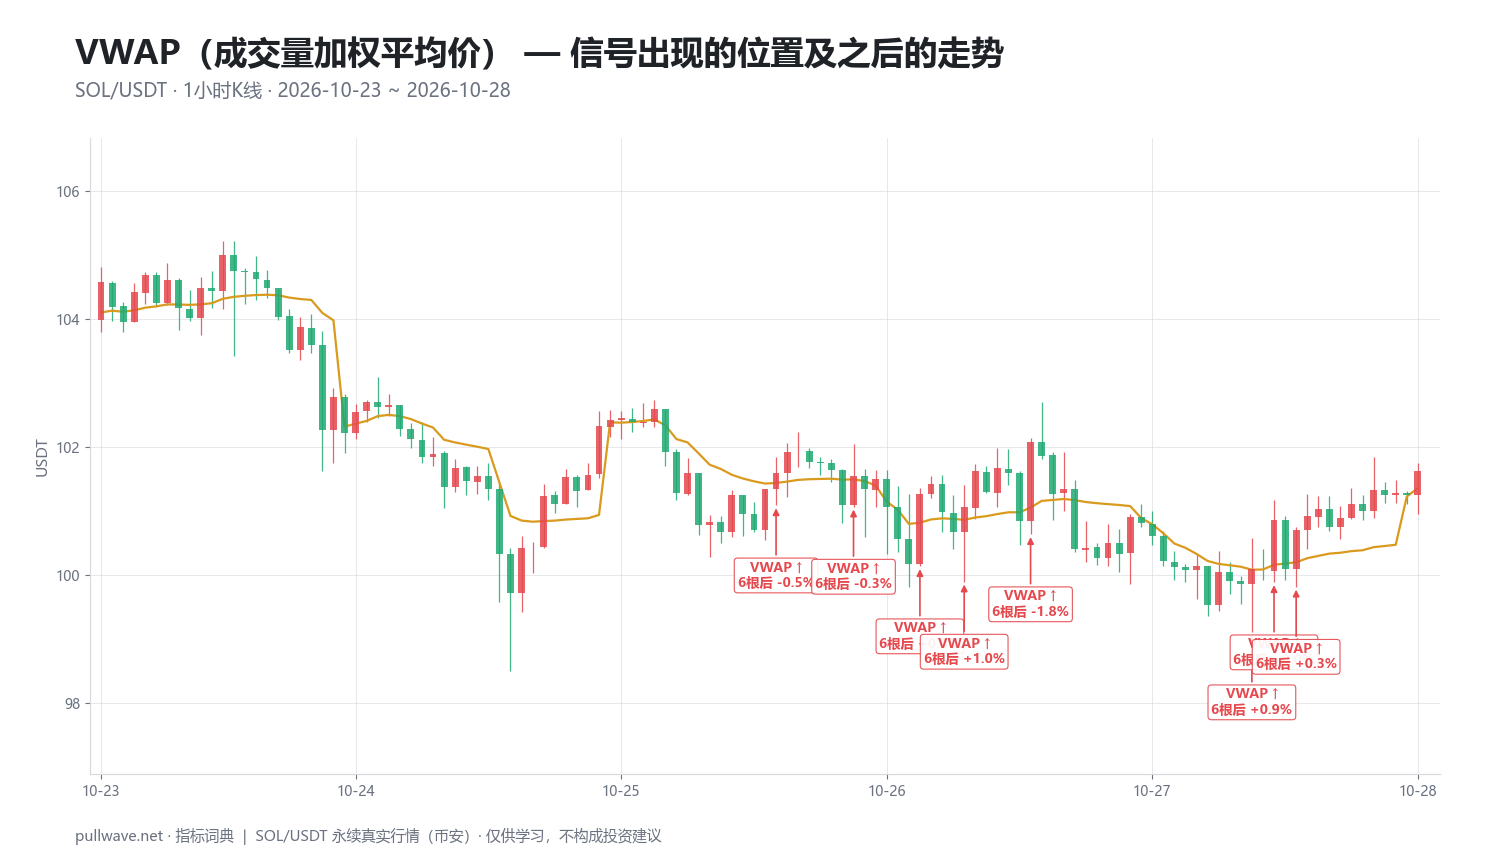
图2标出了每一次穿越事件,以及其后第6根和第18根K线的涨跌幅。在整个窗口内,价格收于VWAP上方的比例恰好为50.0%——这是对「平衡市而非趋势市」的教科书式描述。
大约五天内共出现13次穿越事件。记录到的十次向上穿越为:10月24日18:00于101.24、10月25日04:00于102.59、10月25日15:00于101.59、10月25日22:00于101.55、10月26日04:00于101.27、10月26日08:00于101.06、10月26日14:00于102.08、10月27日10:00于100.10、10月27日12:00于100.87、10月27日14:00于100.70。整组穿越全部落在一个约2.5%宽的价格带内。
6根K线后的结果好坏参半:+1.17%、−1.87%、−0.49%、−0.28%、+0.03%、+1.01%、−1.77%、+0.93%、+0.02%、+0.30%。18根K线后的结果为:−0.28%、−1.01%、+0.04%、−0.28%、−0.92%、−0.83%、−2.13%、+1.53%、+0.75%、+0.92%。在全部13次事件中,有7次在测量的K线数之后朝信号方向运行。
13次中的7次,基本等同于抛硬币。这是诚实的解读,也是本例中最具教益的一点:在走平、轮动的一周里,VWAP穿越会产生频繁信号,但任一方向都没有优势,而永续头寸的交易成本和资金费率甚至会侵蚀掉那些微小的盈利。还要注意,发生在区间最高位置的两次穿越表现最差——10月25日04:00于102.59,6根K线后为−1.87%、18根后为−1.01%;10月26日14:00于102.08,分别为−1.77%和−2.13%——而10月27日靠近区间下沿的几次穿越,才是真正延续了的。
这只是一个指标、一个市场、一个五天窗口。它展示的是某种特定市场状态下的行为,而非VWAP总体表现的证据。同一张图上若是趋势周,穿越次数会更少,表格也会完全不同——这种不对称性,才是真正的启示。
常见错误
- 把VWAP当成支撑或阻力。 它是平均值,不是挂单堆积的价位。价格会不断穿过它,上文13次穿越即为明证。
- 每次穿越都交易。 在平衡市场中,穿越就是噪音。加上趋势条件——斜率、结构、更高周期的位置——可以过滤掉大部分最差的信号。
- 忽视锚点。 在4小时图上用会话VWAP几乎没有意义;等你凑够六根K线,一天已经过去了。锚点必须与周期匹配。
- 忘记VWAP依赖于交易场所。 某家交易所的成交量不等于另一家的成交量,因此同一张图在不同平台上的VWAP可能不同。永续合约成交量与现货成交量也有差别。
- 用在流动性差的交易对上。 如果成交量由寥寥几笔大单主导,赋予VWAP意义的加权机制就失效了。
- 把通道当成概率边界。 在加密市场,两倍标准差的偏离司空见惯,尤其是在资金费率结算、宏观数据公布和清算连锁期间。
与其他工具的搭配
VWAP天然适合与结构配合。标出前一会话的高低点或周区间,就能判断价格是否既在VWAP上方又处于一个正在形成的区间之中——这比单看任一项都要具体得多。
它也与成交量分布(volume profile)相得益彰:两者取自同一组原始数据,只是后者按价格而非时间组织。VWAP给出一个数字,分布图则显示成交量在哪里聚集。控制点(POC)与VWAP相互吻合,是对市场平衡状态的有力描述。
动能类工具则提供时点背景。价格被拉伸至VWAP上轨、同时动能出现背离,与两者同步扩张,描述的是完全不同的情形。两者并不互相确认——它们衡量的是不同的东西——但组合起来能缩小对市场状态的判断范围。
最后,对永续合约而言,应把VWAP与资金费率和未平仓合约量一起阅读。价格远高于会话VWAP且资金费率显著为正,说明平均多头的入场价更低、且杠杆明显拥挤在一侧;这是风险管理的输入,而不是交易信号。
常见问题
Q. 加密交易中VWAP的最佳设置是什么?
没有需要优化的周期参数——唯一的选择是锚点。大多数日内加密交易者使用UTC 00:00重置的会话VWAP,波段交易者则偏好周或月锚点。让锚点匹配你的持仓时间:日内重置对多日头寸太短,月度锚点对刷单又太慢。
Q. VWAP在7×24小时的加密市场有效吗?
机械上有效,但其原始含义被削弱了。在股票市场,会话边界是真实的——交易确实会停止;而在加密市场,UTC 00:00重置只是部分参与者遵守、另一部分完全忽略的约定。VWAP仍然衡量自锚点以来的成交量加权均价,但不要指望在重置附近出现股票交易者在开盘钟声时看到的那种行为。
Q. VWAP和移动平均线有什么区别?
移动平均线对固定数量的近期收盘价取平均,通常采用等权或指数加权,并持续向前滚动。VWAP则累计自锚点以来的每一笔成交,按成交量为每根K线加权,并会重置。这使得VWAP在会话后期更慢、更沉重,也使这条线反映的是成交量真正成交的位置,而不仅仅是价格曾经打印过的位置。
Q. 什么是锚定VWAP,什么时候该用?
锚定VWAP从你自选的一根K线开始计算——重要高点、投降式低点、代币上线、大规模清算事件——而不是会话开盘。它显示自那一刻起所有参与者的平均成交价。当锚点在客观上确实重要时,它最有价值;而不断更换随意的锚点直到线看着顺眼,那只是曲线拟合。
Q. 为什么不同平台上的VWAP看起来不一样?
三个原因:所采用的交易场所成交量、锚点时间,以及计算用的是典型价格((最高价+最低价+收盘价)÷3)还是收盘价。同一资产的现货与永续成交量差异显著,因此同一交易对可能显示出明显不同的VWAP线。在断定某张图有错之前,先核对这三项设置。
Q. VWAP能用在日线或更高周期上吗?
可以,但必须更换锚点。日线图上的会话VWAP每个会话只产生一个点,毫无用处;月度、季度、年度或锚定VWAP才是高周期的正确选择。许多中长线交易者会用年度VWAP,简单衡量过去一年的平均买家是否处于盈利。
核心要点
- VWAP是自锚点以来的成交量加权平均价格,最初是机构的成交执行基准,而非交易信号。
- 计算方式是累计型的——典型价格×成交量求和,再除以成交量求和——这使它在会话早期敏感、后期沉重。
- 锚点是唯一真正的设置:日度、周度、月度,或手动放在某根关键K线上。
- 市场状态决定一切。在所考察的1小时SOL/USDT窗口中,价格有恰好50%的收盘位于VWAP上方,13次穿越中仅7次延续,这正是平衡市场的典型产物。
- 把它当作背景来用——位置、斜率、与均价的距离——并结合结构、成交量分布,以及(对永续合约而言)资金费率与未平仓合约量。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。