指标与交易方法词典 · 聪明钱进阶课
SMC 自上而下的多周期分析详解
要点速览
- 自上而下分析=在高周期读环境、在中周期找区域、在低周期做进场择时与风险定义。
- 这套思路远早于SMC:道氏理论的主要/次要/日间波动,以及埃尔德的三重滤网,说的本质是同一件事。
- 偏向规则只有具备因果性才算诚实——本文的日线结构方向一律取自「上一根日线收盘」,绝不使用正在形成的K线。
- 在所研究的SOL样本中,顺日线的4小时突破并未明显优于逆日线(跟进率5/11对4/11),提醒我们:对齐只是过滤器,不是优势来源。
自上而下的多周期分析,就是从你所关心的最大周期一路往下读到你真正下单的那张图。先确立环境——日线在创新高还是创新低、关键价位在哪里——然后下探一个周期找区域,再下探一个周期做进场择时并定义风险。在低周期与你在上方构建的图景达成一致之前,不做任何交易。
交易者重视它,是因为同一根K线形态在不同环境中含义完全不同;也因为主观交易中的大部分亏损,都来自在一个已经横盘震荡三周的日线区间里,对着5分钟的一次冲动按下按钮。在聪明钱概念(Smart Money Concepts,SMC)与ICT风格的材料中,这套流程通常是统领一切的组织框架:订单块(Order Block)、价值失衡缺口(Fair Value Gap,FVG)、流动性扫荡(Liquidity Sweep)、等高点等低点,都被要求沿着高周期叙事的方向去解读。这个框架是否真的带来优势仍是开放问题——本页会告诉你如何把它机械化,然后展示一个过滤器并没有帮上忙的样本窗口。
什么是自上而下的多周期分析?
自上而下分析是一套工作流程,不是一个指标。图表上没有一条线叫「自上而下」;它是一串按固定顺序回答的问题,从最慢的图表走到最快的图表。常见的三层结构如下:
- 环境层(最高周期): 日线或周线。结构方向、主要波段高低点、市场目前所处的区间。输出:一个偏向——上、下,或无。
- 区域层(中间周期): 4小时或1小时。价格必须走到哪里,一笔交易才可能成立:未被回补的订单块、价值失衡缺口、溢价区或折价区、等高点或等低点聚集的止损池。输出:一两个价位,而不是预测。
- 执行层(最低周期): 15分钟、5分钟,有时1分钟。确认与风险定义:流动性扫荡后出现性质转变、位移K线(Displacement)、回踩确认。输出:一个进场价、一个失效价和一个仓位。
在SMC的术语里,这三层常被称作HTF偏向(高周期偏向)、POI(Point of Interest,兴趣点)和LTF进场模型。这些是社群词汇,含义会漂移:一位讲师口中的市场结构转变(Market Structure Shift,MSS),另一位叫做性质转变(Change of Character,CHoCH),还有人只把流动性扫荡之后的第一次突破称为MSS。阅读任何相关材料时,先确认作者的定义,不要默认与你一致。
关键约束——也是新手最常跳过的一点——是信息流动的方向。环境自上而下流动:日线告诉4小时该找什么。信号不能自下而上流动:一次5分钟的突破不能改变你的日线偏向。一旦你让快图改写慢图,你就不再是在做自上而下分析,而是在做「周期挑选」。
背后的思路(理论与历史)
底层主张很简单:价格运动是嵌套的。一段日线上涨由4小时的推进和4小时的回撤组成;每一次4小时回撤在15分钟上本身就是一段小下跌。如果这成立,那么接下来几根4小时K线的概率分布,就应该取决于你处在更大波段的什么位置;而顺着大波段方向去做小波段,应当比逆势去做更不容易挨打。
这个想法很古老。十九、二十世纪之交,查尔斯·道(Charles Dow)在《华尔街日报》的社论中描述了市场同时存在的三种运动——主要潮汐、次级回调和日间波纹——他去世后,S. A. Nelson、以及后来的 Robert Rhea 等人把这些观点整理并系统化。道氏理论的「确认主要趋势、交易次级回调」,就是在没有图表软件的年代表述的自上而下分析。同时代的理查德·威科夫(Richard Wyckoff)推进的是同一逻辑:先读懂更大的战役,再去寻找启动下一段走势的弹簧(Spring)或上冲回落(Upthrust)。
多数人最先接触到的现代零售版本,是亚历山大·埃尔德(Alexander Elder)的三重滤网(Triple Screen)交易系统,1980年代发表于《Futures》杂志,并在《以交易为生》(Trading for a Living,1993)中详细阐述。埃尔德的结构明确分为三屏——长周期趋势过滤器、只在该过滤方向上使用的中周期振荡指标、以及短周期进场技术——他建议各层周期之间大约相差五倍。如果你曾被告知「用日线看趋势、4小时看回撤、15分钟做进场」,那你用的就是三重滤网的另一种说法。
SMC与ICT的材料出现得晚得多。ICT框架与 Michael J. Huddleston 相关联,他以「Inner Circle Trader」之名授课,材料大约从2010年代中期起主要通过网络视频传播;「聪明钱概念」则是社群对这些想法的更宽泛再包装。它对自上而下分析的贡献,主要是词汇和一个具体的因果故事:支持者认为大型机构参与者必须在零售流动性的对手方累积仓位,等高点上方与等低点下方的挂单止损就是这一过程的燃料,而高周期「叙事」是一份跨交易时段执行的计划。这是关于订单流的假说,不是既成事实。目前没有同行评审或独立证据表明BOS/CHoCH标注、订单块或高周期对齐能产生交易优势,而该框架描述的许多内容,与有充分文献记载的旧思想高度重叠:波段结构(道氏)、支撑与阻力、价格缺口、威科夫的弹簧与上冲回落、以及斐波那契回撤区。
所以,请把自上而下分析当作它可被证实的那一面——一种组织主观决策、避免在不同图表间自相矛盾的纪律——而不是一种能迫使价格运动的机制。
如何计算
这套流程是主观的,但可以机械化到足以回测的程度。以下正是本页后文示例所用的确切步骤,你可以在任何标的上复现。
第1步——标记日线波段。 使用左右各两根K线的分形:若某根K线的最高价是以它为中心的五根K线窗口中的最高值,则为波段高点;最低价为最低值则为波段低点。注意:波段只有在它出现后的第二根K线才被确认。这个滞后是真实存在的,必须尊重。
第2步——用收盘突破定义日线方向。 若某根日线收盘站上最近一个已确认的波段高点,方向转为向上;若日线收盘跌破最近一个已确认的波段低点,方向转为向下。方向就是最后一次突破的方向,它会一直持续到出现反向突破为止。用收盘价而非影线,可以滤掉大量单根K线的噪音,代价是几小时的滞后。
第3步——在不使用未来信息的前提下应用偏向。 每一根4小时K线继承的日线方向,取自上一根日线收盘时的状态。今天尚未走完的日线不贡献任何信息。正是这一条规则,区分了一份诚实的研究与一张「看起来很神奇、实则悄悄用了明天数据」的图。
第4步——标记低周期结构。 在4小时图上使用同样的分形逻辑,但窗口更宽(左右各三根),并跟踪当前4小时结构方向。若收盘突破相关波段且方向与当前4小时结构相同,记为BOS(Break of Structure,结构突破,延续);若收盘突破方向与之相反,记为CHoCH(性质转变,主张可能反转的第一次突破)。
第5步——打标签并度量。 每一次4小时突破,若方向与继承的日线偏向一致则标记为顺日线,否则标记为逆日线。跟进(follow-through)的定义是机械化的:突破后第六根K线的收盘价,必须在突破方向上超过突破K线的收盘价。
```
高周期偏向(日线)
swing_high[i] = high[i] == max(high[i-2 .. i+2]) swing_low[i] = low[i] == min(low[i-2 .. i+2])
if close_D > last_confirmed_swing_high -> daily_dir = up if close_D < last_confirmed_swing_low -> daily_dir = down
daily_dir 保持上一次取值,直到下一次突破
无未来函数
bias(4h bar t) = 上一根日线收盘时的 daily_dir
低周期事件(4小时,k = 3)
BOS = 收盘突破波段,方向与当前4小时结构相同 CHoCH = 收盘突破波段,方向相反
标签与结果
tag = "with" if break_dir == bias(t) else "against" follow_through = close[t+6] 在 break_dir 方向上超过 close[t] ```
这些选择没有一项是「标准答案」。它们只是一组站得住脚的设定,写下来是为了让结果可被检验。
默认参数与变体
| 选项 | 常见默认 | 原因 | 变体 |
|---|---|---|---|
| 周期组合 | 1D → 4h → 15m | 约6倍与16倍的跨度;每层约容纳下层5–20根K线 | 波段交易用 1W → 1D → 1h;日内用 4h → 15m → 1m |
| 跨度比例 | 4倍至6倍 | 埃尔德的「五倍法则」;跨度太小两张图几乎重复 | 3倍噪音大;10倍以上会留下环境断层 |
| 波段识别 | 分形,k = 2 或 3 | k越大,波段越少越有意义,滞后也越大 | 按百分比阈值的ZigZag;基于ATR的波段 |
| 突破定义 | K线收盘 | 过滤由影线造成的假突破 | 影线突破(更早、更噪);收盘+位移过滤 |
| 偏向来源 | 高周期结构方向 | 让整套方法使用同一种语言 | 200日EMA斜率、高周期K线方向、交易区间的溢价/折价 |
| 偏向取值时点 | 上一根高周期收盘 | 防止未来函数 | 高周期盘中取值——实盘方便,回测无效 |
| 结果观察期 | 进场周期后6根K线 | 短到足以衡量信号本身,而非整个月 | 波段持仓用12–24根 |
两点加密市场专属提醒。第一,「日线收盘」是一种约定,不是事实:现货与永续合约7×24小时交易,没有交易时段缺口,多数交易所与数据商把日线K线收在 00:00 UTC。如果你的图表平台用的是交易所本地时间,或你的券商用纽约时间17:00,你的日线波段——以及由此得出的偏向——就会与别人不同。选定一种约定并始终坚持。
第二,周末不会让任何事情停下来。流动性变薄、点差扩大,一笔大单就能推动一个在周三根本不会被触碰的日线价位。许多交易者正是出于这个原因,在日线上把波段参数放宽(k = 3 而非 k = 2)。
如何解读
自上而下的解读,是把同一张图读两遍:一遍读环境,一遍读事件。先给环境上色。如果日线结构方向向上,背景就是「向上」,直到某根日线收盘跌破最近一个已确认的波段低点,然后翻转。你并没有在预测任何东西——你只是在记录市场最近一次选择了结构的哪一侧。
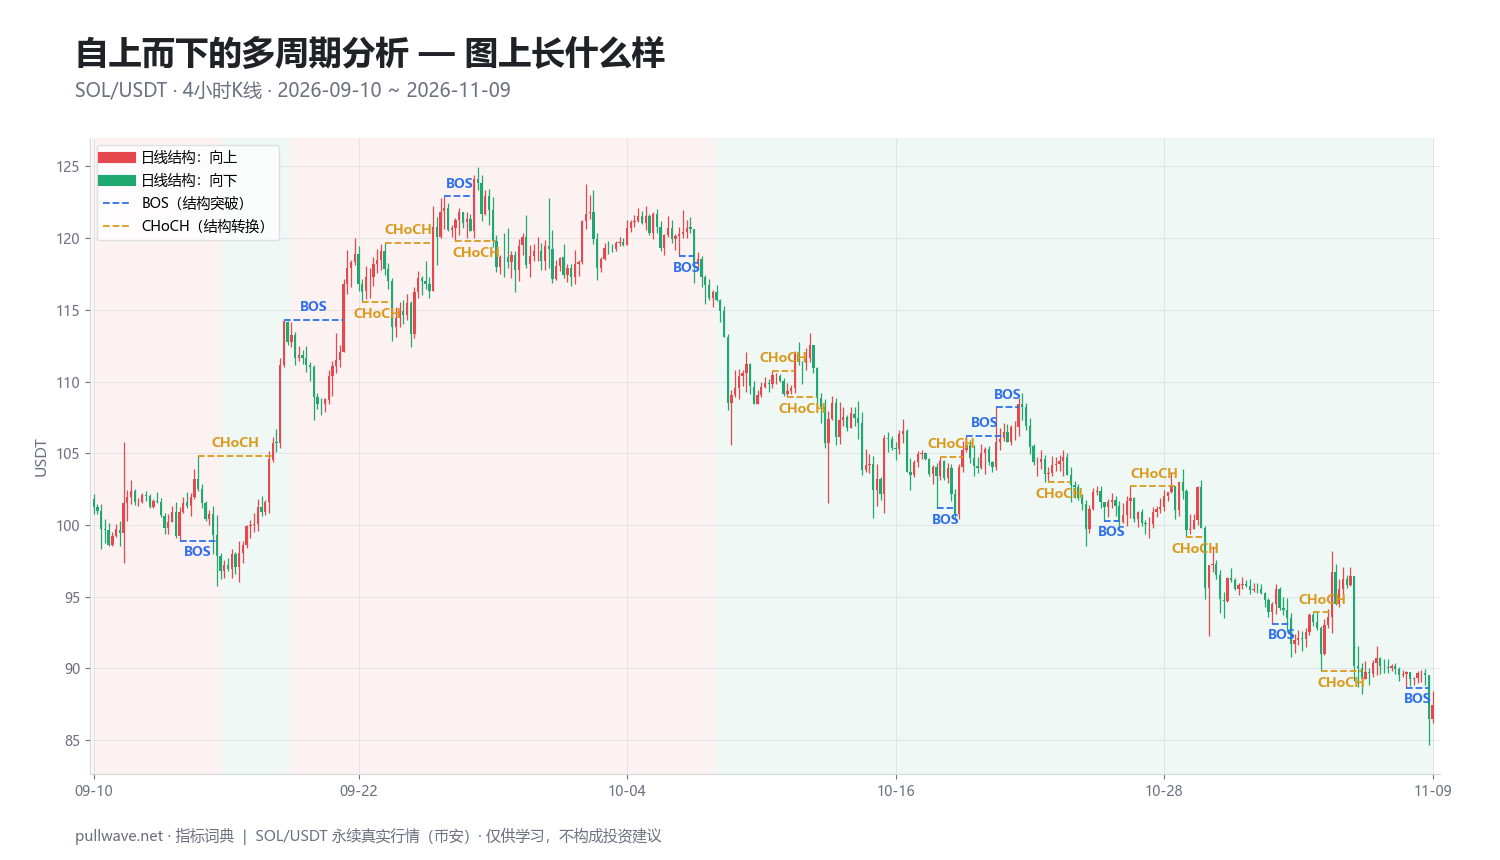
图1展示的是 SOL/USDT 的4小时K线,背景按「上一根日线收盘时」的日线结构方向上色,每一次4小时的BOS或CHoCH用虚线标出。有三件事立刻可见:相比虚线,背景颜色变化很少;背景色滞后于转折(只有在日线确认突破后才翻转);以及大量虚线落在颜色相反的背景中。最后这一点正是本课的全部主题。
环境上色之后,用三个问题去读每一次突破。这是哪一类突破——延续现有4小时走势的BOS,还是与之矛盾的CHoCH?发生在什么位置——突入全新的区域,还是又回到市场已经来过四次的价位?它与背景色一致吗? 在下跌色背景中出现一次向上的4小时CHoCH,就是典型的冲突信号:快图说了一件事,而慢图还没有确认。
一个实用的解读约定:顺背景色的BOS是延续事件;逆背景色的CHoCH是警告——高周期偏向可能即将严重滞后;而回撤之后顺背景色的CHoCH,则是多数SMC交易者口中的核心形态——低周期沿着高周期已经选定的方向重新启动。
交易者如何使用
1. 作为方向过滤器。 最常见的用法:只接受方向与高周期偏向一致的低周期入场,其余全部忽略。何时有效: 在持续趋势中,高周期方向可以维持数周,大多数逆向突破只是回撤噪音。何时失效: 在震荡区间中,日线每隔几天就翻转一次偏向,过滤器只不过是在轮流决定你被允许交易震荡的哪一半;以及在真正的转折处,高周期按定义就是滞后的,过滤器会挡掉新趋势的第一段——往往也是最好的一段。
2. 中周期划区域,低周期找触发。 在4小时标出订单块、价值失衡缺口或等高点止损池,等价格抵达,再切到15分钟,要求出现扫荡后的性质转变才动手。这就是本系列单独讲解的 扫荡 → CHoCH → 进场 模型。何时有效: 区域未被回补、且价格以冲击方式而非磨蹭方式接近时。何时失效: 在缓慢漂移中,价格在区域里啃二十根K线,每一次15分钟CHoCH都是噪音;以及在消息面或资金费率驱动的插针中,低周期一小时内给出三个互相矛盾的信号。
3. 把风险与回报分开。 高周期定义失效点(「跌破这个日线波段低点,我的判断就错了」),低周期定义进场。低周期的紧止损与高周期的远目标之间的落差,正是有利盈亏比的来源。何时有效: 波动足够平静,紧止损能扛住正常噪音时。何时失效: 在高波动的加密行情中,一个15分钟的止损可能还在4小时平均影线长度之内,你会在日线「看对」的同时被反复扫出。常见解法是按ATR距离来定仓位,而不是按图上好看的价位。
4. 管理已有持仓。 许多主观交易者在高周期结构完好时持有,并在第一次高周期CHoCH时减仓或离场,而不是因为低周期的晃动就动手。何时有效: 用于跨多日的波段,目的是避免被洗出。何时失效: 用于带杠杆的永续合约时,「忽略噪音」和「活过一次爆仓连锁」本身就不兼容;在周末稀薄流动性下一根12%的影线,会替你把仓位平掉,不管你的日线结构怎么读。
一份可操作的清单:
| # | 图表 | 问题 | 你要写下什么 |
|---|---|---|---|
| 1 | 日线 | 最后一次确认的结构突破方向? | 上/下/不明 |
| 2 | 日线 | 最近未被触及的波段高点与低点? | 两个价格 |
| 3 | 4小时 | 价格是否在某个区域内(订单块、FVG、等高/等低、溢价/折价)? | 区域上沿与下沿 |
| 4 | 4小时 | 最近一次突破:BOS还是CHoCH,顺日线还是逆日线? | 标签 |
| 5 | 15分钟 | 扫荡 → CHoCH → 位移,是否齐备? | 是/否 |
| 6 | 15分钟 | 失效价格与以ATR计的距离? | 止损与仓位 |
| 7 | 任意 | 资金费率、已排期消息、周末流动性? | 做/观望 |
真实SOL图表示例
市场为 币安 SOL/USDT 永续合约,4小时K线,区间 2026-09-10 至 2026-11-09,最后收盘价 87.44。规则与上文完全一致:日线用两根分形、收盘突破;每根4小时K线继承上一根日线收盘时的日线方向;4小时波段用 k = 3;跟进定义为突破后第六根K线收盘在突破方向上超过突破K线收盘。同时也报告18根K线之后的结果。
在整个样本窗口中,日线结构 41.4% 的时间指向上方,58.6% 指向下方——是一个略偏空、但并非干净趋势的环境。4小时图产生了 22次结构突破,大约每两天半一次:11次顺日线 偏向,11次逆日线。这个对半开的分布本身就很说明问题。如果一个过滤器砍掉你一半的信号,它必须让剩下那一半有实质性改善,才对得起损失的样本量。
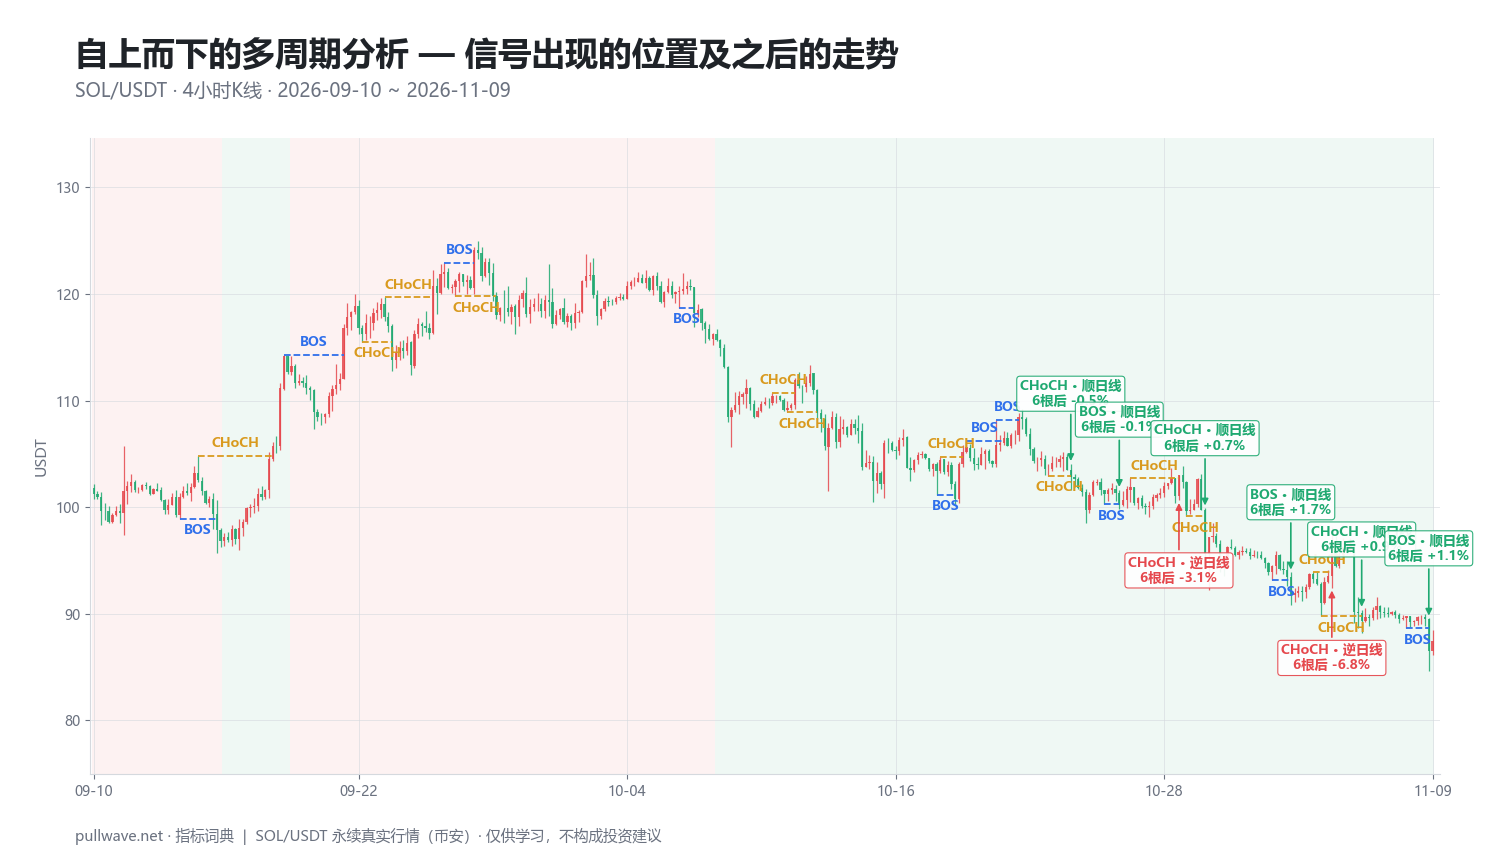
图2在同一张图上标出了每一次4小时突破属于顺日线还是逆日线,以及6根K线之后的价格涨跌幅。以下是22个事件中按时间顺序排列的10个:
| 日期(UTC) | 事件 | 价格 | 6根K线后涨跌 | 18根K线后涨跌 |
|---|---|---|---|---|
| 2026-10-20 20:00 | BOS · 逆日线 | 106.47 | +0.40% | −3.46% |
| 2026-10-21 12:00 | BOS · 逆日线 | 108.44 | −3.56% | −8.04% |
| 2026-10-23 20:00 | CHoCH · 顺日线 | 102.79 | −0.45% | −1.83% |
| 2026-10-26 00:00 | BOS · 顺日线 | 100.18 | −0.05% | −0.54% |
| 2026-10-28 16:00 | CHoCH · 逆日线 | 103.02 | −3.15% | −7.03% |
| 2026-10-29 20:00 | CHoCH · 顺日线 | 95.62 | +0.71% | −1.16% |
| 2026-11-02 16:00 | BOS · 顺日线 | 91.74 | +1.66% | −1.84% |
| 2026-11-04 12:00 | CHoCH · 逆日线 | 96.69 | −6.75% | −7.43% |
| 2026-11-05 20:00 | CHoCH · 顺日线 | 89.30 | +0.90% | −3.14% |
| 2026-11-08 20:00 | BOS · 顺日线 | 86.50 | +1.09% | +1.09% |
请仔细读这张表。这些百分比是原始价格变动,没有按方向调整:−3.56% 出现在看跌突破之后是跟进,出现在看涨突破之后则是失败。最后一行两个时间窗都显示 +1.09%,是因为18根K线的窗口已经越过数据末端——这小小地提醒我们,任何样本中最后几个事件都是在被截断的观察期上度量的。
真正重要的是按方向调整后的结果,而它并不亮眼。跟进出现在顺日线的 11次中的5次,以及逆日线的 11次中的4次——总计 22次中的9次,约41%,低于抛硬币。顺日线组的6根K线中位数变动为 −0.71%,逆日线组为 −1.26%;两者都为负,是因为整个窗口本身在下行,所以这些中位数描述的是环境,而不是信号。
诚实的结论是:在这个窗口、这个市场、这套规则下,顺日线的突破并未明显优于逆日线的突破。 十一分之五对十一分之四,只差一个事件;在这么小的样本下,它与噪音无法区分。这也不能证明过滤器毫无价值——两个月、一个标的,在任何方向上都无法确立结论。它能确立的是:「顺着高周期做」并非不言自明地赚钱,而把它说成显而易见的人,多半没有真正度量过。另外请注意,表中两次最大的不利变动(6根K线后的 −6.75% 和 −3.56%)都发生在结构突破后的两天之内,这才是实务要点:在带杠杆的加密市场里,逆向波动的幅度比胜率更重要。
常见错误
周期挑选。 打开1小时,再打开2小时,再打开30分钟,直到其中一张图出现你想要的结构。如果规则是「日线与4小时」,那2小时就没有投票权。先定好周期组合,再去看图。
事后标注。 在走完的图上,结构显而易见:每个波段都恰到好处,每次突破都干净利落。唯一能检验你是否具备实时标注能力的方法,就是逐根K线地标——用回放工具遮住图表右侧,一根一根地推进。
偏向中混入未来函数。 用尚在形成中的日线来设定今天的偏向,是制造「回测漂亮、实盘惨淡」研究的头号方式。上文使用的规则——以上一根日线收盘为准——是刻意保守的。
层次过多。 周线、日线、12小时、4小时、1小时、15分钟、5分钟。到某个点上,每张图都在反驳另一张图,于是你造出了一台「永远不行动」的机器。三层足够,两层往往就够了。
把偏向当成预测。 日线「向上」是对最后一次突破的记录,不是预报。在本例的SOL窗口里,日线翻转得足够频繁,以至于22次4小时突破中有11次与之对抗;过滤器会砍掉一半样本,却没有改善留下的那一半。
忽视加密市场的底层管道。 每八小时结算一次的永续资金费率、周末稀薄的订单簿、以及二十分钟内双向扫光止损的爆仓连锁,完全不在结构模型的考虑范围内。一个正确的日线判断加上20倍杠杆,仍然是一个可能被一根影线关掉的仓位。
日线收盘口径不一致。 如果你用 00:00 UTC 的日线构建偏向,而你的图表平台用的是另一个分界点,那么你的波段高低点在字面意义上就是与别人不同的K线。这在月末和重大宏观数据发布前后影响最大。
把共振误当成确认。 把订单块、价值失衡缺口、斐波那契位和高周期偏向堆在同一个价格上,并不会让概率相乘;这些输入彼此之间、以及与普通的支撑阻力之间高度相关。同一个价位的四种看法,依然只是一个价位。
与其他工具结合
自上而下分析是本系列其余内容挂靠的脚手架。市场结构提供了各层所用的BOS/CHoCH定义。订单块与价值失衡缺口是偏向确定之后,你要在中间图上寻找的东西。流动性扫荡与等高点等低点解释了价格为何会首先抵达那些区域,而 扫荡 → CHoCH → 进场 模型则是执行层最常见的形态。溢价/折价与OTE(最优进场区) 告诉你,一笔顺偏向的交易是在高周期区间的什么位置被建立的——在日线区间顶部买入却称之为「顺势」,是常见错误。位移与失衡为突破本身提供了强度度量,而成交量确认是有用的独立校验,因为它来自与价格结构不同的数据列。
在SMC词汇之外,还有两项交叉检验值得拥有。在环境图上放一条长周期均线(例如200周期),是一个粗糙但不带主观判断的趋势代理;如果它与你的结构偏向相矛盾,你多半身处震荡区间,而你的偏向只是噪音。而执行图上的 ATR(平均真实波幅) 能把「我的止损放哪里」从审美判断变成波动度量,这一点在加密市场比在几乎任何其他市场都更重要。
如果你想在不冒资金风险的情况下自己检验这个想法:选一个标的,选一组周期(1D → 4h),把规则写下来,在回放模式下标记三个月内的每一次突破,逐一打上顺/逆标签,并记录6根K线之后的变动。跨若干标的、累计上百个事件,才开始有参考价值。像上面例子里的22个,是一则故事——不是证据。
常见问题
Q. 加密市场做自上而下分析该用哪些周期?
日线 → 4小时 → 15分钟 的组合适合波段交易,4小时 → 15分钟 → 1分钟 适合日内。可追溯到埃尔德三重滤网的实用准则是:层与层之间大约相差四到六倍,这样每张图都能容纳下层相当数量的K线。超过三层通常带来的是矛盾,而不是清晰。
Q. BOS 和 CHoCH 有什么区别?
结构突破(BOS)是指收盘突破某个波段点,且方向与当前结构趋势一致——属于延续。性质转变(CHoCH)是指收盘向相反方向突破波段点,是趋势可能结束的第一个结构性证据。不同讲师用法有差异,有人用「市场结构转变」(MSS)指代其中之一或两者,所以务必先确认某个来源如何定义这些术语。
Q. 我应该只做高周期方向上的交易吗?
许多主观交易者把对齐当作过滤器,它确实能减少逆着主导趋势的交易次数。但它是过滤器,不是优势:在本页度量的SOL窗口中,顺日线的突破在11次中有5次出现跟进,逆日线为11次中的4次,差异并不显著。对齐还会挡掉每一次真实反转的第一段,因为高周期结构在构造上就是滞后确认的。
Q. 加密市场的日线什么时候收盘?
多数交易所与图表平台把日线收在 00:00 UTC,因为加密市场7×24小时交易、没有休市。不同平台可能采用交易所本地时间或某种交易时段约定,这会把你的日线高低点挪到不同的K线上,从而改变你的偏向。在标注任何东西之前先固定一种约定,并在实盘与回测之间保持一致。
Q. 标注结构时如何避免未来函数?
两条规则覆盖大多数情况:只使用上一次高周期收盘时已经可得的高周期信息;并记住分形波段在其出现后的第 k 根K线之前都未被确认。验证方法是遮住图表右侧、逐根回放——如果你向前标不出与向后标相同的结构,那你的研究衡量的只是事后诸葛。
Q. SMC 的自上而下分析真的有效吗?
目前没有独立或同行评审的证据表明SMC标注或高周期对齐能产生交易优势,「机构猎杀散户止损」的叙事是该框架关于订单流的假说,而非有据可查的事实。自上而下分析可被证实提供的是一致性:固定的提问顺序、写下来的偏向、明确的失效条件。把它当作一套需要用你自己的数据去检验的决策流程,而不是一种机制。
要点回顾
- 自上而下分析是一套工作流程——最高周期看环境、中间周期找区域、最低周期做择时与风险——且信息只能自上而下流动。
- 这个思路远早于SMC:道氏理论的主要、次要与日间波动,以及埃尔德的三重滤网(《Futures》杂志,1980年代;《以交易为生》,1993)描述的是同一种纪律。
- 把偏向机械化,使其可被检验:日线上基于收盘的结构突破,按上一根日线收盘的状态应用到每一根低周期K线,不得使用未来信息。
- 在 2026-09-10 至 2026-11-09 的 SOL/USDT 4小时窗口中,日线有58.6%的时间指向下方,22次4小时突破恰好11次顺日线、11次逆日线,跟进率为5/11对4/11——在该样本中对齐并未明显帮上忙,而单一样本在任一方向上都证明不了什么。
- 现实中的失败模式是:周期挑选、事后标注、彼此高度相关的「共振」,以及任何结构模型都不涵盖的加密专属风险——资金费率、周末稀薄流动性和爆仓连锁。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。