指标与交易方法词典 · 指标词典
枢轴点(Pivot Points)详解:公式、设置与用法
要点速览
- 枢轴点是一组支撑阻力位,由上一交易时段的最高价、最低价和收盘价机械计算得出。
- 经典公式为 P =(H + L + C)/ 3,R1/S1 与 R2/S2 则由前一时段的波动区间投射而来。
- 它们是参考价位而非交易信号:价格在价位上的反应,比价位本身更重要。
- 在 7×24 不间断的加密市场中,时段边界是一种选择——多数交易者采用 UTC 自然日、周线或月线枢轴。
枢轴点是一组水平价位的网格——一条中枢线加上数条支撑与阻力——由前一时段的最高价、最低价和收盘价推导而来。它不含任何拟合或优化:只要使用相同的时段和相同的公式,所有人得到的数字完全一致,而这正是它的价值所在。
交易者重视枢轴点,是因为它客观、在时段开始前就已知,并且被广泛关注。一条被成千上万参与者画在同一张图上的价位,自然会成为挂单、分批建仓与减仓的位置,也成为判断一个交易想法是否出错的依据。在加密市场,7×24 的连续交易模糊了「时段」的概念,枢轴点反而为这条不间断的行情带来了有用的日度结构。
什么是枢轴点?
一组枢轴点,是把一条算术公式套用在三个输入值上得到的:前一周期的最高价、最低价和收盘价。输出通常是七条线——中枢 P,上方的阻力 R1、R2、R3,以及下方的支撑 S1、S2、S3。
中枢就是最高价、最低价和收盘价的简单平均:这是对「价值集中区」一个粗糙但稳健的估计。其余所有价位,都是把前一周期的波动区间以该中心为轴,向上下两侧投射的结果。
与移动平均线(MA)或相对强弱指数(RSI)不同,枢轴点不会逐根 K 线重新计算。它在整个时段内固定不变,然后在下一时段开始时跳到新的数值。这使它成为一个静态框架——更接近手工绘制支撑阻力,只不过把「手」换成了「规则」。
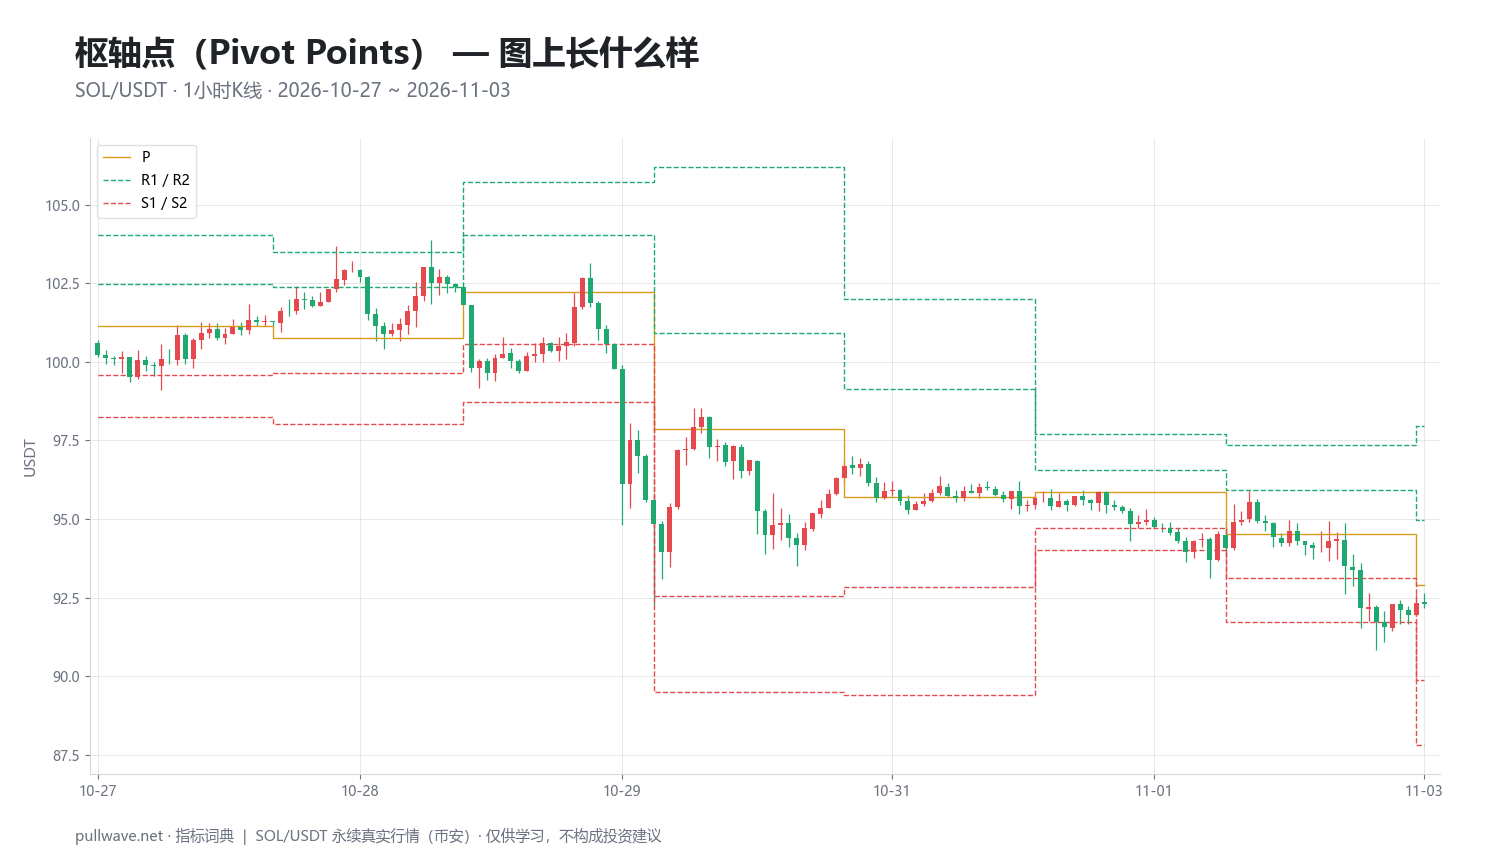
图 1 展示了 SOL/USDT 1 小时 K 线上的经典日线枢轴:中间虚线为中枢 P,上方依次是 R1 和 R2,下方是 S1 和 S2,每条线都在每个 UTC 自然日开始时跳到新的数值。
背后的思路(理论与历史)
枢轴点源自公开喊价的期货交易池,这也是它至今仍被称为「场内枢轴(floor pivots)」的原因。池内交易员无法运行软件,他们需要开盘前就能手算出来、写在卡片上随身携带的数字。三个输入值的平均刚好满足这一需求。
最初的发明者并无可靠记载——这套方法作为交易池口口相传的经验流传已久,远早于它出现在书籍中,因此对任何言之凿凿的归属都应保持怀疑。有据可查的是它在现代的普及:John L. Person 在 2000 年代大量撰写过枢轴分析的内容,包括《A Complete Guide to Technical Trading Tactics》(2004);Mark B. Fisher 的《The Logical Trader》(2002)则围绕开盘区间与枢轴参考价位构建了一套广受追随的方法论。Camarilla 公式通常被认为出自一位名叫 Nick Scott 的债券交易员,约在 1989 年提出,但这一说法属于轶闻,应当如此看待。
理论本身很直白。市场大部分时间围绕一个被认可的「公允价值」来回震荡,只有少数时间会单边远离它。前一时段的平均价,是对该价值的合理代理;前一时段的波动幅度,则是对市场当前愿意偏离多远的合理代理。把这个区间向平均价的上下两侧投射,就得到了可能的转折区域——不是因为数字有魔力,而是因为波动幅度在相邻时段之间具有延续性,而且许多参与者在盯着同一套算术。
如何计算
取上一个已完成时段的最高价(H)、最低价(L)和收盘价(C),然后:
- 中枢: 对 H、L、C 取平均,得到 P。
- 第一阻力: P 的两倍减去前一时段最低价。R1 高于 P 的距离,等于前低到 P 的距离。
- 第一支撑: P 的两倍减去前一时段最高价。S1 低于 P 的距离,等于 P 到前高的距离。
- 第二档: P 加上完整的前一区间(H − L)得到 R2,减去则得到 S2。
- 第三档: R1 再加上一个完整区间,S1 再减去一个完整区间。即 R3 = R1 + (H − L) = H + 2 × (P − L),S3 = S1 − (H − L) = L − 2 × (H − P)。
P  = (H + L + C) / 3
R1 = (2 * P) - L
S1 = (2 * P) - H
R2 = P + (H - L)
S2 = P - (H - L)
R3 = H + 2 * (P - L)     # = R1 + (H - L)
S3 = L - 2 * (H - P)     # = S1 - (H - L)
一个常见的错误说法是:第三档位于前高、前低之外一个区间宽度处。一般情况下并非如此。从 H 到 R3 的距离等于 2 × (P − L),只有当收盘价恰好落在前一区间的中点时,它才碰巧等于完整区间。更清晰的记法是相对第一档来记:R3 在 R1 之上一个区间,S3 在 S1 之下一个区间。
还有两个推论值得注意。第一,除非收盘价恰好位于区间正中,否则 R1 与 S1 相对 P 并不对称。由于 P − S1 等于 H − P,R1 − P 等于 P − L,收盘价靠近前高会抬升整个网格,使 R1 离 P 更远,而 S1 更贴近 P;收盘价靠近前低则相反。第二,整个结构的宽度与昨日波动幅度成正比,因此枢轴网格会在波动剧烈时自动放宽、在行情平静时自动收窄。这是一种内置的波动率自适应,而大多数交易者从未意识到。
默认设置与常见变体
真正重要的只有两项设置:公式与时段长度。其余都只是外观问题。
| 变体 | 中枢公式 | 特点 |
|---|---|---|
| 经典 / 场内 | (H + L + C) / 3 | 使用最广,价位间距由前一区间决定 |
| Woodie | (H + L + 2C) / 4 | 收盘价加倍权重,价位更贴近最新价格 |
| Camarilla | 基于收盘价,区间 × 1.1/12、/6、/4、/2 | 内层价位极窄,为均值回归而设计 |
| 斐波那契 | 经典 P,价位取区间的 0.382、0.618、1.000 | R1/S1 比经典版更窄,比例为常见数值 |
| DeMark | 取决于收盘价与开盘价的关系 | 只产生一条支撑和一条阻力 |
真正需要决策的是时段长度。在传统市场,「一天」由交易所日历定义。加密市场没有收盘,因此惯例是采用 UTC 自然日,这也是多数图表平台的默认设置。周线枢轴(取前一个周一至周日)和月线枢轴同样流行,而且往往更有意义,因为它们汇总了更多数据,也被更多参与者关注。
让枢轴周期与你的持仓周期相匹配:日线枢轴配 1–15 分钟图,周线枢轴配 1–4 小时图,月线枢轴配日线图。把日线枢轴放到周线图上只是噪音;把月线枢轴放到 1 分钟图上,则是一堵你永远够不到的墙。
如何解读
先把中枢当作多空倾向线。价格持续运行在 P 之上,说明买方愿意支付高于昨日平均价值的价格;持续在 P 之下则相反。许多主观交易者只用这一条:P 之上找多头机会,P 之下找空头机会。
再把外层价位读作前一时段波动幅度被耗尽的区域。触及 R1,意味着市场已经自平均价起向上走完了「昨日低点到昨日均价」这段距离;触及 R2,意味着它在中枢之外又走完了一个完整的前一区间。越往外,被触及的概率越低,越说明正在发生不寻常的事。
最关键的解读能力,是区分反应(reaction)与接受(acceptance)。在 R1 出现长上影并立刻被拒绝,是反应——该价位守住了。在 R1 上方横盘磨了二十根 K 线,是接受——该价位已被消化,现在可能转为支撑。价位本身不作预测;价格在价位上的行为才是信息。
几个结构性观察很有帮助:
- 昨日收盘价与今日 P 之间的落差暗示倾向:开盘远高于 P 往往反映隔夜动能。
- 前一区间狭窄会产生密集的枢轴网格,价格可能几分钟就全部穿过;前一区间宽阔产生的价位,则可能永远不会被触及。
- 共振很重要:与前期摆动高点、整数关口或移动平均线重合的枢轴位,比孤零零悬在空白处的价位更有参考价值。
交易者如何使用
1. 在外层价位做均值回归。 在 R2/S2 或 Camarilla 第三、第四档逆势进场,预期价格向 P 回归。在平衡、区间震荡的环境中有效——行情清淡的周末、低波动整理、消息消化期。但在趋势中严重失效:在强势单边日里,价格会依次击穿 R1、R2 和 R3,逆势者在每一档上都站错了方向。这是交易者用枢轴点亏钱最常见的方式。
2. 突破中枢后的延续交易。 把价格果断穿越中枢视为时段倾向的转变,并寻找向 R1 或 S1 的延续。当前一时段区间狭窄、市场正从压缩中扩张时有效;当价格反复在 P 上下来回穿梭时失效——在区间行情中,P 正好位于震荡中心,会不断制造来回打脸的假突破。
3. 止盈目标与交易管理。 即使入场依据是别的工具,许多交易者也用枢轴点来安排离场:在 S1 附近做多、以 P 为第一目标,或在趋势仓位上于 R1 和 R2 分批减仓。这可以说是最稳健的用法,因为它并不要求价位必须守住——只要那里是其他人会采取行动的位置即可。
4. 结构性背景与风险位设置。 用这套网格来判断一个想法何时失效。如果你的逻辑依赖市场守住中枢上方,那么价格在其下方被「接受」就是客观的反证。作为纪律工具,它在所有市场环境中都有效;但当价位过于密集、止损落在正常噪音范围之内时就会失效——在低波动日的加密市场中,这是真实存在的风险。
真实 SOL 图表上的示例
下面的窗口是 币安 SOL/USDT 永续合约,1 小时 K 线,2026-10-27 至 2026-11-03,使用基于前一个 UTC 自然日计算的经典场内枢轴。窗口内最后收盘价为 92.30。
首先看触及次数的分布。统计价格区间包含各价位的 K 线根数:
- P:46 根
- S1:24 根
- S2:11 根
- R1:9 根
- R2:2 根
中枢是被访问次数最多的一条线,这符合预期——它最接近前一时段的平均价格。这种不对称同样有信息量:在这一周内,支撑被触及的次数约为阻力的三倍,与市场重心下移、窗口收于 92.30(远低于早前交投水平)的情况一致。
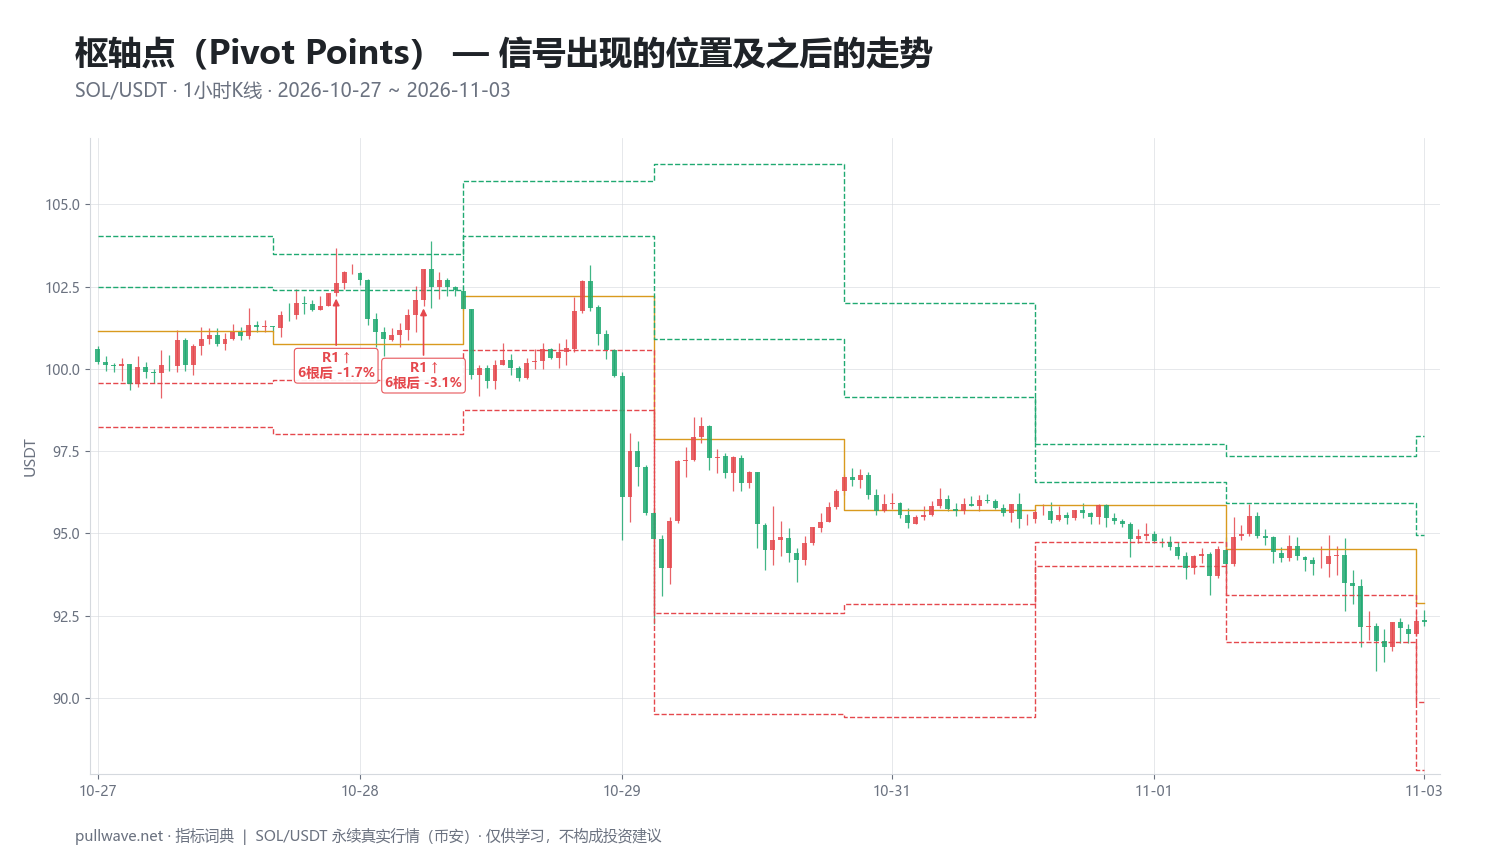
图 2 标出了窗口内的两次信号事件,以及其后 6 小时和 18 小时的涨跌幅。若把「事件」严格定义为 1 小时收盘价上穿 R1,七天内只有两次:
| 时间(UTC) | 事件 | 价格 | 6 根后 | 18 根后 |
|---|---|---|---|---|
| 2026-10-28 08:00 | R1 ↑ | 102.62 | −1.69% | −2.52% |
| 2026-10-28 19:00 | R1 ↑ | 103.02 | −3.13% | −2.33% |
两次上穿都未能延续。若当作动能信号,在两个时间尺度上0/2 沿信号方向运行。若当作均值回归机会——价格推升至前一区间投射之上随后回落——两次都会站在逆势者一边,一天内跌幅约 2–3%。
两点必须说明。两个事件不是样本,而是轶事;样本量为二的结论,对枢轴突破不具备任何说服力。而且这只是一个市场、一周时间、一个周期,且恰逢 SOL 明显承压的阶段。换成趋势周,画面会完全相反:R1 被接受后一路推向 R2 与 R3。这个例子的价值在于展示机制——各价位被触及的频率、如何定义事件、如何衡量其后走势——而不是证明某种方法有效。
常见错误
- 把价位当成信号。 枢轴线是一个位置,不是一条指令。没有价格行为的确认,触及本身毫无意义。
- 在趋势市场中逢高逢低必逆。 市场状态决定了回归与延续哪一条路概率更高。在强势扩张日做空 R2,正是账户受伤的典型方式,加杠杆时尤甚。
- 记错第三档。 R3 在 R1 之上一个区间宽度,而不是在前高之上一个区间宽度。推导错误的交易者会把目标位和止损放错地方。
- 周期不匹配。 用日线枢轴管理持续数周的波段仓位,或用月线枢轴做短线剥头皮,必然导致价位与你的时间尺度毫无关系。
- 时段边界不一致。 如果你的图表用 UTC 枢轴,而你心里参考的却是另一个日收盘时间,你的价位就与所有人不同——而「群体共识」这一让枢轴点生效的一半原因也随之消失。
- 叠加过多变体。 把经典、Woodie、Camarilla 和斐波那契枢轴同时放在一张图上,会出现二十条线;价位一多,价格永远「正处在某个价位上」,整个框架也就失去意义。
- 忽视永续合约的爆仓机制。 明显价位之外聚集的止损加上杠杆,使得短暂的假突破十分常见。把止损正好放在 R1 或 S1,等于邀请一根针刺穿它。
与其他工具的搭配
枢轴点告诉你在哪里,其他工具告诉你要不要做。自然的搭配包括:
- 趋势过滤器。 长周期移动平均线或平均趋向指数(ADX)能告诉你当前处于哪种市场状态,进而决定是在外层价位逆势,还是顺势交易其突破。这是价值最高的一项补充。
- 成交量或成交量分布(Volume Profile)。 与前一时段高成交密集区重合的枢轴位,远比处在稀薄区域的价位更可靠。跌破或突破 P 时成交量低迷,则更可能是假动作。
- K 线形态行为。 价位处的拒绝影线、吞没形态和失败突破,能把一条被动的线转化为可观察、且有明确失效点的事件。
- 用振荡指标看背离。 恰好在 R2 或 S2 出现的 RSI 或 MACD 背离是经典的共振形态,因为价格的延伸与动能读数在一个事先标好的位置上出现了矛盾。
- 更高周期的枢轴。 与周线或月线枢轴重合的日线枢轴,是最值得尊重的价位。
枢轴点不需要的,是再叠加另一套支撑阻力工具。斐波那契回撤、整数关口、前期摆动点和枢轴点回答的是同一个问题;把它们堆在一起,大多只是增加混乱。
常见问题
Q. 加密交易中的枢轴点是什么?
枢轴点是用固定公式、根据前一时段的最高价、最低价和收盘价计算出的支撑与阻力价位。加密市场没有日收盘,因此时段通常定义为 UTC 自然日,于是每天 00:00 UTC 会出现一组新的价位。它们被用作进场、出场和判断倾向的参考价格,而不是独立的买卖信号。
Q. 枢轴点的计算公式是什么?
经典场内公式为 P =(最高价 + 最低价 + 收盘价)/ 3,取前一时段的数值。第一档为 R1 = 2P − 最低价,S1 = 2P − 最高价;第二档为 R2 = P +(最高价 − 最低价),S2 = P −(最高价 − 最低价)。第三档位于第一档之外一个完整区间宽度处:R3 = 最高价 + 2 ×(P − 最低价),等于 R1 +(最高价 − 最低价);S3 = 最低价 − 2 ×(最高价 − P),等于 S1 −(最高价 − 最低价)。
Q. 加密市场用哪种枢轴点变体最好?
并不存在客观上最好的变体。经典场内枢轴使用最广,这一点很重要,因为它的部分效果正来自众多交易者盯着完全相同的数字。Camarilla 的价位更窄,适合均值回归风格;Woodie 则对收盘价赋予更高权重。合理的做法是选定一种、保持一致,并在你自己的市场和周期上检验它。
Q. 加密枢轴点应该在 00:00 UTC 重置吗?
UTC 午夜是最常见的惯例,也是多数平台的默认设置,因此它是被最多交易者共享的边界。也有交易者偏好与美股或亚洲现货时段对齐的边界,因为那是成交量集中的时间。关键在于一致性——更换边界会改变每一条价位,并摧毁你自己观察结果之间的可比性。
Q. 枢轴点是领先指标还是滞后指标?
从「所有价位在时段开始前就已确定、且不随价格变动重新计算」这个意义上说,它是领先的。但这并不代表它具备预测能力——其输入完全来自历史数据。可以把它看作一张事先画好的地图,而不是对价格将走哪条路的预报。
Q. 枢轴点在 1 小时图上有效吗?
日线枢轴常被应用于 1 分钟到 1 小时的日内图表,而 1 小时图比较适合偏波段的日内操作。不过在 1 小时图上,每周只会出现少数几次干净的价位互动,上文的 SOL 示例即是例证。若持仓周期更长,周线或月线枢轴通常能提供更相关的结构。
要点总结
- 枢轴点是机械推导出的价位——以前一时段的 P =(H + L + C)/ 3 为中枢,阻力与支撑由前一区间投射而来——因此使用相同设置的每位交易者,看到的都是同样的线。
- R2/S2 位于中枢之外一个完整区间处,R3/S3 位于 R1/S1 之外再一个区间处——而不是前高、前低之外一个区间。
- 中枢充当时段倾向线,信号来自价格在价位上的行为而非价位本身:被拒绝意味着守住,被接受意味着角色反转。
- 市场状态决定用法——在平衡市场中于外层价位逆势,在趋势市场中顺势交易其突破,并用趋势过滤器来区分这两种状态。
- 在所考察的 SOL/USDT 1 小时窗口中,中枢在 46 根 K 线上被触及,而 R2 只有 2 根,且两次 R1 突破都在一天内回落;这只是单一市场上的一个例证,并不构成优势存在的证据。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。