指标与交易方法词典 · K线形态进阶
光头光脚K线(Marubozu):规则、数据与用法
要点速览
- 光头光脚(Marubozu)是实体几乎覆盖整根K线波幅的蜡烛图——本文定义为实体至少占波幅的90%,且不小于1.0倍ATR。
- 传统解读为“持续形态”:从开盘到收盘,多空中的某一方完全主导了该周期。
- 在20个USDT永续合约(4小时级别,2024–2026)上汇总的1,538根光头光脚样本中,6根K线后价格沿原方向延续的比例仅为47.3%,低于约49.9%的基准值。
- 它最可靠的用途是描述性的:标记位移、界定失效位、用于风险与仓位计算——而不是预测下一步走势。
光头光脚(Marubozu)是一根几乎没有影线的K线。开盘价位于K线的一端极值,收盘价位于另一端,因此实体几乎覆盖了全部波幅。它在视觉上与十字星(Doji)完全相反:十字星代表犹豫,而光头光脚表示从周期的第一秒到最后一秒,价格都由同一方说了算。
交易者关注光头光脚有两个截然不同的理由,二者务必分开看待。描述性的理由——一根实体饱满、幅度大于平常的K线,是“位移(displacement)”最干净的标志,并且直接给出明确的价格水平——这一点经得起检验。预测性的理由——即民间流传的“光头光脚意味着趋势延续”——则远比教科书所说的要脆弱,下文的数据会说明这一点。
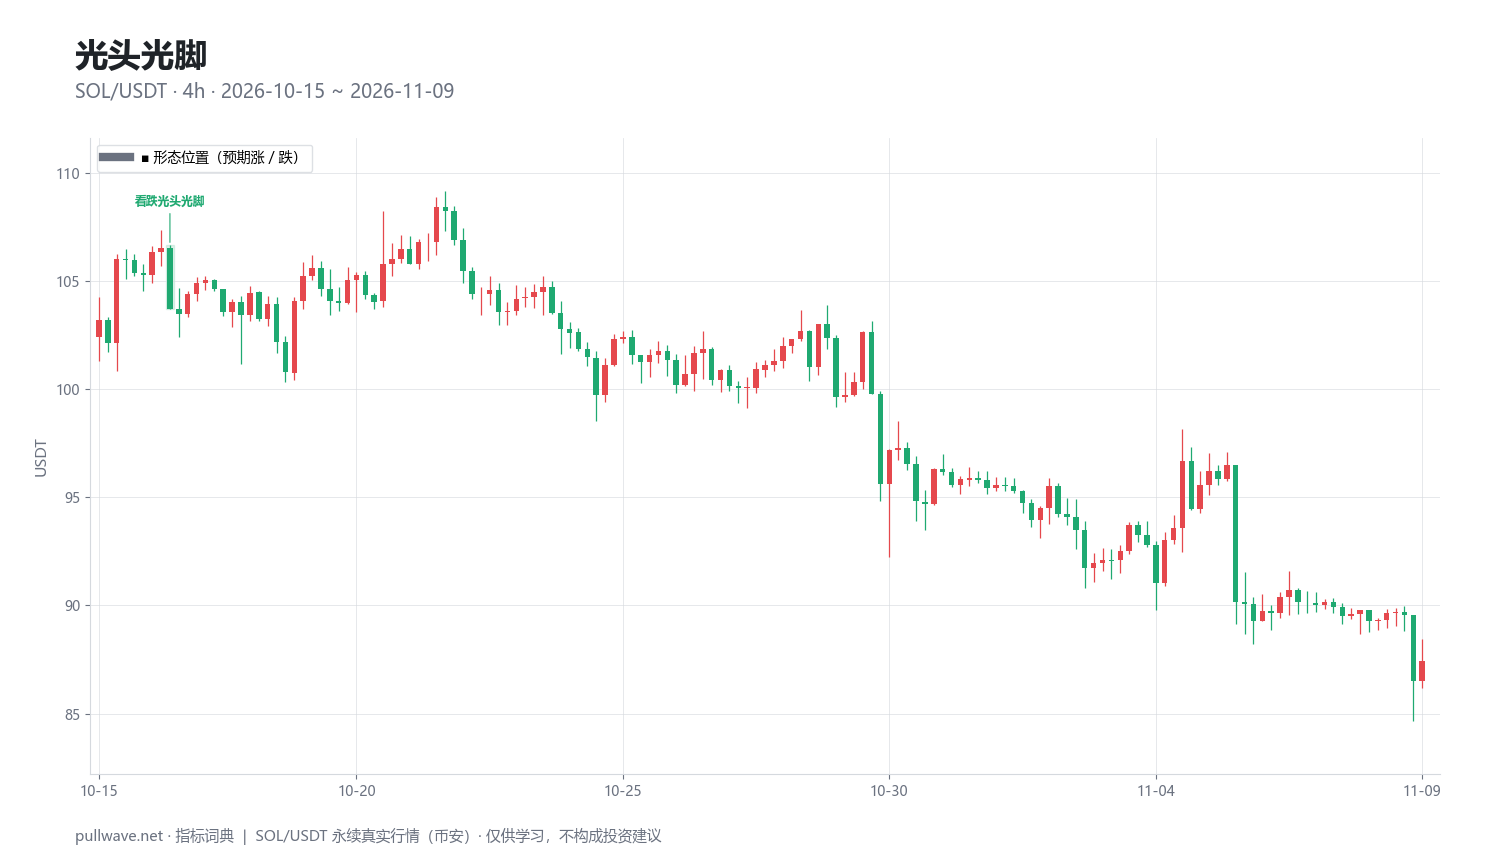
图1展示的是SOL/USDT的4小时K线,样本窗口内的每一根光头光脚都被框出并标注,看涨与看跌用不同颜色区分。注意它们出现的频率有多低,以及其中有几根并不出现在一段行情的起点,而是落在了末端。
什么是光头光脚与大阳大阴线?
“Marubozu”是日本蜡烛图术语,通常译作“光头”或“剃光头”——即一根把“头发”(影线)剪掉的K线。严格定义上,看涨光头光脚的开盘价恰好等于最低价、收盘价恰好等于最高价;看跌光头光脚则是开盘于最高价、收盘于最低价。在真实的7×24小时加密市场数据中,这种逐笔完美的形态几乎不会出现,因此实务上会设置一个容差:实体必须占到波幅的某个较高百分比。
“大阳大阴线(strong candle)”是更宽泛的一类:任何相对自身波幅、同时相对近期波动率都具有主导性实体的K线。如果整根K线的波幅只有平均真实波幅的十分之一,那么即使实体占比高达95%也毫无意义——什么都没发生,只不过是以直线的方式没发生。因此一个可用的定义需要两个条件:形态(实体 vs 波幅)与体量(实体 vs 近期波动率)。
经典文献还区分了若干不完整形式:两端都无影线的完整光头光脚、开盘端无影线的开盘光头光脚、收盘端无影线的收盘光头光脚。多数交易者最关注收盘型,因为收盘价才是周期结束时市场共同认可的价格。本文使用的90%实体规则并不区分这些变体,但在阅读早期资料时了解这一区别仍然有价值。
背后的逻辑(理论与历史)
蜡烛图起源于日本的大米市场,并由史蒂夫·尼森(Steve Nison)在西方推广开来。他1991年的著作《日本蜡烛图技术》引入了英语世界交易者至今仍在使用的大部分形态词汇,光头光脚也在其中。至于“本间宗久在18世纪发明蜡烛图”这一反复流传的故事,文献依据薄弱;把它当作民间传说即可,形态的价值应以它所描述的内容来判断。
光头光脚的逻辑是整个蜡烛图词汇中最简单的。影线代表被拒绝的价格:市场曾经成交到那里,又回来了。一根阳线没有上影线,意味着卖方从未——哪怕只是短暂地——把价格压回最终收盘价之下。这根K线就是整个周期内不间断、单向压力的记录。
由此得出的传统推论是“持续”——这一周期由谁主导,下一周期大概率仍由谁主导。这与本系列中大多数形态相反:吞没形态、孕线、早晨之星与黄昏之星、镊子线和针线(Pin Bar)都属于反转解读,而光头光脚说的是“此前的走势仍然有效”。这种不对称很重要,因为在一段已经走了很久的行情之后出现的巨大单向K线,既可能是最后的买方,也可能是最后的卖方——那是投降式交易,而非信念。
在“聪明钱(smart money)”的术语体系中,同一根K线被称为位移K线,连续若干根会形成那些方法所交易的三K线公允价值缺口(FVG)。观察对象完全相同,只是解释不同。作为背景参考,针对股票与期货市场蜡烛图形态的学术研究普遍发现:一旦计入交易成本,其预测性盈利能力微弱甚至不存在。这并不意味着形态无用——只是说明它们是对价格行为的描述,而非预测引擎。
如何计算
光头光脚不是一条平滑曲线,而是对每根K线做一次“通过或不通过”的判定。对每根K线:
- 计算波幅(range):最高价减最低价。若波幅为零则跳过该K线。
- 计算实体(body):收盘价与开盘价之差的绝对值。
- 计算实体占比:实体除以波幅。要求至少为0.90,即上下影线合计不超过10%。
- 在该K线的前一根K线上计算14周期Wilder平均真实波幅(ATR),使波动率标尺不包含被检验的这根K线本身。
- 要求实体至少达到1.0倍ATR。在4小时数据上,这意味着仅实体部分就要大致覆盖一根普通K线的全部波幅,且是单向、没有影线。
- 判定方向:收盘高于开盘为看涨,收盘低于开盘为看跌。预期方向即K线自身的颜色方向——这是一个持续形态。
``` range = high - low body = |close - open| body_ratio = body / range
TR_t = max(high_t - low_t, |high_t - close_{t-1}|, |low_t - close_{t-1}|) ATR_t = (ATR_{t-1} * 13 + TR_t) / 14 # Wilder 平滑, 14 周期
marubozu = (body_ratio >= 0.90) AND (body >= 1.0 * ATR_{t-1}) direction = bullish if close > open else bearish ```
两点说明。这里的ATR是Wilder在《技术交易系统新概念》(1978)中提出的版本,而非真实波幅的简单平均;其较慢的平滑正是作为标尺所需要的特性。另外,永续合约没有隔夜跳空,每根K线的开盘价基本等于前一根的收盘价——围绕跳空构建的经典定义无法直接移植到7×24小时市场。ATR过滤还意味着“强”是相对市场近期表现而言,而不是一个绝对的百分比。
默认参数与变体
| 参数 | 默认值 | 原因 | 常见变体 |
|---|---|---|---|
| 实体 / 波幅 | ≥ 90% | 容忍真实数据中的微小影线,排除有意义的拒绝 | 95%(更严格)、80%(更宽松) |
| 实体大小 | ≥ 1.0 × ATR(14) | 区分大幅波动与平静的直线漂移 | 1.5 × ATR、0.75 × ATR |
| ATR周期 | 14,Wilder | Wilder默认值;稳定且具适应性 | 20 或 50 |
| ATR参照K线 | 该K线之前的一根 | 防止K线抬高自己的标尺 | 包含当根(更容易通过) |
| 影线对称性 | 不要求 | 90%实体已限制影线总量 | 分别限制上下影线 |
| 时间级别 | 4小时 | 样本足够,又能过滤微观结构噪音 | 1小时(更嘈杂)、1日(样本极少) |
情境过滤器把问题从“是否出现了光头光脚?”变成“它是否出现在有意义的位置?”下文检验四个变体:
- 仅形态 —— 所有被识别到的出现,不加任何过滤。
- 加前期趋势 —— 收盘价须与上升或下降的20周期指数移动平均线(EMA)处于同一侧,即K线方向与局部趋势一致。
- 加前期趋势 + 成交量 —— 趋势条件且相对成交量(成交量除以自身20根均量)至少为1.2。
- 加前期趋势 + 摆动极值 —— 趋势条件且收盘价突破前20根K线的区间。
后两个变体都包含趋势条件,没有“仅成交量”这一列。一点实话:交易所的OHLCV成交量是每根K线的单一汇总值,并不区分买单与卖单。相对成交量只能说明这根K线比平时更活跃。
如何解读
先从最原始的陈述开始。看涨光头光脚表示:价格在接近最低点处开盘,从未有意义地跌破开盘价,并在接近最高点处收盘。看跌光头光脚则完全相反。这就是它的全部信息。
然后问三个情境问题。它出现在哪里? 一根突破多日区间的光头光脚,与一根打在垂直拉升第五段上的光头光脚,是完全不同的东西——一个是启动,一个是衰竭,形状却一样。它有多大? 加密市场中极大的单向K线往往来自永续合约的强平连环爆仓:强制平仓把价格推得更远,进而爆掉更多仓位;波动是真实的,但背后的“信念”是机械式的,这类走势经常被部分回补。接下来发生了什么? 如果一根光头光脚立刻被吸收——下一根K线回到它的区间内并在其中收盘——那它已经否定了自身的前提。
还要记住,光头光脚是一个时间级别的产物。一根4小时光头光脚由四根1小时K线组成,在更低级别的图上它们会显示出影线和双向交易。这个形态只存在于你所选择的分辨率上。
交易者如何使用
作为位移地图。 把实体饱满、超过1倍ATR的K线标出来,可以勾勒出市场在哪里果断移动、在哪里来回震荡;由光头光脚创造的摆动点往往是结构上重要的那些。这在任何市场环境下都有效,因为它不做任何预测;而一旦把“这根K线很果断”变成“所以下一根也会”,它就失效了。
作为失效位来源。 这根K线提供两个客观价格:行情启动的那个极值,以及实体的中点。它之所以有效,是因为这些价位对所有人都可见;它之所以失效,是因为明显的极值会吸引密集止损,而高杠杆市场经常会去扫掉这些止损。
作为突破确认。 许多交易者要求区间突破必须以完整实体收在边界之外,而不是仅用影线刺穿。这在波动率扩张的趋势环境中效果最好,在震荡中失效——同样的规则会产出一连串反转的假突破;而7×24小时的时钟也提供了大量盘口稀薄的时段,专门制造出实体饱满的假信号。
作为波动率与仓位输入。 1倍ATR的实体意味着结构性止损会很宽,因此在固定风险下仓位必须更小。把这根K线读作波动率事件而非方向信号,听起来不够精彩,却很可能是本文最有用的一条。
第五种用法恰恰相反:把出现在延伸行情极端处的光头光脚视为衰竭警告。下面的数据对这种解读的支持,反而多于教科书的解读。
真实SOL图表上的示例
图1是币安SOL/USDT永续合约,4小时K线,时间跨度为2026年4月23日至2026年11月9日——共1,200根K线,终点收盘价为87.44。规则共找出11根光头光脚:8根看涨、3根看跌,大约每一百根K线出现一次。下表列出其中10根,以及6根K线后(一天)和12根K线后(两天)的收盘价与原始涨跌幅:
| 日期(UTC) | 标签 | 收盘价 | 6根K线后 | 12根K线后 |
|---|---|---|---|---|
| 2026-05-14 12:00 | 看涨光头光脚 | 93.10 | −4.40% | −7.18% |
| 2026-06-03 04:00 | 看涨光头光脚 | 75.21 | −8.12% | −12.10% |
| 2026-06-11 00:00 | 看涨光头光脚 | 65.23 | +2.70% | +2.47% |
| 2026-06-14 20:00 | 看涨光头光脚 | 71.24 | +3.78% | +3.16% |
| 2026-06-24 12:00 | 看跌光头光脚 | 67.29 | −1.52% | +7.03% |
| 2026-08-20 04:00 | 看涨光头光脚 | 86.16 | +4.93% | +9.63% |
| 2026-09-18 16:00 | 看涨光头光脚 | 114.19 | −2.66% | −3.32% |
| 2026-09-21 08:00 | 看涨光头光脚 | 116.77 | +0.44% | +0.21% |
| 2026-10-02 00:00 | 看涨光头光脚 | 121.22 | −1.56% | −0.41% |
| 2026-10-16 12:00 | 看跌光头光脚 | 103.72 | −0.15% | −1.49% |
在全部11个事件中,有7个在观察周期内沿K线自身方向移动。请把它读作“结果混杂”,而不是“证据”——单一标的、单一窗口内的11个重叠事件什么也证明不了。真正的教训在于离散度:6根K线后的结果从+4.93%一直到−8.12%。表中最高的两个收盘价——9月18日的114.19和10月2日的121.22——在两个观察周期后都对应更低的价格。6月24日的那根看跌K线则说明观察期长短有多重要:6根K线后为−1.52%,12根K线后却是+7.03%。
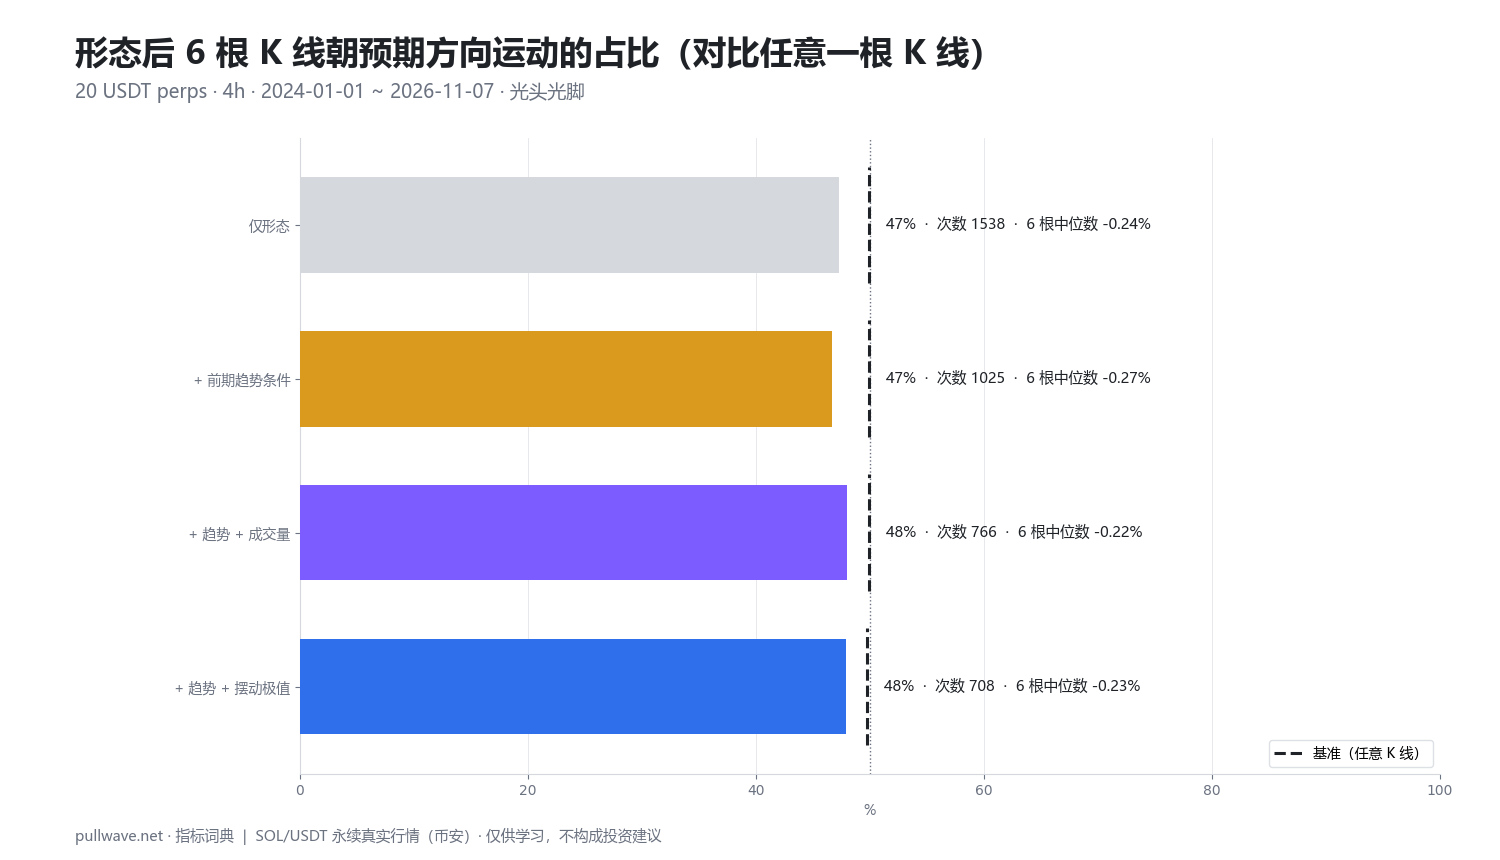
为了获得有意义的样本量,同一套规则被应用于20个流动性良好的USDT本位永续合约(BTC、ETH、SOL、BNB、XRP、DOGE、ADA、AVAX、LINK、DOT、LTC、TRX、ATOM、NEAR、APT、ARB、OP、SUI、INJ、FIL),4小时K线,时间跨度为2024年1月1日至2026年11月7日——约124,920根K线,其中包含1,538根光头光脚:873根看涨、665根看跌。图2将单纯形态及各情境变体与基准值进行对比,基准值即随机选取任意一根K线时,6根或12根K线后价格以某一方向收盘的比例。
| 变体 | n | 6根K线沿方向 | 基准 | 6根中位数 | 12根K线 | 基准 | 12根中位数 |
|---|---|---|---|---|---|---|---|
| 仅形态 | 1,538 | 47.3% | 49.9% | −0.24% | 47.6% | 49.9% | −0.19% |
| + 前期趋势(20 EMA) | 1,025 | 46.7% | 49.9% | −0.27% | 46.8% | 49.9% | −0.27% |
| + 趋势 + 成交量 ≥ 1.2× | 766 | 48.0% | 49.9% | −0.22% | 46.5% | 49.9% | −0.37% |
| + 趋势 + 突破20根区间 | 708 | 47.9% | 49.7% | −0.23% | 46.3% | 49.7% | −0.29% |
每一个变体都低于基准值。 单纯形态在6根K线后沿自身方向延续的比例为47.3%,而基准为49.9%,方向调整后的中位涨跌幅为−0.24%——中位情形实际上略微逆着持续解读漂移。要求与上升或下降的20周期EMA保持一致反而让结果更差。加入成交量条件把6根K线的数字提升到48.0%,却把12根K线的数字压到46.5%。
这里没有任何可以拿出来、哪怕只是当作假设的优势。如果说有什么的话,这种低于基准的一致性,是对“衰竭解读”的温和支持:在这组数据上,顺着趋势方向出现的大型单向K线,平均而言离一段行情的终点比起点更近。即便如此也要谨慎。事件相互重叠且未做去重;20个标的高度相关,一次爆仓连环清算就可能在同一小时内打出十几个“独立”样本;手续费、滑点与资金费率完全未计入,而在如此小的幅度上,成本足以淹没这点差异。阈值只是一种任意定义,结果会随时间级别、标的和周期而变化。这是一个关于如何诚实检验形态的示范,而不是最终裁决。
常见错误
- 事后偏见。 每一根引出大行情的光头光脚事后看都很明显;那些什么也没引出的则根本看不见。解药是机械化检测:先定义规则,找出所有实例,再去看。
- 忽视时间级别。 来回翻看六个时间级别,直到某一个显示出干净的完整实体,这叫“搜索到满意为止”。先选定与你持仓周期匹配的级别。
- 缺乏情境或确认。 原始形态的表现低于基准。光头光脚应当服务于你已有的交易论点——某个价位、某个趋势判断——而不是凭空制造一个。
- 逢出现必交易。 20个标的上汇总的1,538个事件,平均每个市场大约两周才出现一次,而且每次在扣除成本前的中位涨跌幅不到0.5%。
- 把幅度等同于信念。 永续合约上最大的单向K线往往是在稀薄盘口中的强制平仓,随后伴随部分回补。
- 忘记成交量是汇总值。 一根高成交量的光头光脚只说明那根K线很繁忙,而不是“买方人数超过卖方”。OHLCV无法告诉你这一点。
与其他工具结合
光头光脚放在检查清单里比当作触发器更有用:
| 检查项 | 问题 | 为何重要 |
|---|---|---|
| 位置 | 位于关键价位、区间边缘,还是半空中? | 半空中的强势K线信息量最少 |
| 趋势阶段 | 是行情的第一次位移,还是第五次? | 启动 vs 衰竭 |
| 相对ATR的大小 | 1倍ATR,还是3倍? | 极端K线往往由连环爆仓驱动 |
| 相对成交量 | 是否高于20根均量? | 反映参与度,而非方向 |
| 后续跟随 | 下一根K线能否守住实体之外? | 快速被吸收即否定前提 |
| 级别匹配 | 在与你持仓周期匹配的图上可见吗? | 防止挑拣数据 |
有用的搭配包括:用于仓位计算的ATR读数、用于趋势情境的20周期EMA(注意它在本文数据中并未改善结果)、用于定位的水平价位与前期区间,以及用于衡量参与度的相对成交量。在聪明钱语境下,同一根K线就是位移K线,并可能构成公允价值缺口的中间一段。在本系列中,光头光脚是十字星的对立面,并与锤子线和流星线、针线、吞没形态、孕线与内包线、早晨之星与黄昏之星、红三兵与黑三鸦、镊子线并列。
如果你想自己检验:先把精确规则写下来,包括实体占比、ATR倍数和ATR周期。在固定的时间级别、固定的窗口内扫描,记录每一次命中的日期、方向与情境标记,并在开始前就选定两个观察周期来记录结果,然后与同一窗口的基准值对比。最后,在让任何结论影响交易之前,扣除合理的手续费、滑点与资金费率。先固定规则才是关键的纪律——看到结果再去调阈值,永远能在那组数据上找到“看起来不错”的东西,而在下一组数据上几乎都不成立。
常见问题
Q. 什么是光头光脚K线?
光头光脚是一根影线极短或没有影线的K线,其实体几乎覆盖了从最高到最低的整个波幅。一个常用的操作性定义要求实体至少占波幅的90%,且大小不低于1.0倍ATR,从而保证这根K线既是单向的,也确实幅度可观。看涨光头光脚在接近最低点开盘、接近最高点收盘;看跌光头光脚则相反。
Q. 光头光脚是看涨还是看跌?
取决于它的颜色:绿色(阳线)光头光脚看涨,红色(阴线)看跌,传统解读是沿该方向延续。然而,在20个加密永续合约(4小时级别,2024–2026)上汇总的1,538根光头光脚样本中,6根K线后价格沿该方向延续的比例仅为47.3%,而基准约为49.9%。出现在一段延伸行情末端的强势K线,标记的可能是衰竭而非延续。
Q. 加密市场中光头光脚适用的最佳时间级别是什么?
不存在普遍最优的时间级别,因为这个形态本身就是你所选分辨率的产物——一根4小时光头光脚由四根各自带影线的1小时K线组成。更高级别产生的K线数量少得多,但结构意义更强;1小时及以下则会产生大量只反映清淡时段盘口噪音的样本。先选好与你持仓周期匹配的级别再去扫描,而不是扫描之后再选。
Q. 高成交量能确认光头光脚吗?
高相对成交量只告诉你这根K线比自身20根均量更繁忙;交易所成交量是一个汇总数字,不区分买卖方向。在汇总测试中,在趋势过滤之上再加入1.2倍相对成交量条件,把6根K线的延续比例提高到48.0%,但把12根K线的比例降到46.5%,两者仍低于基准。应把成交量当作解读时的情境,而非方向的确认。
Q. 光头光脚与吞没形态有什么区别?
光头光脚完全由它自身的形状定义——实体对波幅、实体对ATR——与前一根K线无关。吞没形态则是关系型的:当前实体必须覆盖前一根K线的实体,并被解读为反转信号。同一根大K线可能同时满足两者,这提醒我们形态标签之间是会重叠的。
Q. 光头光脚可以用来设置止损吗?
交易者常把该K线的反向极值或其中点当作失效位,因为这些价格客观且可见。需要警惕的是,明显的极值会吸引密集的止损单,而在高杠杆永续合约上,这些集群经常被扫掉。风险应由到失效位的距离和你的仓位大小来控制,而不是由价位看起来有多干净来决定。
要点总结
- 光头光脚是实体至少占波幅90%、且不低于1.0倍ATR的K线——从开盘到收盘的单向压力,几乎没有任何拒绝。
- 它的传统“持续”解读与本系列其他反转形态直接冲突;同一根K线可能适用两种解读,取决于它落在行情中的哪个位置。
- 在20个USDT永续合约4小时K线上汇总的1,538个样本中,6根K线后延续的比例为47.3%,而基准约为49.9%,并且每一个情境变体同样低于基准。
- 这些结果未计入手续费、滑点与资金费率,使用了相互重叠且高度相关的事件,并基于一组任意设定的阈值——它们示范的是一种检验方法,而非最终结论。
- 光头光脚持久的价值在于描述:它标记位移、界定清晰的失效位,并提示波动率已经扩张,因此仓位应当收缩。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。