指标与交易方法词典 · K线形态进阶
K线形态+趋势与成交量背景实测
要点速览
- 所谓"背景",就是在经典形态之上加三项机械化检验:形态之前存在反向走势、最后一根K线的相对成交量高于均值、形态出现在20根K线的摆动极值处。
- 在20个USDT永续合约、124,920根4小时K线上对六大反转形态族做合并测试,原始形态按预期方向兑现的比例与随机抽取一根K线几乎没有差别。
- 加入"前期趋势+成交量"双重过滤后,看涨形态6根K线后的胜率升至54.0%(n=1,506),看跌形态为53.2%(n=1,505),对应基准分别为48.9%和50.9%。
- 事件重叠、标的高度相关、未计交易成本以及阈值的任意性,意味着这些偏离只是有待你用自己的数据验证的假设,而非已被证实的优势。
K线形态就是由一到三根K线构成的图形:吞没(engulfing)、孕线(harami)、星线(star)、镊子线(tweezer)、针形线(pin bar)。单独看,这个图形只是在描述过去几个小时的行情长什么样。所谓"背景(context)",是指在图形通过若干机械化检验之前,拒绝把它称为信号:此前价格是否真的朝着与形态主张相反的方向走过?最后一根K线是否比它自己近期的平均水平更活跃?形态是出现在近期区间的边缘,还是埋在区间中部?
交易者之所以在意这一点,是因为原始形态实在太常见了。在4小时加密货币图表上,单个品种一周就能找到好几个——这恰恰说明单凭一个形态几乎说明不了什么。本页是K线系列的收官篇:先精确给出过滤规则,再用约125,000根4小时K线做合并测试,看看这些过滤条件是否真的改变了数据——以及其中有多少变化很可能只是噪音。
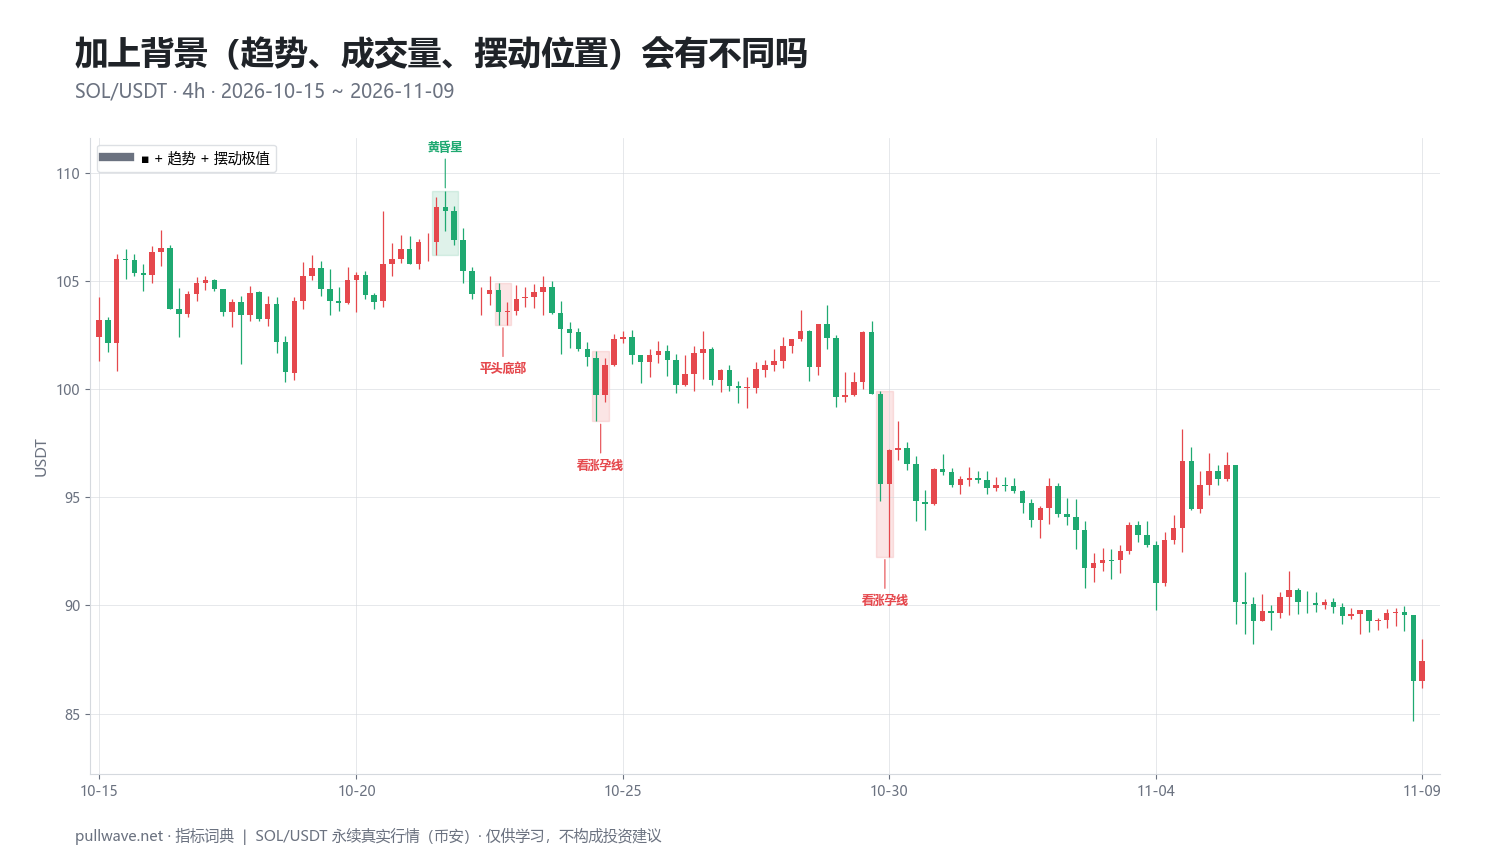
图1展示的是SOL/USDT永续合约4小时K线,时间从2026年4月23日到2026年11月9日,图中只标注了同时满足"前期趋势条件"和"摆动极值位置"的反转形态。请注意,1,200根K线上能存活下来的标记有多么稀少,而且它们还成簇出现:背景过滤在本质上就是一门"大量丢弃信号"的功课。
什么是带趋势与成交量背景的K线形态
它不是一个新指标,而是施加在既有形态上的一套纪律:检测到一个形态后,记录它所主张的方向,然后要求周围的K线为这个方向提供支持,之后这个形态才算一次值得记录的观测。
本页通篇使用三个背景条件:
- 前期趋势。 反转形态必须有东西可以反转。形态第一根K线之前的6根K线,必须朝着与形态预期方向相反的方向走出至少 1.5 × ATR(14) 的幅度。
- 相对成交量。 形态最后一根K线的成交量,必须至少达到它自身20根K线平均成交量的1.2倍。
- 摆动极值位置。 形态必须创出前20根K线的最低价(看涨形态)或最高价(看跌形态)。
"预期方向"就是形态所主张的方向:对反转形态而言,即与前期走势相反。本页合并测试的六个形态族为:吞没、孕线、早晨之星/黄昏之星、红三兵/三只乌鸦、镊子线和针形线。像光头光脚线(marubozu)这类持续形态则使用调整后的条件(用收盘价位于上升或下降的20周期指数移动平均线(EMA)同一侧,代替反向走势;用收盘价突破前20根K线区间,代替摆动高低点)。
动笔之前先说一句老实话:交易所的OHLCV成交量是整个市场的汇总数字,它不是买方与卖方的拆分——每一张成交的合约都同时有买有卖。相对成交量只能告诉你,这根K线比它自己近期的常态更活跃。
背后的理念(理论与历史)
K线图进入西方交易者视野,主要得益于史蒂夫·尼森(Steve Nison)1991年的著作《日本蜡烛图技术》,该书为英语读者系统化整理了这些图形及其名称。关于18世纪大米商人本间宗久发明这些形态的说法流传甚广,但史料依据薄弱;把它当作民间传说而非史实更为稳妥。
支持"看背景"的理论论证简单而合理。横盘震荡中部出现的看涨吞没,只不过是两根K线而已。同样的图形,如果出现在一轮急跌之后、伴随大量参与、且处于最近数日的最低价位置,那它就可以合理地被解读为卖方力竭并被承接。形态提供的是图形;趋势、成交量和位置提供的是故事。没有故事的图形,只是顶着日文名字的噪音。
这个故事在加密市场的版本涉及杠杆。永续合约市场7×24小时运行、没有隔夜跳空,而爆仓连环清算恰恰会产生背景条件试图捕捉的那种K线:针对拥挤一侧的延伸性走势、强平单涌入时的成交量尖峰,以及一个无人长时间防守的价格留下的影线。这根影线究竟标记了一个持久的低点,还是仅仅一次喘息,仍是未解之问。
关于学术研究,有必要说得直白些。针对股票和期货的研究普遍发现,一旦计入交易成本,K线形态的盈利性预测能力微弱甚至为零。Marshall、Young与Rose在《Journal of Banking & Finance》(2006)上对道琼斯成分股测试了K线策略,结论是对投资者没有价值;Fock、Klein与Zwergel在2005年用日内期货数据也得到了类似结论。加密市场是一个微观结构不同的市场,这些结果不会自动适用——但把它们当作出发时的先验判断是合适的。
如何计算
下面的步骤正是生成示例部分那些数字的流程。没有任何参数是在看到结果之后再调的。
- 检测形态:在4小时K线上识别形态,并记录三项信息:首根K线的序号、末根K线的序号,以及它预期的方向(+1向上,−1向下)。
- 测量波动率:使用14周期的Wilder平均真实波幅(ATR),取形态开始之前那根K线的值,这样形态自身的波幅就不会把标尺撑大。
- 执行前期趋势检验:比较形态前一根K线的收盘价与再往前6根K线的收盘价。对看涨形态,该差值必须小于等于 −1.5 × ATR;对看跌形态,必须大于等于 +1.5 × ATR。
- 执行成交量检验:用最后一根K线的成交量除以截至该根K线的20根K线平均成交量,比值必须大于等于1.2。
- 执行位置检验:形态的最低价(看涨)必须是前20根K线中的最低值,或其最高价(看跌)为最高值。
- 测量结果:将形态最后一根K线之后第6根和第12根K线的收盘价与该K线收盘价对比,并带上方向符号,使正值始终代表"按形态预期的方向"。
- 与基准对比:在同一时间窗内随机抽取任意一根K线,按看涨与看跌样本数加权,计算同样的比例。没有这一步,52%的命中率毫无意义。
``` d = +1 (bullish pattern) or -1 (bearish pattern) f, L = index of first and last candle of the pattern
ATR = Wilder_ATR(14) at bar f-1 move = close[f-1] - close[f-7] # the 6 bars before the pattern trend_ok = (d == +1 and move <= -1.5ATR) or (d == -1 and move >= +1.5ATR)
relvol = volume[L] / mean(volume[L-19 .. L]) vol_ok = relvol >= 1.2
swing_ok = (d == +1 and min(low[f..L]) == min(low[f-20..L])) or (d == -1 and max(high[f..L]) == max(high[f-20..L]))
ret6 = d * (close[L+6] - close[L]) / close[L] * 100 ret12 = d * (close[L+12] - close[L]) / close[L] * 100 hit = ret6 > 0 ```
后文报告的四个变体是:仅形态(所有检测到的实例)、加前期趋势、前期趋势且成交量、前期趋势且摆动极值。成交量变体与位置变体始终包含趋势条件;没有"仅摆动极值"这一列。
默认参数与变体
| 参数 | 本页默认 | 理由 | 常见变体 |
|---|---|---|---|
| 周期 | 4小时 | K线数量足够保证样本量,同时足够慢以过滤微观结构噪音 | 1小时用于活跃交易,1日用于波段 |
| ATR | Wilder ATR(14),取形态前一根K线 | 14是Wilder的标准回看长度;在形态之前测量以保持独立性 | ATR(10)或ATR(20);也有人用已实现波动率 |
| 前期走势回看 | 6根K线(4小时周期上为一天) | 反转需要的是新近的走势,而非一个月前的 | 3–10根;或改用EMA斜率条件 |
| 前期走势幅度 | ≥ 1.5 × ATR | 足够大以排除漂移,又足够小以留下可用样本 | 1.0 × ATR(更宽松、信号更多),2.5 × ATR(更严格) |
| 成交量均值 | 20根K线 | 4小时周期上约三天;稳定而不过时 | 10、30或50根 |
| 相对成交量阈值 | ≥ 1.2 | 代表"比平时略忙",而非每月一遇的尖峰 | 1.5或2.0,筛出更罕见、幅度更大的事件 |
| 摆动窗口 | 前20根K线 | 定义"近期区间的边缘" | 10根(局部),50根(结构性) |
| 结果考察期 | 6根与12根K线 | 4小时周期上为一天和两天;固定考察期可避免隐含的离场规则 | 任意考察期;或基于ATR的目标与止损 |
上述每一个数字都是任意的选择。放宽ATR阈值,样本变大但过滤变弱;收紧成交量阈值,三年里可能只剩几百个事件,少到无法判断任何事情。这种敏感性本身就是教训:如果某个结果只在相对成交量≥1.2时出现、到1.3就消失,那它从来就不是一个结果。
加密市场还强制要求一项改造。为股票市场编写的经典形态定义依赖隔夜跳空——早晨之星要求"先向下跳空、再向上跳空"。永续合约连续交易,每根K线基本上都在上一根收盘价附近开盘。实务中跳空要求被替换为容差:开盘价必须接近前一根收盘价,同时星线的实体与两侧实体要有明显分离。
如何解读
按以下顺序阅读,一旦某个条件不满足就立即停止:
- 这是什么形态,它主张什么? 在看任何其他东西之前,先说出形态名称及其预期方向。
- 有东西可反转吗? 若此前没有相对ATR而言具有意义的反向走势,反转形态就无从发力。
- 它在哪里? 处于20根K线的极值位置,还是埋在一个每三根K线就能凑出一个图形的震荡区间里?
- 最后一根K线有多活跃? 相对成交量高于其20根K线均值说明有参与度;低于均值则说明图形是在清淡成交中形成的。
- 更高周期在做什么? 在一个干净的日线下跌趋势中出现的看涨反转,无论4小时K线看起来如何,都是一笔逆势押注。
| 检查项 | 通过条件 | 不通过意味着什么 |
|---|---|---|
| 形态检测 | 满足机械化定义,而非"看起来像" | 你是在用眼睛做图形匹配 |
| 前期走势 | 6根K线内与预期方向相反达 ≥ 1.5 × ATR | 无物可反转;很可能是区间噪音 |
| 位置 | 20根K线的最低价/最高价 | 区间中部的图形,信息量低 |
| 相对成交量 | 最后一根K线 ≥ 其20根K线均值的1.2倍 | 在清淡成交中形成 |
| 更高周期 | 没有对抗明显的更大趋势 | 承担逆势风险 |
| 失效条件 | 一个能宣告该想法错误的价格水平 | 没有计划,只有图形 |
对一个完全合格的形态,诚实的解读是很克制的:"一轮反向走势在局部极值处、伴随高于平均的参与度而停滞。"这是描述,不是预测。
交易者如何使用
1. 当作信号削减器,而非信号生成器。 背景条件最主要的实际作用,是删掉绝大多数实例。少而记录完备的观测,比几百条模糊的记录更容易被诚实地复盘。当你的问题是过度交易时,这招有效;但如果你仅仅因为存活下来的信号稀少就把它们当作高概率交易,那就失效了。
2. 用于结构与失效位。 位于20根K线极值处的合格形态,给出了一个必须守住才能维持该解读的具体价格——即形态的最低价或最高价,通常还要按ATR的一个比例向外放宽,因为加密市场的影线常常过冲。这可以说是K线最经久耐用的用途:它们标记水平位。但当形态之后波动率扩张、原本合理的失效位落入正常噪音之内时,这一用法就失效了。
3. 作为既有论点的确认。 如果某个价格水平、某个趋势过滤器或某个资金费率极值早已引起你的注意,那么一个合格形态就是带有明确失效位的择时提示。当形态与更高周期一致时效果最好;在价格反复穿越该水平、一天之内双向都能产生合格形态的震荡行情中则会失效。
4. 作为研究日志。 这是最值得你花时间的用法,测试配方也很简单:
- 在观察之前把规则写下来:形态定义、阈值、考察期。
- 在你实际交易的品种和周期上记录每一次出现——包括那些你本来会跳过的。
- 记录市场、周期、日期、通过了哪些背景标记,以及固定考察期的结果。
- 计入成本:双向吃单手续费、现实的滑点,以及永续合约跨越资金费结算时间点时的资金费。
- 与同一时间窗内随机K线的基准比例作比较,而不是与你记得的那两个例子比较。
- 跑满一个月以上,然后自问:这个样本是否大到足以把你的结果与偶然区分开?
真实SOL图表上的示例
先看合并测试,因为单张图表回答不了这个问题。在20个流动性充足的USDT本位永续合约(BTC、ETH、SOL、BNB、XRP、DOGE、ADA、AVAX、LINK、DOT、LTC、TRX、ATOM、NEAR、APT、ARB、OP、SUI、INJ、FIL)的4小时K线上检测六个反转形态族——2024年1月1日至2026年11月7日共124,920根K线。不计手续费、不计滑点、无交易规则;重叠事件未做去重。
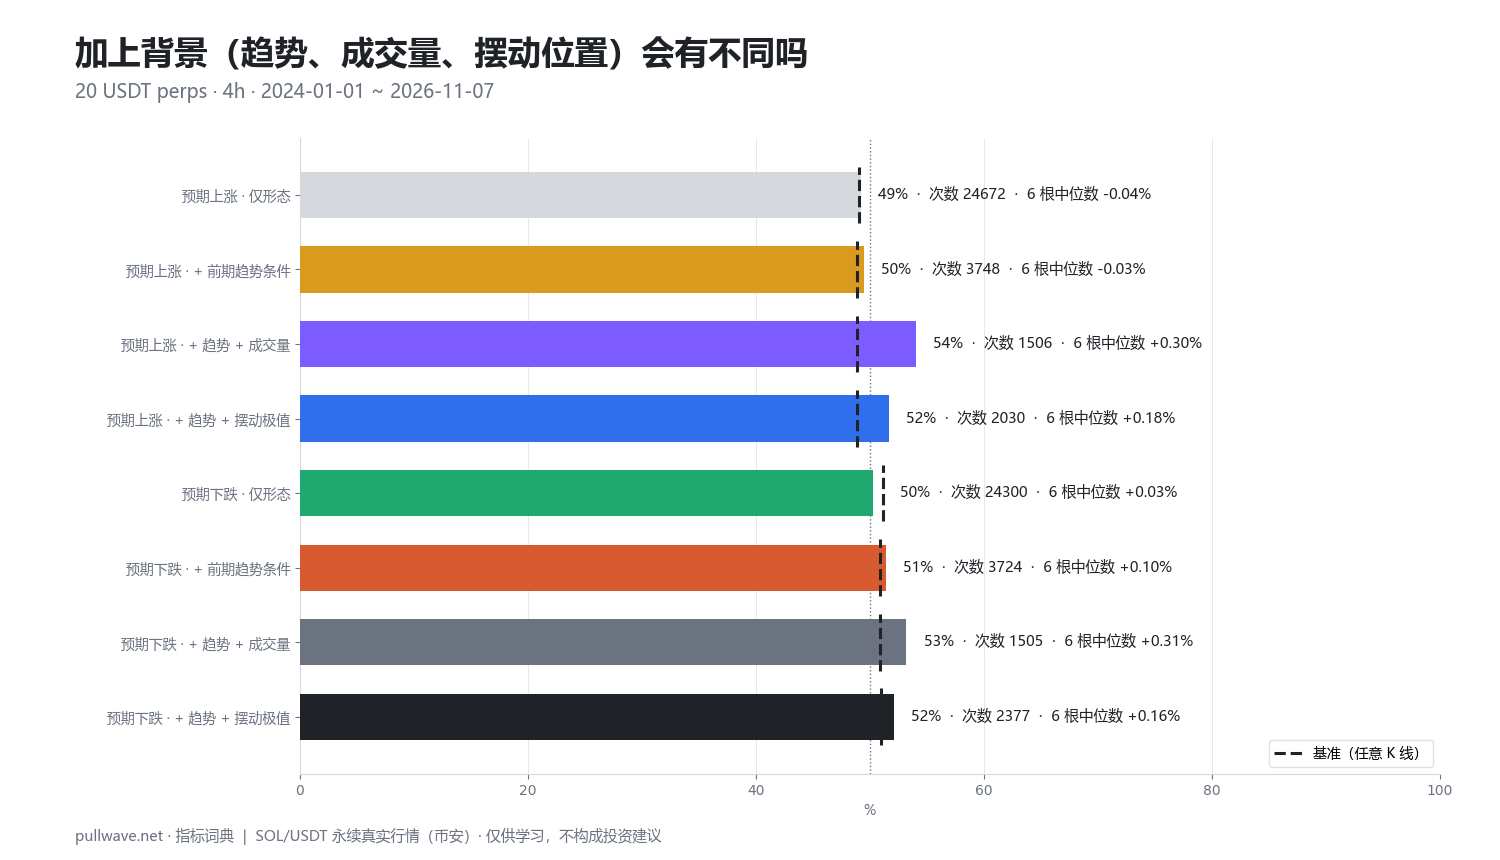
图2分别针对看涨预期与看跌预期的形态,展示各变体下6根K线后按预期方向收盘的比例,虚线为随机抽取一根K线的基准。
看涨预期形态(看涨反转)
| 变体 | n | 6根K线后按预期方向 | 基准 | 6根K线涨跌中位数 | 12根K线 |
|---|---|---|---|---|---|
| 仅形态 | 24,672 | 49.2% | 49.0% | −0.04% | 48.1% |
| + 前期趋势 | 3,748 | 49.5% | 48.9% | −0.03% | 48.9% |
| + 趋势 + 成交量 | 1,506 | 54.0% | 48.9% | +0.30% | 51.4% |
| + 趋势 + 摆动极值 | 2,030 | 51.7% | 48.9% | +0.18% | 49.7% |
看跌预期形态(看跌反转)
| 变体 | n | 6根K线后按预期方向 | 基准 | 6根K线涨跌中位数 | 12根K线 |
|---|---|---|---|---|---|
| 仅形态 | 24,300 | 50.3% | 51.1% | +0.03% | 51.9% |
| + 前期趋势 | 3,724 | 51.4% | 50.9% | +0.10% | 52.2% |
| + 趋势 + 成交量 | 1,505 | 53.2% | 50.9% | +0.31% | 52.8% |
| + 趋势 + 摆动极值 | 2,377 | 52.1% | 51.0% | +0.16% | 52.2% |
逐个过滤条件来读。原始形态是个"非事件":看涨图形49.2%对基准49.0%,看跌图形50.3%对基准51.1%——在这个随机K线略微向下漂移的窗口里,看跌形态的表现甚至还不如在随机K线上抛硬币。单独加上前期趋势条件会砍掉约85%的样本(24,672 → 3,748,24,300 → 3,724),而数字几乎没动:49.5%和51.4%,涨跌中位数分别为−0.03%和+0.10%。
唯一能拉开可见差距的一步是加入成交量条件:看涨预期形态54.0%对基准48.9%(高出5.1个百分点,n=1,506),看跌预期形态53.2%对50.9%(高出2.3个百分点,n=1,505)。摆动极值条件居中,为51.7%和52.1%。涨跌中位数升至+0.30%和+0.31%——确实存在,但只是典型4小时ATR的一小部分,而且这还是在任何手续费、滑点或资金费之前。
接下来是比表格本身更重要的告诫。当n ≈ 1,500时,比例的标准误约为1.3个百分点,所以+5.1看起来很大——但问题在于,这个样本并不是1,500次独立实验。事件之间彼此重叠(同一批K线会出现在多个形态中),20个标的高度相关,因此一次全市场范围的爆仓就能同时制造出十几个"独立"案例;而且12根K线那一列这里没有报告基准,只能与自身比较。如果有效独立样本只有几百次行情,那这点偏离就贴近噪音带了。阈值也只是一种任意定义:把1.5改成2.0,或把1.2改成1.5,数字就会变。
图1中的SOL图表在人眼尺度上说明了同一件事。从2026年4月23日到2026年11月9日的1,200根4小时K线中——最后收盘价为87.44——有26个形态同时满足趋势条件与摆动极值条件,其中15个(15/26)在固定考察期后朝形态方向收盘。其中十个事件:
- 2026-09-06 12:00 — 镊子顶,价位105.70 → 6根K线后 −2.35%,12根后 −1.37%(符合方向)
- 2026-09-18 20:00 — 看跌孕线,价位112.73 → −1.50% / −1.45%(符合方向)
- 2026-09-18 20:00 — 镊子顶,价位112.73 → −1.50% / −1.45%(同一根K线,被重复计了一次)
- 2026-10-08 16:00 — 看涨孕线,价位109.08 → −0.58% / +1.23%
- 2026-10-08 16:00 — 看涨针形线,价位109.08 → −0.58% / +1.23%(又是同一根K线)
- 2026-10-12 08:00 — 看跌吞没,价位110.96 → −4.35% / −3.47%(符合方向)
- 2026-10-21 20:00 — 黄昏之星,价位106.90 → −3.07% / −3.84%(符合方向)
- 2026-10-22 20:00 — 镊子底,价位103.62 → −0.80% / −1.24%(与方向相反)
- 2026-10-24 16:00 — 看涨孕线,价位101.11 → +0.64% / −0.67%(6根K线符合,12根不符合)
- 2026-10-30 00:00 — 看涨孕线,价位97.19 → −1.06% / −1.68%(与方向相反)
有两点格外突出。重复的时间戳说明重叠如何虚增样本数量——在这份短名单里,一根4小时K线就两次制造出两个"信号"。另外,在下跌市中的看跌形态大多按自己的方向兑现,而同一轮下跌中的看涨形态大多没有:9月至10月从112.73跌到87.44的滑坡,淹没了这些图形。这是市场状态(regime)效应,不是形态效应——这恰恰说明为什么单张图表在任何方向上都证明不了什么。
常见错误
- 事后选择偏差。 在一张打印出来的图上,每一次反转的转折点都有一个形态。你看不到的,是在价格继续原方向运行的几十个位置上同样存在的形态。只有包含失败案例的完整日志才能回答这个问题。
- 每次出现都交易。 原始形态不断触发。没有背景条件,一张4小时加密图表几乎每天都能给你一个可反应的对象,这条路通向频繁换手而非信息。
- 忽略周期与市场差异。 4小时永续合约上的结果,对5分钟图或订单簿稀薄的现货山寨币毫无发言权。形态统计不可移植。
- 把成交量混同为买入或卖出。 相对成交量≥1.2只意味着这根K线比它自己近期的均值更活跃。OHLCV数据里没有任何信息能告诉你是买方还是卖方占主导。
- 重复计数。 镊子线、孕线和针形线经常标记同一根K线。把它们当作彼此独立的确认,只是把一个事件数了三遍。
- 忘记成本与资金费。 +0.30%的涨跌中位数经不起随意的执行。双向吃单手续费、点差、快速K线上的滑点以及永续合约的资金费,都会先从这个数字里扣走。
- 看到结果后再挪动阈值。 反复调整ATR倍数或成交量门槛直到表格好看,那是曲线拟合,不是研究。
- 对"已确认"的信号过度加杠杆。 高出基准几个百分点——就算是真的——也撑不起一根一倍ATR的影线就能爆仓的仓位。加密市场的影线经常超出形态自身波幅所暗示的范围。
与其他工具的结合
背景过滤本身就是一种组合,所以要按层次思考,而不是再堆更多图形。更高周期上的趋势过滤器(如20或50周期EMA)能告诉你,某个反转形态是顺着还是逆着更大的资金流向;许多交易者只在更高周期并非处于干净下跌时才考虑看涨形态,反之亦然。
ATR身兼两职:既设定前期走势的阈值,也决定失效距离的大小,使止损落在4小时正常噪音之外而非之内。横向结构——前期摆动高低点、可见的高成交量价位——比20根K线极值更精确地回答位置问题,后者只是"区间边缘"的粗略代理。
动量工具提供的是另一类证据。相对强弱指数(RSI)处于极值读数,或相对于形态自身高低点出现背离,都是来自另一套构造的信息,而不是又一个K线图形。在永续合约上,资金费率(funding rate)和未平仓合约量(open interest)可以标示出那种拥挤的持仓结构——它正是爆仓驱动型影线得以产生的前提。
最后,本页是整个系列的收官篇。如果你想了解每个形态族背后的机械化定义,关于吞没线、孕线与内包线、早晨之星与黄昏之星、红三兵与三只乌鸦、镊子线、光头光脚线和针形线的专题页讲得更深入;而关于单根K线解读、十字星以及锤子线/流星线的页面,则覆盖了多根K线形态赖以构建的单根K线词汇。
常见问题
Q. K线形态在加密市场有效吗?
在上文描述的合并测试中——2024年1月至2026年11月、20个USDT永续合约上的124,920根4小时K线——原始反转形态在6根K线后按预期方向兑现的比例为49.2%(看涨)和50.3%(看跌),对应随机抽取一根K线的基准为49.0%和51.1%。在计入成本之前,这与"毫无作用"无法区分。针对股票和期货的学术研究通常也得出类似结论。
Q. 加入成交量确认能改善K线形态吗?
在本次测试中,它带来的变化最大:把前期趋势条件与最后一根K线相对成交量至少1.2相结合,看涨预期形态为54.0%(n=1,506),看跌预期形态为53.2%(n=1,505),对应基准为48.9%和50.9%。6根K线的涨跌中位数升至+0.30%和+0.31%。由于事件彼此重叠、20个标的相互关联,有效样本比n所显示的更小,因此请把它当作有待检验的假设,而不是已被证明的优势。
Q. K线确认应该用多大的相对成交量阈值?
这里的测试用的是成交量除以其自身20根K线均值,阈值为1.2,意思就是"比平时忙20%"。1.5或2.0这类更高阈值会筛出更罕见、更戏剧化的K线,但样本会迅速缩水,而只在某一个特定门槛上才出现的结果通常是噪音。无论你选什么,都要在测量之前先定下来。
Q. 加密市场里K线形态最适合用哪个周期?
没有放之四海皆准的答案,但更高周期给出的实例更少、更干净,信号与微观结构噪音的比例也更好。这里之所以使用4小时图,是因为它能产生足够多的事件以保证有意义的样本量,同时又足够慢,不至于让交易所的一次抖动就制造出一个形态。结果不能跨周期移植,所以要在你真正交易的周期上做测试。
Q. 为什么K线形态在历史图表上看起来那么可靠?
因为你是盯着转折点去找它们的。扫视一张已完成的图表时,你的视线会落在反转处并在那里找到图形,而那些出现在趋势延续之前的同样图形则是隐形的。机械化检测加上固定的结果考察期可以消除这种偏差——这正是为什么检测出来的命中率接近50%,而肉眼看到的感觉要高得多。
Q. 我该如何自己测试一个K线形态?
先把检测规则和阈值写下来,然后在你的市场和周期上记录至少一个月内的每一次出现——包括那些你本来会跳过的。记录通过了哪些背景标记、固定K线数之后的结果,以及包含手续费、滑点和永续资金费在内的现实成本。把结果与同一窗口内随机K线的基准比例作比较,而不是与你记得的那些例子比较。
要点总结
- 背景就是对经典形态施加的三项机械化检验:6根K线内至少1.5 × ATR的反向走势、最后一根K线相对成交量至少1.2,以及形态出现在20根K线的摆动极值处。
- 在合并的4小时测试中,原始形态几乎与基准完全一致;单独使用前期趋势过滤会砍掉约85%的样本,却没有实质性改变命中率。
- 趋势加成交量是唯一产生可见偏离的组合——看涨预期54.0%、看跌预期53.2%,对应基准48.9%和50.9%,6根K线涨跌中位数为+0.30%和+0.31%。
- 事件重叠、标的相关、未计手续费与滑点及资金费,再加上阈值的任意性,意味着高出基准几个百分点只是一条研究线索,而不是优势。
- K线最站得住脚的用途是:词汇、结构与失效价位——以及一份以基准(而非印象深刻的图表)为评判标准的、有纪律的记录日志。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。