指标与交易方法词典 · 聪明钱概念(SMC/ICT)
ICT杀伤区与交易时段详解(加密货币)
要点速览
- 杀伤区(Kill Zone)是固定的日内时间窗口,ICT框架认为流动性猎取和日内反转最可能发生在这些时段——它是“什么时候看盘”的过滤器,不是交易信号。
- 常被引用的四个窗口是亚洲、伦敦、纽约和伦敦收盘时段,通常以纽约时间报价,并随美国夏令时在UTC中整体前移一小时。
- 在119天的SOL/USDT 1小时数据中,纽约窗口以12.5%的时间占比承载了19.7%的成交量,而伦敦窗口在成交量和波幅两项上均低于全天平均。
- 同一样本中,伦敦窗口在63.9%的交易日穿越了亚洲区间的高点或低点——这衡量的是区间何时被打破,而不是任何策略是否盈利。
杀伤区(Kill Zone)是时间窗口,不是价格位置。这个概念通过“ICT”教材和更广泛的聪明钱概念(Smart Money Concepts, SMC)社区传播开来:日内的流动性猎取、反转以及当天最大的行情扩张,往往集中在少数几个可预测的小时里——主要围绕伦敦和纽约时段——而交易者在这些时段之外最好什么都不做。
对加密货币交易者来说,这乍听起来有点怪:市场从不收盘,没有开盘钟,也没有周末跳空。但真正在交易的人总归生活在某个时区,推动大额资金流动的仍然遵循欧洲和美国的工作时间。本页会讲清楚这些窗口具体是什么、如何正确地按UTC标注、一份真实的SOL小时数据究竟显示了什么,以及这些结论的边界在哪里。
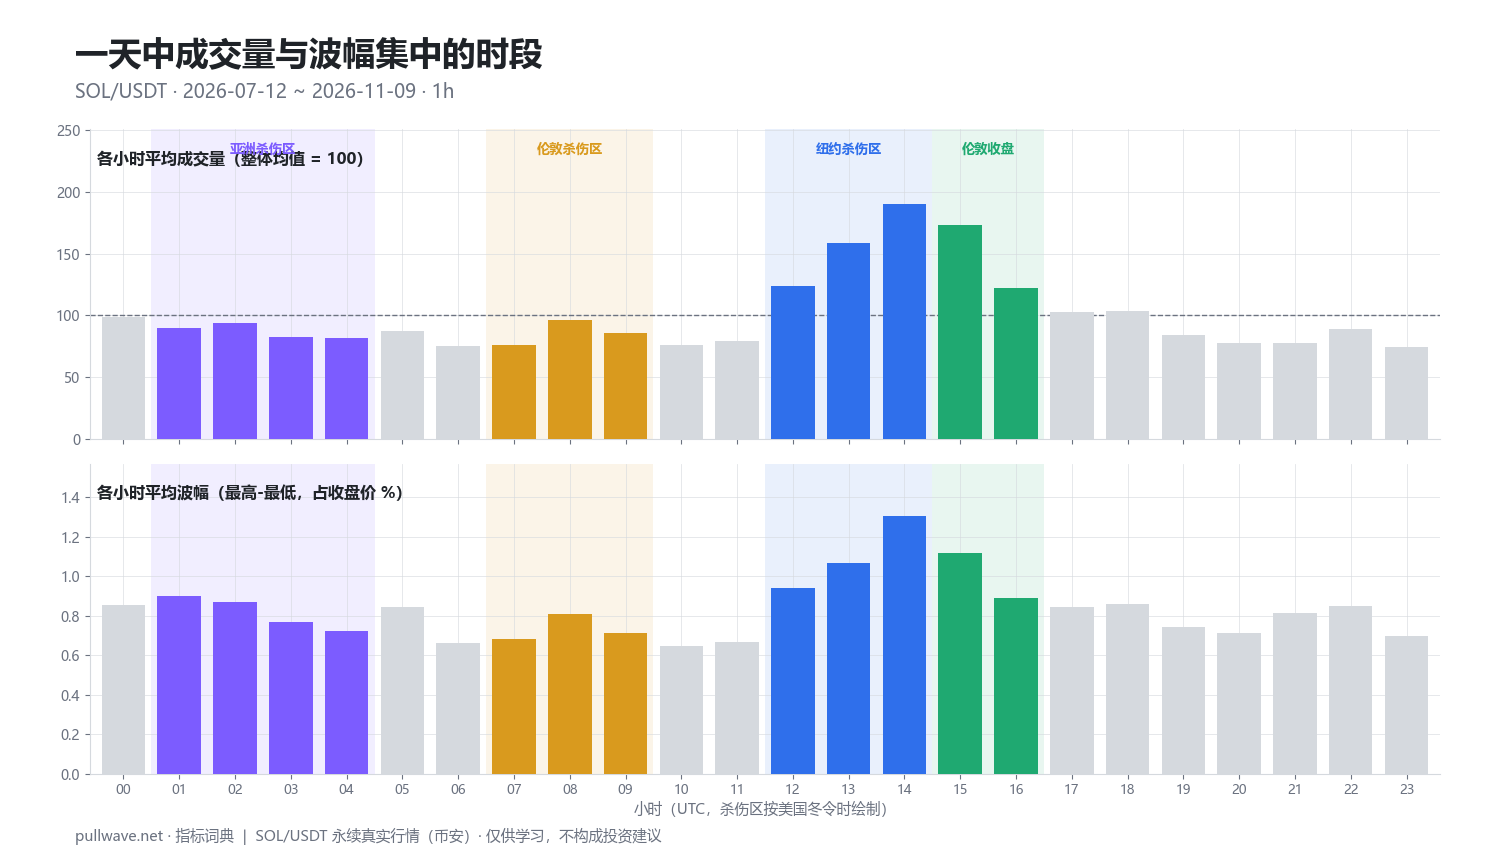
图1是你在相信任何关于交易时段的说法之前都应该先看的基础证据:按UTC小时拆分的平均成交量(以全天各小时均值=100做指数化)和平均K线波幅(占收盘价的百分比),样本约为120天的SOL/USDT 1小时K线,四个杀伤区窗口以阴影标出。
什么是杀伤区与交易时段
杀伤区是一段固定的钟表时间。按照该框架的说法,在这段时间内价格更可能扫过一个显眼的高点或低点、随后反转,并走出定义当天其余走势的那一波行情。至于你交易什么形态、用哪个价位——这些都来自工具箱里的其他工具。杀伤区只回答什么时候。
最常被引用的有四个窗口。它们通常以纽约时间报价,而这正是混乱的最大来源:纽约时间一年变动两次,UTC不会。
- 亚洲杀伤区 —— 约纽约时间 20:00–00:00
- 伦敦杀伤区 —— 约纽约时间 02:00–05:00
- 纽约杀伤区 —— 约纽约时间 07:00–10:00
- 伦敦收盘杀伤区 —— 约纽约时间 10:00–12:00
不同来源在两端会有一小时左右的差异,有些老师用纽约时间 07:00–09:00 的两小时开盘窗口而不是三小时。把边界当作软性的就好。真正有用的内容是“伦敦开盘前后的几小时、美国上午的几小时,以及伦敦头寸平仓的那一两个小时”,而不是精确到分钟。
第二个常驻概念是亚洲区间(Asian Range):隔夜清淡时段形成的高点和低点,被视为显而易见的挂单流动性池,欧洲或美国时段可能会去穿越它。注意:亚洲区间盒子和亚洲杀伤区不是一回事——盒子通常覆盖整个隔夜时段,而杀伤区是其中更窄的一段。
背后的逻辑(理论与来源)
杀伤区这套词汇来自 Michael J. Huddleston 发布的ICT教材,大约从2010年代中期起主要通过线上视频传播。和聪明钱概念的其余词汇一样,不同老师、不同时期的定义都有漂移;并不存在唯一的权威规范,你会在不同课程里看到不同的小时区间。
在这些较新的标签之下,是一个更古老、也有更充分文献支持的东西:外汇的时段结构。即期外汇一直以来都用东京、伦敦、纽约三个时段来描述,而伦敦与纽约的重叠时段是一天中最繁忙的几小时。成交量和波动率的日内季节性——活动集中在主导现货市场的开盘和收盘前后——是股票和外汇微观结构研究中最古老、被重复验证最多的观察之一。这一部分并无争议。
该框架额外添加的,是关于为什么的叙事。支持者认为,大型参与者会刻意把价格推穿时段高低点,触发挂在那里的止损单,收集成交大额头寸所需的流动性,然后才朝真正的方向移动;而且因为做这件事的交易台按作息表上班,所以这一切会按时间表发生。这是关于订单流的一个假设,不是既定事实。交易台之外没有人看得到订单簿,同样的价格行为也完全可以用“最多参与者清醒的时段波动率聚集”来解释。
所以要分清楚被主张的到底是什么。“活动集中在某些小时”有充分证据支持。“在这些小时内交易,或交易亚洲区间的扫损,能产生可盈利的优势”则没有被独立证实。没有同行评审文献验证杀伤区作为一种策略的有效性,而这种形态在走完的历史图表上事后看极其容易找到。
如何计算
没有任何公式能把价格变成杀伤区——这些窗口是按钟表定义的。真正可以计算的,是这些窗口本应捕捉的东西:成交量与波幅在一天各小时之间的分布,以及隔夜区间的行为。
标注窗口的步骤:
- 确认报价用的是哪个时钟。杀伤区几乎总是以纽约时间报价。
- 换算成UTC。美国冬令时纽约为UTC−5,加5小时;美国夏令时纽约为UTC−4,加4小时——同一个窗口在UTC里会提前一小时。
- 把图表平台固定到某一个时区(UTC最干净),这样当你自己的时钟变化时盒子不会漂移。
- 把每个窗口画成每天重复的垂直色带,而不是一次性的盒子。
用数据检验窗口的步骤:
- 下载你关心的品种和周期的1小时K线。
- 对每根K线计算波幅占收盘价的百分比,这样100美元的K线和20美元的K线才可比。
- 按UTC小时对所有K线分组,分别计算24个小时的平均波幅和平均成交量。
- 把成交量指数化,使全小时均值等于100;这样“这个小时是正常小时的1.6倍”一眼可读。
- 把每个杀伤区内的小时加总,比较它捕获的成交量占比与它占全天时间的比例。
``` range_pct(bar) = (high - low) / close * 100 hour_avg_range% = mean(range_pct of all bars with that UTC hour) hour_vol_index = mean(volume at hour) / mean(volume over all hours) * 100 zone_share_vol% = sum(volume inside zone) / sum(volume all hours) * 100 zone_share_day% = zone_hours / 24 * 100 concentration = zone_share_vol% / zone_share_day% # 1.0 = no concentration
UTC_start = NY_start + 5 (US winter) | NY_start + 4 (US summer) ```
以及亚洲区间思路的机械化版本,也就是本页后文研究所使用的规则:
AsianHigh  = max(high) over 00:00-06:59 UTC
AsianLow   = min(low)  over 00:00-06:59 UTC
TookHigh   = any high in 07:00-09:59 UTC  >  AsianHigh
TookLow    = any low  in 07:00-09:59 UTC  <  AsianLow
BackInside = after the take, a 1h bar in the same window
             closes between AsianLow and AsianHigh
这些规则是刻意粗糙的。一个凭肉眼在同一张图上标注的主观交易者,会把盒子画在不同位置、忽略一个只刺穿一跳的假突破,或者把窗口延长三十分钟。读任何基于此类规则构建的统计数字时都要记住:这个数字描述的是规则,不是概念。
默认设置与常见变体
下表给出四个窗口的纽约时间、两种UTC版本,以及它们在示例章节所述的SOL样本中实际的表现。
| 窗口 | 纽约时间 | UTC(冬令时) | UTC(夏令时) | 小时数 | 占全天 | 成交量占比 | 平均波幅 |
|---|---|---|---|---|---|---|---|
| 亚洲 | 20:00–00:00 | 01:00–05:00 | 00:00–04:00 | 4 | 16.7% | 14.5% | 0.817% |
| 伦敦 | 02:00–05:00 | 07:00–10:00 | 06:00–09:00 | 3 | 12.5% | 10.7% | 0.735% |
| 纽约 | 07:00–10:00 | 12:00–15:00 | 11:00–14:00 | 3 | 12.5% | 19.7% | 1.105% |
| 伦敦收盘 | 10:00–12:00 | 15:00–17:00 | 14:00–16:00 | 2 | 8.3% | 12.3% | 1.007% |
你会遇到的常见变体:
- 更短的窗口。 有些版本把纽约杀伤区压缩到美股现货开盘前后的两小时,理由是第一小时完成了大部分工作。
- “宏观”窗口。 部分教材会标出整点前后约二十分钟的极短区块。定义差异很大,而且这种窗口内的样本量极小;把它们当成最具投机性的一层。
- 亚洲区间边界。 00:00–07:00 UTC、00:00–06:00 UTC,或者只取东京现货时段。盒子越宽,被打破的天数越少。
- 按本地时间标注。 有些交易者完全不管纽约,只标出自己在图表上实际观察到的那两三个最活跃的小时。这可以说是最诚实的版本,因为它直接来自你面前的这个品种。
- 加密货币特有的时点。 永续合约资金费率按固定时间结算——许多交易所在UTC 00:00、08:00 和 16:00——大额期权到期则集中在UTC周五上午。这些会造就它们自己的小时季节性,与外汇时段毫无关系。
关于周期:杀伤区是日内概念。在1小时K线上,三小时窗口只有三根K线,这差不多是仍然说得通的最粗分辨率。大多数标注杀伤区的人工作在15分钟或5分钟图上,只把1小时和4小时用于看大环境。
如何解读
在看任何K线图之前先看图1。两件事要紧:成交量指数在哪些小时升到100以上,以及平均波幅在哪些小时超过全天均值——在本样本中是0.833%。
在SOL数据里,画面相当直白。成交量最大的四个小时是UTC 14:00、15:00、13:00 和 12:00,而平均波幅最大的四个小时恰好是同样这四个。这一段覆盖了美国盘前宏观数据窗口(冬令时UTC 13:30)、美股现货开盘(冬令时UTC 14:30)以及开盘后的第一个小时。时段框架所宣称的“美国时段主导一切”,在这里确实看得见。
分窗口的数字把结论说得更清楚。纽约窗口以12.5%的时间占比拿走了全部成交量的19.7%——约为其“应得份额”的1.6倍。伦敦收盘窗口以8.3%的时间拿到12.3%,约1.5倍。亚洲窗口以16.7%的时间拿到14.5%,略低于其份额。而伦敦窗口以12.5%的时间只拿到10.7%,同样偏低,平均波幅0.735%对比全小时均值0.833%。
最后这个结果值得停下来想一想。在这个样本、这个品种、这段时期里,伦敦杀伤区在两项指标上都是四个窗口中最清淡的。这并不意味着伦敦窗口没用;它意味着“杀伤区就是波动所在”这个简单主张,在SOL上对美国时段成立、对伦敦时段不成立。想当然的交易者,等于在平均活跃度以下的区域里画盒子。
在图表本身上,解读一个杀伤区其实只是这样:在色带之内,你被允许寻找你交易的任何形态;在色带之外,不允许。色带本身对方向只字未提。
交易者如何使用它
1. 作为纯粹的时间过滤器。 这是最站得住脚的用法。你的交易形态在别处定义——一次流动性扫损、一次性格转变(CHoCH)、一次公允价值缺口(FVG)回测——然后你单纯拒绝在选定小时之外执行。有帮助时: 它减少了在清淡时段进场的低信心交易,也抑制了造成大多数过度交易的盯盘行为。失效时: 一个连涨三天的加密货币市场不在乎你的时间表;一个过滤掉80%时间的规则,同时也过滤掉了本来会赚钱的交易。在持续趋势中,这种限制大多只是成本。
2. 亚洲区间扫损进入欧洲或美国时段。 标出隔夜高低点,然后观察伦敦或纽约窗口是否穿越其中一侧却守不住。这样操作的交易者通常会等待:价位被扫、价格收回区间内部,然后在更低周期上出现反方向的结构破坏——也就是本系列其他页面描述的 扫损 → CHoCH → 进场 序列。有效时: 在双向震荡的平衡日,隔夜区间确实狭窄,而新时段带来新参与者。失效时: 趋势日里区间被扫穿后一路不回头;以及隔夜区间本身就已经很宽的日子,附近根本没有可扫的东西。
3. 基于时段的区间扩张。 有些交易者把这些窗口当作当日高低点出现时间的估计——假设是:如果到纽约窗口结束日内极值还没出现,那它大概率出现在亚洲或伦敦时段。有效时: 在只有一段干净方向性扩张的日子。失效时: 在加密货币里尤其常见,因为隔夜消息、亚洲时段的连环爆仓和周末资金流,经常把当日极值放在名单上所有窗口之外。
4. 风险与执行管理。 这是更安静的用法,也往往最有价值。如果伦敦窗口的1小时平均波幅是0.735%、纽约窗口是1.105%,那同样的止损距离在不同时间含义就不同。交易者按小时调整仓位规模、止损宽度和预期目标,并避免在最清淡的小时挂着大额订单——在那种时段,一次扫损就能打掉一个在UTC 14:00 根本不会被碰到的止损。失效时: 均值终究只是均值;UTC 03:00 一次资金费率驱动的连环爆仓,可能超过当周美国时段的任何一次行情。
真实SOL图表上的示例
数据集为币安 SOL/USDT 永续合约1小时K线,时间从 2026-07-12 到 2026-11-09,共119天,最后收于 86.57。杀伤区按美国冬令时(纽约 = UTC−5)以UTC标注:亚洲 01–05、伦敦 07–10、纽约 12–15、伦敦收盘 15–17。在这段区间的夏令时部分,这些区块在UTC里实际提前了一小时,这会让小时均值产生真实的涂抹效应,在过度解读任何单一小时之前值得记住。
小时分布的结果已在上文描述,也是本样本中最清晰的发现:成交量和波幅都在UTC 14:00 和 15:00 见顶,13:00 和 12:00 次之;纽约窗口以12.5%的时间承载了全部成交量的19.7%,平均波幅1.105%,而典型小时为0.833%。伦敦收盘窗口在两项指标上均排第二。亚洲和伦敦窗口略低于平均。
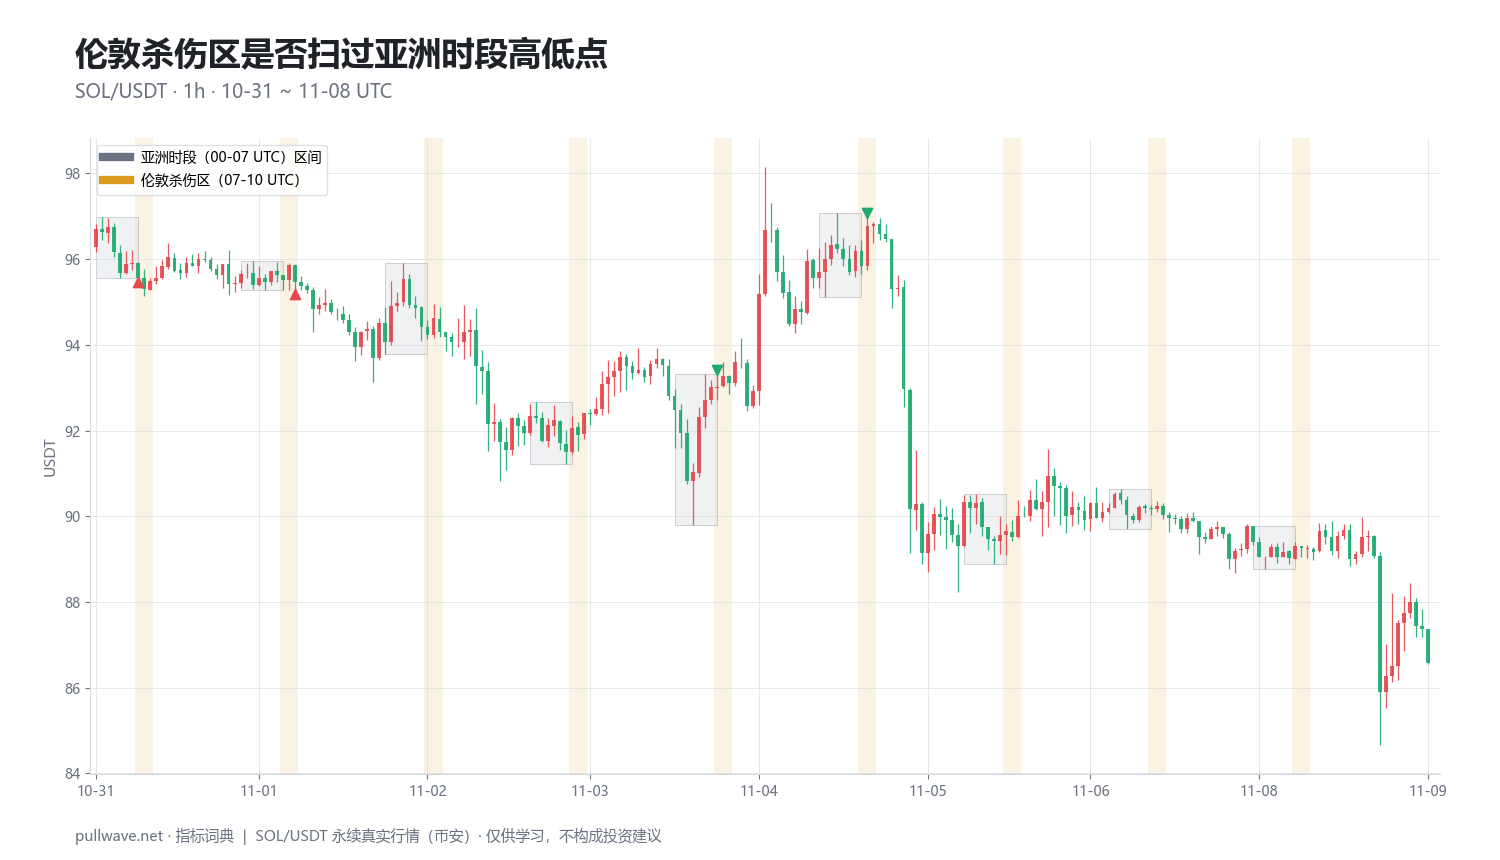
图2放大了该区间的最后九天:1小时K线,每天把亚洲区间(UTC 00:00–07:00)画成一个盒子,伦敦杀伤区(UTC 07:00–10:00)用阴影标出,并在伦敦窗口穿越亚洲高点或亚洲低点处加上标记。
用前文给出的机械规则跑完全部119天,亚洲区间研究得到:
- 伦敦扫过亚洲高点的天数:38 天
- 伦敦扫过亚洲低点的天数:42 天
- 两侧都扫的天数:4 天
- 两侧都没扫的天数:43 天
- 任一侧被扫的比例:63.9% 的交易日
- 在高点扫损中,有 28 次出现同窗口内更晚的1小时K线收回区间内部
- 在低点扫损中,有 31 次出现更晚的1小时K线收回区间内部
如何诚实地解读。大约三分之二的突破率,正是“一个狭窄的隔夜盒子 + 一个更活跃的三小时窗口”本该给出的结果——任何有波动的随机游走,大多数日子都会突破一个狭窄区间。高点与低点的分布(38 对 42)接近对半,这对一个无方向性的统计量来说是正确结果,也说明这条规则没有偷偷在衡量趋势。“收回区间内部”的计数——38次中的28次、42次中的31次——告诉你:在这个品种、这段时期,大多数伦敦扫损并没有立刻一去不回,多数在窗口内至少回到过区间里一次。
这项研究没有告诉你的,是其中任何一点是否可交易。它只衡量某个价位是否被触及、是否有K线收回内部。它不衡量六小时或十八小时后价格在哪里,不考虑永续合约的点差、资金费率或滑点,也没有测试进场和止损。一次扫损后收回内部、然后横盘震荡一整天,与一次干净反转在统计中完全等同。这是一个品种、一段119天的区间、一个任意定义的盒子。另一个交易者凭肉眼标注同一张图,会标出不同的价位,得到不同的计数。
常见错误
- 时区弄错。 这是最常见的单一错误。设成本地时间的图表,每年会让盒子滑动两次;设成“交易所时间”的图表,可能既不是纽约也不是UTC。把图表时区一次性固定下来,然后有意识地换算。
- 忘记夏令时。 纽约制的窗口每年在UTC里移动一小时,共两次。如果你的分析跨越了夏令时切换——就像上面的样本——小时均值会在边界处互相模糊。
- 把窗口当成信号。 “现在是伦敦杀伤区”不构成做任何事的理由。窗口是注意力的过滤器;这笔交易仍然需要价位、结构解读和风险计划。
- 事后标注。 在走完的图上,你画的每一个盒子里都能找到看起来很重要的东西。真正的检验是:你能否提前标出它,并在K线收盘前说出失效条件。
- 不加检验地照搬外汇时段。 加密货币没有官方开盘、没有跳空,却有自己的资金费率和到期时间表。上面的数据显示伦敦窗口在SOL上表现不佳——标签不保证行为。
- 过度过滤。 在一个24小时市场里只给自己留七个小时,等于去掉了大约三分之二的机会集。只有当你保留的小时确实更好时才值得,而这需要逐个品种去验证。
- 忽视日程事件。 UTC 13:00–15:00 的尖峰有很大一部分来自美国宏观数据和美股现货开盘。那是日历风险,不是“聪明钱”。因数据发布而活跃的窗口,同时也是点差变宽、止损成交很差的窗口。
与其他工具的组合
单独使用时,杀伤区是聪明钱工具箱中最弱的工具;作为一个叠加层,它又是较有用的之一。自然的组合包括:
- 流动性扫损与等高/等低。 时间窗口告诉你何时看,流动性地图告诉你看什么。进入纽约窗口前,恰好位于亚洲区间上方的等高点簇,就是这个框架描述的标准配置。
- 市场结构与性格转变(CHoCH)。 窗口内的扫损,在更低周期结构真正反向破坏之前意义不大。窗口缩小搜索范围,结构破坏才是扳机。
- 订单块(Order Block)与公允价值缺口(FVG)。 它们提供进场和失效所需的具体价位。没有它们,“它在杀伤区里扫了一下”根本没地方放止损。
- 位移(Displacement)与失衡。 一根巨大的单边K线在活跃窗口内留下未回补的缺口,其读数远强于周日UTC 04:00 的同一根K线。时间与位移互相强化。
- 成交量确认。 图1的小时成交量指数就是这件事的诚实版本。如果一次扫损发生时的成交量低于该小时的正常水平,不管它落在哪个盒子里都应该保持怀疑。
- 自上而下的多周期分析。 高周期决定方向和溢价/折价(premium/discount)位置;杀伤区决定你何时被允许行动。
一份在冒任何风险之前可用的实操清单:
| 检查项 | 需要确认什么 |
|---|---|
| 时钟 | 图表固定为UTC;窗口已按正确的夏令时/冬令时换算 |
| 环境 | 事先已知高周期方向与溢价/折价位置 |
| 价位 | 在窗口开启前已标出具体的流动性池(时段高低点、等高点、前日极值) |
| 活跃度 | 窗口内成交量达到或高于该小时的正常水平 |
| 扳机 | 扫损之后出现结构破坏或位移,而不是只有扫损本身 |
| 失效 | 一个能证明判断错误的价格,在进场前就已定义 |
| 日历 | 已记录窗口内的宏观数据发布、资金费率结算或到期日 |
如果你想不花钱地检验这件事:选一个品种,导出几百天的1小时K线,自己做一张按小时分组的表。然后向前标注一个月的图表——在窗口开启之前写下窗口、价位和失效条件,并在固定周期(例如6根和18根K线之后)给结果打分。一本提前记录判断的交易日志,是把真实的时间效应与“看完走完的图的舒适感”区分开来的唯一办法。
常见问题
Q. ICT杀伤区在UTC下的时间是什么?
在纽约处于标准时间(UTC−5)时,常被引用的窗口是:亚洲 01:00–05:00 UTC、伦敦 07:00–10:00 UTC、纽约 12:00–15:00 UTC、伦敦收盘 15:00–17:00 UTC。在美国夏令时(UTC−4)期间,每个窗口在UTC里提前一小时:00:00–04:00、06:00–09:00、11:00–14:00 和 14:00–16:00。不同来源会把边界前后挪动一小时,所以请把它们当作大致区块而不是精确边界。
Q. 加密货币7×24小时交易,杀伤区还有意义吗?
部分有。加密货币没有官方开盘、收盘和周末跳空,但成交量仍然跟随欧美参与者在岗的时间。在119天的SOL/USDT 1小时数据中,纽约窗口以12.5%的时间承载了19.7%的成交量,而伦敦窗口只有10.7%——低于其份额——所以集中效应是真实的,但并非在四个命名窗口之间均匀分布。
Q. 交易加密货币最好的时段是哪个?
不存在普遍最好的时段,答案取决于品种以及你想做什么。在SOL样本中,最繁忙、波幅最大的四个小时是UTC 12:00–16:00,这段时间覆盖美国宏观数据发布和美股现货开盘,所以想要行情的交易者在这里能找到最多。但活动更多也意味着点差更宽、反向走势更快,因此它并不自动等于最容易交易的时间。
Q. 什么是亚洲区间,交易者怎么用它?
亚洲区间是隔夜清淡时段形成的高点和低点——常取UTC 00:00–07:00——被视为显而易见的挂单止损池。交易者观察欧洲或美国时段是否穿越其中一侧、随后收回区间内部,该框架把这读作一次失败的突破。在SOL研究中,伦敦在63.9%的交易日穿越了其中一侧;在38次高点扫损中有28次、在42次低点扫损中有31次出现后续K线收回区间内部。
Q. 夏令时需要调整杀伤区吗?
如果你用UTC标注窗口,需要——当美国切换到夏令时,基于纽约的窗口在UTC里会提前一小时,秋天再移回来。如果你直接在设为纽约时区的图表上按纽约时间标注,调整会自动完成。把两种做法混用,是交易者发现自己的盒子落错位置的最常见原因。
Q. 有证据表明杀伤区能带来交易优势吗?
日内季节性——成交量和波动率集中在活跃现货市场时段——是金融市场中有长期文献记载的特征,在加密货币数据中也清晰可见。而进一步的主张,即特定窗口因为大玩家按时间表猎取止损而可靠地产生可交易的反转,是该框架关于订单流的假设,没有独立或同行评审的支持。活动的集中是可测量的事实;在这些小时交易能盈利则不是。
要点回顾
- 杀伤区是时间过滤器,不是信号:它告诉你何时看盘,从不告诉你做什么或做哪个方向。
- 这些窗口以纽约时间报价,并随美国夏令时在UTC中移动一小时——把图表固定到单一时区,然后有意识地换算。
- 在119天的SOL/USDT 1小时数据中,成交量和波幅明显集中在UTC 12:00–16:00;纽约窗口的成交量约为其应得份额的1.6倍,而伦敦窗口在两项指标上都低于平均。
- 亚洲区间在63.9%的交易日被伦敦窗口打破,且多数扫损后出现收回区间内部——这是对狭窄区间行为方式的描述,不是交易它们能盈利的证据。
- 底层的时段效应古老且有充分记载;“聪明钱按时间表猎取止损”的解释只是一个假设,任何窗口都应该在你实际交易的具体品种和时期上重新验证。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。