指标与交易方法词典 · 聪明钱进阶课
等高点与等低点:流动性池详解
要点速览
- 等高点与等低点是指两个或以上的摆动点停在几乎相同的价位,在图表上留下一条人人都看得见的水平线。
- 聪明钱概念(SMC)交易者把这条线称为流动性池,认为止损单和突破单就堆在它的外侧——这是关于挂单分布的假设,而非已被证实的事实。
- 可重复的标注需要四条成文规则:摆动点识别、价格容差(本文取0.25倍ATR14)、间隔区间,以及两点之间不得出现更高/更低的极值。
- 在一段4小时SOL/USDT样本中,9个流动性池有7个(77.8%)在80根K线内被触及,但其中只有2个事件在6根K线后朝着反转方向运行。
等高点与等低点是整个聪明钱术语体系中最简单的结构:两个或以上的摆动点几乎停在完全相同的价位,在图表上留下一道平坦的天花板或地板。使用聪明钱概念(Smart Money Concepts,SMC)框架的交易者把这条平线称为流动性池(liquidity pool),并缩写为 EQH(equal highs,等高点)与 EQL(equal lows,等低点)。
交易者关注它的原因是机械性的,而不是玄学。一个显而易见的位置对所有人都显而易见,因此已有仓位的保护性止损单和新开仓的突破单往往就挂在它的外侧。当价格触及该区域时,一簇挂单被触发——而触发之后那根K线发生了什么,才是全部讨论的核心。
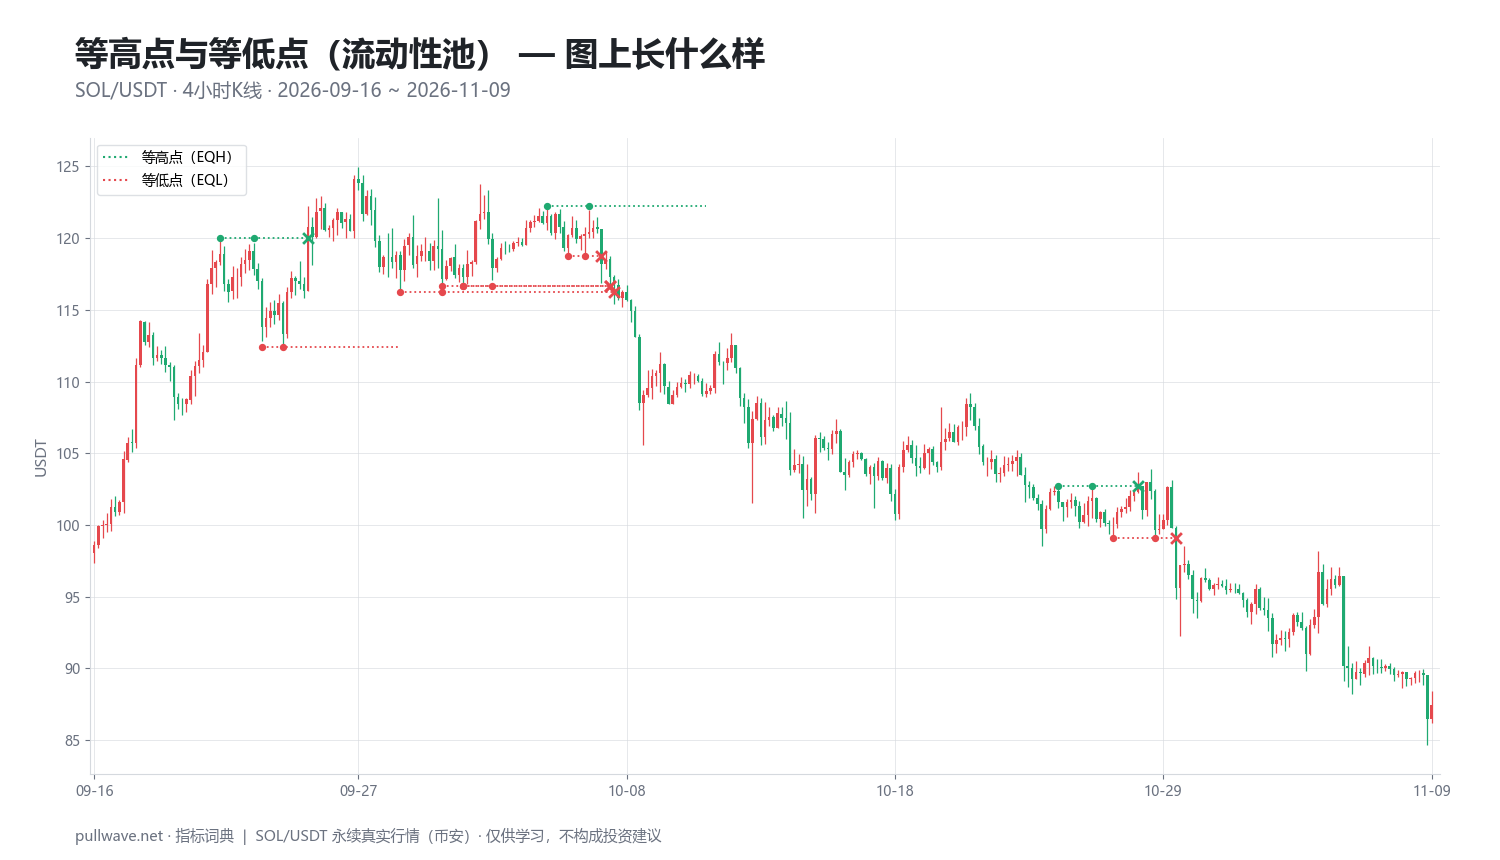
图1展示的是真实的 SOL/USDT 4小时K线,虚线穿过成对的等摆动高点与等摆动低点,X 标记的是随后突破该水平的影线。请注意这些水平线有多平、在当时有多显眼,以及价格最终回到它们身上的频率有多高。
什么是等高点与等低点(流动性池)?
等高点是指两个摆动高点在很小的容差范围内结束,且两者之间没有更高的高点。等低点则完全镜像。多数教学者接受“相对相等”而非逐跳完全相等——这正是为什么你想要可重复的标注,就必须写下一个明确的容差。
“流动性”这个标签来自对挂单位置的假设。等高点上方是买方流动性(buyside liquidity):空头的止损(本质是买单)加上突破买单。等低点下方是卖方流动性(sellside liquidity):多头的止损加上破位卖单。“拿走流动性”只是意味着价格向外运行得足够远,触发了那些静止的挂单。
术语因教学者而异,并且这些年还在漂移:流动性池、静止流动性、止损簇、“旧的高低点”,或者当触点落在一条斜线上时称为趋势线流动性。把这些都当作同一个可观察事实的不同标签——在同一价位反复被拒绝。
也要直白地说清楚它不是什么。流动性池不是预测。它标记的是一个价格,在那里反应更可能变得可见,因为挂单集中于此;但一旦那些挂单被成交,它对方向几乎没有说明。这种模糊性正是本课诚实的内核。
背后的理念(理论与历史)
现代术语来自 Michael J. Huddleston(“The Inner Circle Trader”,ICT)发布的材料,以及围绕它成长起来的更广泛的 SMC 社群,传播渠道大致从2010年代中期起主要是免费网络视频。这些是通过举例教授的主观自由裁量方法:没有权威规则手册,定义各不相同,同一个结构事件在一位老师口中叫“市场结构转变(MSS)”,在另一位口中叫“性质改变(CHoCH)”。
对附着在工具上的故事要保持警惕。支持者认为大资金会刻意把价格推进明显的止损簇中,以便在反向运行前建立大仓位。这是关于订单流的一个假设,而不是已确立的事实——没有同行评审或独立证据表明 SMC 形态(包括等高点与等低点)能带来交易优势。你完全可以使用这套几何图形,而不必接受那套叙事。
较简单的那一半则有更好的文献支持。Carol Osler 发表于2003年《Journal of Finance》的外汇交易商订单簿研究发现,止损单会在整数关口附近聚集,并且被触发的止损往往会放大价格波动。市场不同、年代不同,也并未验证 SMC——但它支持了一个温和的主张:显眼的价位会集中挂单,而这正是该概念所需要的全部。
形态本身比这套术语古老得多。在经典图表形态文献中(Edwards 与 Magee,《Technical Analysis of Stock Trends》,1948),一对等高点就是双顶的骨架,等低点则是双底。威科夫(Wyckoff)的“弹簧(spring)”与“上冲回落(upthrust)”描述的是同一件事:短暂突破一个明显水平,随后迅速回到区间内部。
经典规则常被讲错,所以要精确表述。双顶并非由向上突破两个峰值来确认——那种突破反而使其失效。确认条件是收盘跌破两峰之间的那个低谷。SMC 把注意力反转过来:在那里,突破这道平顶本身就是事件,交易者观察的是价格能否守住外侧,还是迅速弹回内部。同一张图,观察的东西不同,这正是规则必须事先写下的原因。
如何计算
等高点与等低点是一种几何形态,而非公式驱动的指标,但它可以被机械地检测。下文使用的版本分五步,你也可以手工完成。
- 找摆动点。 若某根K线的最高价是其前后各
k根K线中的最高者,它就是摆动高点。这里k = 3,所以摆动高点是7根K线中的最高点。由于规则需要向前看,摆动点要在三根K线之后才能确认。 - 测量波动率。 计算14周期平均真实波幅(ATR14),其中真实波幅取 (最高价 − 最低价)、|最高价 − 前收盘价| 与 |最低价 − 前收盘价| 三者中的最大值。ATR 让容差的大小能随市场自动缩放。
- 配对摆动点。 两个摆动高点必须相距 4 到 60 根K线——近到足以属于同一结构,又远到不会把一根影线和它自己配对。
- 应用容差与纯净度检验。 两个高点之间的差值必须在 0.25 × ATR14 以内,且两者之间不得有任何K线打出更高的高点。第二个条件保证该水平是一道真正的天花板,而不是一根尖刺两侧的两次触碰。
- 跟踪结果。 如果在之后80根K线内有某根K线的影线越过该水平,就视为该流动性池被“拿走(taken)”。在那根K线上,收盘回到内部称为回收(close back);收盘留在外侧称为收破(close through)。
``` k = 3 swing_high(i) = high[i] == max(high[i-k .. i+k]) swing_low(i) = low[i] == min(low[i-k .. i+k]) ATR14 = 14-period average of max(h-l, |h-c[-1]|, |l-c[-1]|)
EQH(a,b) if swing_high(a) and swing_high(b), a < b and 4 <= (b - a) <= 60 and |high[b] - high[a]| <= 0.25 * ATR14[b] and max(high[a+1 .. b-1]) < min(high[a], high[b])
level = max(high[a], high[b]) # EQL: min(low[a], low[b]) taken = exists t in (b, b+80] with high[t] > level closed_back = taken and close[t] < level closed_through = taken and close[t] >= level
mirror every comparison for equal lows
```
手工标注遵循同样的顺序:确认摆动点,从这对极值中更外侧的那个画出一条水平射线,检查纯净度条件,并记录该水平何时过期失效。
默认参数与变体
| 参数 | 本文取值 | 存在的理由 |
|---|---|---|
摆动回溯 k |
两侧各3根K线 | 过滤噪音影线。k 越大,找到的水平越少但越重要,确认也越晚。 |
| 容差 | 0.25 × ATR14 | “相等”必须可量化;无论 SOL 在240还是87,ATR 都能保持标准一致。 |
| 间隔 | 4–60根K线 | 小于4根,两个高点属于同一段走势;4小时图上超过60根(约10天)背景已经改变。 |
| 纯净度检验 | 两点间无更高高点/更低低点 | 保证该水平是一道平顶,而不是围绕尖刺的两次触碰。 |
| 有效窗口 | 80根K线 | 给水平设定寿命;没有到期时间,任何水平最终都会“有效”。 |
| 结果判定 | 影线越过后,看同一根K线的收盘 | 把实时看起来完全相同的两种结局区分开。 |
常见变体:用固定容差(若干跳动点或百分比,如0.1%)替代 ATR;要求三次或更多触碰,得到更平、更稀有的水平;趋势线流动性,即把同样的思路放到斜线上,主观性大得多;把时段或周期极值(如前一日或前一周高点)当作流动性池,即使并非严格相等;以及用收盘价而非影线来定义水平,这会改变哪些K线算作扫单。
时间框架比任何单一参数都重要。在4小时和日线加密图表上,这类水平相对稀少而干净。在1分钟到15分钟图上,它们到处都是,而且多数在几分钟内就被穿越,手续费、点差和资金费率会吃掉随后的全部行情。
如何解读
把这个水平读作关于其他交易者的信息,而不是关于未来价格的信息。一道平顶说明很多参与者画了同一条线,突破单很可能停在那里,区间内做空的人大概率把止损放在那附近。这就是全部主张,而且相当温和。
其次,读吸引(draw):未了结的事情往往会吸引价格。下方有等低点,上方没有明显目标时,SMC 交易者会把较近的那个池视为可能的目标。在下文的样本中,9个池有7个在80根K线内被触及——比例很高,但部分原因只是趋势市场本身走得远。
第三也是最重要的是结果判定,这里是诚实的部分:一次反转的扫单和一次真正跑起来的突破,在K线成形过程中看起来完全一样。两者都以一根越过水平的影线开始。只有收盘能区分它们,而即便是收盘也可能被推翻。
- 被拿走,收盘回到内部——威科夫弹簧或上冲回落的解读:向外的推进未能吸引到跟进买卖盘。
- 被拿走,收盘留在外侧——突破解读;该水平可能从另一侧被回测,这正是突破块(breaker block)逻辑的起点。
- 窗口内未被拿走——水平过期。它以后仍可能重要,但别再把它计作“活跃”,否则你的复盘数据就被污染了。
市场状态决定哪种解读更容易赚钱。在强趋势中,顺势方向的流动性池被消化后价格继续推进,而逆势的反转交易会反复失败;在震荡区间中,同样的扫单则更可能收盘回到内部。
交易者如何使用它
1. 当作目标,而非入场点。 最站得住脚的用法是把流动性池标记为行情可能停顿、加速或终结的位置——一个目标区。当市场有趋势且池正好在其路径上时有效。当“价格应该到达”变成“价格一定会到达”时失效:下文9个池中有2个在80根K线内从未被触及。
2. 扫单→结构 序列。 等待流动性池被拿走,要求收盘回到内部,然后在更低的时间框架上寻找结构确认——也就是“扫单→CHoCH→入场”一课讲的性质改变。在区间极端和过度延伸的走势之后效果最好。在强趋势中、重大宏观数据前后以及周末流动性稀薄时失效。
3. 当作突破过滤器。 镜像用法:如果K线以明显力度收破该水平,一些交易者会放弃反转思路,转而把旧水平视为潜在的支撑/阻力翻转位。当位移明显时有效——大实体、留下失衡缺口、成交量放大。当任何收破都算数时失效,下文9月25日的事件就是例证。
4. 止损摆放卫生。 即便从不交易这个形态的人,也会把它用于防守。把止损放在明显平线外几个跳动点处,等于把它放进所有人都看得见的订单簇里;把它移到基于 ATR 的噪音带之外是一个风险决策,而不是信号。如果止损变宽却没有相应缩小仓位,让亏损悄悄变大,那它就失效了。
加密市场还有额外的复杂性。永续合约集中了大量杠杆仓位,其强平价格位于可预测的位置,因此一根穿过等低点的影线可能触发连锁清算,走出远超静止止损单所能解释的幅度——然后同样迅速地回撤。当市场一边倒时,资金费率会让缓慢的反转持仓变得昂贵;而且由于7×24小时交易,没有开盘集合竞价来重置画面。
| 检查项 | 通过条件 |
|---|---|
| 摆动点已确认 | 两者都是各自7根K线窗口中的极值 |
| 平坦度 | 差值 ≤ 0.25 × ATR14 |
| 间隔 | 相距4–60根K线 |
| 纯净度 | 两点之间无更高高点/更低低点 |
| 背景 | 该水平在更大趋势以及溢价/折价区中的位置 |
| 寿命 | 仍在80根K线窗口内 |
| 失效条件 | 事先定义好、能证明该解读错误的价格 |
真实 SOL 图表案例
样本为币安 SOL/USDT 永续合约,4小时K线,2026年9月16日至11月9日,以87.44收盘结束。价格从120多跌到80多,因此这主要是一段下跌趋势——解读结果时请牢记这一点。
上述规则共找到 3个等高点池和6个等低点池,合计9个。其中7个在80根K线内被拿走(77.8%):4个在同一根K线收盘回到内部,3个收盘留在外侧。
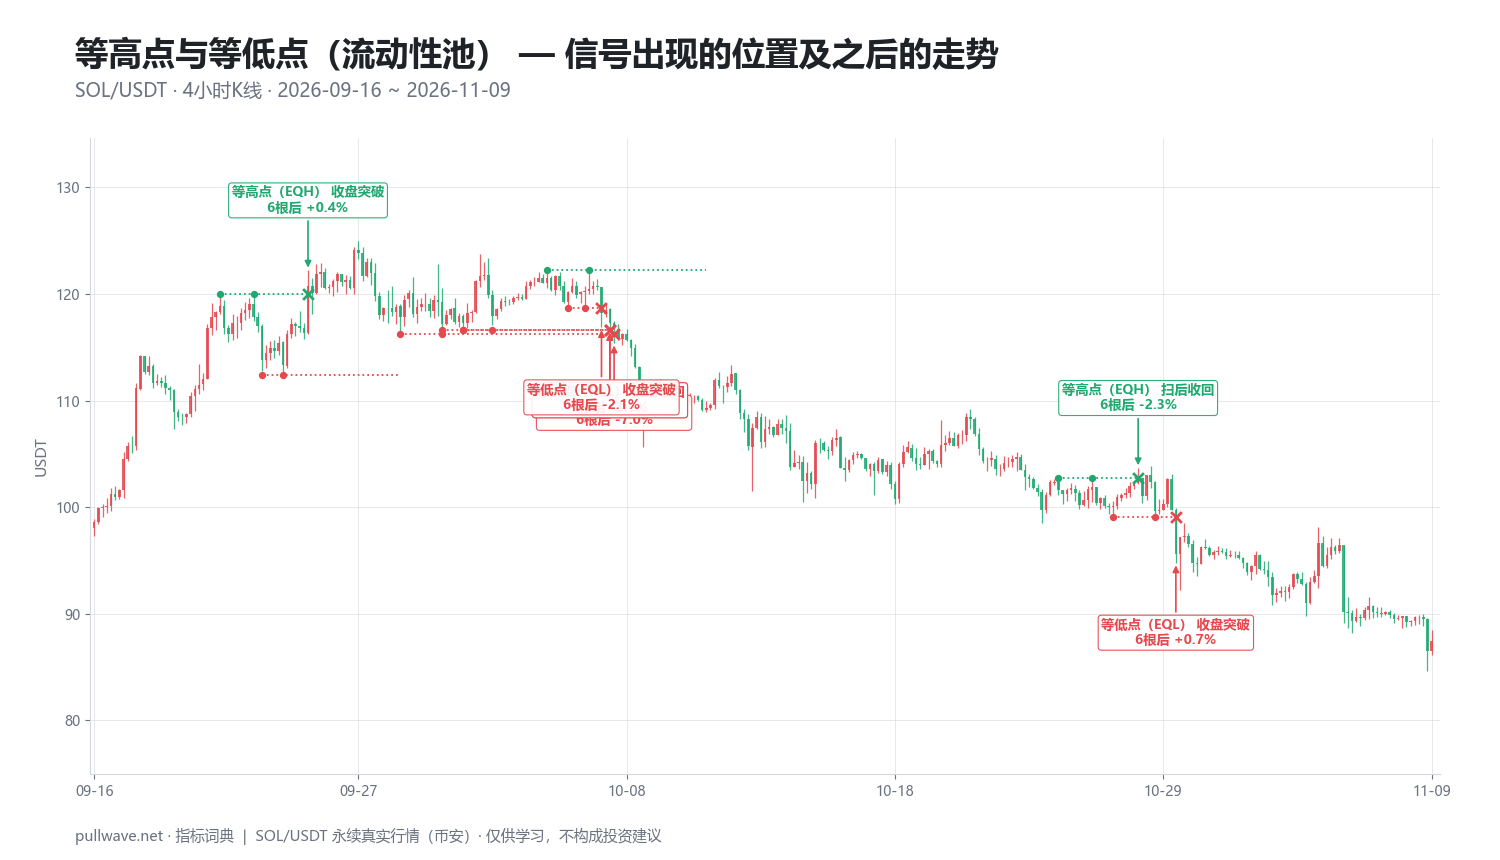
图2展示同一张图表,每个被拿走的水平都标注为“被拿走,收盘回收”或“收盘突破”,并附上6根K线后的涨跌幅。在该时间框架上,6根K线约为1天,18根K线约为3天。
| 日期(UTC) | 事件 | 水平 | 6根K线后 | 18根K线后 |
|---|---|---|---|---|
| 2026-09-25 08:00 | 等高点,收盘突破 | 120.79 | +0.37% | −1.76% |
| 2026-10-07 00:00 | 等低点,收盘突破 | 118.18 | −2.11% | −7.22% |
| 2026-10-07 08:00 | 等低点,被拿走,收盘回收 | 117.29 | −3.55% | −6.36% |
| 2026-10-07 08:00 | 等低点,被拿走,收盘回收 | 117.29 | −3.55% | −6.36% |
| 2026-10-07 12:00 | 等低点,被拿走,收盘回收 | 116.72 | −7.04% | −5.39% |
| 2026-10-28 08:00 | 等高点,被拿走,收盘回收 | 102.71 | −2.31% | −6.70% |
| 2026-10-29 20:00 | 等低点,收盘突破 | 95.62 | +0.71% | −1.16% |
有两行时间戳和价格(117.29)完全相同,因为两对独立的等低点组合实际上落在同一个水平,并被同一根K线解决。这在机械检测中很正常,也提醒我们:事件数量在一定程度上是规则本身的产物。
诚实地打分:如果把每一次扫单都读作反转——等高点被拿走后做空、等低点被拿走后做多——那么7个事件中只有2个在6根K线后朝那个方向运行:102.71的等高点(−2.31%),以及勉强算上的95.62的等低点(+0.71%,不过18根K线后为−1.16%)。
10月7日的那一簇是极具教育意义的失败案例。最高的那个池,118.18的等低点,在00:00被拿走,而那根K线收盘突破——没有弹簧,只是破位,6根K线后价格低2.11%,18根K线后低7.22%。它下方的三个池,位于117.29和116.72,扫单K线都收盘回到内部:教科书式的弹簧几何形态。结果三者仍然继续下跌,6根K线后分别为−3.55%、−3.55% 和 −7.04%。在下跌趋势中,“收盘回到内部”意味着暂停,而不是反转。
9月25日展示的是相反的陷阱。120.79的等高点收盘突破,突破派会称之为延续——然而6根K线后价格仅上涨0.37%,18根K线后下跌1.76%。勉强的收破不等于位移,携带的信息非常有限。
请把这当作一个市场、一个时间框架、一段八周窗口、由一套特定规则生成的单一示例。换一位用肉眼标注的交易者会找到不同的水平。趋势窗口会美化“池总会被拿走”这个统计,同时惩罚反转解读;震荡市很可能相反。7个事件什么也证明不了。
常见错误
- 在走完的图表上画线。 这些水平在事后标注轻而易举,实盘中却难得多——因为你还不知道第二次触碰究竟是触碰,还是突破的开始。
- 把影线和收盘混为一谈。 两种结局在K线走完前无法区分。在4小时图上提早判断,可能意味着比信息出现早四个小时就动手。
- 忽视趋势。 正如10月7日所示,逆势扫单反转是这个思路中失败率最高的版本;先自上而下确定方向。
- 什么都标。 一张画了二十条平线的图,实际上等于没有水平。提高摆动回溯参数,或者换到更高的时间框架。
- 把叙事当事实。 “他们就是来猎止损的”在事后能套用于任何一次扫单,单凭价格无法证伪。
- 忘记成本。 上表中有好几个事件在6根K线内的波动不到1%;手续费、点差和资金费率可能把它吃光。
- 没有失效价位。 没有一个能证明你错的价格,你拥有的就不是计划,而是一个加了杠杆的观点。
与其他工具结合
等高点与等低点是定位工具:它只说在哪里,从不说是什么。实践中,它要与这套聪明钱深度课程中的其他内容一起解读——市场结构与性质改变(CHoCH)、用于反应区的订单块(order block)与突破块、用于判断力度的公允价值缺口(FVG)与位移、用于判断池处于区间何处的溢价/折价与最佳入场区(OTE),以及那些尽管面对7×24小时市场仍偏好特定时段的交易者所用的杀戮时区(kill zone)。
成交量确认比大多数几何形态更有价值。放量扫单后收盘回到内部,与周末稀薄成交下的同一根影线,含义完全不同。在加密市场你还可以观察未平仓合约(OI):影线伴随 OI 急剧下降,与仓位在该水平被平掉或强平是一致的——这是直接观察,而不是对意图的推断。
在经典工具箱里,ATR 既提供容差,也给出合理的止损距离;而水平支撑阻力与斐波那契回撤常常落在相同价位,考虑到共同的渊源,这并不令人意外。整数关口同样重要:100.00 这样的平坦水平会同时叠加两种效应。
要在不冒资金风险的前提下检验这个思路:先写下规则,在隐藏未来的回放工具中标注水平,记录每个事件及其标签和固定根数K线后的涨跌幅,然后与同一时期随机抽取的K线上做同样测量的结果对比。这个对照组才能把真正的测试与精选集锦区分开。
常见问题
Q. 交易中的等高点与等低点是什么?
等高点是两个或以上的摆动高点停在几乎相同的价位,且两者之间没有更高的高点;等低点则完全镜像。在聪明钱概念中,它们被称为流动性池,因为止损单和突破单被假设停留在这条平线之外。用经典术语讲,同样的几何形态就是双顶或双底的骨架。
Q. 流动性池和双顶是一回事吗?
几何形态基本相同,解读却不同。在 Edwards 与 Magee 的体系里,双顶由收盘跌破两峰之间的低谷来确认,而向上突破等高点会使形态失效。SMC 交易者则把突破这条平线本身当作事件,观察那根K线是收盘回到内部还是留在外侧。没有证据表明哪种解读更优,所以选定一个定义并始终如一地执行。
Q. 加密货币中等高点与等低点用哪个时间框架最好?
不存在客观上最好的时间框架,但4小时和日线图往往产生更少、更干净的水平,而1分钟到15分钟图会产生大量几乎立刻被穿越的水平。由于加密市场7×24小时交易、没有时段断层,高时间框架水平可以避开股票市场常见的隔夜跳空扭曲。许多交易者在高一级定义流动性池,只在观察它如何被解决时才下沉到低级别。
Q. 等高点与等低点一定会被拿走吗?
不一定。在上文的 SOL 样本中,9个池有7个(77.8%)在80根K线内被拿走,也就是有两个没有——而且这个数字来自一段强趋势时期,本身就天然覆盖了很大的价格空间。安静或震荡的市场会留下更多未被触及的水平,没有任何规则能保证某个特定水平一定会被到达。
Q. 有证据表明机构会在等高点与等低点猎杀止损吗?
外汇订单簿研究中确有文献证据,尤其是 Carol Osler 于2003年发表在《Journal of Finance》的工作,表明止损单会在显眼价位聚集,被触发的止损能够放大行情。但没有同行评审证据表明具体的 SMC 形态能给散户带来优势,而“大玩家刻意瞄准这些订单簇”的说法是关于订单流的假设,并非已确立的事实。
Q. 一个水平需要被触碰多少次才算流动性池?
两个确认的摆动点是常见的最低要求,也是本文规则的标准。三次或更多触碰会形成更平、被更多人关注的水平,支持者认为这意味着更大的订单簇,但这类水平要罕见得多。比次数更重要的是写下一个容差——例如 0.25 × ATR14——这样“相等”每次都代表同一件事。
核心要点
- 等高点与等低点是两个或以上处于几乎相同价位、且之间没有更高(或更低)极值的摆动点;这条平线之所以被称为流动性池,是因为挂单会聚集在显眼价位之外。
- 机械化标注需要四条成文规则——摆动回溯、按 ATR 缩放的容差、间隔区间和纯净度检验——否则这个形态就只利于事后诸葛,无法诚实复盘。
- 反转的扫单与真正跑起来的突破在K线收盘前看起来完全一样,而且即便收盘也可能被推翻;“收盘回到内部”与“收盘留在外侧”是核心读法。
- 在4小时 SOL/USDT 样本中,9个池产生7次被拿走(77.8%),其中4次回收、3次收破,但7个事件里只有2个在6根K线后朝反转方向运行——这只是一段趋势窗口,不构成优势的证据。
- 该概念定位的是反应可能发生的位置;方向、确认和风险控制必须来自趋势背景、结构、成交量和仓位管理。
本文为学习资料。图表使用真实的 SOL/USDT 永续行情;过去的走势不代表未来。不构成投资建议。