지표·기법 사전 · 매매 기법
RSI 다이버전스: 신호, 규칙, 한계
한눈에 보기
- RSI 다이버전스는 가격이 새로운 고점·저점을 만들었는데 14기간 상대강도지수(RSI)가 이를 확인해 주지 않을 때 발생합니다.
- 일반 다이버전스는 추세의 소진을, 히든 다이버전스는 되돌림 이후 추세의 지속을 시사합니다.
- 진입 트리거가 아니라 맥락을 읽는 도구입니다. 강한 추세에서는 아무 일도 일어나지 않은 채 같은 신호가 여러 번 반복될 수 있습니다.
- 2026년 10월 SOL/USDT 4시간봉에서 포착된 상승 다이버전스 3건 중 2건은 6봉 뒤 상승했지만, 3건 모두 18봉 뒤에는 신호 가격보다 낮았습니다.
RSI 다이버전스는 가격과 상대강도지수(RSI, Relative Strength Index)가 서로 다른 이야기를 하는 상태를 말합니다. 가격은 새로운 저점을 찍었는데 그 자리의 RSI 저점은 직전보다 높거나, 가격은 신고점을 냈는데 RSI 고점은 오히려 낮아지는 식입니다. 움직임 자체는 계속되고 있지만, 그 움직임을 만들어 낸 모멘텀은 직전 스윙보다 측정 가능한 수준으로 약해졌다는 뜻입니다.
트레이더들이 이 개념에 주목하는 이유는, 가격 차트만 봐서는 멀쩡해 보이는 움직임 내부의 약화를 수치로 확인할 수 있는 몇 안 되는 방법이기 때문입니다. 동시에 개인 트레이딩에서 가장 남용되는 신호이기도 합니다. 강한 추세에서는 똑같은 다이버전스가 서너 번 반복되는 동안에도 가격이 계속 가 버리기 때문입니다. 그래서 이 문서는 진입 방법만큼이나 실패 조건에 많은 분량을 할애합니다.
RSI 다이버전스란?
RSI 다이버전스는 가격 차트의 두 스윙 지점과, 같은 자리에 대응하는 RSI 선의 두 스윙 지점을 비교하는 작업입니다. 가격 스윙과 RSI 스윙이 서로 반대 방향을 가리키면 다이버전스이고, 같은 방향을 가리키면 가격과 모멘텀이 일치하는 상태라 읽어 낼 정보가 없습니다.
크게 두 계열, 네 가지 형태로 나뉩니다.
| 종류 | 가격 | RSI | 일반적인 해석 |
|---|---|---|---|
| 일반 상승(정규 상승) | 저점 하락 | 저점 상승 | 하락 모멘텀 약화, 바닥 가능성 |
| 일반 하락(정규 하락) | 고점 상승 | 고점 하락 | 상승 모멘텀 약화, 천장 가능성 |
| 히든 상승 | 저점 상승 | 저점 하락 | 상승 추세 내 되돌림, 지속 편향 |
| 히든 하락 | 고점 하락 | 고점 상승 | 하락 추세 내 반등, 지속 편향 |
일반(클래식) 다이버전스는 반전 논리이고, 히든 다이버전스는 지속 논리라서 추세를 이미 식별한 상태에서만 의미가 있습니다. 두 계열 모두 측정 방식은 완전히 같고, 가격 스윙과 RSI 스윙의 방향 관계만 달라집니다.
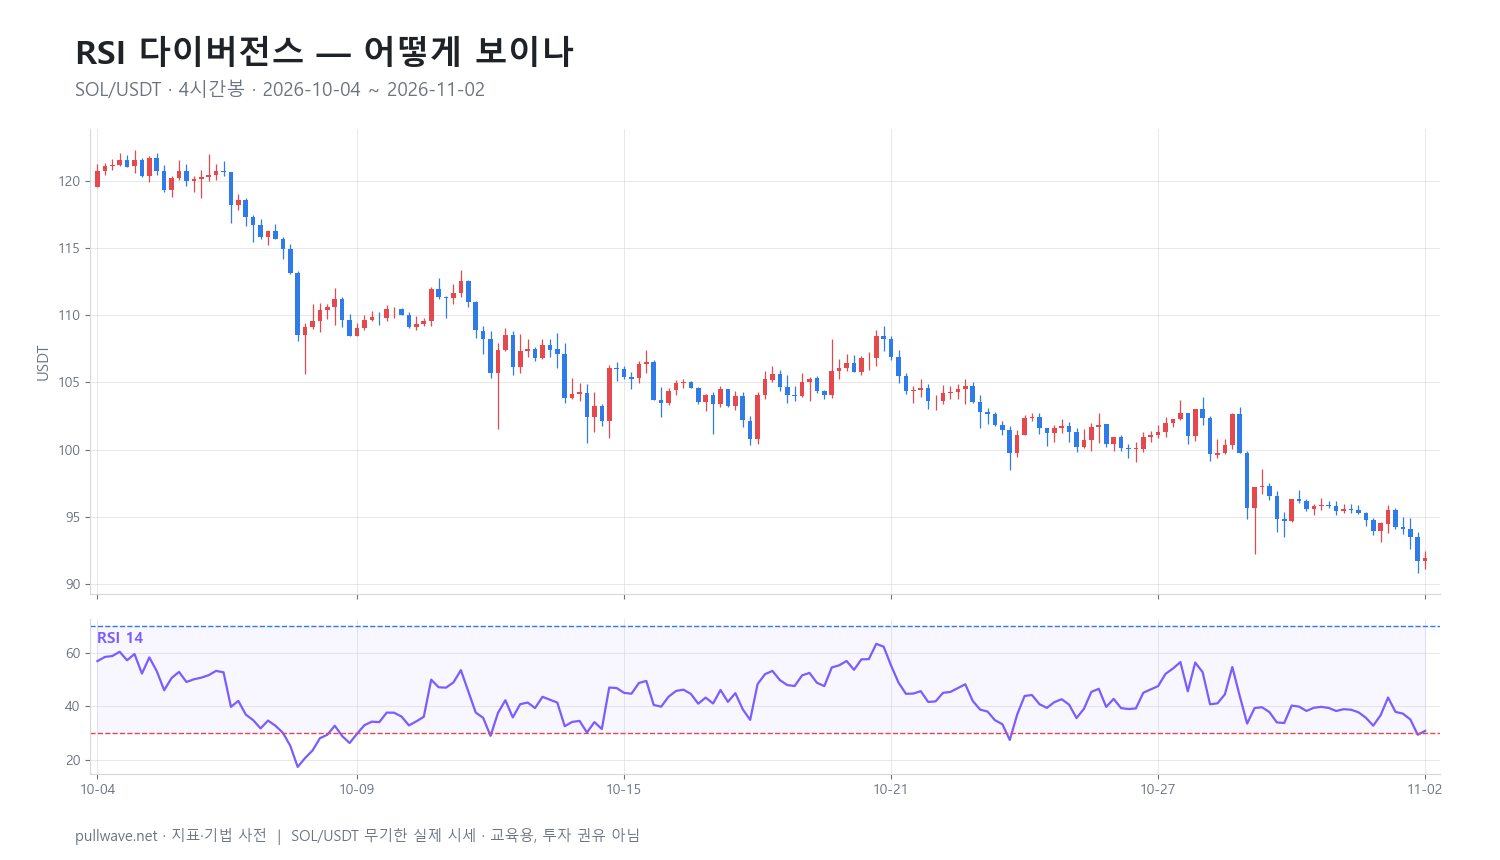
그림 1은 뒤의 예시에서 사용할 구간의 SOL/USDT 무기한 선물 4시간봉과 하단의 RSI(14)를 함께 보여 줍니다. RSI 패널에도 고유한 고점과 저점이 있다는 점에 주목하세요. 다이버전스 분석은 어느 한쪽만 보는 것이 아니라 두 패널을 서로 대조해 읽는 작업입니다.
개념의 배경(이론과 역사)
상대강도지수(RSI)는 J. 웰스 와일더 주니어(J. Welles Wilder Jr.)가 만들어 1978년 저서 New Concepts in Technical Trading Systems에서 공개했고, 같은 해 Commodities 지에도 관련 기고를 실었습니다. 와일더는 평균 상승폭과 평균 하락폭의 균형을 0~100 범위로 정규화해, 서로 다른 종목과 가격대에서도 모멘텀을 비교할 수 있게 설계했습니다.
와일더는 그 책에서 다이버전스를 직접 다루며, 가격과 RSI의 불일치를 전환점이 가까워졌다는 강한 경고로 해석했습니다. 특히 그가 "실패 스윙(failure swing)"이라 부른 패턴, 즉 RSI가 직전 극단치를 넘지 못한 뒤 그 사이의 중간 피벗을 깨는 형태에 큰 비중을 두었습니다. 다이버전스라는 개념 자체는 RSI보다 앞서 존재했으며, 20세기 전반에 이미 모멘텀 오실레이터와 거래량 지표에 적용되고 있었습니다.
히든(지속형) 변형, 그리고 다이버전스가 추세장과 횡보장에서 전혀 다르게 작동한다는 인식은 대체로 후대 실무자들의 공으로 돌려지며, 그중에서도 RSI 레인지 규칙과 "포지티브·네거티브 리버설"(클래식 다이버전스의 거울상)을 가르친 앤드루 카드웰(Andrew Cardwell)이 자주 언급됩니다. 다만 일부 용어의 출처는 불분명하므로, 문서화된 역사라기보다 널리 통용되는 관행으로 받아들이는 편이 좋습니다.
기본 논리는 단순합니다. RSI는 설정 기간 동안 전체 변동 대비 상승 변동의 평균 크기를 측정합니다. 가격이 새 저점을 만들었는데 그 저점을 만든 매도세가 직전 저점 때보다 작고 느렸다면, RSI는 기계적으로 더 높은 저점을 찍습니다. 이것은 예측이 아니라, 그 움직임이 어떻게 만들어졌는지에 대한 서술입니다.
계산 방법
다이버전스 탐지는 두 단계로 이뤄집니다. 먼저 RSI를 계산하고, 그다음 스윙 지점을 비교합니다. 1단계를 말로 풀면 다음과 같습니다.
- 각 봉마다 직전 종가 대비 변화량을 구합니다. 양수면 상승분(gain), 음수면 하락분(loss, 양수로 저장)입니다.
- 설정 기간 동안의 상승분과 하락분을 각각 평균합니다. 와일더는 첫 값에 단순평균을 쓰고, 이후에는 자신의 평활법(알파 = 1/기간인 지수평균과 동일)을 사용했습니다.
- 평균 상승분을 평균 하락분으로 나눠 상대강도(RS)를 얻습니다.
- RS를 0~100 범위 값으로 변환합니다.
``` change_t = close_t - close_(t-1) gain_t = max(change_t, 0) loss_t = max(-change_t, 0)
AvgGain_t = (AvgGain_(t-1) * (n-1) + gain_t) / n # Wilder smoothing, n = 14 AvgLoss_t = (AvgLoss_(t-1) * (n-1) + loss_t) / n
RS_t = AvgGain_t / AvgLoss_t RSI_t = 100 - (100 / (1 + RS_t)) ```
2단계는 다이버전스 자체를 찾는 과정입니다. 스윙 지점은 보통 프랙탈 규칙으로 정의합니다. 어떤 봉의 저가가 왼쪽 k개 봉과 오른쪽 k개 봉을 통틀어 가장 낮으면 그 봉을 스윙 저점으로 봅니다. 그런 다음 같은 봉 인덱스의 RSI 값을 읽습니다. 스윙은 형성된 뒤 k봉이 지나야 확정된다는 점에 유의하세요. 이 지연은 방법론에 내재된 것이라 제거할 수 없습니다.
``` swing_low(i) = low_i == min(low[i-k : i+k]) swing_high(i) = high_i == max(high[i-k : i+k])
for consecutive confirmed swing lows (i, j), j > i, (j - i) <= max_gap: if low_j < low_i and RSI_j > RSI_i -> regular bullish divergence at bar j if low_j > low_i and RSI_j < RSI_i -> hidden bullish divergence at bar j
(mirror the comparisons for swing highs to get bearish divergences) ```
max_gap 제약은 중요합니다. 200봉 떨어진 두 스윙은 14기간 오실레이터에서 의미 있게 비교할 수 없습니다. 그사이 RSI가 이미 여러 번 완전히 리셋되었기 때문입니다. 아래 예시에서는 좌우 각 5봉(k = 5)과 최대 짝짓기 거리 40봉을 사용했습니다.
기본 설정값과 변형
RSI 기간: 14. 와일더가 대부분의 지표에 적용한 기본값입니다. 1970년대 일봉 기준으로 14기간은 약 보름치 거래에 해당해, 노이즈를 걸러낼 만큼 길면서도 하나의 스윙 안에서 반응할 만큼 짧았습니다. 이 숫자에 마법은 없습니다. 여러 시장에서 무난하게 작동하고, 거의 모두가 쓰기 때문에 그 값이 만들어 내는 수준을 많은 참여자가 함께 지켜본다는 점에서 살아남았을 뿐입니다.
짧은 기간(7~9) 은 RSI 변동을 크게 만들어 다이버전스 후보를 훨씬 많이 만들어 내지만 대부분 노이즈입니다. 긴 기간(21~25) 은 신호가 적고 느리지만 대체로 깔끔한 대신 확인이 늦습니다. 기간을 줄였다면 다른 필터는 느슨하게가 아니라 더 엄격하게 잡아야 합니다.
스윙 정의: 좌우 각 3~5봉이 일반적입니다. 좌우 3봉은 피벗과 다이버전스를 더 많이 찾아내고, 좌우 5봉은 더 적게 찾되 5봉 뒤에 확정됩니다. 이 단일 파라미터가 RSI 기간보다 다이버전스 개수를 더 크게 바꿉니다.
짝짓기 구간: 20~60봉. 확정된 연속 스윙만 비교하고, 너무 가깝거나(대략 5~10봉 미만이면 보통 같은 스윙을 두 번 센 것입니다) 너무 먼 조합은 버리는 것이 일반적인 관행입니다.
가격 기준: 종가 대 꼬리. 스윙 비교에 종가를 쓰면 고가·저가를 쓸 때보다 신호가 줄어듭니다. 암호화폐는 꼬리가 길어 몸통이 확인해 주지 않는 "저점 하락"이 자주 발생하기 때문입니다. 어느 쪽을 택하든 일관성이 중요합니다. RSI 자체가 종가 기반이므로, RSI 종가와 가격 꼬리를 비교하면 구조적으로 약간의 불일치가 생깁니다.
해석하는 법
오실레이터가 아니라 추세부터 봅니다. 자신이 매매하는 타임프레임에서 가격이 추세인지 횡보인지 먼저 표시하세요. 같은 다이버전스라도 두 상황에서 의미가 다르기 때문입니다.
그다음 아래 순서로 읽습니다.
- RSI 스윙의 위치는 어디인가? 두 번째 RSI 저점이 28인 상승 다이버전스는 그 값이 45인 경우보다 많은 정보를 담습니다. 극단값이 중요하며, 중간 구간의 다이버전스는 노이즈인 경우가 많습니다.
- 두 스윙은 몇 봉 떨어져 있는가? 같은 구조 안의 인접 스윙은 비교 가능합니다. 큰 횡보 구간을 사이에 두고 양쪽에 있는 스윙은 대체로 비교 대상이 아닙니다.
- 가격 구조가 확인해 주는가? 다이버전스 자체는 모멘텀이 약해졌다는 경고일 뿐입니다. 상승 다이버전스 이후 직전 스윙 고점 돌파 같은 구조적 돌파, 또는 RSI가 중간 피벗을 깨는 와일더식 실패 스윙이 나와야 경고가 검증 가능한 상황으로 바뀝니다.
- 같은 신호가 이미 한 번 나왔는가? 같은 방향의 다이버전스 반복은 전환을 잡는 것이 아니라 추세와 싸우고 있다는 가장 분명한 신호입니다.
트레이더들의 활용법
1. 성숙한 움직임 내부의 소진 경고. 길게 이어진 흐름 뒤에 나온 일반 다이버전스는 손절을 좁히거나 포지션 크기를 줄이거나 추가 진입을 멈추는 근거로 쓰입니다. 움직임이 이미 과도하게 늘어났고 다이버전스가 뚜렷한 구조적 레벨 부근의 RSI 극단에서 나왔을 때 유효합니다. 추세가 아직 젊고 강할 때는 실패합니다. 추세 초기의 다이버전스는 흔하고 대개 추세 방향으로 해소됩니다.
2. 이미 잡아 둔 레벨에 대한 확인. 많은 트레이더는 다이버전스만으로는 행동하지 않습니다. 이미 표시해 둔 수평 레벨, 레인지 경계, 상위 타임프레임 구간의 등급을 매기는 데 씁니다. 모멘텀이 가속하며 들어오는 레벨을 걸러 준다는 점에서 유효합니다. 레벨 자체가 부실하면 실패합니다. 다이버전스가 나쁜 레벨을 구제해 주지는 못합니다.
3. 되돌림 필터로서의 히든 다이버전스. 확립된 상승 추세에서 가격 저점은 높아졌는데 RSI 저점은 낮아졌다면, 되돌림이 가격상으로는 얕았지만 모멘텀 측면에서는 깊었다는 뜻입니다. 되돌림이 규칙적인 깔끔하고 지속적인 추세에서 유효합니다. 횡보장에서는 크게 실패합니다. 그곳의 "추세"는 착시이고, 히든 다이버전스는 그저 난잡한 구간의 한가운데를 표시할 뿐입니다.
4. 청산·위험 축소 도구. 하락 다이버전스를 숏 진입이 아니라 롱 분할 청산에 쓰면 손익 구조가 달라집니다. 잘못된 신호의 대가가 자본이 아니라 추가 상승분이기 때문입니다. 가장 많은 시장 국면에서 살아남는 활용법이며, 이는 다이버전스가 진입 트리거로서 얼마나 불안정한지를 보여 주는 방증이기도 합니다.
암호화폐 시장에 한정하면, 24시간 내내 열려 있어 스윙을 고정할 세션 구조가 없고, 5분·15분봉보다 4시간봉과 일봉에서 더 일관된 다이버전스가 나오는 경향이 있습니다. 무기한 선물에서는 다이버전스 셋업을 추세 역방향으로 레버리지까지 얹어 잡는 경우가 잦은데, 이는 최악의 조합입니다. 다이버전스의 전형적인 실패 양상이 "결국은 맞았지만 그전에 청산"이기 때문입니다. 포지션 크기는 신호가 해소되기 전에 반복될 수 있다는 전제로 잡아야 합니다.
실제 SOL 차트 예시
분석 구간은 거래소의 SOL/USDT 무기한 선물 4시간봉, 2026-10-04부터 2026-11-02까지입니다. RSI 14, 스윙 지점은 좌우 각 5봉, 스윙 짝짓기는 최대 40봉 이내로 제한했습니다. 구간의 마지막 종가는 91.95였습니다. 결과는 각 신호 발생 후 6봉과 18봉 시점에서 측정했습니다.
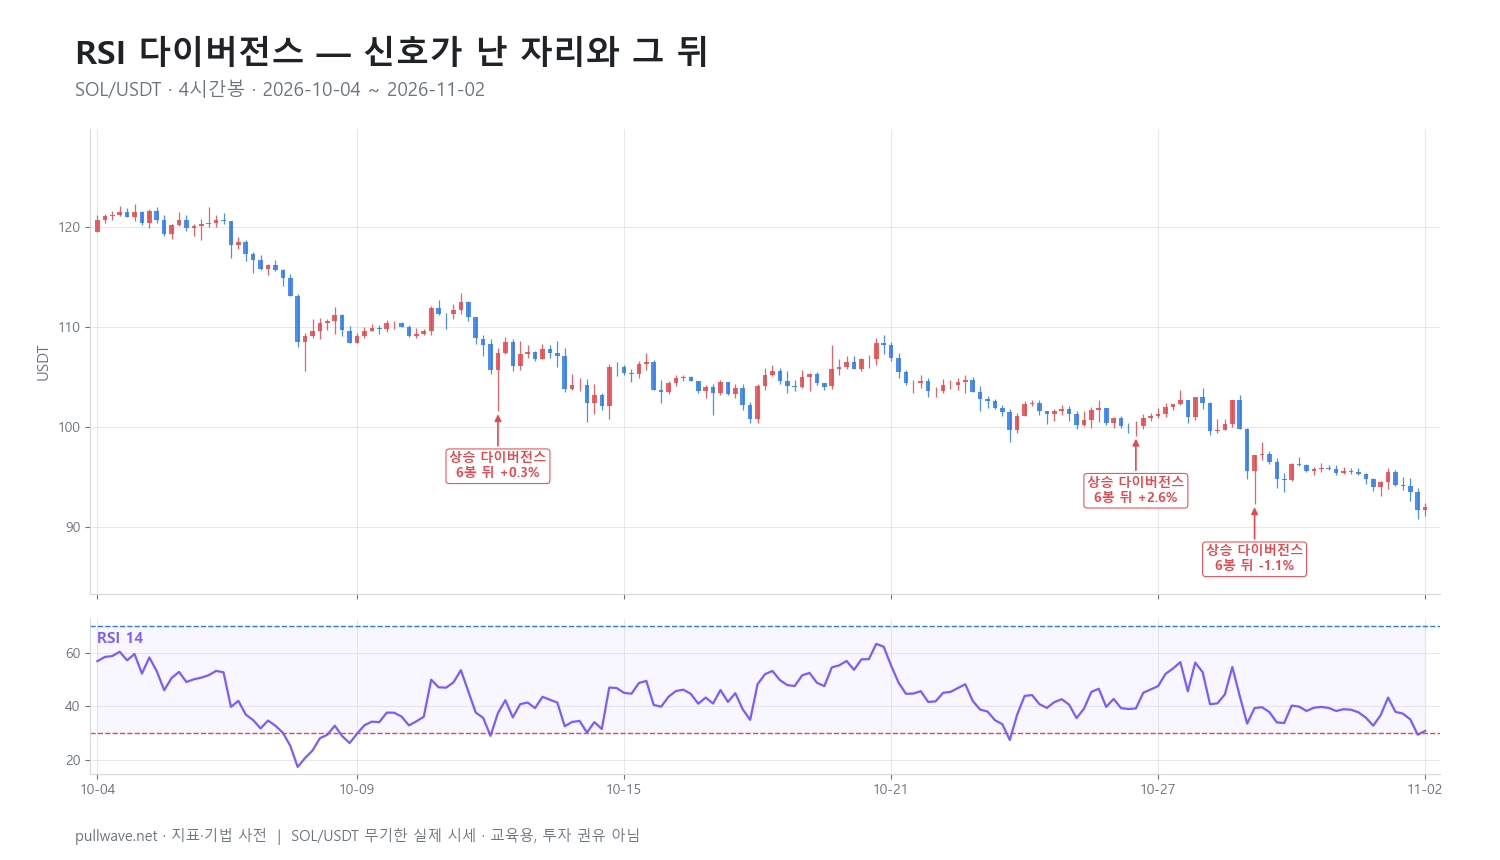
그림 2는 같은 차트에 탐지된 신호와 6봉·18봉 후의 변동률을 함께 표시한 것입니다. 스캔 결과 구간 내에서 3개의 신호가 나왔고, 모두 일반 상승 다이버전스였습니다.
| 일시(UTC) | 신호 | 가격 | +6봉 | +18봉 |
|---|---|---|---|---|
| 2026-10-13 00:00 | 상승 다이버전스 | 107.42 | +0.34% | −1.99% |
| 2026-10-27 08:00 | 상승 다이버전스 | 100.08 | +2.63% | −3.55% |
| 2026-10-30 00:00 | 상승 다이버전스 | 97.19 | −1.06% | −1.70% |
3개 중 2개(2/3)는 6봉 뒤 가격이 더 높았고, 가장 좋은 사례는 +2.63%를 기록했습니다. 그러나 3개 모두 18봉 뒤에는 낮았고, 진짜 이야기는 신호 가격 자체가 보여 줍니다. 107.42, 100.08, 97.19로 이어졌고 구간 종료 시점 가격은 91.95였습니다. 저점이 새로 갱신될 때마다 모멘텀은 계속 약해졌고 오실레이터는 그때마다 그것을 알렸지만, 가격은 그래도 계속 내려갔습니다.
이것이 하락 추세에서 나타나는 일반 다이버전스의 교과서적 실패 양상이며, 곱씹어 볼 가치가 있습니다. 개별 신호는 기술적으로 모두 맞았습니다. 하락 모멘텀은 실제로 직전 저점 때보다 작았습니다. 신호들은 손절을 타이트하게 가져가는 트레이더라면 취할 수 있었을 작은 반등을 만들었고, 추세 반전을 기대하고 들고 간 사람에게는 손실을 남겼습니다. 세 번째 신호는 단기 반등조차 만들지 못했습니다.
하나의 시장, 하나의 타임프레임, 한 달 동안의 신호 3건은 RSI 다이버전스 전반을 입증하기에 너무 작은 표본입니다. 이는 특정한 한 가지 행태에 대한 예시일 뿐입니다. 지속적인 하락 추세에서 상승 다이버전스는 점점 더 낮은 가격에서 반복되는 경향이 있다는 것입니다. 횡보 구간이나 투매의 막바지처럼 다른 구간을 보면 결과는 사뭇 달랐을 것입니다.
흔한 실수
- 강한 추세에서 첫 다이버전스를 매매하는 것. 첫 번째가 가장 매력적으로 보이지만 역사적으로 가장 신뢰도가 낮습니다. 예시에서 보듯 다이버전스는 자주 군집해서 나타납니다.
- 편향에 맞춰 눈대중으로 선을 긋는 것. 다이버전스를 성립시키려고 중간 스윙을 건너뛰어야 한다면 그것은 다이버전스가 아닙니다. 차트를 보기 전에 스윙 규칙(좌우 k봉)을 먼저 정하세요.
- RSI의 위치를 무시하는 것. 두 저점이 모두 40 위에 있는 상승 다이버전스는 약한 근거입니다. 오실레이터는 실제로 움직임이 늘어난 구간 안이나 그 부근에 있어야 합니다.
- 너무 멀리 떨어진 스윙을 비교하는 것. 14기간 RSI에서 대략 40~60봉을 넘어가면 두 값은 서로 다른 시장 환경을 설명합니다.
- 다이버전스를 조건이 아니라 트리거로 취급하는 것. 구조적 확인과 무효화 레벨이 없으면 리스크를 관리할 대상이 없습니다. 신호는 자신이 어디서 틀렸는지 알려 주지 않습니다.
- 확정 지연을 잊는 것. 좌우 5봉 기준이면 두 번째 스윙은 형성 후 5봉(4시간봉에서 20시간) 뒤에 확정됩니다. 이 지연을 무시한 백테스트는 성과를 크게 과장합니다.
- 역추세 신호에 높은 레버리지를 쓰는 것. 다이버전스의 전형적 실패는 추세 진행 중 경고가 연속으로 나오는 형태입니다. 레버리지는 "이르다"를 "청산되었다"로 바꿉니다.
다른 도구와의 조합
다이버전스는 "모멘텀이 여전히 확장되고 있는가"라는 하나의 좁은 질문에만 답하므로, 다른 질문에 답하는 도구와 가장 잘 어울립니다.
시장 구조. 고점과 저점이 동시에 높아지는 흐름이나 직전 스윙의 깔끔한 돌파는 다이버전스에 부족한 확인을 제공합니다. 상승 다이버전스 뒤 직전 스윙 고점 돌파는 다이버전스 단독보다 훨씬 명확한 상황이며, 무효화 지점도 자연스럽게 따라옵니다.
상위 타임프레임 추세. 4시간봉 다이버전스에 반응하기 전에 일봉을 확인하면 역추세 신호 대부분을 걸러 낼 수 있습니다. 애초에 일반(반전)과 히든(지속) 중 무엇을 찾아야 하는지는 상위 타임프레임의 단순 이동평균만으로도 판단할 수 있습니다.
거래량과 변동성. 새 저점으로 갈수록 거래량이 줄어든다면 모멘텀 소진 해석을 뒷받침합니다. 반대로 거래량이 늘어난다면 반대 논리를 지지합니다. 평균 실제 범위(ATR) 같은 변동성 지표는 포지션 크기를 정하고, 무효화 지점을 라운드 넘버가 아니라 일반적인 노이즈 바깥에 두는 데 도움이 됩니다.
지지와 저항. 아무 근거 없는 허공의 미검증 레벨에서 나온 다이버전스는 약합니다. 이미 여러 번 지켜진 레벨에서 나온 다이버전스가 더 깔끔한 상황입니다. 레벨은 리스크 정의를 제공하고, 다이버전스는 그곳에 도착하는 매도세가 이전보다 약하다는 증거를 제공합니다.
반대로 다이버전스와 잘 어울리지 않는 것은 또 다른 오실레이터입니다. RSI, MACD, 스토캐스틱 다이버전스를 겹쳐 쌓는 것은 세 개의 확인이 아닙니다. 모두 같은 가격 데이터의 함수이므로 구조적으로 대체로 같은 말을 하게 됩니다.
자주 묻는 질문
Q. 암호화폐에서 다이버전스를 볼 때 가장 좋은 RSI 설정은 무엇인가요?
모든 상황에서 최선인 설정은 없지만, 4시간봉과 일봉 기준으로는 RSI 14가 여전히 실용적인 기본값입니다. 가장 많은 시장 참여자가 보는 값이고, 반응성과 노이즈 사이의 균형이 무난하기 때문입니다. 7이나 9처럼 짧은 기간은 다이버전스 후보를 훨씬 많이 만들어 내지만, 24시간 돌아가는 시장에서 그 대부분은 노이즈입니다. RSI 기간을 바꾼다면 스윙 정의와 필터도 함께 조정해야 하며, 하나만 따로 바꿔서는 안 됩니다.
Q. 일반 다이버전스와 히든 다이버전스의 차이는 무엇인가요?
일반 다이버전스는 가격이 더 극단적인 스윙(저점 하락 또는 고점 상승)을 만드는데 RSI는 그러지 않는 경우로, 추세 소진 가능성으로 읽습니다. 히든 다이버전스는 그 반대로 RSI가 더 극단적인 스윙을 만들고 가격은 그러지 않는 경우이며, 기존 추세 내의 되돌림으로 해석해 지속 편향을 가집니다. 둘 다 같은 측정을 쓰고, 가격 스윙과 RSI 스윙의 상대적 방향만 다릅니다.
Q. RSI 다이버전스가 5분봉이나 15분봉 같은 짧은 타임프레임에서도 통하나요?
다이버전스는 어떤 타임프레임에서도 탐지할 수 있지만, 타임프레임이 짧아질수록 신호 품질은 대체로 떨어집니다. 5분봉 데이터에 적용된 14기간 오실레이터는 참여 구조의 의미 있는 변화보다 미시구조 노이즈에 반응하기 때문입니다. 다이버전스를 진지하게 쓰는 트레이더 대부분은 4시간봉이나 일봉을 기준으로 삼고, 짧은 타임프레임은 실행에만 사용합니다. 신호는 훨씬 많아지지만 실제로 이어지는 비율은 훨씬 낮다고 보면 됩니다.
Q. RSI 다이버전스는 왜 그렇게 자주 실패하나요?
모멘텀 약화와 추세 반전은 서로 다른 일이기 때문입니다. 추세는 모멘텀이 줄어든 상태로도 오래 이어질 수 있고, 꾸준한 강제 청산이나 지속적인 현물 매도가 배경일 때 특히 그렇습니다. 강한 추세에서는 같은 다이버전스가 점점 더 불리한 가격에서 반복되는데, 위의 SOL 예시에서도 세 번 반복되며 첫 신호의 107.42에서 구간 종료 시 91.95까지 내려갔습니다. 다이버전스는 추세에 맞서 행동하라는 신호가 아니라 주의 수준을 높이라는 조건으로 다루는 편이 낫습니다.
Q. 다이버전스를 이루는 두 스윙은 몇 봉 정도 떨어져야 하나요?
일반적인 관행은 최소 5~10봉(그보다 가까우면 같은 스윙을 두 번 측정하는 셈입니다), 14기간 RSI 기준 최대 40~60봉 정도입니다. 그 범위를 넘어가면 두 값 사이에 오실레이터가 완전히 리셋되어 비교의 의미가 사라집니다. 이 문서의 예시는 좌우 각 5봉으로 스윙을 정의하고 짝짓기 거리를 40봉으로 제한했습니다.
Q. RSI 다이버전스만 단독으로 사용할 수 있나요?
탐지 자체는 단독으로 가능하지만, 진입 레벨도 무효화 지점도 추세 맥락 정보도 주지 않기 때문에 독립적인 시스템으로 리스크를 관리하기 어렵습니다. 실제로 대부분의 트레이더는 시장 구조와 미리 정해 둔 레벨 위에 얹는 필터나 확인 수단으로 쓰거나, 이미 보유한 포지션의 위험을 줄이는 신호로 활용합니다. 그렇게 쓰면 잘못된 신호의 비용이 자본이 아니라 기회에 그칩니다.
핵심 요약
- RSI 다이버전스는 두 개의 가격 스윙과 그에 대응하는 두 개의 RSI 스윙을 비교합니다. 일반 다이버전스는 소진을, 히든 다이버전스는 지속을 시사합니다.
- 세 가지 파라미터, 즉 RSI 기간(보통 14), 스윙 정의(보통 좌우 3~5봉), 짝지을 스윙 간 최대 거리를 고정하면 계산은 결정론적으로 정해집니다.
- 신호의 가치는 시장 국면이 결정합니다. 횡보 구간과 성숙한 극단에서는 정보를 담지만, 젊고 강한 추세에서는 반복되며 오도합니다.
- 제시한 SOL/USDT 4시간봉 구간에서 상승 다이버전스 3건은 6봉 뒤 +0.34%, +2.63%, −1.06%를 기록했지만 18봉 뒤에는 −1.99%, −3.55%, −1.70%였습니다. 하락 지속 속의 짧은 반등이었고, 일반화하기에는 표본이 너무 작습니다.
- 다이버전스는 트리거가 아니라 조건입니다. 시장 구조, 상위 타임프레임 맥락, 명확한 무효화 지점과 함께 쓰고, 역추세 신호에서의 레버리지는 특히 조심해야 합니다.
교육용 자료입니다. 그림은 실제 SOL/USDT 무기한 시세이며, 과거 움직임이 미래를 보장하지 않습니다. 투자 권유가 아닙니다.