지표·기법 사전 · 지표 사전
차이킨 머니 플로우(CMF): 공식과 활용
한눈에 보기
- 차이킨 머니 플로우(CMF)는 각 봉의 범위 안에서 종가가 어디에 위치했는지를 거래량으로 가중한 뒤, 일정 기간(보통 20기간) 평균을 낸 지표입니다.
- -1에서 +1 사이를 오가며, 0보다 높으면 매집 압력, 낮으면 분산 압력으로 해석합니다.
- CMF는 진입 타이밍 트리거가 아니라 확인·맥락 도구입니다. 횡보 구간에서는 0선 교차가 심하게 흔들립니다.
- SOL/USDT 4시간봉 구간에 CMF 20을 적용한 결과 0선 교차가 34회 발생했고 그중 19회만 신호 방향으로 움직였습니다. 여러 입력값 중 하나로만 다뤄야 한다는 뜻입니다.
차이킨 머니 플로우(Chaikin Money Flow, CMF)는 모든 캔들에 대해 단순한 질문을 던지는 거래량 가중 오실레이터입니다. 가격이 그 봉의 고가 쪽에서 마감했는가, 저가 쪽에서 마감했는가, 그리고 그동안 거래량은 얼마나 실렸는가. 이 답을 최근 20개 봉에 걸쳐 평균 내면 -1에서 +1 사이의 숫자 하나가 나오고, 이는 매수자와 매도자 중 누가 봉을 장악한 채 마감시켜 왔는지를 요약해 줍니다.
트레이더가 CMF를 보는 이유는 가격만으로는 그 움직임이 '어떻게' 만들어졌는지 알 수 없기 때문입니다. 매 봉마다 저가 부근에서 마감하며 올라간 3% 상승과, 거래량이 늘면서 고가 부근에서 마감하며 올라간 3% 상승은 성격이 전혀 다릅니다. CMF는 이 차이를 화면에 띄우는 가장 값싼 방법 중 하나입니다. 다만 이 지표가 실제로 무엇을 측정하는지 정확히 이해해야 합니다. 문자 그대로 "시장에 돈이 들어오고 나가는 것"을 재는 지표가 아닙니다.
차이킨 머니 플로우(CMF)란?
CMF는 가격 차트 아래 별도 창에 그려지는 오실레이터입니다. 각 봉의 종가 위치값(close location value) — 종가가 고가에 가까운지 저가에 가까운지 — 을 구해 해당 봉의 거래량을 곱하고, 이를 설정 기간만큼 합산한 뒤 같은 기간의 총 거래량으로 나눕니다.
결과가 거래량 가중값을 총 거래량으로 나눈 비율이기 때문에 CMF는 범위가 제한됩니다. +1을 넘거나 -1 아래로 내려갈 수 없습니다. 실제로 유동성이 좋은 가상자산 페어에서는 대략 -0.4에서 +0.4 사이에 머물고, 상당 시간을 0 근처에서 보냅니다. 0에서 멀리 떨어진 값은 해당 기간 전반에 걸쳐 의미 있는 거래량과 함께 봉들이 꾸준히 범위의 윗부분(양수) 또는 아랫부분(음수)에서 마감했다는 뜻입니다.
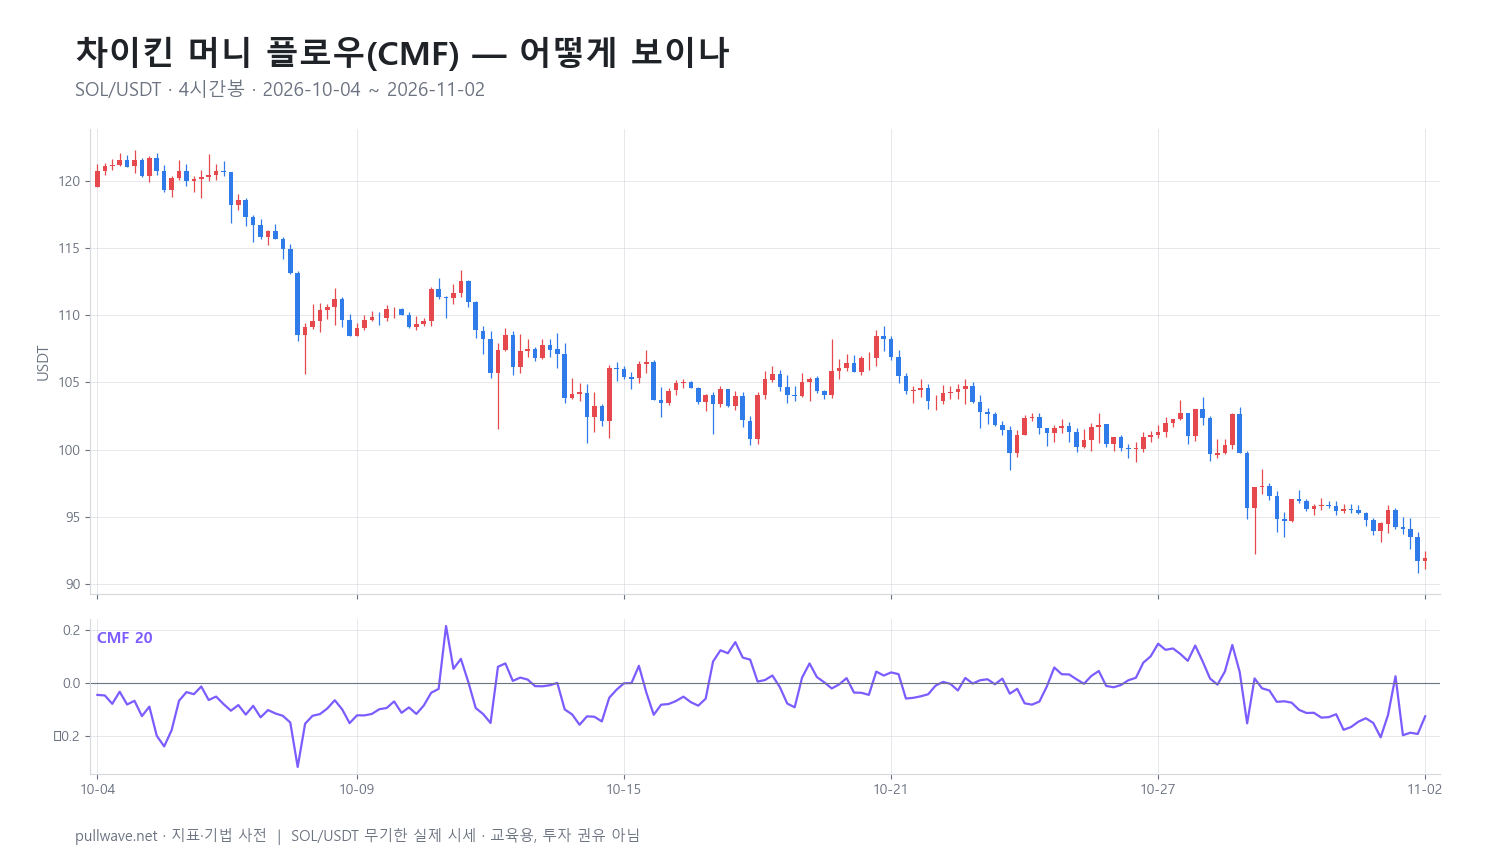
그림 1은 실제 SOL/USDT 4시간봉 아래에 CMF 20을 그린 모습입니다. 오실레이터가 0선을 넘나드는 횟수가 가격이 의미 있는 스윙을 만드는 횟수보다 훨씬 많다는 점에 주목하십시오. 이 특성이 이 도구를 분별 있게 쓰는 데 핵심입니다.
지표의 배경과 역사
CMF는 미국의 주식 분석가이자 트레이딩 시스템 개발자인 마크 차이킨(Marc Chaikin)이 만들었습니다. 그는 차이킨 오실레이터(Chaikin Oscillator)도 고안했고 거래량 기반 분석을 폭넓게 연구했습니다. 이 계열 지표들은 조 그랜빌(Joe Granville)의 온밸런스 볼륨(OBV) 이후 이어진 1970~1980년대 거래량 연구의 산물이며, CMF는 차이킨의 누적/분산 지표(Accumulation/Distribution Line)에서 직접 파생된 지표입니다. 최초 발표 시점에 대한 세부 정보는 자료마다 다르므로, 어디선가 본 특정 연도 하나를 그대로 믿는 것은 주의해야 합니다.
이론적 주장은 좁고, 정확히 말할 가치가 있습니다. 그랜빌의 OBV는 종가가 직전 종가보다 높은지 낮은지에 따라 그 봉의 거래량 전체를 매수 측 또는 매도 측에 배정했습니다. 차이킨은 더 유용한 비교는 봉 내부에서 이뤄진다고 봤습니다. 시장이 열린 뒤 밀렸다가 결국 고가 부근에서 마감했다면, 마지막에 비싼 값을 치르고라도 사겠다고 나선 쪽이 중요한 참가자였다는 것입니다. 대량 거래량 속의 강한 마감은 매집, 대량 거래량 속의 약한 마감은 분산을 시사합니다.
이는 회계적 사실이 아니라 행태에 관한 가정입니다. 체결된 모든 거래에는 같은 수량의 매수자와 매도자가 있으므로, 어떤 지표도 "돈이 시장에 들어왔다"고 말해줄 수 없습니다. CMF가 측정하는 것은 참여도로 가중된, 시장이 자기 범위 안 어디에서 자리를 잡았는가입니다. 이 틀을 유지하면 이 지표에 관해 떠도는 대부분의 헛소리를 피할 수 있습니다.
계산 방법
각 봉에 대해 단계별로 진행합니다.
- 머니 플로우 멀티플라이어를 구합니다. 종가에서 저가를 뺀 값과 고가에서 종가를 뺀 값의 차이를 구해, 봉의 전체 범위(고가 - 저가)로 나눕니다. 고가에 정확히 붙어 마감하면 +1, 저가에 정확히 붙어 마감하면 -1, 중간에서 마감하면 0입니다.
- 머니 플로우 볼륨을 계산합니다. 멀티플라이어에 해당 봉의 거래량을 곱합니다. 10,000단위가 거래되며 고가에서 마감한 봉은 +10,000을 기여하고, 같은 거래량으로 범위 중간에서 마감한 봉은 대략 0을 기여합니다. 멀티플라이어는 종가가 고가와 저가 사이 어디에 있는지에만 좌우되며 시가는 전혀 관여하지 않습니다. 따라서 몸통이 짧은 캔들도 +1이나 -1에 가까운 멀티플라이어를 만들 수 있습니다.
- 기간만큼 합산합니다. 최근 n개 봉(기본값 20)의 머니 플로우 볼륨을 더합니다.
- 정규화합니다. 그 합을 같은 n개 봉의 총 거래량으로 나눕니다.
``` MFM = ((Close - Low) - (High - Close)) / (High - Low) MFV = MFM x Volume CMF(n) = Sum(MFV, n) / Sum(Volume, n)
If High = Low, set MFM = 0 (avoid division by zero) ```
기계적인 세부 사항 두 가지가 중요합니다. 첫째, 분모가 총 거래량이기 때문에 거래량이 폭발한 단 하나의 봉이 이후 20개 봉 동안 값을 좌우하다가 어느 순간 갑자기 빠져나가면서, 현재 가격 움직임과 무관한 점프를 만들 수 있습니다. 둘째, 멀티플라이어는 봉 내부만 봅니다. 종가를 직전 종가와 비교하는 일이 전혀 없습니다. 전일 종가보다 훨씬 낮게 시작했다가 회복해 자기 봉의 고가 부근에서 마감한 캔들도 양수로 기록됩니다. 주식시장에서는 이것이 CMF에 대한 고전적 비판(갭 처리 문제)이고, 24시간 돌아가는 가상자산 시장에서는 무기한 선물에 진짜 갭이 드물지만 급격한 청산 꼬리 이후에 같은 사각지대가 나타납니다.
기본 설정과 변형
| 설정 | 일반적인 용도 | 비고 |
|---|---|---|
| CMF 20 | 대부분 차트 프로그램의 기본값 | 주식 일봉 기준 약 한 달 |
| CMF 21 | 차이킨의 원래 값으로 자주 인용됨 | 주식 거래일 21일 ≈ 달력상 한 달 |
| CMF 10–14 | 더 빠르고 교차가 잦음 | 노이즈 증가, 0선 허위 신호 증가 |
| CMF 30–50 | 느린 방향성 필터 | 더 매끄럽고, 4시간봉·일봉 스윙 맥락에 적합 |
20/21이라는 기본값은 21거래일이 한 달에 가까운 주식시장에서 왔습니다. 가상자산은 24시간 거래되므로 일봉 20개는 달력상 약 3주, 4시간봉 20개는 3일 남짓에 불과합니다. 이 숫자에 신성한 의미는 없습니다. 반응성과 안정성을 맞바꾸는 평활화 선택일 뿐입니다.
흔한 변형으로는 짧은 이동평균으로 CMF를 평활화해 0선 잡음을 줄이는 방법, 0선 대신 ±0.05나 ±0.10의 임계 밴드를 쓰는 방법, 종가 위치값 대신 대표가격(typical price) 방식을 쓰는 방법이 있습니다. 일부 플랫폼은 같은 머니 플로우 볼륨을 누적한 형태인 누적/분산 지표(A/D Line)도 제공합니다. CMF처럼 거래량으로 정규화한 이동 합계가 아니라 단순 누적 합계여서, 다이버전스 분석에는 오히려 읽기 쉬운 경우가 많습니다.
읽는 방법
먼저 부호를 봅니다. CMF가 0 위에 있다는 것은 해당 기간 동안 거래량 가중 종가 위치가 봉 범위의 윗절반에 있었다는 뜻이며, 표준적인 해석은 순매수 압력입니다. 0 아래는 그 반대입니다.
다음으로 크기를 봅니다. 0 부근 값(대략 -0.05에서 +0.05 사이)은 사실상 중립이므로 무시해야 합니다. ±0.15를 넘어 지속되는 값은 더 의미가 있고, ±0.25를 넘는 값은 유동성이 좋은 페어에서는 드물며 보통 강한 방향성 국면을 동반합니다.
마지막으로 모양을 봅니다. 눌림목 내내 0 위를 유지하는 CMF는 가격이 밀려도 매도자가 봉을 장악한 채 마감시키지는 못하고 있다는 뜻입니다. 가격이 고점을 높이는데 CMF는 꾸준히 내려간다면 전형적인 약세 다이버전스 구도입니다. 단일 수치보다 지속 기간이 중요합니다. 한 봉이 0 위에 있는 것은 노이즈이고, 열다섯 봉이 0 위에 있는 것은 정보입니다.
트레이더의 활용법
1. 추세 시스템 뒤의 방향성 필터. CMF 자체를 매매하기보다, 어느 방향의 신호를 받아들일지 결정하는 데 씁니다. 일봉에서 CMF 20이 지난 한 달 대부분 양수였다면, 본인의 주된 기법에서 나온 롱 셋업만 실행하는 식입니다. 종가 위치 편향이 일관된 지속 추세에서는 유효합니다. 변동성 없는 횡보장에서는 CMF가 0 주변을 오가며 필터가 몇 봉마다 뒤집히므로 아무것도 걸러내지 못해 실패합니다.
2. 돌파 확인. 가격이 박스 상단을 넘을 때 CMF가 이미 양수이고 상승 중이라면, 그 돌파봉이 한 봉짜리 유동성 사냥이 아니라 매집의 연장일 가능성을 뒷받침합니다. 거래량 데이터가 깨끗하고 박스 기간이 설정 기간을 채울 만큼 길었다면 유효합니다. 유동성이 낮은 페어, 거래가 한산한 주말 구간, 거대한 거래량 봉 하나가 분모를 왜곡한 직후에는 실패합니다.
3. 가격과의 다이버전스. 가격은 고점을 높였는데 CMF는 고점을 낮췄다면, 두 번째 상승은 더 약한 마감 강도로 만들어졌다는 뜻입니다. 반전 트리거가 아니라 움직임의 질에 대한 경고로 다뤄야 합니다. 장기간 이어진 추세의 막바지, 4시간봉·일봉에서 가장 잘 작동합니다. 강한 추세에서는 다이버전스가 몇 주씩 유지되는 동안 가격이 계속 가기 때문에 끊임없이 실패합니다.
4. 눌림목 품질 점검. 상승 추세 중 조정에서 CMF가 내려오되 0 위를 지킨다면 질서 있는 차익실현을, -0.20까지 무너진다면 시장 성격이 바뀌었음을 시사합니다. 맥락 도구로서는 유효합니다. 정밀함을 요구하면 실패합니다. CMF에는 지지, 저항, 포지션 크기라는 개념이 아예 없습니다.
실제 SOL 차트 예시
아래 구간은 거래소의 SOL/USDT 무기한 선물 4시간봉으로, 2026-10-04부터 2026-11-02까지이며 CMF는 20기간으로 설정했습니다. 구간 마지막 종가는 91.95였고 최종 CMF 값은 -0.13이었습니다. 완만한 음수로, 서서히 흘러내리던 시장과 일치하는 수치입니다.
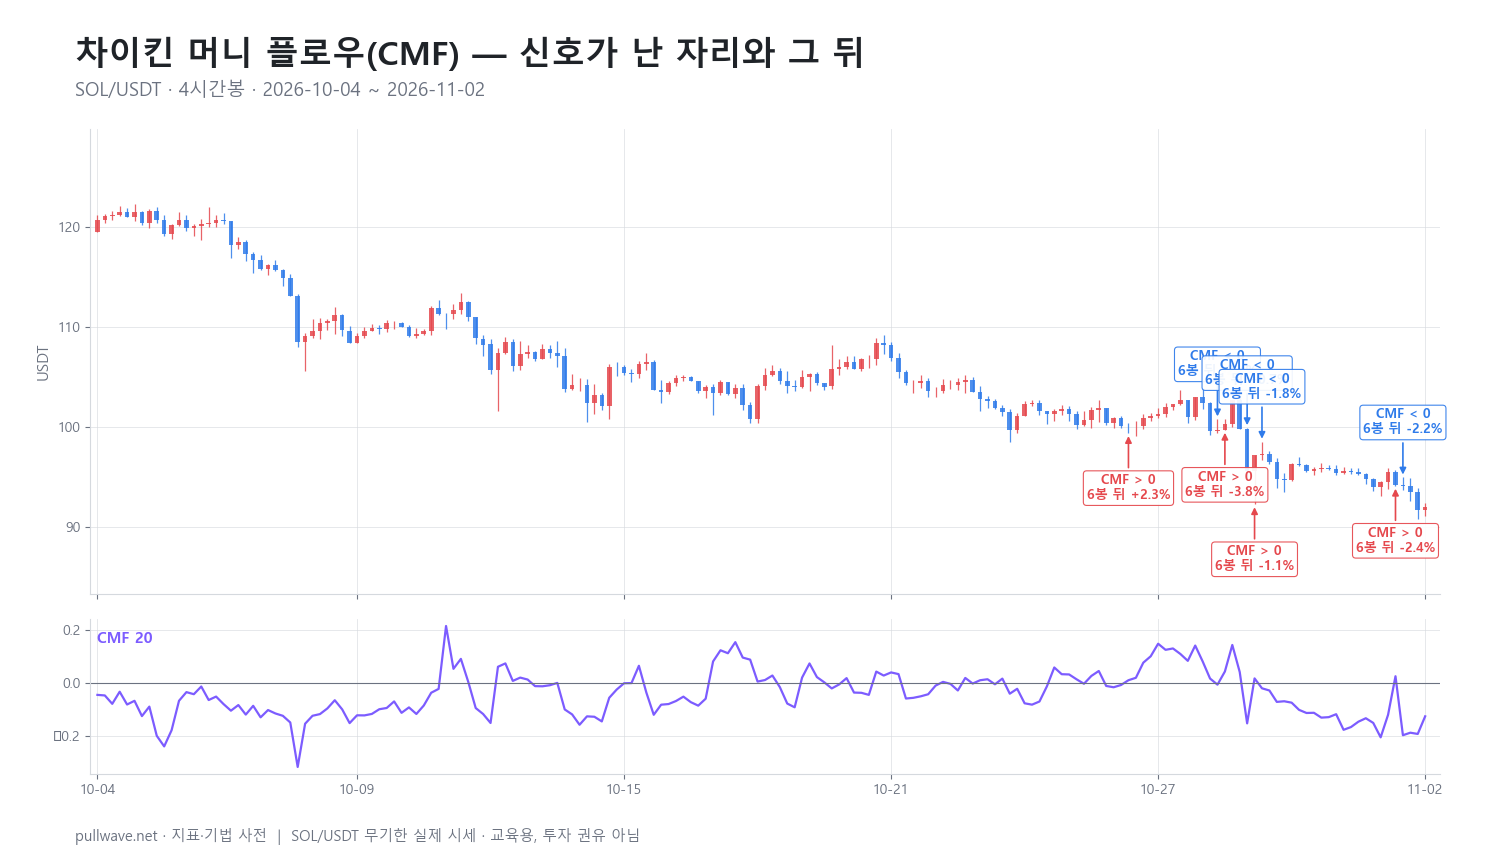
그림 2는 해당 구간의 모든 0선 교차와, 그 이후 6봉(하루) 및 18봉(사흘) 뒤의 가격 변동률을 표시한 것입니다. 전체 구간에서 교차는 34회 — 4시간봉 기준 하루 한 번 이상 — 발생했고, 신호가 가리킨 방향으로 움직인 경우는 34회 중 19회였습니다. 동전 던지기에 가깝고, 이 예시가 가르쳐 주는 가장 유용한 한 가지가 바로 이것입니다. 0선은 매매 트리거가 아닙니다.
다음은 구간 마지막 주의 교차 묶음과 6봉·18봉 후 결과입니다.
| 일시 (UTC) | 신호 | 가격 | 6봉 후 | 18봉 후 |
|---|---|---|---|---|
| 2026-10-26 08:00 | CMF > 0 | 101.67 | -1.56% | -1.31% |
| 2026-10-26 16:00 | CMF < 0 | 100.43 | +0.68% | -0.65% |
| 2026-10-27 04:00 | CMF > 0 | 100.05 | +2.26% | -2.77% |
| 2026-10-29 04:00 | CMF < 0 | 99.71 | -2.44% | -4.21% |
| 2026-10-29 08:00 | CMF > 0 | 100.34 | -3.80% | -5.05% |
| 2026-10-29 20:00 | CMF < 0 | 95.62 | +0.71% | -1.16% |
| 2026-10-30 00:00 | CMF > 0 | 97.19 | -1.06% | -1.70% |
| 2026-10-30 04:00 | CMF < 0 | 97.28 | -1.77% | -3.13% |
| 2026-11-02 04:00 | CMF > 0 | 94.24 | -2.43% | -2.43% |
| 2026-11-02 08:00 | CMF < 0 | 94.07 | -2.25% | -2.25% |
눈에 띄는 점이 몇 가지 있습니다. 2026-10-26에는 101.67에서 0선을 위로 뚫었다가 여덟 시간 뒤 100.43에서 다시 아래로 내려왔습니다. 교과서적인 휩소입니다. 2026-10-29에는 100.34에서 상향 교차했지만 6봉 뒤 가격은 3.80% 낮았고, 이는 이 묶음에서 가장 나쁜 단일 결과입니다. 반면 여기 표시된 다섯 번의 약세 교차는 모두 18봉 뒤 가격이 더 낮았으며, 하락 폭은 -0.65%에서 -4.21% 사이였습니다.
이를 두고 약세 CMF 신호가 "잘 먹힌다"는 증거로 읽기 전에 명백한 사실을 짚어야 합니다. 이 구간은 91.95 종가까지 하락 추세로 끝났습니다. 떨어지는 시장에서는 아래를 가리키는 신호는 모두 좋아 보이고, 위를 가리키는 신호는 모두 나빠 보입니다. 그것은 지표의 속성이 아니라 이 구간의 속성입니다. 또한 마지막 두 항목의 6봉과 18봉 수치가 동일한 이유는 18봉이 지나기 전에 구간이 끝나 더 긴 기간의 데이터가 없기 때문입니다.
이것은 하나의 시장, 하나의 시간대, 한 달치 기록입니다. CMF가 어떻게 움직이는지는 보여주지만, 기대값에 대해서는 아무것도 증명하지 못합니다.
흔한 실수
- 0선 교차를 기계적으로 매매하는 것. 4시간봉 한 차트에서 한 달에 34회 교차했다는 사실만으로 이 논쟁은 끝납니다. 교차는 평활화된 평균값의 변화일 뿐, 사건이 아닙니다.
- 자금 유입을 측정한다고 믿는 것. 거래량으로 가중한 종가 위치를 측정할 뿐입니다. 공식 어디에도 돈이 들어오고 나가는 것을 아는 부분은 없습니다.
- 거래량 출처를 무시하는 것. 무기한 선물 거래량, 현물 거래량, 여러 거래소를 합산한 거래량은 같은 자산에서도 서로 다른 CMF 값을 만듭니다. 한 데이터에서 +0.18인 값이 다른 데이터에서는 +0.04일 수 있습니다.
- 신호를 늘리려고 기간을 줄이는 것. CMF 7은 훨씬 많은 교차를 주지만 추가 정보는 거의 없습니다.
- 유동성이 낮은 페어에 쓰는 것. 분모가 작으면 큰 체결 몇 건만으로 비율이 심하게 요동칩니다.
- 다이버전스를 반전 명령으로 취급하는 것. 다이버전스는 참여도가 약해지고 있음을 서술할 뿐입니다. 가격이 언제, 혹은 과연 반응할지에 대해서는 아무 말도 하지 않습니다.
- 레버리지 맥락을 잊는 것. 무기한 선물에서 10배 포지션에 4%의 불리한 움직임이 오면 이미 증거금의 약 40%가 사라지고, 10%에 가까운 불리한 움직임은 유지증거금과 수수료를 감안할 때 청산 영역에 들어갑니다. 지표는 당신의 포지션 크기에 대해 어떤 의견도 갖고 있지 않습니다.
다른 도구와의 결합
CMF는 "봉들이 어떻게 마감됐는가"에 답합니다. "지금 어디에 있는가", "얼마나 빠른가"에는 답하지 못합니다. 그 질문에 답하는 도구와 함께 쓰십시오.
먼저 구조입니다. 상위 시간대의 추세 판단 — 시장 구조, 장기 이동평균, 주간 범위 — 이 어느 방향의 CMF 신호를 애초에 쳐다볼지를 결정합니다. 확인된 하락 추세 안에서 양수 CMF를 근거로 롱을 정당화하는 것이, 거래량 지표가 형편없는 매매 선택의 책임을 뒤집어쓰는 전형적인 경로입니다.
다음은 모멘텀과 위치입니다. 상대강도지수(RSI)나 이동평균수렴확산지수(MACD)는 움직임의 속도를 설명하고, 거래량가중평균가격(VWAP)이나 거래량 프로파일(volume profile)은 가치가 받아들여진 위치를 설명합니다. CMF가 양수이고 RSI가 아직 과열되지 않은 상태에서 가치영역 상단을 돌파하는 그림은, 이 중 어느 하나만 보는 것보다 훨씬 일관된 그림입니다.
CMF 자체를 확인하는 데는 누적/분산 지표(A/D Line)와 온밸런스 볼륨(OBV)이 자연스러운 짝입니다. 비슷한 논리로 만들어졌지만 고정 기간 평균이 아니라 누적 합계로 쌓이기 때문에, 서로 일치하면 약간의 의미가 있고 어긋나면 속도를 늦추라는 신호가 됩니다. 마지막으로 평균진폭(ATR) 기반 손절 같은 리스크 도구가 어떤 신호보다 중요합니다. 가상자산에서는 포지션 크기가 생존을 결정하며, 얼마를 걸어야 하는지는 어떤 오실레이터도 알려주지 않습니다.
자주 묻는 질문
Q. 가상자산에 가장 좋은 CMF 설정값은 무엇인가요?
객관적으로 가장 좋은 설정값은 없습니다. 기본값인 20기간은 4시간봉과 일봉에서 무난하게 작동합니다. 30~50으로 늘리면 CMF가 더 안정적인 방향성 필터가 되고, 14 아래로 줄이면 대체로 노이즈만 늘어납니다. 가상자산은 24시간 거래되므로 20봉은 이 값이 유래한 주식시장 관행보다 짧은 달력 기간을 담습니다. 그래서 많은 스윙 트레이더가 기간을 늘립니다.
Q. 차이킨 머니 플로우가 음수라는 것은 무슨 뜻인가요?
음수 CMF는 해당 기간 동안 거래량으로 가중한 종가들이 각 봉 범위의 아랫절반에 주로 자리했다는 뜻이며, 관습적으로는 매도 또는 분산 압력으로 해석합니다. 모든 거래에는 매수자와 매도자가 있으므로 자산에서 돈이 빠져나간다는 의미는 아닙니다. 0과 -0.05 사이의 얕은 음수는 대개 노이즈입니다.
Q. 어느 정도면 강한 CMF 값인가요?
유동성이 좋은 페어에서는 ±0.15를 넘으면 의미 있다고 보고, ±0.25를 넘으면 강하다고 보는 것이 일반적입니다. 다만 정확한 기준은 자산과 시간대에 따라 다릅니다. 수준보다 중요한 것은 지속성입니다. +0.15 위를 여러 봉에 걸쳐 유지하는 값이 한 번의 급등 수치보다 많은 것을 말해 줍니다. 임계값을 정하기 전에 해당 차트에서 CMF의 과거 변동 범위를 먼저 확인하십시오.
Q. CMF와 자금흐름지수(MFI)의 차이는 무엇인가요?
진 쿠옹(Gene Quong)과 애브럼 소댁(Avrum Soudack)이 개발한 MFI는 각 봉의 대표가격을 직전 봉의 대표가격과 비교해 RSI 방식의 0~100 오실레이터를 만듭니다. CMF는 직전 봉을 완전히 무시하고 현재 봉의 범위 안에서 종가가 어디에 있는지만 보며, -1에서 +1 사이의 값을 냅니다. MFI는 주로 과매수·과매도 판단에, CMF는 주로 방향성 압력과 다이버전스 판단에 쓰입니다.
Q. CMF와 차이킨 오실레이터는 어떻게 다른가요?
둘 다 마크 차이킨의 거래량 연구에서 나왔고 누적/분산 지표를 공통 기반으로 씁니다. 차이킨 오실레이터는 누적 A/D 라인의 3기간 지수이동평균과 10기간 지수이동평균의 차이이므로, 매집의 MACD처럼 움직입니다. 반면 CMF는 고정 기간의 총 거래량으로 머니 플로우 볼륨을 정규화하기 때문에 -1에서 +1 사이로 범위가 묶입니다.
Q. CMF를 무기한 선물에 써도 되나요?
됩니다. 실제로 무기한 선물에 널리 적용됩니다. 다만 입력되는 거래량은 현물 거래대금이 아니라 특정 거래 장소의 계약 거래량입니다. 같은 자산이라도 무기한 선물 데이터와 현물 데이터 사이에서 값이 눈에 띄게 다를 수 있고, 펀딩에 따른 포지션 변화가 펀딩 시점 전후의 종가 위치를 왜곡할 수 있습니다. 결론을 내리기 전에 두 데이터를 비교해 보십시오.
핵심 정리
- CMF는 각 종가가 자기 봉 범위 안에서 차지한 위치를 거래량으로 가중해 일정 기간(기본 20) 평균 내며, -1에서 +1 사이로 묶인 오실레이터를 만듭니다.
- 마크 차이킨이 OBV 계열 거래량 분석의 발전형으로 개발했으며, 같은 머니 플로우 볼륨의 누적 형태인 누적/분산 지표와 밀접하게 연결돼 있습니다.
- 0선은 횡보장에서 심하게 흔들립니다. 분석한 SOL/USDT 4시간봉 구간에서는 34회 교차 중 19회만 신호 방향으로 움직였습니다.
- 개별 교차보다 지속성과 크기가 더 많은 정보를 담습니다. -0.05에서 +0.05 사이 값은 사실상 중립입니다.
- CMF는 추세, 위치, 리스크가 이미 정의된 체계 안에서 확인 도구로 쓰십시오. 특히 레버리지가 걸린 무기한 선물에서는 결코 단독 진입 규칙이 될 수 없습니다.
교육용 자료입니다. 그림은 실제 SOL/USDT 무기한 시세이며, 과거 움직임이 미래를 보장하지 않습니다. 투자 권유가 아닙니다.