지표·기법 사전 · 지표 사전
켈트너 채널: 공식·설정·활용법 정리
한눈에 보기
- 켈트너 채널(Keltner Channels)은 이동평균을 중심선으로 두고 평균진폭(ATR)의 배수만큼 위아래에 밴드를 그린 변동성 엔벨로프입니다.
- 현재 표준 설정은 20기간 지수이동평균(EMA)에 ±2×ATR(10)이며, ATR 10·배수 1.5·2.5도 흔히 쓰입니다.
- 표준편차 대신 ATR을 쓰기 때문에 볼린저 밴드보다 완만하고, 횡보 구간의 잡음보다 추세를 따라가는 성질이 강합니다.
- 2026년 가을 SOL/USDT 4시간봉 표본에서는 하단 밴드 아래 종가가 다섯 번 나왔지만 이후 흐름은 엇갈렸습니다. 밴드 터치는 결론이 아니라 맥락일 뿐입니다.
켈트너 채널(Keltner Channels)은 가격 주위에 그려지는 변동성 엔벨로프입니다. 가운데에는 이동평균이 놓이고, 그 위아래로 평균진폭(ATR, Average True Range)의 일정 배수만큼 떨어진 상단 밴드와 하단 밴드가 그려집니다. 변동성이 커지면 밴드가 벌어지고, 줄어들면 밴드가 좁아집니다. 결국 이 채널은 모든 봉마다 하나의 단순한 질문에 답합니다. "이 움직임은 최근 이 시장이 움직여 온 폭에 비해 큰가?"
트레이더가 이 질문에 신경 쓰는 이유는, 재량적 판단 대부분이 바로 이 기준 위에 서 있기 때문입니다. 밴드 밖 종가는 진짜 돌파일 수도 있고 소진된 급등락일 수도 있는데, 그 차이는 시장이 추세 국면인지 횡보 국면인지에 따라 완전히 갈립니다. 켈트너 채널이 그 모호함을 대신 풀어 주지는 않지만, 적어도 일관된 기준으로 측정해 줍니다. 가격만 봐서는 할 수 없는 일입니다.
켈트너 채널이란?
켈트너 채널은 세 개의 선으로 이루어집니다. 중심선은 가격의 이동평균으로, 현대식 버전에서는 종가의 20기간 지수이동평균(EMA)을 씁니다. 상단과 하단 밴드는 그 중심선에서 ATR의 배수만큼, 보통 2배만큼 떨어진 위치에 놓입니다.
그 결과 밴드는 실현 변동성에 따라 넓어졌다 좁아졌다 하면서도 ATR 단위로 보면 항상 같은 통계적 폭을 유지합니다. 상단 밴드가 EMA보다 2 ATR 위에 있다면, 구조상 가격은 짧은 시간에 비정상적으로 먼 거리를 움직여야만 그 위에서 종가를 만들 수 있습니다. 이 도구의 논리는 그게 전부입니다.
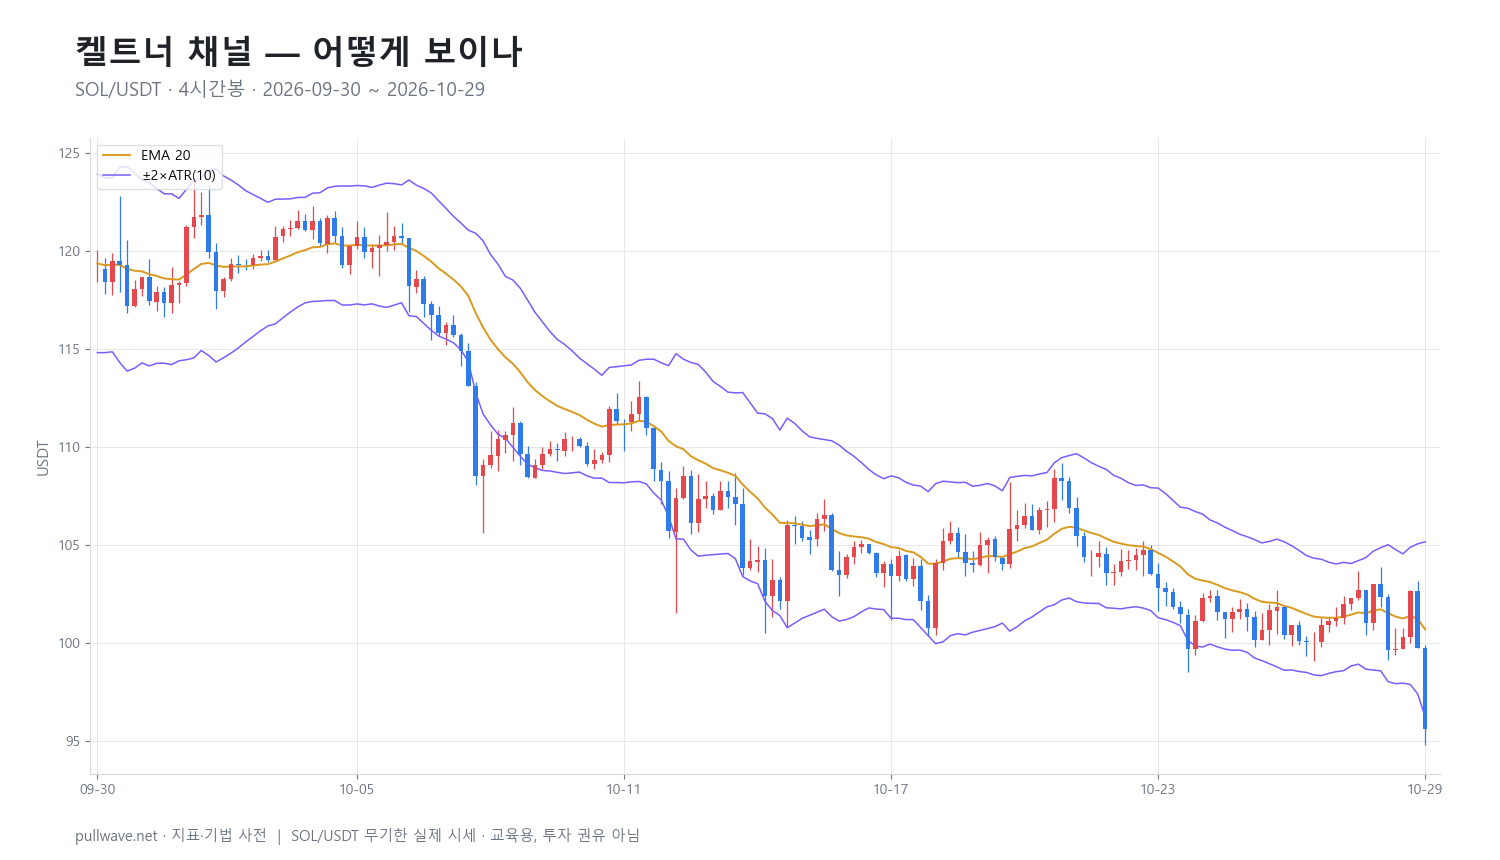
그림 1은 SOL/USDT 4시간봉 위에 그려진 채널입니다. EMA가 움직임의 한가운데를 꿰고 지나가고, 두 밴드가 10월의 빠른 하락 구간에서 급격히 벌어졌다가 시장이 안정되면서 다시 좁아지는 엔벨로프를 그립니다. 밴드가 기울어져 있다는 점에 주목하십시오. 수평으로 고정된 지지·저항과 달리 켈트너 채널은 추세를 따라 움직이는 기준선입니다.
지표의 배경 (이론과 역사)
원래 구조는 미국의 곡물 트레이더이자 시장 분석가였던 체스터 W. 켈트너(Chester W. Keltner)가 1960년 저서 How to Make Money in Commodities에서 소개한 것입니다. 그는 이것을 채널이라 부르지 않고 "10일 이동평균 매매 규칙"이라 불렀습니다. 중심선은 대표가격(typical price) — (고가 + 저가 + 종가) ÷ 3 — 의 10일 단순이동평균(SMA)이었고, 밴드는 그 평균에 일간 변동폭(고가 − 저가)의 10일 단순이동평균을 더하고 뺀 값이었습니다.
켈트너의 논리는 단순했고 지금도 유효합니다. 대표가격은 종가 하나보다 거래가 실제로 이루어진 지점을 더 잘 요약하고, 평균 일간 변동폭은 특정 시장에서 "어디까지가 먼 거리인가"를 재는 자연스러운 자입니다. 평균에서 하루 평균 변동폭 이상 벗어난 움직임은, 그의 틀 안에서 무언가 달라졌다는 증거였습니다.
오늘날 거의 모든 차트 플랫폼이 기본 탑재하는 버전은 이후의 변형으로, 트레이더 린다 브래드포드 래쉬키(Linda Bradford Raschke)의 공으로 널리 알려져 있습니다. 그는 단순이동평균을 지수이동평균으로 바꾸고, 단순한 고가-저가 폭 대신 와일더의 평균진폭(ATR)을 사용했습니다. J. 웰스 와일더가 New Concepts in Technical Trading Systems(1978)에서 소개한 ATR은 전일 종가를 변동폭 계산에 포함해 갭을 반영하는데, 정규 세션이 있는 시장에서는 의미 있는 개선입니다. 또한 켈트너가 사실상 사용하던 배수 1 대신 2를 적용해 채널을 넓혔고, 그 결과 밴드 터치는 더 드물어지고 더 많은 정보를 담게 되었습니다.
요컨대 이 도구에는 두 갈래 혈통이 있습니다. 1960년의 상품 매매 규칙과, 20세기 후반의 변동성 오버레이입니다. 둘 다 전제는 같습니다. 가격 움직임을 달러나 퍼센트 그대로 판단하지 말고 최근 변동성으로 정규화해서 보라는 것입니다.
계산 방법
표준 설정인 EMA 20 ± 2×ATR(10)을 기준으로 단계별로 보겠습니다.
- 중심선을 구합니다. 종가의 20기간 지수이동평균을 계산합니다. EMA는 최근 종가에 더 큰 가중치를 두므로, 단순평균보다 채널이 빠르게 방향을 바꿉니다.
- 각 봉의 진폭(True Range)을 구합니다. 진폭은 세 거리 중 가장 큰 값입니다. 현재 봉의 고가 − 저가, 현재 고가와 전일(전봉) 종가 사이의 절대거리, 현재 저가와 전봉 종가 사이의 절대거리입니다. 전봉 종가를 포함함으로써 갭이 반영됩니다.
- 진폭을 평균냅니다. 진폭의 10기간 평균을 구합니다. 대부분의 플랫폼은 와일더 평활법(1/n 가중 이동평균으로, 기간 2n−1인 EMA와 동일)을 쓰고, 일부는 단순평균이나 일반 EMA를 씁니다. 차이는 작지만 0은 아닙니다.
- 밴드를 배치합니다. 상단 밴드 = 중심선 + 2 × ATR, 하단 밴드 = 중심선 − 2 × ATR.
- 매 봉마다 반복합니다. 세 선 모두 새로운 종가마다 갱신되므로, 채널은 고정된 레벨이 아니라 동적인 기준입니다.
TR     = max(High − Low, |High − PrevClose|, |Low − PrevClose|)
ATR    = SmoothedAverage(TR, 10)
Middle = EMA(Close, 20)
Upper  = Middle + 2 × ATR
Lower  = Middle − 2 × ATR
실무적인 참고 사항이 하나 있습니다. ATR이 평균값이기 때문에 밴드는 실제 변동성 변화보다 약간 늦습니다. 격렬한 봉이 나온 뒤 채널은 그 봉이 아니라 다음 봉에서 벌어집니다.
기본 설정과 변형
| 항목 | 흔히 쓰는 값 | 바뀌는 점 |
|---|---|---|
| 중심선 | EMA 20(현대식), SMA 10 또는 20(원형) | 짧을수록 전환이 빠르고 휩쏘가 늘어남, 길수록 추세 기준이 매끄러워짐 |
| ATR 기간 | 10(현대식 기본), 14, 20 | 짧으면 변동성 급증에 빠르게 반응, 길면 채널 폭이 안정적 |
| 배수 | 2.0 표준, 터치를 늘리려면 1.5나 1.0, 줄이려면 2.5~3.0 | 가격이 밴드 밖에서 마감하는 빈도를 직접 좌우 |
| 가격 입력값 | 종가(오늘날 일반적), 대표가격 (H+L+C)/3 (켈트너 원형) | 대표가격을 쓰면 중심선이 종가 부근 잡음에 덜 민감해짐 |
EMA는 왜 20일까요? 전통 시장에서 일봉 기준 대략 한 달에 해당하며, 기술적 분석 전반에서 사실상 표준 중기 추세 평균으로 자리 잡았기 때문입니다. ATR은 왜 10일까요? 2주 남짓의 데이터로 현재 변동성 국면을 반영할 만큼 짧기 때문인데, 바로 그게 핵심입니다. 지난 분기 변동성에 맞춰진 채널은 빠르게 움직이는 시장에서 쓸모가 없습니다. 배수는 왜 2일까요? 타협점이기 때문입니다. 밴드 밖 종가가 비교적 드물 만큼 넓으면서도, 매매에 쓸 수 있을 만큼은 자주 나올 정도로 좁습니다.
변동성 국면이 빠르게 바뀌는 가상자산 시장에서는 ATR 기간을 7~10으로 줄이고 배수를 2로 유지하거나, 미시구조 잡음 때문에 의미 없는 밴드 이탈이 잦은 하위 시간대에서 배수를 2.5로 올리는 트레이더도 있습니다. 보편적으로 옳은 조합은 없습니다. 중요한 것은 평가하기 전에 파라미터를 고정하는 것이지, 평가한 뒤에 맞추는 것이 아닙니다.
읽는 법
채널은 다음 순서대로 세 겹으로 읽습니다.
중심선의 기울기. 추세 맥락이며 다른 모든 것을 압도합니다. EMA가 상승하고 가격이 채널 상반부에 머무르면 상승 추세, EMA가 하락하고 가격이 하반부에 붙어 있으면 하락 추세, EMA가 평평하고 가격이 그 위아래를 오가면 횡보입니다.
밴드의 폭. 밴드가 좁으면 변동성이 압축된 상태입니다. ATR이 떨어졌고 에너지가 축적되는 중입니다. 밴드가 벌어지면 변동성이 확장되는 중이며, 대개 방향성 움직임이 진행되고 있다는 뜻입니다. 폭은 시장의 성격을 말해 줄 뿐 방향을 말해 주지는 않습니다.
밴드 대비 가격의 위치. 밴드 밖에서 마감했다는 것은 해당 봉이 평균에서 평균 진폭 2배 이상 멀어졌다는 뜻입니다. 추세 구간에서 추세 방향으로 밴드 밖 종가가 반복되면 강세의 신호입니다. 횡보 구간에서는 밴드 밖 종가가 되돌려지는 과신전인 경우가 더 많습니다. 같은 수치, 정반대의 함의입니다. 그래서 첫 번째 겹을 가장 먼저 봐야 합니다.
트레이더들의 활용법
1. 밴드 돌파를 이용한 추세 지속 매매. 중심선이 상승하는 가운데 상단 밴드 위에서 마감하면 과열이 아니라 추세 강도의 증거로 봅니다. 조용한 바닥권에서 변동성이 확장될 때 잘 작동하고, 출렁이는 평균회귀형 시장에서는 크게 실패합니다. 그런 장에서는 밴드 돌파 지점이 곧 스윙의 고점이나 저점입니다. 중심선에 분명한 기울기가 있는지 확인하는 것이 가장 값싼 필터입니다.
2. 중심선에서의 눌림목 진입. 자리 잡힌 추세에서는 가격이 반복적으로 EMA 쪽으로 되돌림을 준 뒤 다시 진행합니다. 중심선은 되돌림이 "정상 범위"에 들어왔는지 판단하는 움직이는 기준 역할을 합니다. 강한 추세에서 이 도구의 가장 견고한 용법이지만, 추세가 평평해지는 순간 효력을 잃습니다. 횡보장에서 중심선은 그저 중간값일 뿐 우위를 주지 않습니다.
3. 스퀴즈와 확장. 켈트너 밴드가 역사적으로 매우 좁은 폭까지 수축하면, 트레이더들은 방향을 예측하기보다 이후의 확장을 기다립니다. 볼린저 밴드와 결합하는 방식도 있습니다. 볼린저 밴드가 켈트너 채널 안쪽으로 수축하면 표준편차가 ATR 기반 엔벨로프보다 낮아진 것이고, 이는 변동성 스퀴즈의 널리 쓰이는 정의입니다. 약점은 타이밍입니다. 스퀴즈는 예상보다 훨씬 오래 지속될 수 있고, 첫 확장은 되돌려지는 경우가 많습니다.
4. 변동성 기반 청산과 손절. 밴드가 ATR 단위로 표현되기 때문에 자연스러운 추적 기준이 됩니다. 반대편 밴드 바깥에 둔 손절은 변동성이 큰 장에서 자동으로 넓어지고 잔잔한 장에서 좁아집니다. 가장 화려하지 않지만 가장 오래 가는 활용법일 것입니다. 대가는, 가상자산에서 청산 연쇄가 발생할 때 ATR 기반 손절폭이 매우 넓어질 수 있다는 점입니다. 레버리지 무기한 선물에서는 포지션 규모 산정에 직접 영향을 줍니다. 같은 명목 금액에 손절폭만 넓어지면 거래당 리스크는 훨씬 커집니다.
실제 SOL 차트 예시
아래 구간은 거래소의 SOL/USDT 무기한 선물 4시간봉으로, 2026년 9월 30일부터 10월 29일까지이며 표준 설정인 EMA 20 ± 2×ATR(10)을 적용했습니다. 하나의 시장, 한 달 치 데이터입니다. 신호가 어떻게 보이는지를 보여줄 뿐, 기대수익에 대해서는 아무것도 증명하지 않습니다.
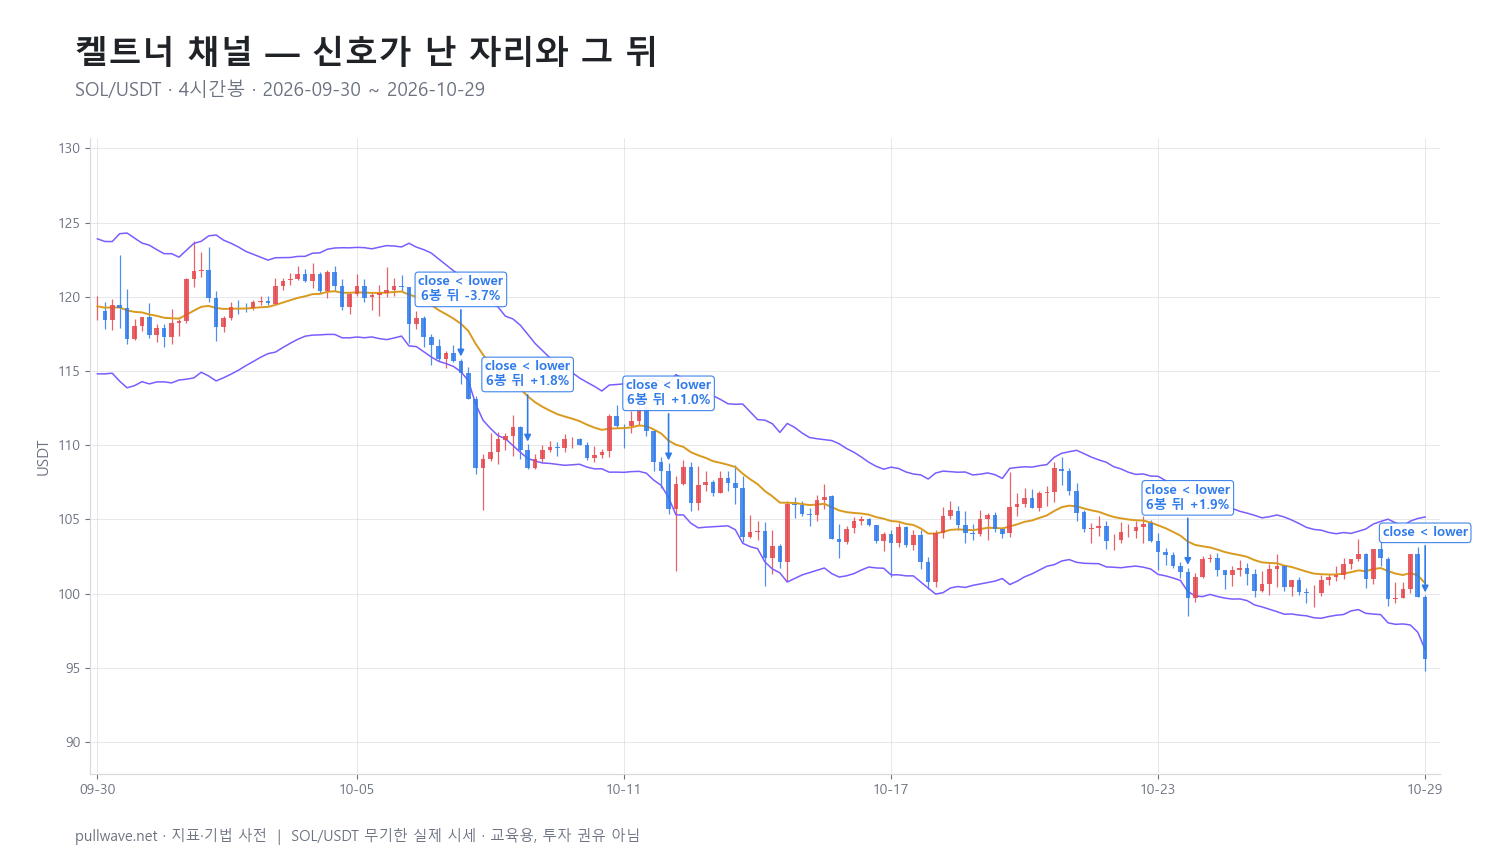
이 구간에서는 하단 밴드 아래 종가가 다섯 번, 상단 밴드 위 종가는 한 번도 나오지 않았습니다. 중심선이 내내 하락한, 지속적 하락장의 전형적인 모습입니다. 그림 2는 다섯 번의 사건과 이후 6봉·18봉 뒤의 변동률을 표시한 것입니다.
- 2026-10-08 04:00 UTC, 가격 114.90 — 6봉 후 −3.72%, 18봉 후 −4.85%.
- 2026-10-09 16:00 UTC, 가격 108.45 — 6봉 후 +1.82%, 18봉 후 −0.18%.
- 2026-10-12 20:00 UTC, 가격 105.70 — 6봉 후 +1.02%, 18봉 후 −0.30%.
- 2026-10-24 12:00 UTC, 가격 99.72 — 6봉 후 +1.88%, 18봉 후 +1.20%.
- 2026-10-29 20:00 UTC, 가격 95.62 — 구간의 마지막 종가로, 이후 봉이 없어 측정 불가.
결과는 엇갈렸고, 솔직하게 말할 가치가 있습니다. 하단 밴드 이탈을 약세 지속 신호로 읽는다면, 측정 가능한 네 번 중 단 한 번만 이후 6봉 동안 더 내려갔습니다. 나머지 셋은 +1.0%에서 +1.9% 사이로 반등했습니다. 시야를 18봉으로 늘리면 네 번 중 세 번이 하락이었지만, 그중 둘은 사실상 보합(−0.18%, −0.30%)이었고 이 정도 변동성의 자산에서 4시간봉 기준으로는 잡음입니다. 반대로 평균회귀 신호로 읽으면 단기 반등이 더 나아 보이지만, 그 반등 폭은 애초에 신호를 만들어 낸 ATR에 비하면 작았습니다.
더 큰 핵심은 가격 열에 드러나 있습니다. 114.90 → 108.45 → 105.70 → 99.72 → 95.62. 밴드 이탈이 나올 때마다 직전보다 낮은 가격이었습니다. 모든 반등은 하락 속 숨 고르기였지 하락의 반전이 아니었습니다. 이 구간에서 하단 밴드를 평균회귀 트리거로 쓴 트레이더는 매 신호마다 중심선의 기울기와 맞서 싸운 셈이고, 실제로 이어진 움직임이 나온 유일한 사건(18봉 후 −4.85%)은 가장 빠른 하락 구간이 시작되던 자리였습니다.
자주 하는 실수
밴드 터치 자체를 신호로 취급하기. 밴드는 변동성 임계선이지 판결이 아닙니다. 중심선의 기울기와 국면 판단 없이 보는 밴드 이탈은 동전 던지기에 가깝습니다. 위 SOL 표본이 보여 주는 그대로입니다.
추세 구간에서 밴드를 역추세로 받기. 가장 비싼 실수입니다. 강한 움직임에서는 가격이 여러 봉 연속으로 바깥 밴드를 타고 갈 수 있습니다. "과신전"은 거리에 대한 진술이지, 남은 시간에 대한 진술이 아닙니다.
과거가 좋아 보일 때까지 배수를 최적화하기. 특정 과거 구간에서 깔끔한 신호가 나오는 배수를 찾아 헤매야 한다면, 그것은 그 구간에 파라미터를 맞춘 것입니다. 2.0을 쓰거나 근거를 댈 수 있는 값을 고르고, 그대로 유지하십시오.
밴드의 지연을 무시하기. ATR은 과거 봉을 평균내므로 채널은 변동성이 도착한 뒤에 벌어집니다. 갭이 나거나 급등락한 바로 그 봉에서 밴드는 여전히 이전의 잔잔한 국면에 맞춰져 있습니다. 격렬한 봉이 밴드 밖으로 그렇게 멀리 마감하는 이유가 바로 이것입니다.
ATR 기반 손절이 포지션 규모를 결정하게 두기. 레버리지 무기한 선물에서 변동성 확장기에 반대편 밴드 바깥에 둔 손절은 몇 퍼센트 떨어져 있을 수 있습니다. 명목 규모를 그대로 유지하면 평범한 손절이 과도한 손실로 바뀌고, 극단적인 경우 청산가가 채널의 정상적인 잡음 범위 안으로 들어옵니다.
다른 지표와의 조합
켈트너 채널은 거리와 변동성을 측정할 뿐, 참여도나 모멘텀에 대해서는 아무 말도 하지 않습니다. 자연스러운 보완재들이 그 빈칸을 메웁니다.
- 볼린저 밴드. 같은 엔벨로프 개념이지만 분산 측정 방식이 다릅니다. ATR 대신 표준편차를 씁니다. 둘을 함께 그리면 표준편차 밴드가 ATR 밴드 안쪽으로 수축하는 시점, 즉 전형적인 스퀴즈 조건을 볼 수 있습니다.
- ADX 또는 단순 기울기 필터. 추세장과 횡보장을 구분하는 국면 필터는 모호한 밴드 이탈을 서로 다른 두 가지 명확한 상황으로 나눠 줍니다.
- 상대강도지수(RSI) 또는 MACD. 모멘텀 지표는 가속되는 모멘텀을 동반한 밴드 이탈과 다이버전스를 동반한 이탈을 구분하는 데 도움이 됩니다. 어느 쪽도 기계적으로 서로를 확정해 주지는 않지만, 행동에 옮길 상황의 범위를 좁혀 줍니다.
- 거래량과 미결제약정. 무기한 선물에서 하단 밴드 이탈이 미결제약정 급감과 함께 나타나면, 새로운 방향성 포지션이 아니라 강제 청산을 반영하는 경우가 많습니다. 이 맥락은 채널 자체에는 보이지 않습니다.
- 상위 시간대 구조. 4시간봉을 매매하기 전에 일봉 채널을 먼저 읽는 것은, 작업 차트에서 보이지 않는 추세를 역으로 받는 일을 막는 가장 단순한 방법입니다.
자주 묻는 질문
Q. 가상자산에 가장 좋은 켈트너 채널 설정은 무엇인가요?
유일한 정답은 없지만, EMA 20에 2×ATR(10)이 표준 출발점이며 대부분의 가상자산 시간대에서 무난하게 작동합니다. 15분봉이나 1시간봉을 다루는 트레이더는 미시구조 잡음 때문에 생기는 의미 없는 밴드 이탈을 줄이려고 배수를 2.5로 올리기도 하고, 일봉 스윙 트레이더는 2.0을 유지한 채 ATR 기간을 14나 20으로 늘려 채널 폭을 안정시키는 경우가 많습니다. 테스트한 뒤가 아니라 테스트하기 전에 파라미터를 정하십시오.
Q. 켈트너 채널과 볼린저 밴드의 차이는 무엇인가요?
둘 다 이동평균 주위에 밴드를 그리지만, 볼린저 밴드는 종가의 표준편차를, 켈트너 채널은 평균진폭(ATR)을 씁니다. ATR은 각 봉의 고가·저가와 전봉 종가를 포함하므로 켈트너 밴드가 더 매끄럽고 단일 이상치 종가에 덜 반응합니다. 그래서 켈트너는 추세 추종에, 볼린저는 통계적 극단을 짚어내는 데 상대적으로 더 적합합니다. 많은 트레이더가 둘을 함께 그려 놓고 서로의 관계를 관찰합니다.
Q. 가격은 항상 중심선으로 돌아오나요?
아닙니다. 중심선은 지수이동평균이고, 강한 추세에서는 가격이 수십 봉 동안 한쪽에 머무르는 동안 평균 쪽이 가격을 향해 올라오거나 내려옵니다. EMA로의 평균회귀는 횡보장에서의 경향일 뿐 규칙이 아니며, 추세 중에도 그것이 유지된다고 가정하는 것은 엔벨로프 계열 지표로 돈을 잃는 가장 흔한 방식 중 하나입니다.
Q. 켈트너 채널 바깥에서 마감하면 매수·매도 신호인가요?
그 자체로는 아닙니다. 가격이 평균에서 평균 진폭 2배 이상 움직였다는 측정값일 뿐입니다. 그것이 지속을 뜻하는지 소진을 뜻하는지는 국면에 달려 있습니다. 추세 국면에서 추세 방향의 밴드 밖 종가는 대개 강도를 나타내고, 횡보 국면에서는 스윙의 가장자리를 표시하는 경우가 더 많습니다. 어떤 밴드 이탈이든 해석하기 전에 가장 먼저 확인할 것은 중심선의 기울기입니다.
Q. 켈트너 채널 스퀴즈란 무엇인가요?
스퀴즈는 ATR이 떨어져 채널이 급격히 좁아지는 구간으로, 시장이 압축되고 있다는 뜻입니다. 가장 잘 알려진 정의는 두 엔벨로프를 비교하는 방식입니다. 볼린저 밴드가 켈트너 채널 안쪽으로 완전히 들어오면 변동성이 비정상적으로 낮은 상태이고, 언젠가 확장이 일어날 가능성이 높다고 봅니다. 다만 스퀴즈는 움직임이 쌓이고 있다는 것만 알려줄 뿐 방향이나 시점은 알려주지 않습니다.
Q. 켈트너 채널에 가장 잘 맞는 시간대는 무엇인가요?
이 지표는 스케일에 구애받지 않습니다. ATR이 해당 시간대의 변동성에 맞춰 적응하기 때문에 어느 시간대에서나 같은 방식으로 작동합니다. 실무에서는 4시간봉과 일봉이 가상자산에서 인기 있는데, 24시간 거래되는 시장의 잡음을 상당 부분 걸러내면서도 쓸 만한 수의 신호를 만들어 내기 때문입니다. 하위 시간대는 밴드 터치가 훨씬 많지만 대부분 신호 대 잡음비가 나쁩니다.
핵심 요약
- 켈트너 채널은 이동평균에 ATR 배수만큼 떨어진 밴드를 붙인 지표이며, 표준 설정은 EMA 20 ± 2×ATR(10)입니다.
- 원형은 1960년 체스터 켈트너의 책에서 대표가격과 평균 일간 변동폭을 사용한 방식이고, 오늘날 쓰이는 EMA/ATR 버전은 린다 브래드포드 래쉬키의 공으로 널리 알려진 후대의 변형입니다.
- 중심선의 기울기를 먼저 보고, 그다음 밴드 폭, 그다음 가격 위치를 봅니다. 밴드 이탈은 추세장과 횡보장에서 정반대를 의미합니다.
- 2026년 9월 30일~10월 29일 SOL/USDT 4시간봉 구간에서는 다섯 번의 밴드 신호가 모두 점점 낮아지는 가격(114.90 → 95.62)의 하단 밴드 종가였고, 이후 흐름은 엇갈렸습니다. 측정 가능한 네 번 중 6봉 내에 추가 하락으로 이어진 것은 한 번뿐이었습니다.
- 이 채널은 변동성과 거리만 측정합니다. 국면 필터, 모멘텀 지표, 그리고 레버리지 무기한 선물에서 ATR 기반 손절폭이 얼마나 넓어지는지를 반영한 포지션 규모 관리와 함께 쓰십시오.
교육용 자료입니다. 그림은 실제 SOL/USDT 무기한 시세이며, 과거 움직임이 미래를 보장하지 않습니다. 투자 권유가 아닙니다.