지표·기법 사전 · 캔들 패턴 심화
핀 바와 긴 꼬리 거절: 규칙·맥락·검증
한눈에 보기
- 핀 바는 몸통이 전체 범위의 25% 이하, 한쪽 꼬리가 60% 이상, 반대쪽 꼬리가 20% 이하인 단일 캔들입니다.
- 긴 꼬리는 가격이 특정 레벨까지 갔다가 종가 전에 밀려났다는 '거절의 지도'일 뿐, 반전의 증거는 아닙니다.
- 20개 USDT 무기한 선물의 4시간봉 124,920개에서 핀 바 10,948건의 6봉 뒤 기대 방향 마감률은 51.1%, 기준선은 49.9%였습니다.
- 직전 추세와 평균 이상 거래량을 더하면 1,009건에서 54.6%로 올라가지만, 비용 차감 전 수치이므로 검증해야 할 가설입니다.
핀 바(pin bar)는 캔들 수명의 대부분을 '가격이 머무르지 못한 자리'에서 보낸 캔들입니다. 특정 레벨까지 밀고 들어갔지만 받아들여지지 않았고, 결국 되돌아왔습니다. 그 결과 한쪽에는 긴 꼬리, 반대쪽 끝에는 작은 몸통, 그리고 그 반대편에는 거의 아무것도 남지 않습니다. 트레이더들은 이 긴 꼬리를 거절 꼬리(rejection wick), 이 캔들을 핀 바라고 부릅니다. 핀 바는 "피노키오 바(Pinocchio bar)"의 줄임말로, 가격이 가고 싶어 한 방향에 대해 거짓말을 한 꼬리라는 뜻입니다.
트레이더가 이 캔들에 주목하는 이유는 차트에서 가장 값싸게 얻을 수 있는 구조이기 때문입니다. 단 한 개의 봉 안에서 테스트되고 거부된 정확한 가격을 표시해 주므로, 자연스러운 무효화(invalidation) 레벨과 가격 행동(price action)을 설명하는 공통 어휘가 생깁니다. 동시에 개인 투자자들이 가장 과신하는 모양이기도 합니다. 긴 꼬리는 지나고 나서 보면 눈에 확 띄고, 암호화폐 차트에는 끊임없이 등장하기 때문입니다. 이 페이지에서는 정확한 정의, 그 배경 논리, 흔한 변형, 그리고 약 125,000개의 암호화폐 캔들을 대상으로 한 투명한 검증 결과를 — 결과가 초라한 부분까지 포함해 — 정리합니다.
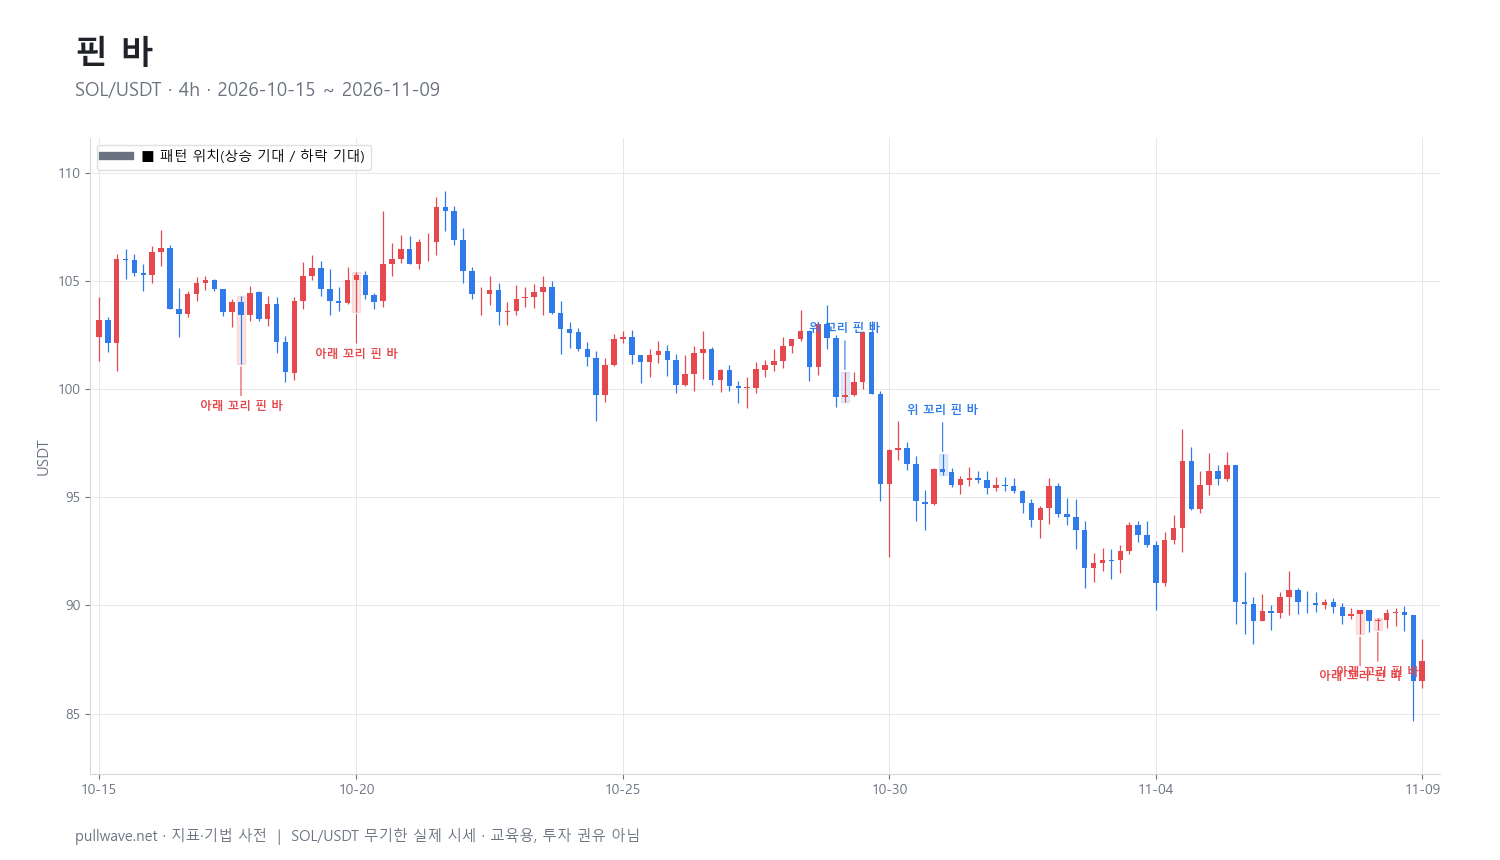
그림 1은 실제 SOL/USDT 4시간봉에서 강세 핀(아래 꼬리가 긴 경우)과 약세 핀(위 꼬리가 긴 경우)을 표시한 것입니다. 두 가지가 바로 눈에 들어옵니다. 드물지 않다는 점, 그리고 모두가 나중에 '전환점'이라 부를 만한 자리에 있지는 않다는 점입니다. 이 두 관찰이 교과서적인 예시 하나보다 훨씬 중요합니다.
핀 바와 거절 꼬리란 무엇인가
핀 바는 색이 아니라 비율로 정의됩니다. 캔들의 범위(고가 − 저가), 몸통(시가와 종가의 절대 차이), 그리고 위아래 두 꼬리를 구한 뒤 세 가지 조건을 적용합니다.
- 몸통 ≤ 범위의 25% — 시가와 종가가 서로 가깝고, 봉의 한쪽 끝에 몰려 있습니다.
- 긴 꼬리 ≥ 범위의 60% — 캔들의 한쪽은 가격이 방문했다가 떠난 빈 공간이 대부분입니다.
- 반대쪽 꼬리 ≤ 범위의 20% — 종가가 거절이 일어난 쪽에서 가장 먼 극단 근처에 위치합니다.
강세 핀은 긴 꼬리가 아래에 있습니다. 봉 중에 매도가 나왔지만 고가 근처로 되돌아와 마감했으므로 패턴은 상승을 "기대"합니다. 약세 핀은 긴 꼬리가 위에 있습니다. 몸통 자체는 어느 쪽이든 양봉일 수도 음봉일 수도 있습니다. 몸통이 약간 음봉인 강세 핀도 이 규칙에서는 여전히 강세 핀입니다. 정보를 담고 있는 것은 색이 아니라 기하학적 비율이기 때문입니다.
혼용되는 두 용어는 구분할 필요가 있습니다. 거절 꼬리는 몸통이 큰 캔들을 포함해 어떤 캔들에서든 비정상적으로 긴 꼬리를 뜻합니다. 핀 바는 꼬리가 봉 전체를 지배하고 몸통이 거의 부차적인, 엄격한 경우만 가리킵니다. 모든 핀 바는 거절 꼬리를 포함하지만, 대부분의 거절 꼬리는 핀 바에 속하지 않습니다.
핀 바는 이 시리즈의 망치형·유성형 페이지에서 다루는 망치형(hammer), 역망치형(inverted hammer), 유성형(shooting star), 교수형(hanging man)의 비율 기반 사촌입니다. 고전적인 이름들은 캔들이 추세의 어디에 위치하는지에 따라 달라지지만, 핀 바의 정의는 의도적으로 그렇지 않습니다. 바로 그 덕분에 기계적으로 탐지한 뒤 맥락을 나중에 더해 따로 측정할 수 있습니다. 겹침의 방향에 주의하십시오. 이 핀 바 기준은 고전적 망치형 규칙(아랫그림자가 몸통의 2배 이상, 윗그림자는 거의 없음)보다 더 엄격합니다. 따라서 대부분의 핀 바는 망치형이나 유성형으로도 불리지만, 많은 망치형은 몸통이 너무 두껍거나 꼬리가 짧아 핀 바 자격을 얻지 못합니다.
배경 논리 (이론과 역사)
캔들 차트는 일본 시장에서 비롯되었고, 스티브 니슨(Steve Nison)의 Japanese Candlestick Charting Techniques(1991)를 통해 서구에 널리 알려졌습니다. 오늘날 쓰이는 영어 패턴 이름 대부분이 여기서 나왔습니다. 18세기 쌀 상인 혼마 무네히사가 캔들 차트를 발명했다는 자주 반복되는 이야기는 문헌 근거가 빈약하며, 진지한 저자들은 역사라기보다 민담으로 취급합니다. "핀 바"라는 용어는 더 최근의 것으로, 니슨의 책이 아니라 2000년대 서구의 가격 행동 커뮤니티를 통해 퍼졌고 최초 사용자는 명확히 기록되어 있지 않습니다. 아래 내용은 누가 이 말을 만들었는지에 전혀 의존하지 않습니다.
기본 논리는 경매(auction) 관점의 설명입니다. 하나의 봉 안에서 가격이 극단까지 갔다가 전부 되돌아왔습니다. 그곳에 걸려 있던 주문은 체결되었거나 철회되었고, 종가 시점에 참여자들은 더 이상 그 가격에서 거래하려 하지 않았습니다. 따라서 이 캔들은 공급 또는 수요가 나타난 위치를 차트상에 정확하게 기록합니다. 선 차트나 이동평균으로는 얻을 수 없는 정보입니다.
여기서 두 가지 한계가 곧바로 따라옵니다. 첫째, 캔들은 가격과 총 거래량만 보여줄 뿐 매수/매도 구분을 보여주지 않습니다. 따라서 "저점에서 매수자가 들어왔다"는 말은 모양에 대한 해석이지 주문 흐름의 관찰이 아닙니다. 모든 체결에는 양쪽이 있습니다. 둘째, 긴 꼬리에는 순전히 기계적인 원인이 있습니다. 뻔한 스윙 레벨을 관통하는 손절 사냥이나 유동성 스윕(liquidity sweep), 한산한 시간대의 얇은 호가창, 유동성이 부족한 호가창을 때린 대형 시장가 주문, 무기한 선물의 짧은 청산 연쇄 — 이 모두가 가치에 대한 누구의 생각도 바뀌지 않은 채 교과서 같은 핀 바를 만들어낼 수 있습니다.
이는 연구 결과와도 일치합니다. 주식과 선물을 대상으로 한 캔들 패턴 연구들은 현실적인 비용을 포함하면 예측력이 약하거나 없다는 결론을 대체로 내놓았습니다. 그렇다고 패턴이 쓸모없다는 뜻은 아닙니다. 다만 주장의 크기를 정직하게 잡아야 하는 서술적 도구라는 뜻입니다.
계산 방법
평활할 것도, 적합시킬 파라미터도 없습니다. 핀 바는 완성된 캔들 하나에서 계산하는 비율의 집합이며, 이는 강점(완전히 객관적)이자 약점(임계값이 임의적)입니다.
- 범위.
고가 − 저가. 범위가 0인 평평한 봉은 건너뜁니다. 유동성이 낮은 시장이나 매우 짧은 타임프레임에서 발생합니다. - 몸통. 시가와 종가의 절대 차이. 몸통의 방향은 무시합니다.
- 꼬리. 윗꼬리 = 고가 − max(시가, 종가), 아랫꼬리 = min(시가, 종가) − 저가.
- 세 조건 검사. 몸통 ≤ 범위의 25%, 긴 꼬리 ≥ 60%, 반대쪽 꼬리 ≤ 20%.
- 방향 부여. 긴 아랫꼬리면 강세, 긴 윗꼬리면 약세입니다. 하나의 캔들이 둘 다 만족할 수는 없습니다.
``` range = high - low body = abs(close - open) upper = high - max(open, close) lower = min(open, close) - low
bullish pin: body <= 0.25range AND lower >= 0.60range AND upper <= 0.20range bearish pin: body <= 0.25range AND upper >= 0.60range AND lower <= 0.20range ```
세 임계값의 합은 1.05이므로 남은 범위가 어떻게 분배될지에 약간의 여유가 있지만, 실질적인 역할은 60% 꼬리 조건이 거의 다 합니다. 그리고 종가는 항상 먼 쪽 극단 근처에 놓입니다. 중요한 점은 이 규칙이 스케일에 무관하다는 것입니다. 캔들의 절대적인 크기에 대해서는 아무 말도 하지 않으므로, 죽은 시장의 도지 같은 작은 봉도 5% 급변동의 거친 거절과 똑같이 자격을 얻습니다. 대부분의 트레이더가 가장 먼저 필터를 추가하는 지점이 바로 여기입니다.
이 페이지 후반에서 쓰는 맥락 필터에는 네 가지 추가 측정이 필요합니다. 패턴 직전 봉에서 계산한 14기간 와일더(Wilder) ATR(평균진폭), 직전 6봉 동안의 선행 움직임, 핀 바의 상대 거래량(자기 거래량 ÷ 20봉 평균), 그리고 핀 바가 20봉 극단(직전 20봉의 최저가 또는 최고가)을 만들었는지 여부입니다.
기본 설정과 변형
| 구성 요소 | 여기서 사용한 값 | 존재 이유 |
|---|---|---|
| 몸통 | 범위의 25% 이하 | 봉의 의미를 방향이 아닌 거절로 만듦 |
| 긴 꼬리 | 범위의 60% 이상 | 꼬리가 캔들을 지배해야 함 |
| 반대쪽 꼬리 | 범위의 20% 이하 | 종가를 먼 쪽 극단 근처로 강제 |
| ATR | 14기간 와일더, 직전 봉 | 변동성 기준자, 패턴에 오염되지 않도록 패턴 이전에 측정 |
| 선행 움직임 | 6봉 동안 기대 방향과 반대로 1.5 × ATR 이상 | "되돌릴 것이 있었다"를 정의 |
| 상대 거래량 | 자기 20봉 평균의 1.2배 이상 | 평소보다 거래가 활발했다는 사실, 그 이상은 아님 |
| 스윙 극단 | 직전 20봉의 최저가 / 최고가 | 핀 바가 최근 구조의 가장자리에 위치 |
왜 이 숫자들일까요? 최적화한 값이 아니라 관례적인 둥근 값이며, 이는 의도된 선택입니다. 백테스트 결과를 최대화하도록 조정한 패턴 정의는 자기 자신을 속이는 가장 쉬운 방법입니다. 14기간 ATR은 와일더의 원래 기본값이자 널리 쓰이는 값이어서 다른 자료와 변동성 기준을 비교하기 좋습니다. 선행 움직임 1.5 × ATR 기준은 반전 패턴이 되돌릴 실제 대상이 있을 만큼 크면서도, 폭락만 통과할 정도로 크지는 않습니다. 상대 거래량 1.2는 "최근 평균보다 20% 더 활발한" 수준의 완만한 필터로, 표본이 의미 있는 크기로 남도록 골랐습니다. 20봉 룩백(거래량 평균과 스윙 극단)은 4시간봉에서 3일 남짓에 해당합니다.
다른 곳에서 흔히 보게 될 변형은 다음과 같습니다.
- 더 느슨한 비율. 몸통 ≤ 33%, 꼬리 ≥ 66%, 혹은 단순히 "종가가 범위의 상단 또는 하단 1/3에 위치". 적중 건수를 몇 배로 늘리지만 존재하는 신호를 희석합니다.
- 절대 크기 필터. 범위 ≥ 1 × ATR을 요구하면 순수한 노이즈로 만들어진 핀 바를 걸러내며, 아마 가장 유용한 추가 조건입니다.
- 종가 돌파 규칙. 종가가 직전 캔들의 몸통을 넘어 마감하도록 요구하면 핀 바가 한 봉짜리 장악형처럼 작동하고 건수는 급격히 줄어듭니다.
- 두 봉 핀 바. 캔들 경계는 임의의 시계 구분일 뿐이라는 근거로, 급등락 봉과 바로 다음 회복 봉을 하나의 합성 핀 바로 합치는 방식입니다.
- 세션 또는 레벨 기준 고정. 미리 표시해 둔 레벨, 전일 고저, 라운드 넘버를 건드린 핀 바만 인정하는 방식입니다.
이 모든 것보다 타임프레임이 더 중요합니다. 같은 규칙을 5분봉에 적용하면 훨씬 많은 핀 바가 나오고 대부분은 호가창의 부산물입니다. 암호화폐 특유의 조정도 한 가지 짚고 갈 만합니다. 이 시장은 24시간 거래되므로 갭이 없고 각 캔들은 직전 종가 또는 그 근처에서 시작합니다. 갭에 의존하는 고전적 정의(예: 샛별형, 석별형)는 암호화폐에서 재해석이 필요하지만, 핀 바는 전적으로 한 봉 내부에서 완결되므로 그럴 필요가 없습니다.
읽는 방법
핀 바는 다음 세 층으로, 이 중요도 순서대로 읽습니다.
위치. 꼬리가 어디에서 발생했는가? 저가가 직전 20봉 중 최저이고 이미 표시해 둔 레벨을 건드린 강세 핀은, 횡보 구간 한가운데에서 찍힌 핀과 완전히 다른 대상입니다. 탐지기는 둘에 같은 라벨을 붙이더라도 그렇습니다. 위치는 모양을 다른 참여자들의 주문과 연결해 주는 요소입니다.
접근 경로. 직전 봉들은 무엇을 했는가? 1.5 × ATR의 하락 뒤에 나타난 핀 바는 압력에 대한 반응이며 되돌릴 대상이 있습니다. 서로 겹치는 평평한 캔들 여섯 개 뒤의 핀 바는 모양만 그럴듯한 유동성 부산물에 가깝습니다.
모양과 참여도. 그다음에야 비율 자체와 봉이 평소보다 활발했는지를 봅니다. 상대 거래량 1.2 이상은 최근 평균적인 봉보다 더 많은 계약이 손바뀜했다는 뜻입니다. 누가 사고 있었는지는 말해 주지 않습니다.
짧은 체크리스트로 만들면 재현 가능해집니다.
| 점검 | 던질 질문 | 중요한 이유 |
|---|---|---|
| 비율 | 몸통 ≤ 25%, 긴 꼬리 ≥ 60%, 반대쪽 ≤ 20%인가? | 정의를 시각이 아닌 객관적 기준으로 유지 |
| 크기 | ATR 대비 범위가 의미 있는가? | 0.2 × ATR짜리 핀 바는 모양만 갖춘 노이즈 |
| 위치 | 20봉 극단인가, 미리 표시한 레벨인가? | 꼬리를 실제 주문 밀집 구간과 연결 |
| 접근 경로 | 직전 6봉이 핀 방향과 반대로 1.5 × ATR 이상 움직였는가? | 반전 시도와 표류를 구분 |
| 참여도 | 상대 거래량 1.2 이상인가? | 더 활발한 봉일 뿐, 의도와는 무관 |
| 무효화 | 이 해석이 틀렸다고 판정되는 지점은 어디인가? | 꼬리 끝은 구체적이고 사전에 정의된 레벨 |
가장 실용적인 산출물은 마지막 줄입니다. 핀 바는 긴 꼬리의 끝이라는 정확한 가격을 제공하며, 그 너머로 가면 거절이라는 이야기는 더 이상 성립하지 않습니다. 이 기준점은 패턴의 예측력을 믿든 믿지 않든 유용합니다.
트레이더들이 활용하는 방식
- 극단에서의 반전 신호로. 급락 후 구간 최저가에서 나온 강세 핀, 또는 신고가에서 나온 약세 핀. 많은 참여자가 보고 있는 레벨을 꼬리가 건드리는 평균 회귀형·박스권 국면에서 가장 잘 작동합니다. 강한 추세에서는 실패합니다. 역추세 핀 바가 상승 내내 또는 하락 내내 반복해서 찍히고, 하나하나가 따로 보면 모두 설득력 있어 보이기 때문입니다.
- 눌림목 또는 추세 지속 해석으로. 확립된 상승 추세 안에서 이동평균이나 직전 돌파 레벨을 거절하는 강세 핀. 눌림목이 질서 있게 진행되는 추세 국면에서 작동하며, 패턴이 지배적 흐름과 같은 방향입니다. 추세가 끝나는 바로 그 시점에 실패합니다. 진짜 반전의 첫 구간에서도 "지속형 핀 바"가 한 번 더 나오는 경우가 흔하고, 당시에는 구별할 수 없습니다.
- 리스크 정의 도구로. 많은 숙련 트레이더는 방향에 대한 주장과 무관하게, 꼬리 극단을 손절 위치와 포지션 크기 산정에만 사용합니다. 이는 예측이 아니라 측정이며, 패턴의 가장 덜 취약한 용도입니다. 꼬리가 ATR 대비 지나치게 클 때 실패합니다. 합리적인 무효화 지점이 터무니없이 멀어지고 필요한 포지션 크기가 미미해지기 때문입니다.
- 확인 레이어로. 레벨, 추세 필터, 다이버전스 등 다른 요소가 먼저 위치를 지목한 뒤 적용하는 타이밍 필터입니다. 핑곗거리로 전락할 때 실패합니다. 복잡한 암호화폐 차트에서는 충분히 눈을 부릅뜨고 비율을 느슨하게 허용하면 거의 모든 레벨 근처에서 핀 바를 찾아낼 수 있습니다.
무기한 선물에서는 암호화폐 특유의 비용 두 가지가 여기에 추가됩니다. 펀딩비는 반복적으로 부과되는 비용이며, 측정된 중앙값 효과가 1% 미만인 패턴에 대해 누적적으로 불리하게 작용합니다. 따라서 핀 바 기반 아이디어를 며칠씩 들고 있으면 주장하는 우위보다 비용이 더 클 수 있습니다. 또한 눈에 띄는 꼬리 극단은 정확히 손절과 청산 물량이 밀집하는 자리이므로, 유명한 꼬리 바로 바깥에 손절을 둔 레버리지 포지션은 다음 스윕의 가장 유력한 경로 위에 놓이게 됩니다. 레버리지를 낮추면 평범한 재테스트와 청산 사이의 거리가 넓어집니다.
실제 SOL 차트 예시
그림 1은 거래소의 SOL/USDT 무기한 선물 4시간봉, 2026-04-23 ~ 2026-11-09 구간으로, 1,200봉이며 마지막 종가는 87.44입니다. 위 규칙을 그대로 적용하면 핀 바 83개(강세 54개, 약세 29개)가 탐지됩니다. 단일 시장에서 대략 이틀 반에 한 번꼴입니다. 이 빈도만으로도 개별 핀 바가 얼마나 특별한지에 대한 기대를 낮춰야 합니다.
다음은 가장 최근 10건으로, 핀 바의 종가와 6봉·12봉 뒤의 변동률입니다.
| 일자 (UTC) | 패턴 | 종가 | 6봉 뒤 | 12봉 뒤 |
|---|---|---|---|---|
| 2026-10-09 04:00 | 강세 핀 | 110.62 | −0.66% | −1.17% |
| 2026-10-10 16:00 | 강세 핀 | 110.42 | +0.82% | −1.97% |
| 2026-10-11 20:00 | 강세 핀 | 111.30 | −5.03% | −4.06% |
| 2026-10-14 16:00 | 약세 핀 | 104.17 | +1.74% | −0.65% |
| 2026-10-17 20:00 | 강세 핀 | 103.42 | +0.63% | +1.56% |
| 2026-10-20 00:00 | 강세 핀 | 105.28 | +0.47% | +0.18% |
| 2026-10-29 04:00 | 약세 핀 | 99.71 | −2.44% | −4.16% |
| 2026-10-31 00:00 | 약세 핀 | 96.16 | −0.62% | −0.64% |
| 2026-11-07 20:00 | 강세 핀 | 89.77 | −3.64% | −2.60% |
| 2026-11-08 04:00 | 강세 핀 | 89.31 | −2.09% | −2.09% |
결과는 엇갈리며, 그 엇갈림 자체가 교훈입니다. 10월 9~11일의 강세 핀 세 개는 계속 이어진 하락 속에서 나타났고, 11일자는 6봉 뒤 −5.03%였습니다. 10월 말의 약세 핀들은 이후 추가 약세가 뒤따랐으며, 이는 패턴이 주장한 바와 같습니다. 11월 초의 강세 핀 두 개는 다시 하락이 이어지는 시장에서 나왔습니다. 10월 초 110달러대에서 11월 8일 80달러 후반까지, 강세 거절은 반복적으로 바닥을 만들지 못했습니다. 이 구간에서 측정된 전체 집합 중 80건 가운데 42건이 신호 방향으로 움직였습니다. 거의 절반이며, 단독 예측력이 거의 없는 모양에서 기대할 만한 결과입니다.
차트 하나로는 어느 쪽도 증명되지 않으므로, 같은 규칙을 유동성이 높은 USDT 마진 무기한 선물 20종(BTC, ETH, SOL, BNB, XRP, DOGE, ADA, AVAX, LINK, DOT, LTC, TRX, ATOM, NEAR, APT, ARB, OP, SUI, INJ, FIL)의 4시간봉, 2024-01-01 ~ 2026-11-07, 약 124,920개 캔들에 적용했습니다. 탐지기는 핀 바 10,948개(강세 6,081개, 약세 4,867개)를 찾았습니다. 결과는 핀 바 자체 종가 대비 6봉 또는 12봉 뒤의 종가이며, 기준선은 같은 구간에서 임의의 봉을 골랐을 때의 비율을 상승 기대·하락 기대 비중으로 가중한 값으로 50% 근처에 놓입니다.
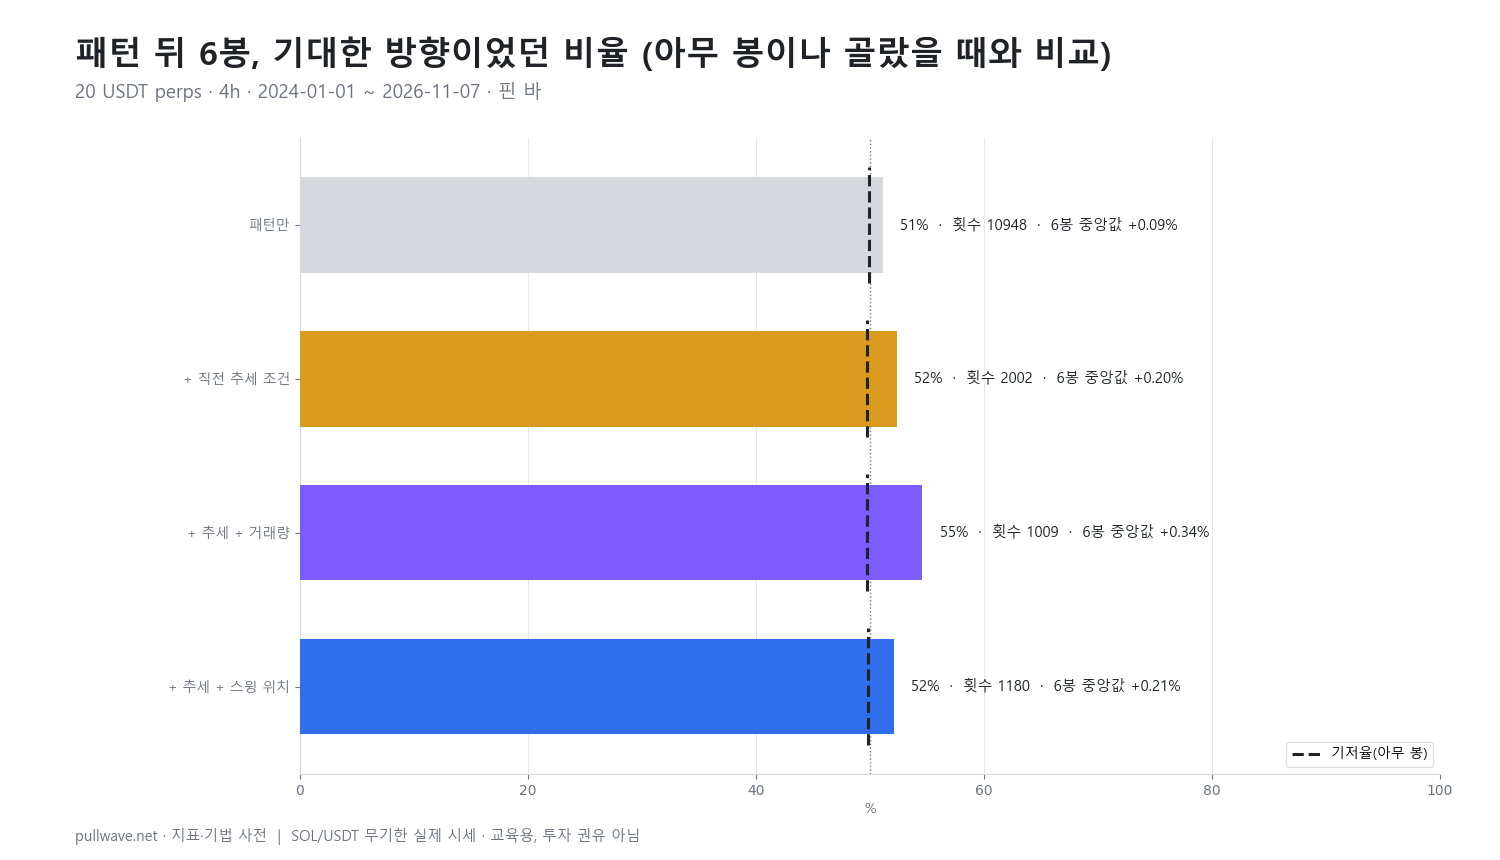
그림 2는 각 변형의 기대 방향 마감 비율을 기준선과 비교해 표본 수, 중앙값 변동과 함께 나타낸 것입니다.
| 변형 | n | 6봉 | 기준선 | 6봉 중앙값 | 12봉 | 기준선 | 12봉 중앙값 |
|---|---|---|---|---|---|---|---|
| 패턴만 | 10,948 | 51.1% | 49.9% | +0.09% | 50.7% | 49.9% | +0.07% |
| + 직전 추세 | 2,002 | 52.4% | 49.7% | +0.20% | 51.1% | 49.6% | +0.11% |
| + 추세 + 거래량 | 1,009 | 54.6% | 49.7% | +0.34% | 51.6% | 49.5% | +0.15% |
| + 추세 + 스윙 극단 | 1,180 | 52.1% | 49.8% | +0.21% | 49.7% | 49.7% | −0.01% |
거래량 변형과 스윙 극단 변형은 항상 직전 추세 조건을 포함합니다. 이 수치에는 "스윙 극단 단독" 행이 없습니다. 표를 신중하게 읽으십시오. 가공하지 않은 핀 바는 6봉 기준 기준선보다 1.2%포인트 높고 중앙값 변동은 +0.09%입니다. 스프레드, 수수료, 펀딩비를 반영하면 경제적으로는 아무것도 아닙니다. 핀 바로 향하는 1.5 × ATR 움직임을 요구하면 2,002건에서 6봉 비율이 52.4%로 올라가고, 평균 이상 거래량까지 더하면 1,009건에서 54.6%, 중앙값 +0.34%가 됩니다. 이 페이지에서 가장 흥미로운 칸이지만, 여전히 실전에 투입할 우위가 아니라 검증해야 할 가설입니다.
스윙 극단 변형은 반대 방향의 현실 점검입니다. 6봉에서는 기준선보다 약간 낫지만(52.1% 대 49.8%), 12봉에서는 49.7% 기준선에 49.7%, 중앙값 −0.01%입니다. 존재하는 효과가 무엇이든 빠르게 소멸하는 것으로 보이며, 이는 방향의 지속적 변화보다 단명하는 유동성 사건이라는 설명과 일치합니다. 원시 건수의 비대칭도 눈여겨보십시오. 전체 집합에서 강세 핀 6,081개 대 약세 핀 4,867개, 이 구간의 SOL에서는 54개 대 29개입니다. 암호화폐가 장중에 어떻게 급락하고 회복하는지를 보여주는 동시에, 긴 아랫꼬리가 그저 더 흔하다는 사실을 상기시킵니다.
주의사항은 형식적인 문구가 아니며, 위의 차이를 통째로 삼킬 만큼 큽니다. 패턴 발생은 서로 겹치고 중복 제거되지 않았으며, 20개 자산은 상관관계가 높아 실질적인 독립 표본은 n이 시사하는 것보다 훨씬 작습니다. 수수료, 슬리피지, 스프레드, 펀딩비는 반영되지 않았고, 매매 규칙이나 손절·목표가도 적용하지 않았습니다. 임계값(25/60/20, 1.5 × ATR, 상대 거래량 1.2, 20봉 룩백)은 하나의 임의적 정의이며, 바꾸면 숫자도 달라집니다. 또한 이것은 하나의 타임프레임, 하나의 자산군, 하나의 기간입니다. 모든 것을 예시로만 보고 증명으로 받아들이지 마십시오.
흔한 실수
- 사후 선택. 눈은 큰 움직임 앞에 있던 핀 바만 찾아내고 나머지는 건너뜁니다. 이 SOL 구간에는 83개가 있지만, 기억에 남는 것은 네 개일 것입니다.
- 모양 자체를 신호로 취급. 모양만으로는 무작위 대비 약 1%포인트 높았을 뿐입니다. 차이를 만든 거의 모든 요소는 위치, 접근 경로, 참여도 — 즉 캔들이 아니라 맥락에서 나왔습니다.
- 타임프레임 무시. 한산한 시간대의 5분봉 핀 바는 호가창 노이즈이고, 일봉 핀 바는 하루치 참여를 요약합니다. 한쪽의 근거로 다른 쪽을 논하는 것은 범주 오류입니다.
- 확인도 무효화도 없음. 후속 조건도, 해석이 틀렸음을 증명할 가격도 없이 핀 바의 종가에 반응하는 것은 맥락 단서를 레버리지 달린 동전 던지기로 바꾸는 일입니다.
- 모든 발생에 진입. 시장당 대략 이틀 반에 한 번꼴인 빈도로, 1% 미만의 중앙값 효과에 상시 노출되면 그 효과가 비용을 넘길지도 모르는 상태에서 매번 비용만 지불하게 됩니다.
- 거래량에서 의도 읽기. 상대 거래량 1.2 이상은 그 봉이 자기 20봉 평균보다 활발했다는 뜻뿐입니다. 거래소 OHLCV 거래량에는 매수/매도 구분이 없고, "공격적 매수세"는 숫자 하나 위에 얹은 이야기입니다.
- 스윕을 잊는 것. 레버리지가 걸린 24시간 시장에서는 시각적으로 가장 완벽한 핀 바가 손절이 밀집한 바로 그 자리에서 만들어지는 경우가 많습니다. 꼬리는 새로운 확신의 증거가 아니라 강제 주문의 결과일 수 있습니다.
다른 도구와의 결합
핀 바는 어디에 대한 어휘이지, 언제에 대한 시스템이 아닙니다. 가장 가치 있는 습관은 어떤 핀 바가 나타나기 이전에 박스권, 스윙 고저, 전일 극단, 주요 레벨을 미리 표시해 두는 것입니다. 어제 식별해 둔 레벨을 건드린 꼬리는, 오늘 꼬리가 눈에 띄어서 찾아낸 꼬리와 진정으로 다른 관찰입니다.
ATR은 "긴 꼬리"를 시장과 타임프레임에 걸쳐 비교 가능하게 만들고, 꼬리 끝 너머의 무효화 지점이 합리적인 거리인지 감당 불가능한 거리인지 알려줍니다. 추세 필터 — 20기간 또는 50기간 이동평균, 혹은 단순한 고점·저점 상승 여부 판단 — 는 역추세 시도와 눌림목 거절을 구분합니다. 통합 데이터에서는 선행 움직임 조건이 결과를 가장 많이 바꾸었고, 상대 거래량이 두 번째였으며, 스윙 극단 위치는 6봉 이후로 거의 기여하지 않았습니다. 거래량 맥락은 세 번째 층으로, 봉이 얼마나 활발했는지를 재는 지표라는 본래 의미로만 사용합니다.
핀 바는 함께 읽을 때 가장 좋은 패턴 가족에도 속합니다. 도지(관망, 지배적인 꼬리 없음), 망치형과 유성형(같은 모양의 추세 위치 기반 고전 버전), 장악형(engulfing), 잉태형(harami)과 내부봉(inside bar), 집게형(tweezers), 샛별형과 석별형, 그리고 마루보즈(marubozu)(몸통만 있고 꼬리가 없는 정반대 경우)입니다. 추세·거래량 맥락과 함께 보는 패턴 시리즈 페이지에서 동일한 맥락 필터가 모든 패턴에서 어떻게 작동하는지 다루고, 단일 캔들 읽기 페이지에서 기본 구성 요소를 설명합니다.
직접 검증해 보고 싶다면 결과보다 방법이 중요합니다. 정확한 비율을 미리 고정하고 기록해 두십시오. 실제로 매매하는 타임프레임에서 최소 1년 이상, 한 시장을 스캔하십시오. 모든 발생을 — 날짜, 방향, 직전 6봉 움직임의 ATR 단위 값, 상대 거래량, 20봉 극단 여부 — 보기 싫은 사례까지 빠짐없이 기록하십시오. 그런 다음 6봉과 12봉 뒤의 종가를 측정하고, 기억이 아니라 같은 데이터의 무작위 봉 기준선과 비교하십시오. 마지막으로 현실적인 비용을 차감하십시오. 이 절차가 사후에만 존재하는 버전의 패턴으로부터 당신을 지켜 줍니다.
그렇다면 핀 바는 진짜로 어디에 쓸모가 있을까요? 세 가지입니다. 봉이 무엇을 했는지 묘사할 정확한 언어를 줍니다. 방향을 맞히는지와 무관한 객관적 무효화 가격을 제공합니다. 그리고 다른 도구가 확인하거나 반박할 만한 위치를 표시해 줍니다. 겸손한 주장들이고, 근거가 뒷받침하는 것은 딱 이 정도입니다.
자주 묻는 질문
Q. 트레이딩에서 핀 바란 무엇인가요?
핀 바는 몸통이 작고 한쪽 꼬리가 길며 반대쪽에는 꼬리가 거의 없는 단일 캔들입니다. 이 페이지의 정의로는 몸통이 캔들 범위의 25% 이하, 긴 꼬리가 60% 이상, 반대쪽 꼬리가 20% 이하입니다. 긴 아랫꼬리는 강세 핀, 긴 윗꼬리는 약세 핀입니다.
Q. 긴 거절 꼬리는 무엇을 의미하나요?
봉이 진행되는 동안 가격이 그 극단까지 갔지만 머무르지 못하고 멀리 떨어진 곳에서 마감했다는 뜻입니다. 한 봉 안에서 어떤 레벨이 테스트되고 거부되었음을 알려주므로 무효화 지점을 표시하는 데 유용합니다. 다만 거래소 거래량에는 매수/매도 구분이 없으므로 누가 거래했는지는 알 수 없고, 다음에 무슨 일이 일어날지도 알려주지 않습니다.
Q. 핀 바는 망치형이나 유성형과 같은 것인가요?
같은 기본 모양을 서로 다른 규칙으로 설명합니다. 망치형, 역망치형, 유성형, 교수형은 캔들이 추세의 어디에 있는지에 따라 달라지는 고전적 명칭이고, "핀 바"는 어디서든 탐지할 수 있는 순수한 비율 정의입니다. 핀 바 기준이 고전적 망치형 규칙보다 엄격하기 때문에 대부분의 핀 바는 망치형이나 유성형으로도 불리지만, 많은 망치형은 몸통이 너무 크거나 꼬리가 너무 짧아 핀 바 자격을 얻지 못합니다.
Q. 암호화폐에서 핀 바는 실제로 통하나요?
이 페이지의 검증 — 20개 USDT 무기한 선물의 4시간봉에서 핀 바 10,948건 — 에서는 6봉 뒤 기대 방향 마감률이 51.1%, 기준선은 49.9%, 중앙값 변동은 0.09%였습니다. 직전 1.5 × ATR 움직임과 평균 이상 거래량을 더하면 1,009건에서 54.6%, 중앙값 0.34%로 올라갔습니다. 상관관계가 높은 시장에서 겹치는 사건을 비용 차감 전에 측정한 작은 기울기이므로, 우위라기보다 가설로 다루는 편이 좋습니다.
Q. 핀 바에는 어떤 타임프레임이 가장 좋나요?
보편적으로 가장 좋은 타임프레임은 없지만, 상위 타임프레임일수록 캔들 하나가 더 많은 참여를 반영하므로 노이즈가 더 걸러집니다. 여기 수치는 4시간봉에서 나왔습니다. 5분봉이나 15분봉 암호화폐 차트에서는 같은 규칙이 훨씬 자주 발동하고, 적중의 상당 부분이 호가창 부산물입니다. 결과가 그대로 이전된다고 가정하지 말고, 실제로 매매하는 타임프레임에서 직접 검증하십시오.
Q. 핀 바는 어디에서 무효화되나요?
자연스러운 무효화 지점은 긴 꼬리의 끝 너머입니다. 그 지점을 뚫고 거래된다는 것은 거절이 유지되지 않았다는 뜻이기 때문입니다. 이것이 이 패턴의 가장 실용적인 기여입니다. 어떤 예측과도 무관하게 리스크를 정의할 수 있는 객관적 가격 레벨이지요. 다만 레버리지가 걸린 암호화폐 시장에서는 눈에 띄는 꼬리 극단이 손절과 청산이 밀집한 자리이기도 해서 자주 다시 찾아온다는 점을 기억하십시오.
핵심 정리
- 핀 바는 비율로 정의됩니다. 몸통 ≤ 범위의 25%, 한쪽 꼬리 ≥ 60%, 반대쪽 꼬리 ≤ 20%이며, 한 봉 안에서 테스트되고 거부된 가격을 기록합니다.
- 20개 암호화폐 무기한 선물의 4시간봉 124,920개에서 핀 바 10,948건의 6봉 뒤 기대 방향 마감률은 51.1%, 기준선은 49.9%였습니다. 모양 자체는 노이즈에 가깝습니다.
- 작은 차이를 만드는 것은 맥락입니다. 직전 추세 52.4%, 직전 추세와 평균 이상 거래량은 1,009건에서 54.6%였고, 스윙 극단 변형은 12봉에서 49.7% 기준선에 49.7%로 희석되었습니다.
- 2026-04-23 ~ 2026-11-09 SOL/USDT 4시간봉에는 핀 바가 83개(강세 54개, 약세 29개) 있었고, 측정된 80건 중 42건이 신호 방향으로 움직였습니다. 거의 동전 던지기에 가까운 엇갈린 예시입니다.
- 이 패턴의 믿을 만한 가치는 서술적입니다. 가격 행동을 설명하는 어휘, 꼬리 너머의 정확한 무효화 레벨, 다른 도구를 위한 맥락이지 단독 신호가 아닙니다.
교육 목적의 콘텐츠입니다. 어떤 자산의 매수·매도 권유도 아니며, 과거 패턴 통계가 미래 결과를 예측하지는 않습니다.
교육용 자료입니다. 그림은 실제 SOL/USDT 무기한 시세이며, 과거 움직임이 미래를 보장하지 않습니다. 투자 권유가 아닙니다.