지표·기법 사전 · 지표 사전
ATR 지표 완벽 정리: 공식과 활용법
한눈에 보기
- ATR은 방향이 아니라 한 봉당 가격이 평균적으로 얼마나 움직이는지를 측정합니다.
- J. 웰스 와일더 주니어가 1978년 저서 『New Concepts in Technical Trading Systems』에서 처음 소개했습니다.
- 기본값은 와일더 평활화를 적용한 14기간이며, 가격 대비 퍼센트로 환산하면 종목과 시기를 넘어 비교할 수 있습니다.
- 주된 쓰임새는 손절 폭 설정, 포지션 크기 계산, 변동성 확장·수축 포착입니다.
평균 실제 범위(ATR, Average True Range)는 아주 좁은 질문 하나에 답합니다. "이 시장은 봉 하나 동안, 봉과 봉 사이에서 벌어지는 움직임까지 포함해 보통 얼마나 이동하는가?" ATR은 변동성 계측기일 뿐입니다. 상승·하락 편향이 없고, 단독으로 매수·매도 신호를 만들지 않으며, 움직임이 어디서 끝날지도 알려주지 않습니다.
바로 그 좁음 덕분에 1978년 이후 지금까지 살아남았습니다. 트레이더가 내리는 거의 모든 실무적 리스크 결정 — 정상적인 노이즈를 견디려면 손절을 얼마나 넓게 둬야 하는가, 평범한 흔들림이 고통스러워지기 전까지 포지션을 얼마나 키울 수 있는가, 조용한 시장이 응축 중인지 시끄러운 시장이 소진된 것인지 — 은 결국 그 시장의 현재 "정상적인 움직임"을 아는 데서 출발합니다. 같은 코인이 어떤 달에는 하루 1%, 다음 달에는 하루 8%씩 움직이는 암호화폐 시장에서는 이 기준값이 다른 어떤 시장보다 중요합니다.
ATR(평균 실제 범위)이란?
ATR은 최근 N개 봉의 "실제 범위(True Range)"를 평활화한 평균입니다. 실제 범위는 세 가지 거리 중 가장 큰 값으로, 현재 봉의 고가–저가 폭, 그리고 직전 종가에서 현재 고가 또는 저가까지의 거리입니다. 가격 아래 별도 패널에 선 하나로 표시되며, 단위는 가격과 동일합니다(SOL/USDT라면 0~100 오실레이터가 아니라 달러 단위입니다).
가격 단위로 표시되기 때문에 SOL에서 1.43이라는 값은 "최근 4시간봉 하나가 보통 약 1.43달러의 범위를 움직였다"는 뜻입니다. 이 숫자는 가격 수준과 비교해야만 의미가 생기므로, 많은 트레이더가 퍼센트로 환산해 사용합니다. 종가 101.29에서 1.43은 봉당 약 1.41%입니다.
ATR은 봉이 길어지거나 봉 사이에서 가격이 점프할 때 상승하고, 봉이 짧아질 때 하락합니다. 급락장에서도, 격렬한 상승장에서도 똑같이 오릅니다. ATR에게 방향은 보이지 않습니다.
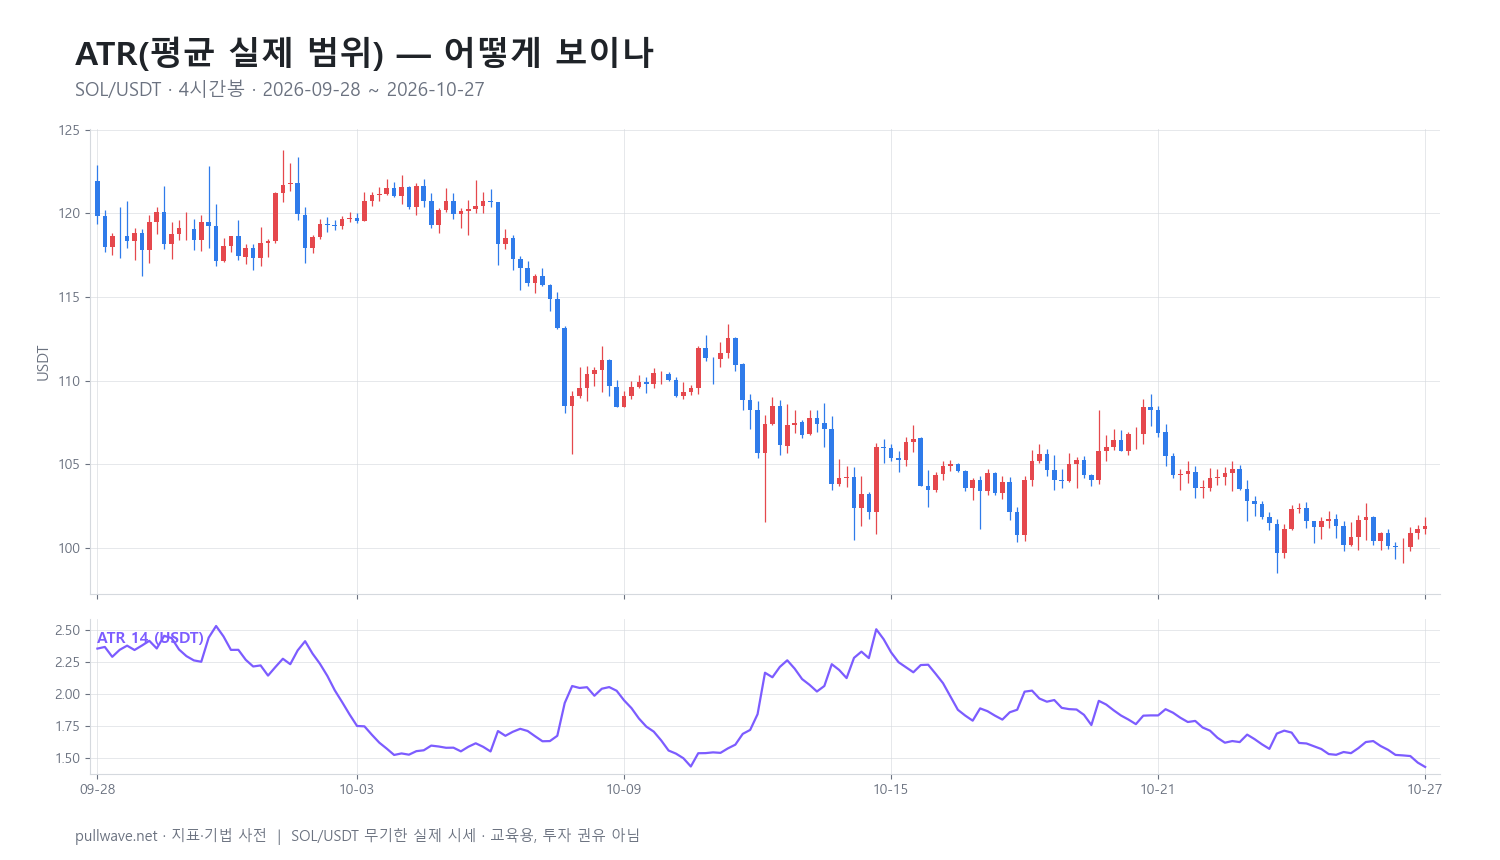
그림 1은 이 글 뒤쪽에서 사용하는 구간의 실제 SOL/USDT 4시간봉 아래에 ATR(14)을 그린 것입니다. 캔들의 몸통과 꼬리가 길어질수록 선이 올라가고, 잔잔한 구간에서는 서서히 낮아지지만, 가격이 오를지 내릴지는 전혀 말해주지 않는다는 점에 주목하십시오.
지표의 배경(이론과 역사)
ATR은 J. 웰스 와일더 주니어가 1978년 저서 『New Concepts in Technical Trading Systems』에서 소개했습니다. 상대강도지수(RSI), 방향성 운동 지수(DMI)와 평균방향성지수(ADX), 파라볼릭 SAR을 함께 제시한 바로 그 책입니다. 와일더는 상품 선물용 시스템을 설계하고 있었고, 추적 손절과 추세 추종 규칙에 넣을 변동성 입력값이 필요했습니다.
그가 풀려던 문제는 당시 시장에 특화된 것이었습니다. 그 시절 상품 선물은 거래 시간이 제한적이었고 갭이 잦았습니다. 가격제한폭에 묶인 시장에서는 엄청난 가격 변화가 있었는데도 고가–저가 범위가 아주 작게 찍히는 일이 생겼습니다. 고가에서 저가만 뺀 값으로 변동성을 재면 그런 날의 움직임이 심각하게 과소평가됩니다.
해법은 '실제(true)' 범위였습니다. 직전 종가를 측정에 포함시켜, 세션 사이의 갭을 그 봉의 움직임 일부로 계산하는 것입니다. 개념은 단순하고, 상품 선물을 넘어 다른 시장에도 잘 일반화됩니다.
두 번째 아이디어는 평활화입니다. 봉 하나의 범위는 노이즈가 많아, 굵은 캔들 하나로는 알 수 있는 것이 거의 없습니다. 최근 14개의 실제 범위를 평균 내면 봉마다 뒤집히지 않고 며칠에 걸쳐 적응하는 안정적인 "현재의 정상값" 추정치를 얻습니다. 와일더는 자신의 평활화 방식(새 값에 1/N의 가중치를 주는 누적 평균)을 사용했는데, 같은 길이의 단순 평균보다 반응이 느립니다.
계산 방법
각 봉마다 단계별로 계산합니다.
- 현재 봉의 고가에서 저가를 뺍니다.
- 직전 종가에서 현재 고가까지의 절대 거리를 구합니다.
- 직전 종가에서 현재 저가까지의 절대 거리를 구합니다.
- 실제 범위(TR)는 이 세 값 중 가장 큰 값입니다. 항상 양수입니다.
- 첫 ATR 값은 처음 14개 TR의 단순 평균입니다.
- 이후 모든 봉은 와일더 평활화로 누적 평균을 갱신합니다.
``` TR(t) = max( High(t) - Low(t), abs(High(t) - Close(t-1)), abs(Low(t) - Close(t-1)) )
ATR(14) first value = ( TR(1) + TR(2) + ... + TR(14) ) / 14
ATR(14) at t = ( ATR(14) at t-1 * 13 + TR(t) ) / 14
ATR% = ATR / Close * 100 ```
체화해 둘 만한 두 가지가 있습니다. 첫째, 갭 없이 연속 거래되는 시장에서 TR은 대개 고가–저가와 같습니다. 직전 종가가 현재 봉의 범위 안에 들어 있기 때문입니다. 두 번째와 세 번째 항은 갭이 발생하거나 시가가 격렬하게 튄 뒤에야 작동합니다.
둘째, 와일더 평활화는 알파 = 1/14인 지수이동평균(EMA)과 동일하며, 대략 27기간 EMA와 비슷한 반응 속도를 보입니다. 일부 플랫폼은 실제 범위에 단순·지수·가중 이동평균을 대신 적용할 수 있게 해 주는데, 이 경우 값이 와일더 원본과 조금씩 달라집니다. 남의 수치를 읽을 때는 같은 기준끼리 비교하십시오.
기본 설정과 변형
| 설정 | 일반적인 값 | 이유 / 효과 |
|---|---|---|
| 기간 | 14 | 와일더가 자신의 지표 전반에 쓴 기본값. 일봉 기준 약 2주로, 노이즈를 걸러낼 만큼 길고 적응할 만큼 짧음 |
| 평활화 | 와일더(RMA) | 원본 방식. 같은 길이의 EMA보다 느리고 안정적 |
| 짧은 기간 | 5~10 | 변동성 급등에 빠르게 반응. 노이즈가 많지만 장중 스캘핑에 유용 |
| 긴 기간 | 20~50 | 느린 기준선. 상위 시간대 포지션 사이징에 유용 |
| 표시 방식 | ATR 또는 종가 대비 ATR% | 퍼센트 형태는 가격대와 종목이 달라도 비교 가능 |
| 손절 배수 | ATR의 1.5배~3배 | 변동성 손절의 일반적 범위. 배수가 클수록 노이즈를 잘 견디지만 한 번의 손실 비용이 커짐 |
14라는 숫자에 마법은 없습니다. 와일더는 컴퓨터 없이 작업하면서 상품 선물용으로 반달 주기를 택했고, 그의 책이 표준 참고서가 되면서 그 숫자가 굳어졌을 뿐입니다. 기간을 줄이면 ATR이 변동성 급등에 더 빨리 반응하고 이후에도 더 빨리 가라앉습니다. 늘리면 더 차분한 기준선이 되어, 안정적으로 유지하고 싶은 사이징 규칙에 적합합니다.
가장 유용한 변형은 사실 기간이 아니라 정규화입니다. 가격 대비 퍼센트로 표시한 ATR(ATRP라고도 합니다)을 쓰면 "1.43달러" 대신 "SOL이 4시간봉당 1.4%씩 움직인다"고 말할 수 있고, 가격이 두 배가 되든 반 토막이 되든 의미가 유지됩니다.
해석하는 법
ATR 선은 수준, 방향, 맥락 세 가지로 읽습니다.
- 수준은 현재의 정상적인 움직임 크기를 알려줍니다. 높은지 낮은지 판단하기 전에 퍼센트나 배수로 환산하십시오.
- 방향은 변동성이 확장 중인지 수축 중인지 알려줍니다. ATR 상승은 봉이 커지고 있다는 뜻이고, 하락은 시장이 압축되고 있다는 뜻입니다.
- 맥락은 오늘 값을 그 시장 자신의 최근 범위와 비교하는 것입니다. 아래에서 사용하는 SOL 구간에서 ATR%는 약 1.26%에서 2.36% 사이를 오갔습니다. 즉 1.3% 부근은 절대적으로 조용한 것이 아니라 그 달, 그 시장 기준으로 조용한 것입니다.
실무 습관 하나. "무엇과 비교해서?"를 묻지 않고 ATR을 읽지 마십시오. 같은 1.50달러 ATR도 400달러짜리 자산에서는 넓은 손절이고, 20달러짜리 자산에서는 자살행위급으로 타이트한 손절입니다.
변동성의 비대칭도 기억해야 합니다. ATR은 빠르게 치솟고 천천히 가라앉는 경향이 있습니다. 거대한 캔들 하나가 평균에 즉시 반영되지만 빠져나가는 데는 여러 봉이 걸리기 때문입니다. 높은 ATR 값은 앞으로 벌어질 일보다 방금 벌어진 일을 설명하는 경우가 많습니다.
트레이더의 활용법
1. 손절 폭 설정. 가장 흔한 용도입니다. 고정 퍼센트 대신 진입가에서 ATR의 배수만큼 떨어진 곳에 손절을 둡니다. 보통 1.5배에서 3배이며, 시장이 시끄러워지거나 조용해지면 자동으로 조정됩니다. 일상적인 노이즈를 견디는 손절을 원하고 리스크를 일정하게 유지하도록 사이징할 때 유효합니다. 유동성이 얇아 꼬리 하나가 어떤 합리적 배수도 뚫어버릴 때, 또는 직전 스윙 저점 같은 구조적 레벨이 통계적 기준보다 나은 참조점일 때는 실패합니다.
2. 포지션 사이징. 손절 폭이 k × ATR이고 거래당 손실 한도를 고정하면 포지션 크기는 바로 도출됩니다.
Stop distance = k * ATR
Position size = (Capital at risk per trade) / (k * ATR)
레버리지를 쓰는 암호화폐 거래에서 ATR이 진가를 발휘하는 지점입니다. ATR%가 두 배가 되면 같은 명목 포지션이 손절에 닿을 확률도 대략 두 배가 되고, 무기한 선물에서는 청산가에 닿을 확률도 두 배가 됩니다. ATR 기준 사이징은 국면이 바뀌어도 금액 기준 리스크를 일정하게 유지해 줍니다. 다만 갭과 슬리피지 리스크를 무시한 채 안전망처럼 믿는다면 실패합니다. 연쇄 청산 구간에서 손절은 보장된 체결가가 아닙니다.
3. 변동성 국면과 돌파 판독. ATR이 지속적으로 수축하면 시장이 응축 중이라는 뜻이고, 확장은 대개 그 해소를 동반합니다. 많은 돌파 필터가 돌파 봉의 범위가 ATR의 일정 배수를 넘을 것을 요구하는데, 레벨을 힘없이 찔러보는 움직임을 걸러내기 위해서입니다. 압축과 추세를 번갈아 오가는 시장에서는 유효합니다. 모든 확장이 되돌려지는 횡보 구간에서는 실패하며, 어느 방향으로 해소될지는 결코 알려주지 않으니 구조 분석과 함께 쓰십시오.
4. 목표가와 추적 손절 설정. ATR 배수로 표현한 목표가(예: ATR로 측정한 초기 리스크의 2배 지점)는 기대치를 시장 상황에 비례하게 유지해 줍니다. 샹들리에 엑시트(Chandelier Exit) 같은 변형은 진입 이후 최고 고가에서 일정 ATR 배수만큼 아래에 손절을 따라붙입니다. 지속적인 추세에서는 유효합니다. 박스권에서는 ATR 추적 손절이 짧은 스윙 수익의 상당 부분을 반납하게 만들어 실패합니다.
다섯 번째, 조용하지만 유용한 쓰임새는 자산 간 비교입니다. ATR%를 쓰면 한 코인은 봉당 1.4%, 다른 코인은 4% 움직인다는 사실이 보입니다. 대형주와 소형주의 리스크를 정직하게 비교하는 방법입니다.
실제 SOL 차트 사례
분석 구간은 거래소의 SOL/USDT 무기한 선물 4시간봉, 2026-09-28부터 2026-10-27까지이며, ATR은 와일더 평활화 14기간으로 설정했습니다. 구간 마지막 종가는 101.29였고 ATR은 1.43, 즉 가격의 1.41%였습니다. 전체 구간에서 ATR%는 1.26%와 2.36% 사이를 움직였습니다. 암호화폐 기준으로는 상당히 좁은 밴드로, 시장이 완전히 잠들지도, 완전히 미쳐 날뛰지도 않았다는 뜻입니다.
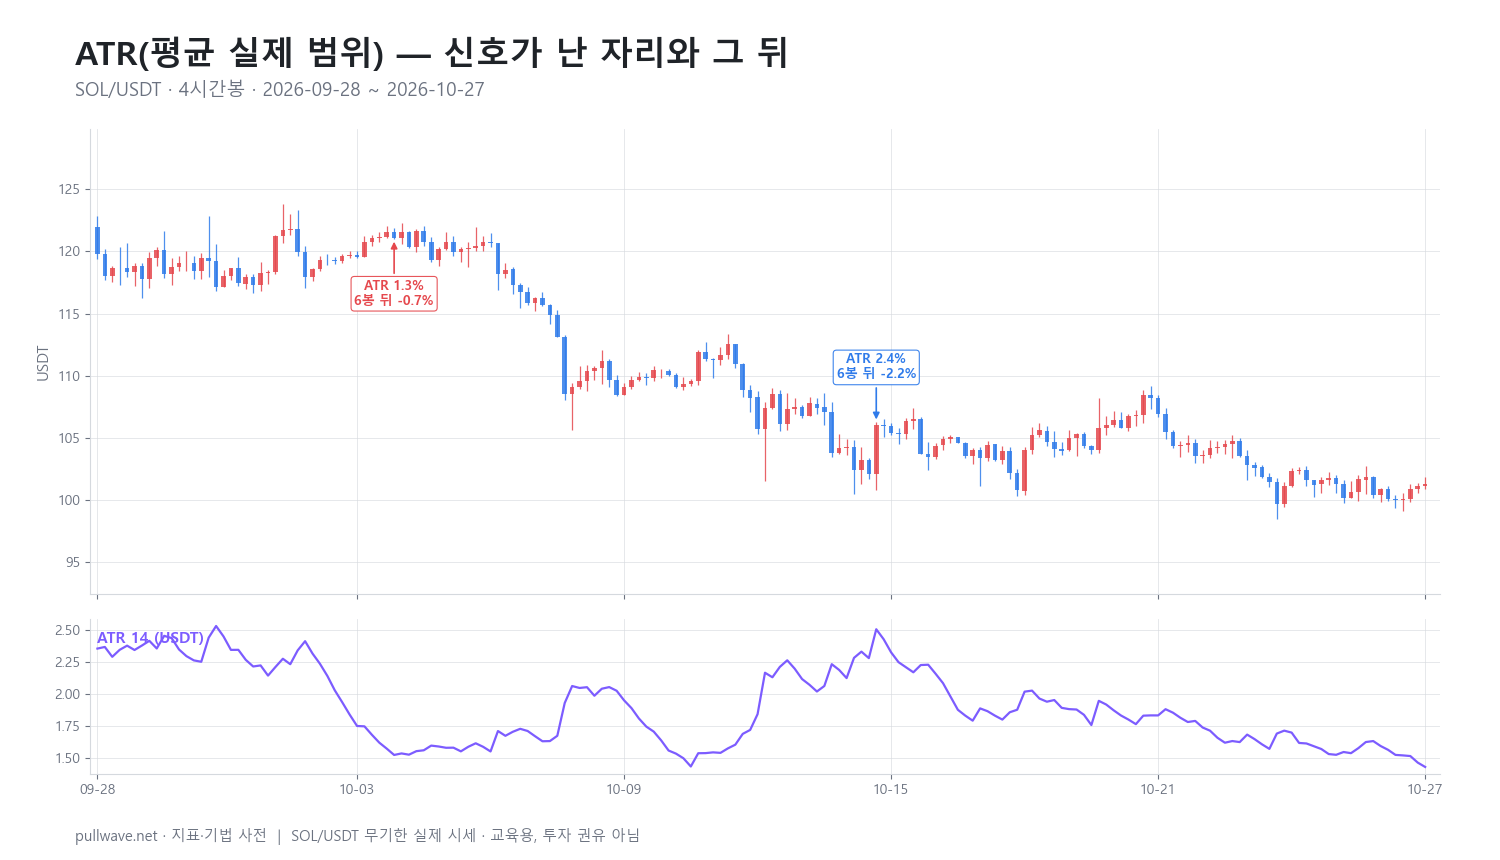
그림 2는 같은 차트에 기준 봉 두 개를 표시한 것입니다. 하나는 변동성 밴드의 낮은 쪽, 다른 하나는 높은 쪽이며, 각각 6봉 뒤와 18봉 뒤(이 시간대에서는 하루와 사흘)의 퍼센트 변동을 측정했습니다.
- 2026-10-04 16:00 UTC — ATR 1.3%, 가격 121.05. 변동성이 조용한 쪽 끝에 가까웠습니다. 6봉 뒤 가격은 0.69% 낮았고, 18봉 뒤에는 4.33% 낮았습니다.
- 2026-10-15 12:00 UTC — ATR 2.4%, 가격 106.04. 변동성이 시끄러운 쪽 끝에 가까웠습니다. 6봉 뒤 가격은 2.19% 낮았고, 18봉 뒤에는 3.65% 낮았습니다.
정직하게 짚을 점이 둘 있습니다. 첫째, 두 경우 모두 이후 움직임이 하락이었지만 이는 이 약세 구간의 특성일 뿐입니다. 가격은 10월 4일 121.05에서 구간 말 101.29까지 내려왔고, 그것은 ATR이 예측한 결과가 아닙니다. ATR에는 방향이 없으며, 한 시장의 한 달에서 기준 봉 두 개를 본 것으로는 미래 방향에 대한 어떤 증거도 되지 않습니다.
둘째, 더 교훈적인 부분입니다. 저 수치들이 함축하는 실제 달러 값을 보십시오. 10월 4일 봉에서 가격 121.05에 ATR 약 1.3%는 절대값으로 약 1.57달러입니다. 구간 말에는 가격 101.29에 ATR이 1.43달러였습니다. 달러 값은 더 낮지만 가격 대비 비율은 1.41%로 더 높습니다. 원시 수치만 보고 포지션 크기를 정하는 트레이더라면 변동성이 줄었다고 결론 내렸겠지만, 퍼센트 기준으로는 오히려 올라간 것입니다. 어떤 규칙에든 ATR을 넣기 전에 정규화해야 하는 가장 강력한 근거입니다.
이 구간에서 손절에 미치는 실질적 영향도 눈여겨보십시오. 4시간봉 ATR%가 1.26%~2.36% 사이였으므로, 2배 ATR 손절은 날에 따라 진입가에서 약 2.5%부터 약 4.7%까지 달라졌습니다. 고정 3% 손절이라면 조용한 구간에서는 지나치게 넉넉하고 시끄러운 구간에서는 지나치게 타이트했을 것입니다. 바로 ATR이 존재하는 이유인 문제입니다.
흔한 실수
- ATR을 방향 신호로 취급하는 것. "ATR이 오르니 추세가 강하다"는 틀린 말입니다. ATR은 폭락에서도, 숏 스퀴즈에서도, 연쇄 청산에서도 똑같이 오릅니다. 방향은 가격 구조나 추세 도구에서 가져와야 합니다.
- 원시 ATR을 시기나 종목 간에 비교하는 것. 위 SOL 수치가 보여주듯, 변동성이 그대로여도 가격이 바뀌면 달러 ATR이 바뀝니다. 먼저 정규화하십시오.
- 시간대에 맞지 않는 배수를 쓰는 것. 변동성은 대략 시간의 제곱근에 비례하므로, 같은 시장에서도 4시간 ATR은 일봉 ATR보다 훨씬 작습니다. 일봉에서 통했던 배수를 그대로 15분봉에 가져오지 마십시오.
- 손절을 정확히 1배 ATR에 두는 것. 정의상 시장은 평범한 봉 하나에서 약 1 ATR을 움직입니다. 1 ATR 거리의 손절은 정상 노이즈 안에 있어 자주 체결됩니다.
- ATR이 후행한다는 사실을 잊는 것. 이미 찍힌 봉에 반응합니다. 거대한 캔들 하나가 나온 뒤에는 시장이 다시 조용해져도 여러 봉 동안 ATR이 높게 유지됩니다. 일부 트레이더가 빠른 ATR과 느린 ATR을 함께 확인하는 이유입니다.
- 데이터 품질을 무시하는 것. 얇은 호가창이나 거래소 이상 체결로 생긴 잘못된 꼬리 하나가 실제 범위를 부풀려 이후 수십 봉 동안 ATR을 왜곡합니다. 값이 터무니없어 보이면 다른 거래소 데이터와 대조하십시오.
다른 도구와의 조합
ATR은 시스템이 아니라 부품입니다. 방향이나 위치를 제공하는 도구와 자연스럽게 짝을 이룹니다.
- 추세 도구와 함께. 이동평균, 시장 구조, 또는 와일더 자신의 ADX가 방향을 주고 ATR이 거리를 줍니다. "추세 조건에서 진입하고, k × ATR만큼 리스크를 잡고, 그에 맞춰 사이징한다"는 구조가 일반적입니다.
- 변동성 밴드 내부에서. 켈트너 채널(Keltner Channels)은 이동평균에 ATR 배수를 더하고 빼서 만듭니다. 수퍼트렌드와 샹들리에 엑시트는 ATR 기반 추적 손절입니다. 이 중 하나라도 쓰고 있다면, 화면에 ATR 선이 없더라도 이미 ATR을 쓰고 있는 셈입니다.
- 표준편차 변동성과 대조해서. 볼린저 밴드(Bollinger Bands)는 종가의 분산을 측정하고, ATR은 갭을 포함한 봉 범위를 측정합니다. 예컨대 볼린저 폭은 좁은데 ATR은 유지되는 상황을 비교하면, 봉 안에서는 크게 흔들리면서도 좁은 구간에서 마감하는 시장을 포착할 수 있습니다.
- 거래량·미결제약정과 함께. 무기한 선물에서 ATR 급등과 미결제약정 감소가 동시에 나타나면 대개 신규 포지션 유입이 아니라 강제 청산을 의미합니다. 맥락에 따라 확장에 부여할 무게가 달라집니다.
- 펀딩비와 세션 맥락과 함께. 암호화폐는 24시간 거래되므로 실제 범위에 고전적인 갭이 포함되는 경우는 드뭅니다. 그래도 주말의 얇은 유동성, 펀딩비 정산, 거시 지표 발표는 ATR이 흡수하도록 설계된 과도하게 큰 봉을 여전히 만들어 냅니다.
자주 묻는 질문
Q. 암호화폐에 가장 좋은 ATR 설정은 무엇인가요?
단 하나의 정답은 없습니다. 와일더 평활화를 적용한 14기간이 여전히 합리적인 기본값이며 대부분의 차트 플랫폼이 이를 사용합니다. 7이나 10처럼 짧은 기간은 변동성 급등에 더 빠르게 반응해 일부 장중 트레이더가 선호하고, 20 이상은 포지션 사이징에 쓸 안정적인 기준선을 제공합니다. 기간보다 더 중요한 것은 ATR을 가격 대비 퍼센트로 환산해 시장이 움직여도 값이 비교 가능하도록 유지하는 일입니다.
Q. ATR 지표가 추세 방향을 보여주나요?
아닙니다. ATR은 최근 가격 움직임의 크기만 측정할 뿐 부호는 전혀 담지 않으므로, 폭락에서도 상승에서도 똑같이 오릅니다. 방향이 필요하다면 ATR을 가격 구조, 이동평균, 또는 ADX/DMI 같은 방향성 지표와 결합하십시오.
Q. 손절매에 ATR 배수를 얼마로 써야 하나요?
대부분의 트레이더는 1.5배에서 3배 범위에서 작업합니다. 약 1.5배 아래에서는 손절이 봉 간 정상 노이즈 안에 들어가 자주 체결되고, 약 3배 위에서는 틀렸을 때 거래당 비용이 커지므로 포지션 크기를 그만큼 줄여야 합니다. 적절한 배수는 사용하는 시간대, 시장의 성격, 보유 기간에 따라 달라지며, 믿음으로 받아들이기보다 본인의 데이터로 검증해야 합니다.
Q. ATR과 ATR 퍼센트의 차이는 무엇인가요?
ATR은 해당 종목의 가격 단위로 표시됩니다. 예를 들어 SOL/USDT에서 1.43달러입니다. ATR 퍼센트는 이를 현재 종가로 나눈 값으로, 이 예에서는 1.41%가 됩니다. 서로 다른 자산 간 변동성을 비교하거나 가격이 크게 움직인 기간들을 비교할 때는 퍼센트 형태가 필요합니다. 원시 수치는 가격 수준만 바뀌어도 함께 달라지기 때문입니다.
Q. ATR은 변동성과 같은 말인가요?
변동성의 한 가지 측정치일 뿐 전부는 아닙니다. ATR은 갭을 포함한 평균 봉 범위를 포착하고, 볼린저 밴드 폭 같은 표준편차 기반 지표는 종가의 분산을 포착하며, 옵션의 내재 변동성은 과거가 아니라 기대를 반영합니다. 보통은 함께 움직이지만, 특히 봉 안에서는 크게 요동치면서 좁은 구간에서 마감하는 시장에서는 서로 어긋날 수 있습니다.
Q. ATR을 모든 시간대에 쓸 수 있나요?
네, 계산식은 1분봉이든 주봉이든 동일합니다. 다만 값은 서로 호환되지 않습니다. 변동성은 대략 시간의 제곱근에 비례하므로 같은 시장에서도 4시간 ATR은 일봉 ATR보다 훨씬 작고, 시간대를 바꿀 때는 손절 배수나 필터 기준값을 반드시 재보정해야 합니다.
핵심 정리
- ATR은 J. 웰스 와일더 주니어가 『New Concepts in Technical Trading Systems』(1978)에서 만든 지표로, 최근 봉들의 평균 실제 범위, 즉 시장이 얼마나 움직이는지를 측정할 뿐 어느 방향인지는 말하지 않습니다.
- 실제 범위는 봉의 고가–저가 폭과 직전 종가로부터의 두 거리 중 가장 큰 값을 취하므로 갭과 점프가 계산에 포함되며, 와일더의 14기간 평활화가 이를 안정적인 추정치로 바꿉니다.
- 값을 판단하기 전에 가격 대비 퍼센트로 정규화하십시오. 여기서 본 SOL 4시간봉 구간에서 ATR 1.43달러는 종가 101.29의 1.41%였고, 이는 1.26%~2.36% 밴드 안에 있었습니다.
- 가장 가치 있는 활용처는 손절 폭과 포지션 사이징이며, 변동성 변화가 청산 리스크에 직접 영향을 주는 레버리지 무기한 선물에서 특히 그렇습니다.
- ATR은 후행하고 방향을 예측하지 않으므로 단독 신호가 아니라 구조 분석이나 추세 도구 옆에 두어야 합니다. 위의 두 사례 예시는 한 시장의 한 구간일 뿐이며 미래 결과에 대해 아무것도 증명하지 않습니다.
교육용 자료입니다. 그림은 실제 SOL/USDT 무기한 시세이며, 과거 움직임이 미래를 보장하지 않습니다. 투자 권유가 아닙니다.